
決算説明資料とは何か
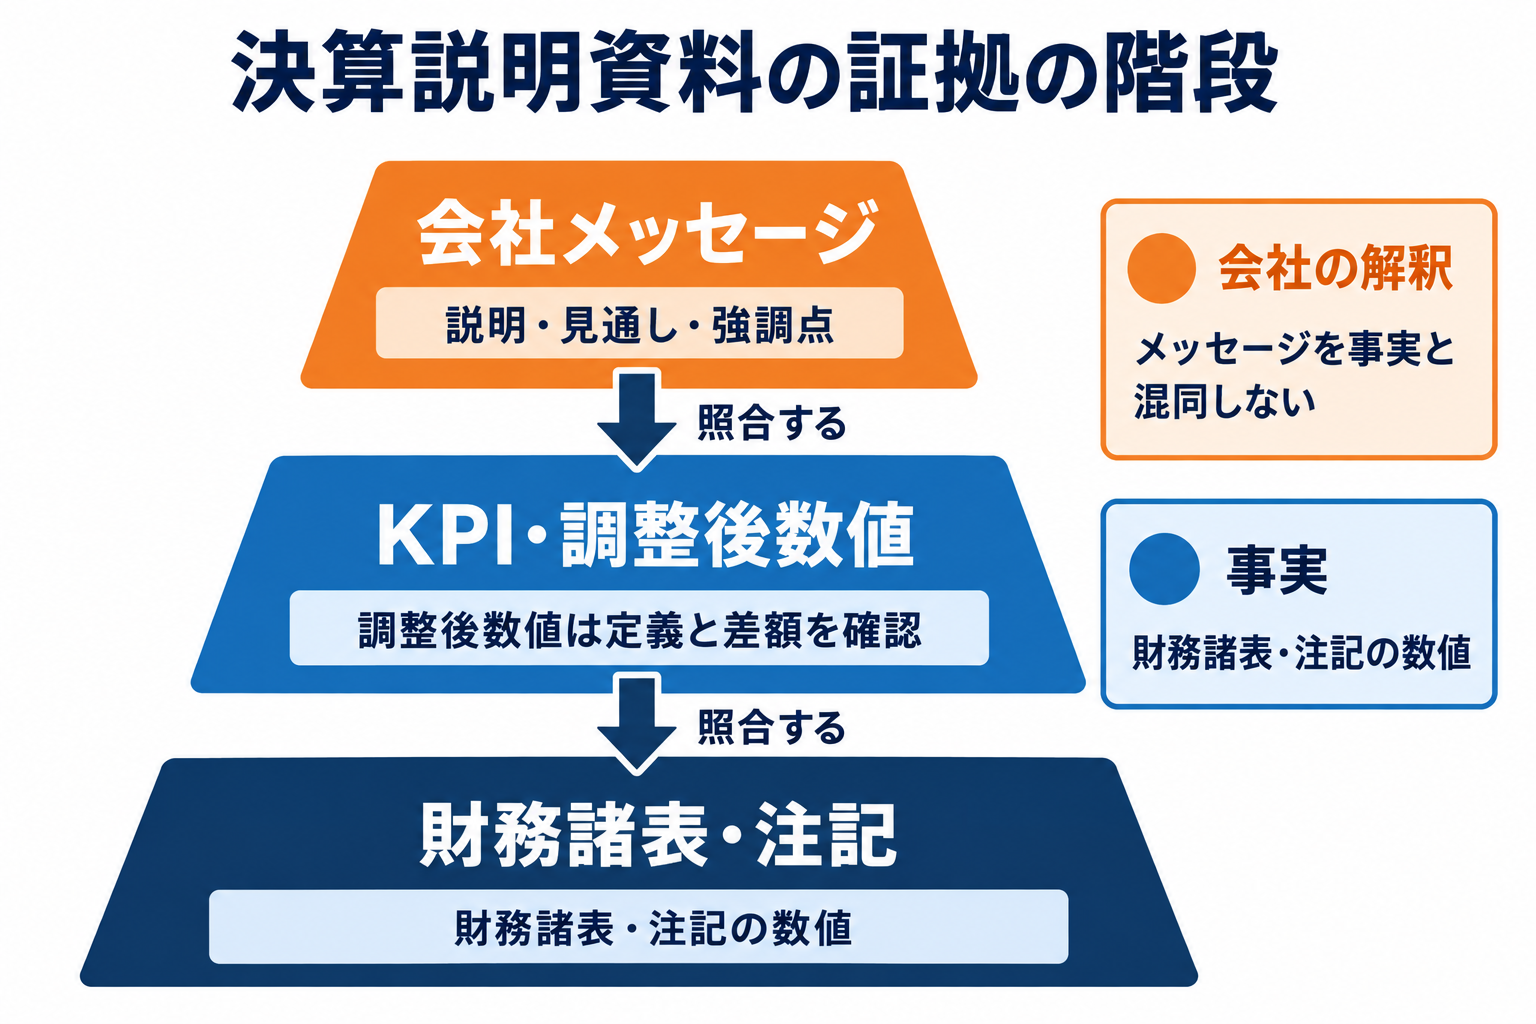
会社のストーリーとKPIを活用しつつ、財務諸表・注記へ照合して客観的に読む。
会社のストーリーとKPIを活用しつつ、財務諸表・注記へ照合して客観的に読む。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月15日
この講義で考えること
決算説明資料は会社の説明を理解する助けになりますが、強調された指標だけで全体を判断するのは不十分です。まず他の開示資料と同じ数字を照合し、売上や利益の増減理由を分けます。そのうえで、会社独自の指標が会計数値へどうつながるかを確かめます。
1. 分かりやすさと、会社の選択が同居する
決算説明資料は、経営者が業績、事業の変化、KPI、戦略を図表で説明する資料です。短信より理解しやすい一方、法定の統一様式ではなく、どの指標を大きく見せるか、どの比較期間を使うかは会社の選択が入ります。会社の説明を捨てるのでも、うのみにするのでもなく、原表へ照合します。
2. 企業実例:任天堂の同じ数字を照合
| 指標 | 説明資料 | 短信の百万円 | 照合 |
|---|---|---|---|
| 売上高 | 5,178億円 | 517,813 | 端数丸め |
| 営業利益 | 1,425億円 | 142,596 | 端数丸め |
| 営業利益率 | 27.5% | 142,596÷517,813 | 一致 |
| 経常利益 | 2,061億円 | 206,150 | 端数丸め |
説明資料は億円へ丸め、短信は百万円単位です。5,178億円をそのまま百万円へ直すと517,800百万円で13百万円の差が出ますが、表示単位の丸めによるものです。精密な比率計算は短信の原数値を使います。
一次資料:任天堂:2027年3月期第1四半期決算説明資料。確認日:2026年9月15日。
一次資料:任天堂:同四半期決算短信。確認日:2026年9月15日。
「好調」という説明をそのまま結論にせず、売上・利益・現金・投資の動きへ結び付けます。
3. 増減要因は、数量と単価と構成へ分ける
説明資料では売上・利益の増減を、販売台数、ソフト本数、デジタル比率、製品構成、為替などへ分けて示すことがあります。任天堂の1Qは売上高が9.5%減る一方、営業利益は150.5%増、利益率は9.9%から27.5%へ上昇しました。
会社はソフトウェア構成や関税還付などを理由に挙げています。一時要因を除いた利益を考える時は、会社が明示した金額があるか確認します。金額不明の要因を自分で都合よく調整して「実力利益」を作ってはいけません。定量化できない部分は不明と残します。
本文の任天堂の前年同期比を、前年の各指標を100とする指数へ変換します。
4. KPIはPLへつながって初めて意味が出る
| KPI | PL/BS/CFへのつながり | 注意 |
|---|---|---|
| 販売台数 | 数量×単価→売上 | 値引き・製品構成 |
| ソフト販売本数 | 売上・高い粗利へ | 自社/他社、デジタル比率 |
| 店舗数 | 売上容量と固定費 | 既存店売上との重複 |
| 顧客単価 | 売上 | 顧客数減少との組合せ |
KPIが増えても売上やCFが増えるとは限りません。店舗数増加と既存店減少、顧客単価上昇と顧客数減少など、もう一方のドライバーを確認します。KPIの定義変更、集計範囲、過去データの組替えも注記を探します。
売上につながる二つのKPIを、掛け合わせる関係で見ます。
5. 調整後指標は、差額を橋渡しする
| 項目 | 金額 |
|---|---|
| 会計基準の営業利益 | 100 |
| 一時的な売却益を除外 | −20 |
| 構造改革費用を足し戻し | +10 |
| 会社定義の調整後営業利益 | 90 |
調整後利益90だけを見ず、会計利益100から何を引き何を足したか確認します。都合の悪い費用だけを毎年『一時的』として除けば、調整後指標は実態を美化します。逆に一過性の大きな損益を分けることで継続力が見やすくなる場合もあります。
調整項目の現金支出の有無、毎年繰り返していないか、前年も同じ定義かを調べます。企業間で名前が同じでも定義が異なるため、調整後利益だけの横比較は避けます。
本文の架空例で、何を除き、何を戻したかを金額の橋渡しで確認します。
6. 見せ方のチェックリスト
| 表示 | 確認 |
|---|---|
| 前年比+150% | 前年が小さくないか、金額はいくらか |
| 過去最高 | 名目/実質、比較期間、事業売却を調整したか |
| 市場シェア | 市場の定義、金額/数量、出典 |
| 予想達成へ順調 | 季節性と残り期間の必要額 |
| 調整後 | 会計数値からの差額と定義 |
軸を途中から始めたグラフ、期間の違う比較、都合のよい区間だけの切り出しにも注意します。資料に書かれた将来見通しは事実ではなく会社の予想です。過去実績、会社予想、外部データ、自分の仮定を色や列で分けましょう。
7. 練習問題
問1
| 条件・項目 | 数値・内容 |
|---|---|
| 説明資料の売上高 | 5,178億円 |
| 短信の売上高 | 517,813百万円 |
| 説明資料の単位 | 億円・端数丸め |
数値は矛盾している?
答えと考え方
矛盾とは限りません。517,813百万円=5,178.13億円で、説明資料は億円未満を丸めています。
問2
| 条件・項目 | 数値・内容 |
|---|---|
| 会計営業利益 | 100億円 |
| 除く売却益 | 20億円 |
| 足し戻す構造改革費 | 10億円 |
| 会社の式 | 会計利益−売却益+構造改革費 |
調整後営業利益は?
答えと考え方
100−20+10=90億円。各調整の反復性と現金性を別に確認します。
問3
| 条件・項目 | 数値・内容 |
|---|---|
| 売上高 | 500億円→450億円 |
| 営業利益 | 20億円→45億円 |
増減率と利益率を計算し、何を追加確認する?
答えと考え方
売上−10%、利益+125%。利益率は4%から10%。構成変化、一時要因、費用時期を説明資料と短信で確認します。
8. まとめ
説明資料は事業を理解する有力な入口です。ただし会社の選択した物語でもあります。KPIから財務数値へのつながり、調整後指標の橋渡し、実績と予想を短信・注記へ照合しましょう。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。