
有価証券報告書とは何か
法定開示の構造をつかみ、事業・リスク・人員・研究開発・注記・監査を横断して読む。
法定開示の構造をつかみ、事業・リスク・人員・研究開発・注記・監査を横断して読む。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月15日
この講義で考えること
決算短信で気になった数字の背景を、どこで確かめればよいでしょうか。有価証券報告書では事業、経営上のリスク、財務諸表や注記を合わせて読めます。必要な章を探すところから始め、事業の説明と会計の数字がどう結び付くかを追います。
1. 有報は、会社を立体的に見る法定開示
有価証券報告書は金融商品取引法に基づく継続開示書類です。決算数値だけでなく、事業の状況、リスク、設備、従業員、株式、役員、財務諸表と注記、監査報告までを一つの書類で確認できます。決算短信より遅い一方、事業年度全体を詳しく検証できます。
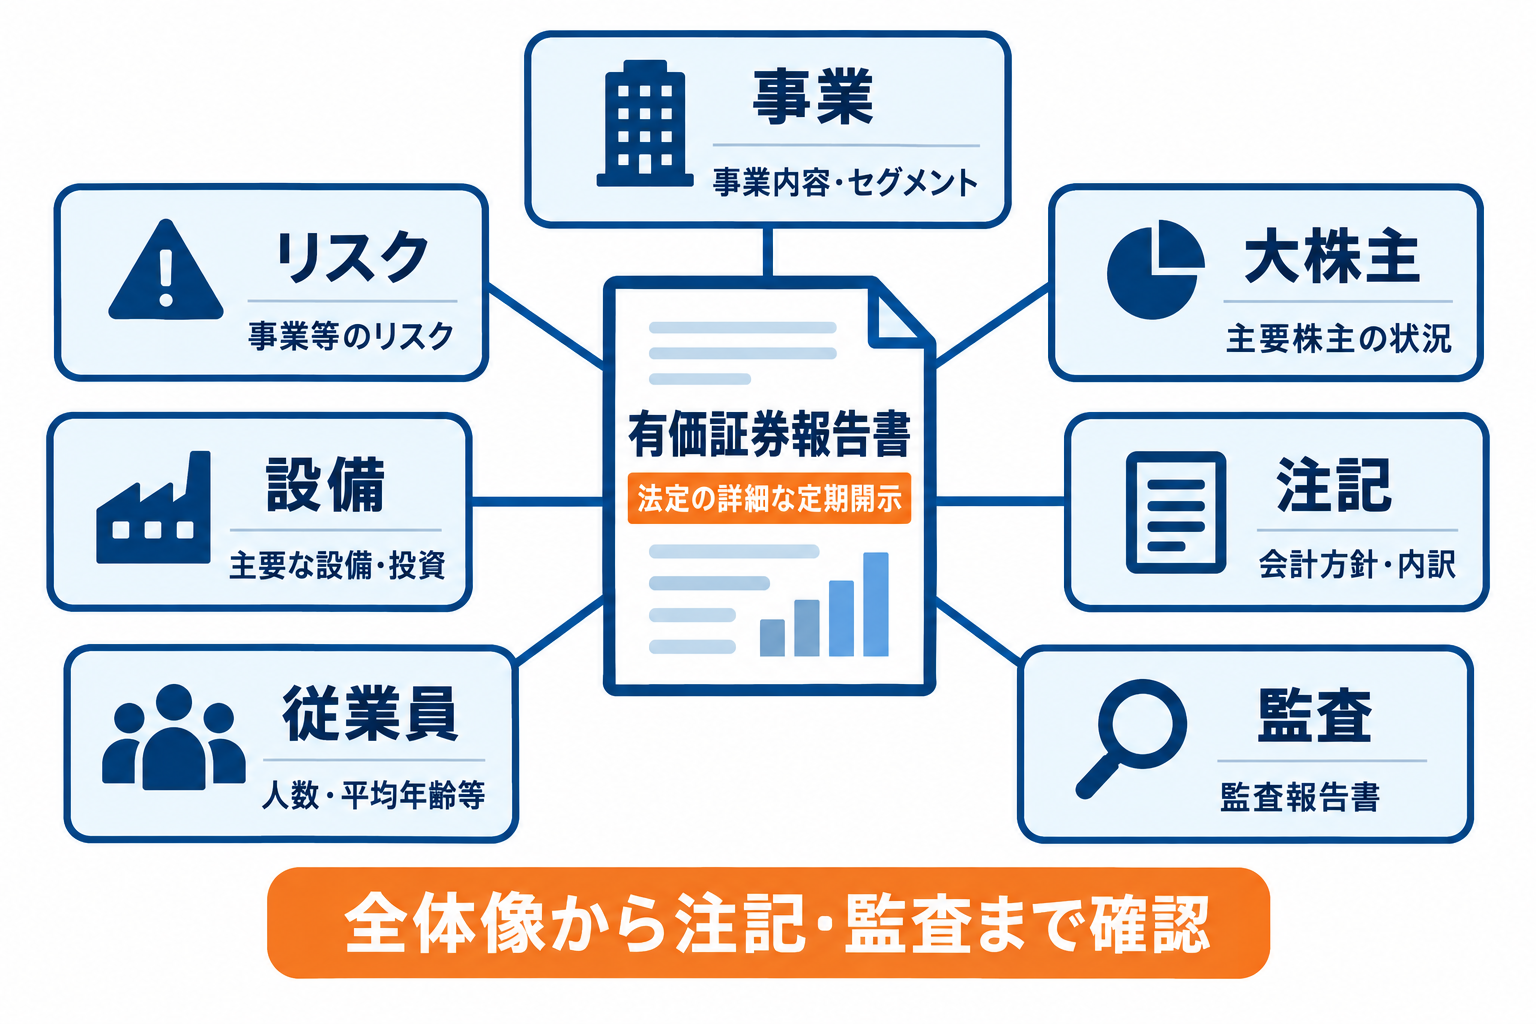
一次資料:金融庁:EDINETについて。確認日:2026年9月15日。
2. 目次を地図として使う
| 知りたいこと | 主な章 |
|---|---|
| 何で稼ぐか | 企業の概況・事業の内容 |
| 何が業績を揺らすか | 事業等のリスク |
| 経営者の分析 | 経営方針・MD&A |
| 人と設備 | 設備の状況・従業員の状況 |
| 所有と統治 | 株式・大株主・役員 |
| 数字の詳細 | 連結財務諸表・注記 |
| 信頼性の確認 | 監査報告書・内部統制報告書 |
100ページを頭から全部読む必要はありません。疑問から目次へ飛び、関連箇所を横断します。例えば研究開発の負担なら、事業戦略、研究開発活動、PL注記、CFをつなぎます。検索語だけで前後の条件を切り落とさないよう、節全体を読みます。
3. 企業実例:任天堂の人員と研究開発
| 項目 | 2025年3月期 | 2026年3月期 |
|---|---|---|
| 従業員数 | 8,205人 | 8,666人 |
| 研究開発費 | 143,788百万円 | 177,892百万円 |
従業員は461人、5.6%増。研究開発費は34,104百万円、23.7%増です。人数と費用の増加は事実ですが、それだけで新製品の成功や将来利益を断定できません。研究開発の対象、製品サイクル、費用化と資産計上の方針まで読みます。
一次資料:任天堂:2026年3月期有価証券報告書。確認日:2026年9月15日。
4. リスクは「怖い言葉の一覧」で終わらせない
任天堂は娯楽製品の特性から不確定要素が多いとし、有報の事業等のリスクで、記載外の予見し難いリスクもあると明記しています。リスク項目を見つけたら、発生可能性、影響、対応策、前年からの変化を分けて読みます。
| 問い | 読み方 |
|---|---|
| 原因 | 何が起きるのか |
| 経路 | 売上・費用・資産・CFのどこへ効くか |
| 対応 | 会社は何を準備しているか |
| 残余リスク | 対応後にも何が残るか |
リスクが書かれているから直ちに危険、書かれていないから安全、ではありません。一般論だけか、その会社固有の数量・地域・商品へのつながりが示されているかを確認します。
リスク記述の読み方を、実在企業の予測ではない供給停止の例で示します。
5. 注記は、財務諸表の取扱説明書
PLの研究開発費、BSの有価証券、自己株式、税効果など、表の一行は注記で内訳や会計方針が説明されます。任天堂の有報では2026年3月期の販管費中の研究開発費177,890百万円、広告宣伝費144,684百万円などを確認できます。
同じ名前の数値でも、連結と単体、販管費のみと製造費込みでは範囲が違います。177,890百万円と全体177,892百万円の差を誤差として勝手に丸めず、定義を確認します。注記番号をたどる習慣が、比較可能性を高めます。
6. 監査済みでも、将来を保証しない
有報の連結財務諸表には監査報告書が付きます。監査は一定の基準で過去の財務諸表に重要な虚偽表示がないか意見を表すもので、将来業績や株価、会社の存続を保証するものではありません。監査意見、監査上の主要な検討事項、継続企業の注記を区別します。
内部統制報告書も同じ目的ではありません。任天堂は2026年3月期末の財務報告に係る内部統制を有効と判断していますが、不正が絶対に起きない保証ではありません。誰の判断で、何を対象に、どの時点を評価したかを読みます。
作成者の責任と監査人の役割を分けます。財務数値だけでなく、会計方針・見積り・監査意見を併せて読みます。
7. 練習問題
問1
| 条件・項目 | 数値・内容 |
|---|---|
| 前年従業員 | 8,205人 |
| 当年従業員 | 8,666人 |
増加人数と増加率は?
答えと考え方
461人増。461÷8,205=約5.6%。
問2
| 条件・項目 | 数値・内容 |
|---|---|
| 前年研究開発費 | 143,788百万円 |
| 当年研究開発費 | 177,892百万円 |
増加額と増加率は?
答えと考え方
34,104百万円増。34,104÷143,788=約23.7%。
問3
| 条件・項目 | 数値・内容 |
|---|---|
| 資料A | 四半期の速報・業績予想あり |
| 資料B | 年度の事業・リスク・従業員・注記・監査を詳述 |
企業のリスクと監査意見を探すならどちら?
答えと考え方
資料Bの有価証券報告書。速報の資料Aだけでは必要な詳細が不足します。
8. まとめ
有報は会社の事業と数字を横断する法定開示です。目次を地図に、リスク・人員・設備・注記・監査までつなぎます。数値の連結/単体、期間、定義を必ずそろえましょう。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。