
決算短信とは何か
速報資料の実績・予想・財政状態・注記を、読む順番と期間をそろえて確認する。
速報資料の実績・予想・財政状態・注記を、読む順番と期間をそろえて確認する。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月15日
この講義で考えること
新しい決算が発表されたとき、最初に何を見ればよいでしょうか。決算短信は全体像を早くつかむ資料ですが、期間や実績・予想を混ぜると判断を誤ります。比較する範囲を決め、利益の増減からBS・CF・注記へと確認を広げます。
1. 決算短信は「早く全体像をつかむ」資料
決算短信は、上場会社の決算内容が定まった時に速やかに開示される資料です。表紙のサマリーに売上高・各利益・財政状態・配当・業績予想がまとまり、その後に経営成績の説明、財務諸表、注記が続きます。まず速く全体像をつかみ、疑問を後ろの表と注記で確かめます。
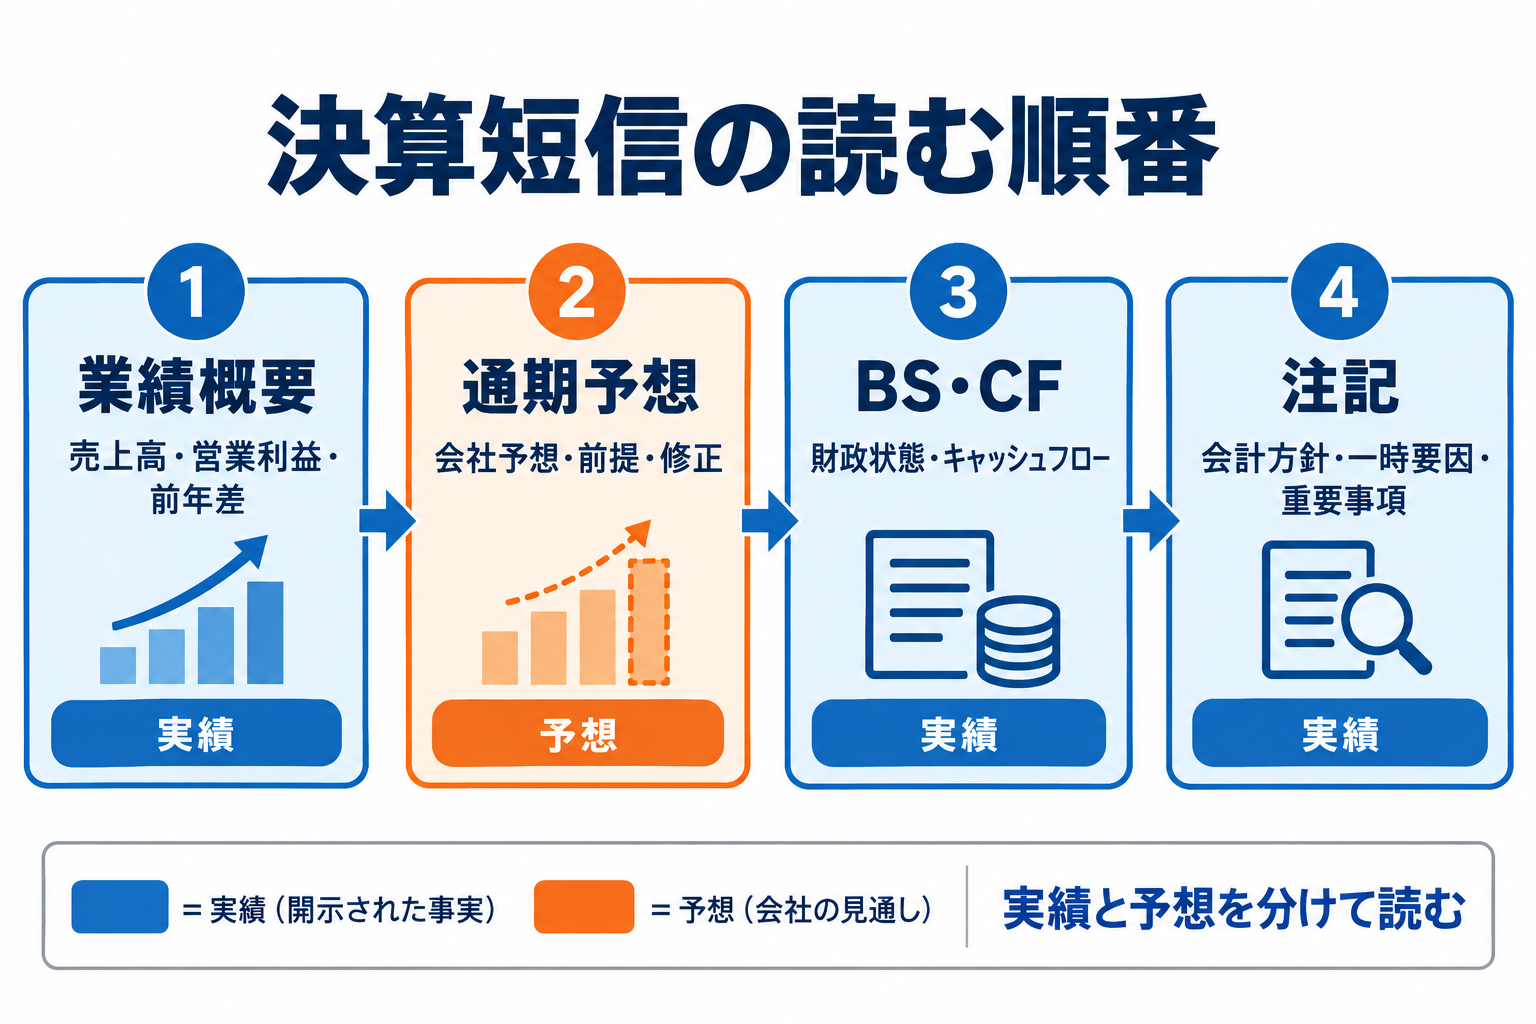
一次資料:日本取引所グループ:決算短信作成要領(2026年7月版)。確認日:2026年9月15日。
作成者の責任と監査人の役割を分けます。財務数値だけでなく、会計方針・見積り・監査意見を併せて読みます。
2. 最初に期間と実績・予想を囲む
| 項目 | 2027年3月期1Q実績 | 前年同期比 |
|---|---|---|
| 売上高 | 517,813 | −9.5% |
| 営業利益 | 142,596 | +150.5% |
| 経常利益 | 206,150 | +115.1% |
| 親会社株主帰属四半期純利益 | 147,423 | +53.5% |
2026年4〜6月の3か月累計実績です。通期12か月の数字ではありません。売上減でも営業利益が増えているため、利益率は142,596÷517,813=27.5%。前年9.9%から17.6ポイント上昇しています。売上だけで良し悪しを決めず、粗利と費用の説明へ進みます。
本文の同じ3か月間の営業利益率を比較します。
3. 会社説明とPLを往復する
任天堂はソフトウェア構成の上昇に加え、米国関税の還付などを営業利益増加要因として説明しています。経常利益には持分法投資利益30,309百万円、為替差益16,852百万円、受取利息13,196百万円が含まれます。営業利益から経常利益までの差63,554百万円を、すべて本業の改善と呼ぶことはできません。
| 項目 | 金額 |
|---|---|
| 営業利益 | 142,596 |
| 営業外収益合計 | 63,727 |
| 営業外費用合計 | −173 |
| 経常利益 | 206,150 |
一次資料:任天堂:2027年3月期第1四半期決算短信。確認日:2026年9月15日。
任天堂2026年4〜6月の本文のPLを使います。
4. 通期予想と進捗率を機械的に読まない
| 項目 | 1Q実績 | 通期予想 | 単純進捗率 |
|---|---|---|---|
| 売上高 | 517,813 | 2,050,000 | 25.3% |
| 営業利益 | 142,596 | 370,000 | 38.5% |
| 純利益 | 147,423 | 310,000 | 47.6% |
任天堂は2026年5月8日公表の通期予想を変更していません。しかし進捗率が25%を超えたから上方修正確実、とは言えません。季節性、製品発売、為替、費用の時期が四半期ごとに違い、一時的な関税還付もあります。会社予想の前提と前年の四半期構成を調べます。
本文の1Q実績を同じ会社の通期予想で割った単純進捗率です。
5. BS・CF・注記で抜けを確認
1Q末の総資産は3,815,896百万円、純資産は2,918,951百万円、自己資本比率は76.5%。現金及び預金は期首1,791,802百万円から1,544,090百万円へ減り、棚卸資産は539,804百万円から618,006百万円へ増えています。サマリーだけでなくBSの科目まで見ると資金の動きが見えます。
この1Q短信は四半期CF計算書を作成していないと注記しています。営業CFをゼロと解釈してはいけません。「表がない」と「現金が動いていない」は別です。会計処理変更、継続企業、セグメント等の注記も、該当なしを含め確認します。
本文の2026年3月末と6月末のBS残高を、同じ単位・同じ縮尺で比べます。
6. 短信を読む順番
| 順番 | 確認 |
|---|---|
| 1 | 期間・単位・連結/単体・実績/予想 |
| 2 | 売上と利益、前年差、利益率 |
| 3 | 増減理由と一時要因 |
| 4 | 通期予想・配当と変更有無 |
| 5 | BS・CFの大きな変化 |
| 6 | 注記と後発事象 |
ニュース見出しからではなく一次資料へ入り、同じ基準の前年と比べます。決算補足資料がある場合も、短信の財務諸表と数値がつながるか確認します。端数が億円表示に丸められていれば、百万円の原表で計算を再確認します。
7. 練習問題
問1
| 条件・項目 | 数値・内容 |
|---|---|
| 売上高 | 500億円 |
| 営業利益 | 75億円 |
| 期間 | 同じ四半期 |
| 単位 | 億円 |
営業利益率は?
答えと考え方
75÷500=15%。
問2
| 条件・項目 | 数値・内容 |
|---|---|
| 1Q営業利益 | 120億円 |
| 通期予想 | 300億円 |
| 季節性・一時要因 | 不明 |
単純進捗率と、そこから断定できないことは?
答えと考え方
120÷300=40%。ただし上方修正や通期達成を断定できません。残り四半期の季節性と一時要因が不明です。
問3
| 条件・項目 | 数値・内容 |
|---|---|
| 営業利益 | 100億円 |
| 営業外収益 | 30億円 |
| 営業外費用 | 5億円 |
| 特別損益・税金 | この問題では使わない |
経常利益は?
答えと考え方
100+30−5=125億円。営業利益との差25億円は営業外損益です。
8. まとめ
決算短信は速い全体把握に向きます。期間・単位・実績と予想を先に固定し、PL、BS、CF、注記を往復します。進捗率だけで結論を出さず、一時要因と季節性を確認しましょう。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。