
株主優待とは何か
券面額と自分の利用価値を分け、保有条件・通常優待・特別優待を正しく確認する。
券面額と自分の利用価値を分け、保有条件・通常優待・特別優待を正しく確認する。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月15日
この講義で考えること
優待券に3,000円と書かれていても、自分が使わなければ同じ価値があるとはいえません。額面と利用価値を分け、受け取るための株数や保有期間を確認します。企業側の負担も踏まえ、優待だけで投資全体の損得を決めない読み方を学びます。
1. 3,000円の券は、自分にも3,000円?
株主優待は、株主へ商品、割引券、サービスなどを提供する制度です。配当の現金と違い、使える店、期限、利用条件があります。券面額3,000円でも、使う予定がなく、優待のために余計な買物をするなら、自分にとっての価値は小さくなり得ます。
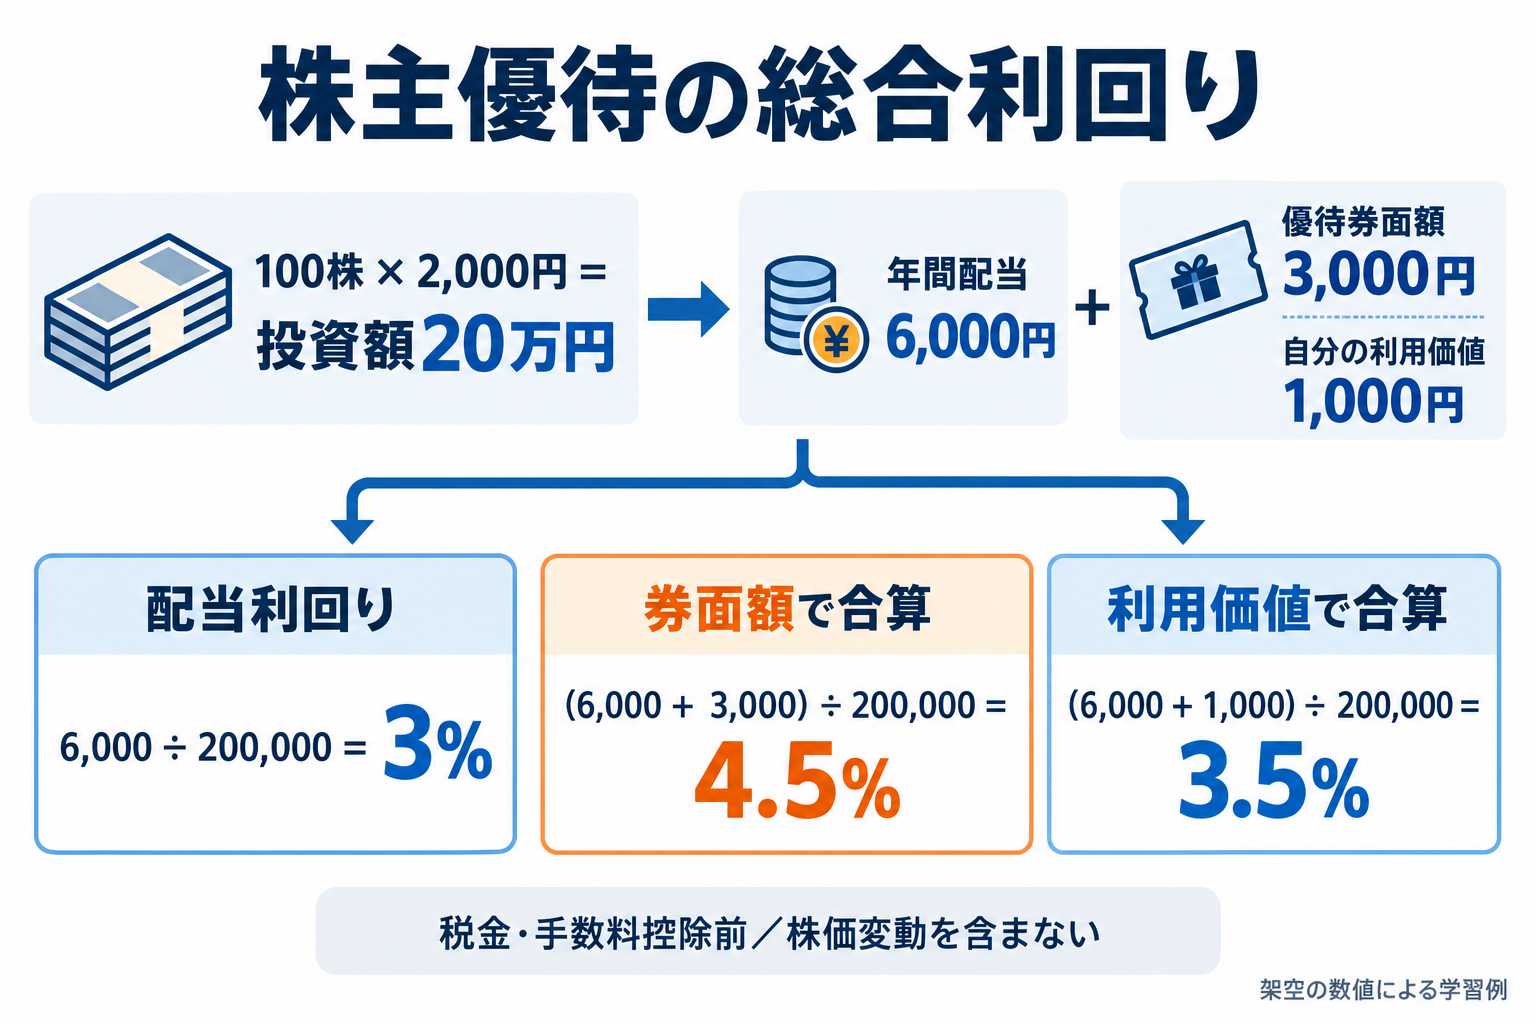
| 項目 | 金額・率 |
|---|---|
| 投資額 | 100株×2,000円=20万円 |
| 年間配当 | 6,000円 |
| 優待の券面額 | 3,000円 |
| 自分の利用価値 | 1,000円 |
| 配当利回り | 3% |
| 券面で合算した総合利回り | 4.5% |
| 利用価値で合算した総合利回り | 3.5% |
総合利回りという数字は、優待をどう評価するかで変わります。年間の便益を取得費用で割った学習指標で、株価変動を含む総投資収益率ではありません。税や手数料を引いた手取り利回りとも違います。
2. 優待条件は、株数だけではない
| 確認項目 | なぜ必要? |
|---|---|
| 基準日 | いつ株主名簿へ記録される必要があるか |
| 必要株数 | 100株・200株・500株などで内容が変わる |
| 保有期間 | 継続1年・3年等の条件がある |
| 継続の判定 | 株主番号と名簿記録の条件を確認 |
| 申込・有効期限 | 受取後も手続や期限がある |
| 通常か特別か | 毎年続くとは限らない |
基準日当日に買えばよいと単純には言えません。証券取引の受渡し、権利付き最終日なども確認が必要です。売却して買い直した場合に継続保有として認められるかも企業の条件によります。日付を自己判断で補わず、企業の案内と利用する証券会社の情報を確認しましょう。
3. 企業実例:KDDIは200株と保有期間
| 条件 | 内容 |
|---|---|
| 必要株数 | 200株以上 |
| 1年以上5年未満 | 2,000円相当 |
| 5年以上 | 3,000円相当 |
| 選択肢 | Pontaポイント、ローソン/成城石井商品、寄付など |
| 2026年分の申込 | 2026年8月31日終了 |
KDDIは株数に加えて保有期間を条件にしています。2026年9月に新しく買っても、この2026年3月31日基準の優待を遡って受け取れるわけではありません。上表は終了した2026年分の制度を説明するもので、翌年の実施や条件を保証しません。
一次資料:KDDI:個人投資家向け株主優待情報。確認日:2026年9月15日。
4. 企業実例:OLCの通常・長期・特別を分ける
| 区分 | 条件の要点 | 内容 |
|---|---|---|
| 通常優待 | 500株以上 | 年間1枚から・株数に応じ増加 |
| 長期保有優待 | 100株以上、継続3年以上等 | 年間1枚追加・初回2026年12月 |
| 2026年特別優待 | 2026年9月30日、100株以上 | 1枚・2026年12月発送予定 |
2026年の特別優待は通常優待とは別です。100株で2026年の特別券を受け取る条件を見て、『通常も毎年100株で1枚』と解釈してはいけません。特別券の有効期限は2027年8月31日です。長期優待にも継続保有等の条件があるため、公式FAQで詳細を確認します。
500株の通常優待は年間1枚であり、3月と9月の両方で1枚ずつ、年間2枚という意味ではありません。区分と年間の合計を一覧で確認すると誤解を防げます。
一次資料:オリエンタルランド:株主優待FAQ・通常/長期/2026年特別。確認日:2026年9月15日。
5. 企業にもコストがあり、公平性も論点
優待は商品を試してもらう、個人株主を増やす、長期保有を促すなどの目的で設計されます。企業には商品の原価、発送、運営などの負担があります。券面額がそのまま企業の費用とは限りませんが、優待を無料の価値創造と考えることもできません。
| 会社 | 配当 | 自分の優待価値 | 合計便益 |
|---|---|---|---|
| A:優待あり | 6,000円 | 1,000円 | 7,000円・3.5% |
| B:優待なし | 8,000円 | 0円 | 8,000円・4% |
この条件では優待なしのBの方が便益は大きいですが、これだけで投資先を決めるものではありません。株価変動、利益、財務、将来配当も違います。会社によっては利用できる地域や株数により、株主間で恩恵が異なることも公平性の論点です。
優待廃止や変更の可能性もあります。優待がなくなってもその会社を保有したいか、利用のために予定外の支出をしていないかを考えます。券を使った額ではなく、もともと必要だった支出をどれくらい減らせたかを見れば、自分の利用価値を過大にしにくくなります。
本文の税・手数料前の架空例で、券面額ではなく自分の利用価値を使います。
6. 自分の利用価値を、控えめに見積もる
毎年必要な食料を優待で受け取るなら、その分の予定支出を減らせる可能性があります。一方で普段行かない施設の券なら、交通費や宿泊費、追加購入まで考える必要があります。額面の大きさだけで便益を決めないようにしましょう。
利用価値は人によって違います。家族構成、居住地、利用頻度、有効期限の前に使えるかを考えます。優待を売れることが保証されるわけでもなく、譲渡や利用の規約もあります。券面額を現金と同じ確実な価値として扱わないことが大切です。
必要株数を増やすと優待が増える制度でも、増額が投資額に比例するとは限りません。100株から500株へ投資額が5倍になっても、優待価値が5倍になるとは限らないため、追加購入部分の便益と価格変動リスクを分けて考えます。
配当2、実際に利用できる優待価値1があっても、株価が15下がる場合を考えます。
7. 練習問題
問1
| 条件・項目 | 数値・内容 |
|---|---|
| 投資額 | 20万円 |
| 年間配当 | 6,000円 |
| 優待券面/自分の利用価値 | 3,000/1,000円 |
| 条件 | 税・手数料前、株価変動を除く |
券面と利用価値で総合利回りを計算しよう。
答えと考え方
券面:(6,000+3,000)÷200,000=4.5%。利用価値:(6,000+1,000)÷200,000=3.5%。
問2
| 条件・項目 | 数値・内容 |
|---|---|
| 必要株数 | 200株以上 |
| 必要保有期間 | 継続1年以上 |
| 自分の状態 | 200株、継続6か月 |
| 条件 | 例外措置なしの架空制度 |
株数を満たすだけで対象になる?
答えと考え方
いいえ。継続保有期間を満たしていません。株数と保有期間の両方が必要です。
問3
| 条件・項目 | 数値・内容 |
|---|---|
| 通常優待 | 500株以上・年間1枚 |
| 今年だけの特別優待 | 100株以上・1枚 |
| 自分の保有 | 100株 |
| 翌年 | 特別優待の発表なし |
翌年も毎年1枚と見込んでよい?
答えと考え方
いいえ。今年の特別制度は通常制度とは別で、翌年継続は不明です。100株は通常の500株条件も満たしません。
8. まとめ
優待は券面額と自分の利用価値を分けます。株数・保有期間・基準日・申込期限を確認し、通常/長期/特別を混同しないようにしましょう。配当と合わせた数字だけでなく、会社の稼ぐ力と制度変更リスクも読みます。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。