
配当と配当政策
配当利回り・配当性向・DOEを分け、増配の持続性と配当政策を企業実例で読む。
配当利回り・配当性向・DOEを分け、増配の持続性と配当政策を企業実例で読む。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月15日
この講義で考えること
一株当たりの配当が同じでも、買った価格や会社の利益が違えば受け止め方は変わります。配当額、配当利回り、配当性向を分けるところから始めます。企業の還元方針と利益の持続性を確認し、最後に将来の配当を株式価値へつなぎます。
1. 配当60円でも、3つの見え方がある
同じ年間配当60円でも、株価に対する割合、利益に対する割合、自己資本に対する割合では意味が違います。配当利回りは買値と配当の関係、配当性向は利益配分、DOEは自己資本に対する配当の水準を見る指標です。
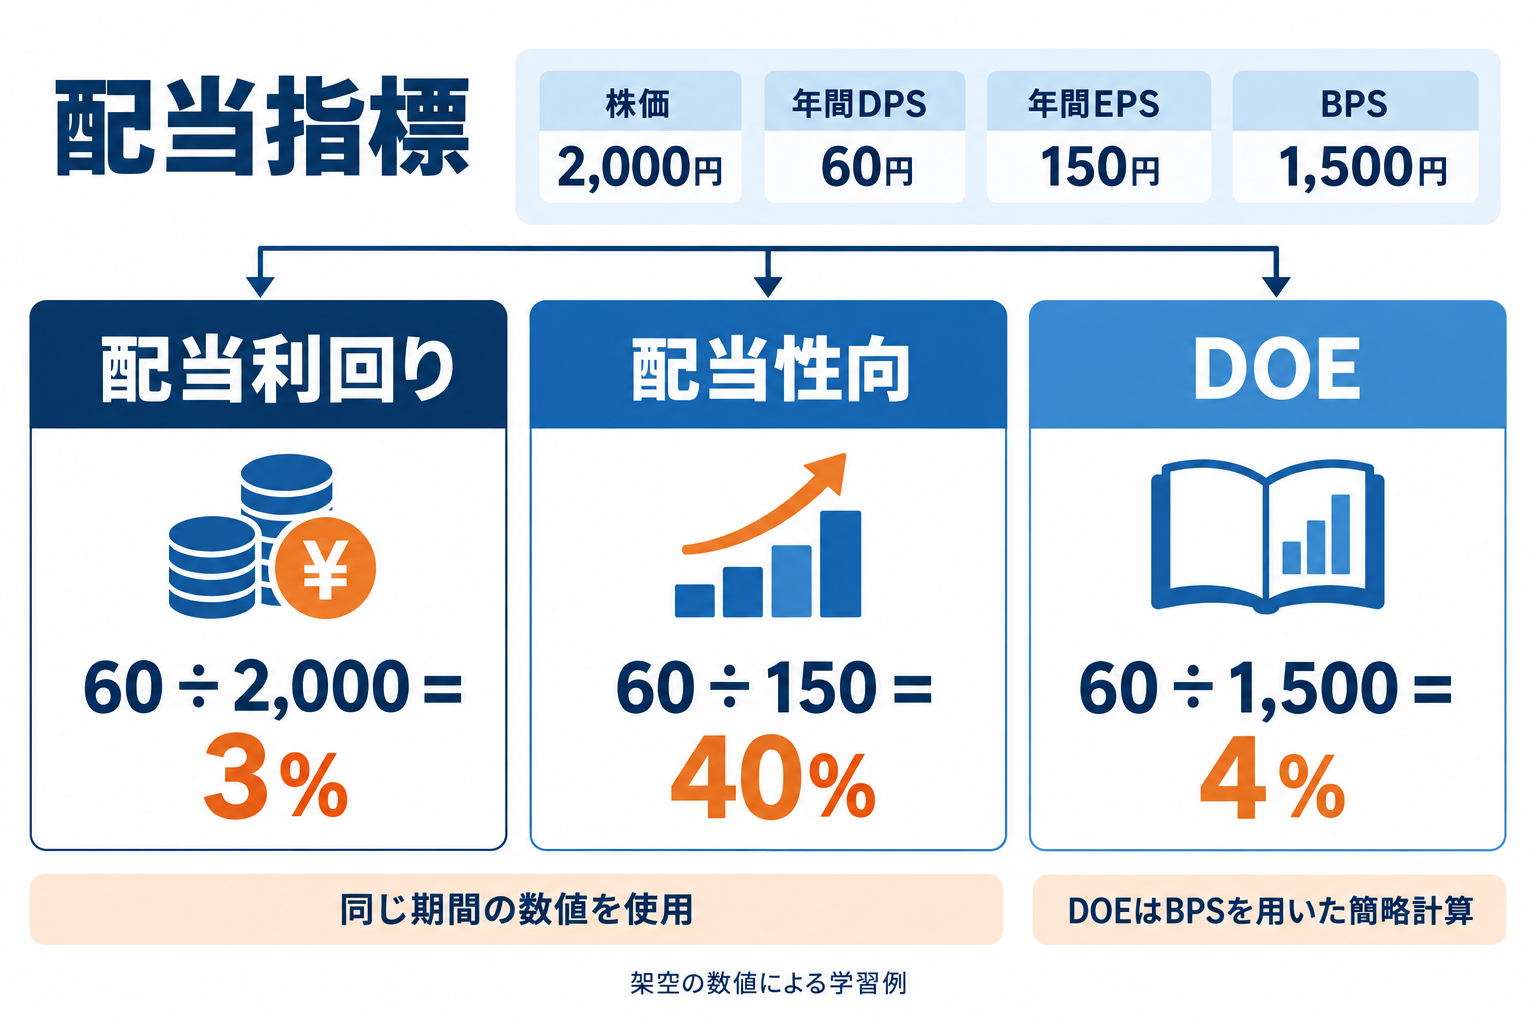
| 指標 | 計算 | 意味 |
|---|---|---|
| 配当利回り | DPS60÷株価2,000=3% | 価格に対する配当 |
| 配当性向 | DPS60÷EPS150=40% | 利益のうち配当へ |
| DOE簡略値 | DPS60÷BPS1,500=4% | 自己資本に対する配当 |
DPSは1株当たり配当、EPSは1株当たり利益、BPSは1株当たり自己資本です。DOEの基本は年間配当総額÷平均自己資本で、この例は株式数とBPSが一定として1株計算へ簡略化しています。期末BPSだけを使った値と会社公表DOEは一致しない場合があります。
利益100のうち30を配当したとき、純資産内に留保される利益は70です。これは現金が70残ることを直接示す図ではありません。
2. 高い配当性向は、必ず良いこと?
| 項目 | A年 | B年 |
|---|---|---|
| EPS | 150 | 75 |
| DPS | 60 | 60 |
| 配当性向 | 40% | 80% |
配当が増えていなくても、利益が半分になると配当性向は倍になります。高配当性向は株主へ多く配る姿勢を示す面がある一方、利益が落ちた結果かもしれません。利益がゼロや赤字なら、通常の配当性向が有用な指標にならない場合もあります。
配当は現金で払うので、EPSだけでなく営業CF、設備投資、返済、手元資金も確認します。資産売却や借入で当期配当を維持できても、同じ方法をずっと続けられるとは限りません。成長投資を削って配当する場合の将来利益への影響も論点です。
本文のEPS150円と75円を、同じ年間配当60円で比べます。
3. 企業実例:KDDIの安定増配方針
| 年度 | 年間DPS | 性質 |
|---|---|---|
| 2025年3月期 | 72.5 | 分割前145円を調整した実績 |
| 2026年3月期 | 80 | 実績 |
| 2027年3月期 | 84 | 予想 |
KDDIは配当性向40%超を掲げ、安定的な増配を目指す方針です。2027年3月期の84円は2026年3月期80円に対して5%増の予想。『安定増配を目指す』ことと将来配当が保証されることは違います。
2025年4月1日に1株を2株へ分割したため、前年の145円をそのまま80円と比較すると誤って減配と読んでしまいます。分割後ベース72.5円へそろえることが必要です。
一次資料:KDDI:配当情報・株式分割を反映した配当推移。確認日:2026年9月15日。
本文のKDDIの配当を、2025年4月の1:2分割後の株数へ統一して描きます。
4. 企業実例:任天堂は予想利益との関係を見る
| 項目 | 会社予想 |
|---|---|
| 年間DPS | 162円 |
| 年間EPS | 268.90円 |
| この2値の単純な比率 | 162÷268.90=約60.2% |
任天堂の同一年度予想DPSとEPSを組み合わせると、予想配当性向の簡便計算は約60.2%です。これは予想値による計算で、通期実績や確定配当ではありません。KDDIとは決算年度をそろえていますが、各社の配当方針は同じではありません。
一次資料:任天堂:2027年3月期第1四半期短信・通期配当と利益予想。確認日:2026年9月15日。
両社の配当利回りを比較するには、同じ日付の株価も必要です。上の会社公表DPSだけから『どちらの利回りが高い』とは言えません。実際の利回りを比較するときは、同じ日付の株価を追加し、配当の年度・実績と予想の区分をそろえます。
5. 配当政策と、配当割引モデル
| 考え方 | 強みと注意点 |
|---|---|
| 配当性向目標 | 利益と連動。利益減少で配当も動き得る |
| DOE目標 | 資本を基準に安定化。CF負担は別途確認 |
| 累進配当方針 | 原則維持・増配を目指す。保証ではない |
| 特別配当 | 一時的な還元。通常配当と分ける |
架空例:100円÷(8%−2%)=1,666.67円
この式は配当が一定率で永久に成長し、keが成長率より大きいという強い仮定を置きます。来期配当100円を使い、当期配当と混同しません。成長率がkeに近づくと価値が極端に大きくなるため、安易な成長仮定は危険です。これは上の企業の目標株価ではありません。
配当が支払われると会社から現金が流出します。株主は現金を受け取りますが、それだけで全体の富が無償に増えるわけではありません。権利落ちの株価は市場環境などでも動くため、配当額と完全に同額下がると保証することもできません。
来期配当100円を固定し、永久に続く成長率だけを動かす学習用の模型です。
6. 実績利回りと予想利回りを表示し分ける
前年の確定DPSを今日の株価で割る実績ベースの利回りと、来期予想DPSを今日の株価で割る予想利回りは別です。どちらにも株価の日付と配当年度を付けます。予想配当が変更されれば、株価が同じでも予想利回りは変わります。
利回りが上がった理由が株価の下落なら、市場が業績や減配のリスクを懸念している可能性もあります。高利回りを『割安の証明』とせず、配当の裏付けとなる利益、現金、投資負担を調べます。株価下落の損失も配当だけでは消えません。
配当と自己株式取得を合わせた還元もあります。ただし取得枠の発表と実際の買付額は違います。配当性向、総還元性向、DOEなどを取り違えず、会社の計算定義を確認すると、企業間比較の誤りを減らせます。
7. 練習問題
問1
| 条件・項目 | 数値・内容 |
|---|---|
| 株価 | 2,400円 |
| 年間DPS | 72円 |
| 同年度EPS | 180円 |
配当利回りと配当性向は?
答えと考え方
利回り72÷2,400=3%。配当性向72÷180=40%。分母が違うので別々に計算します。
問2
| 条件・項目 | 数値・内容 |
|---|---|
| 前年EPS/DPS | 150/60円 |
| 当年EPS/DPS | 75/60円 |
| 年度・株式数 | 比較可能 |
配当性向の上昇は増配によるもの?
答えと考え方
いいえ。40%から80%へ上がりますがDPSは60円のまま。EPS半減が原因です。
問3
| 条件・項目 | 数値・内容 |
|---|---|
| 来期DPS | 100円 |
| 株主資本コスト | 8% |
| 永久成長率 | 2% |
| モデル | 一定成長DDM |
模型の1株価値は?
答えと考え方
100÷(0.08−0.02)=1,666.67円。ke>成長率、一定の永久成長などの仮定が必要で、実際の株価を保証しません。
8. まとめ
配当利回り・配当性向・DOEは分母が違います。実績と予想、通常と特別配当、株式分割の調整を確認します。配当方針だけでなく、利益・投資・CFから持続性も読みましょう。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。