
NPVとIRRの使い分け
投資が生む価値を金額と利回りで測り、規模の違う案件を正しく比較する。
投資が生む価値を金額と利回りで測り、規模の違う案件を正しく比較する。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月15日
この講義で考えること
同じ総額を回収する投資でも、早く受け取れる方が資金を使いやすくなります。まず支出と回収を時点別に並べ、現在価値へ直します。そこからNPVとIRRを求め、規模やCFの形によって二つの指標の評価が分かれる理由を説明します。
1. 利益率ではなく、現金の時点を並べる
今日100万円を投資し、1年後期末に110万円が戻る案件を考えます。差額10万円だけでは、要求収益を満たすか分かりません。資本コスト8%なら110万円の現在価値は101.85万円。初期投資を引いた1.85万円がNPV(正味現在価値)です。
IRR=NPVをゼロにする割引率
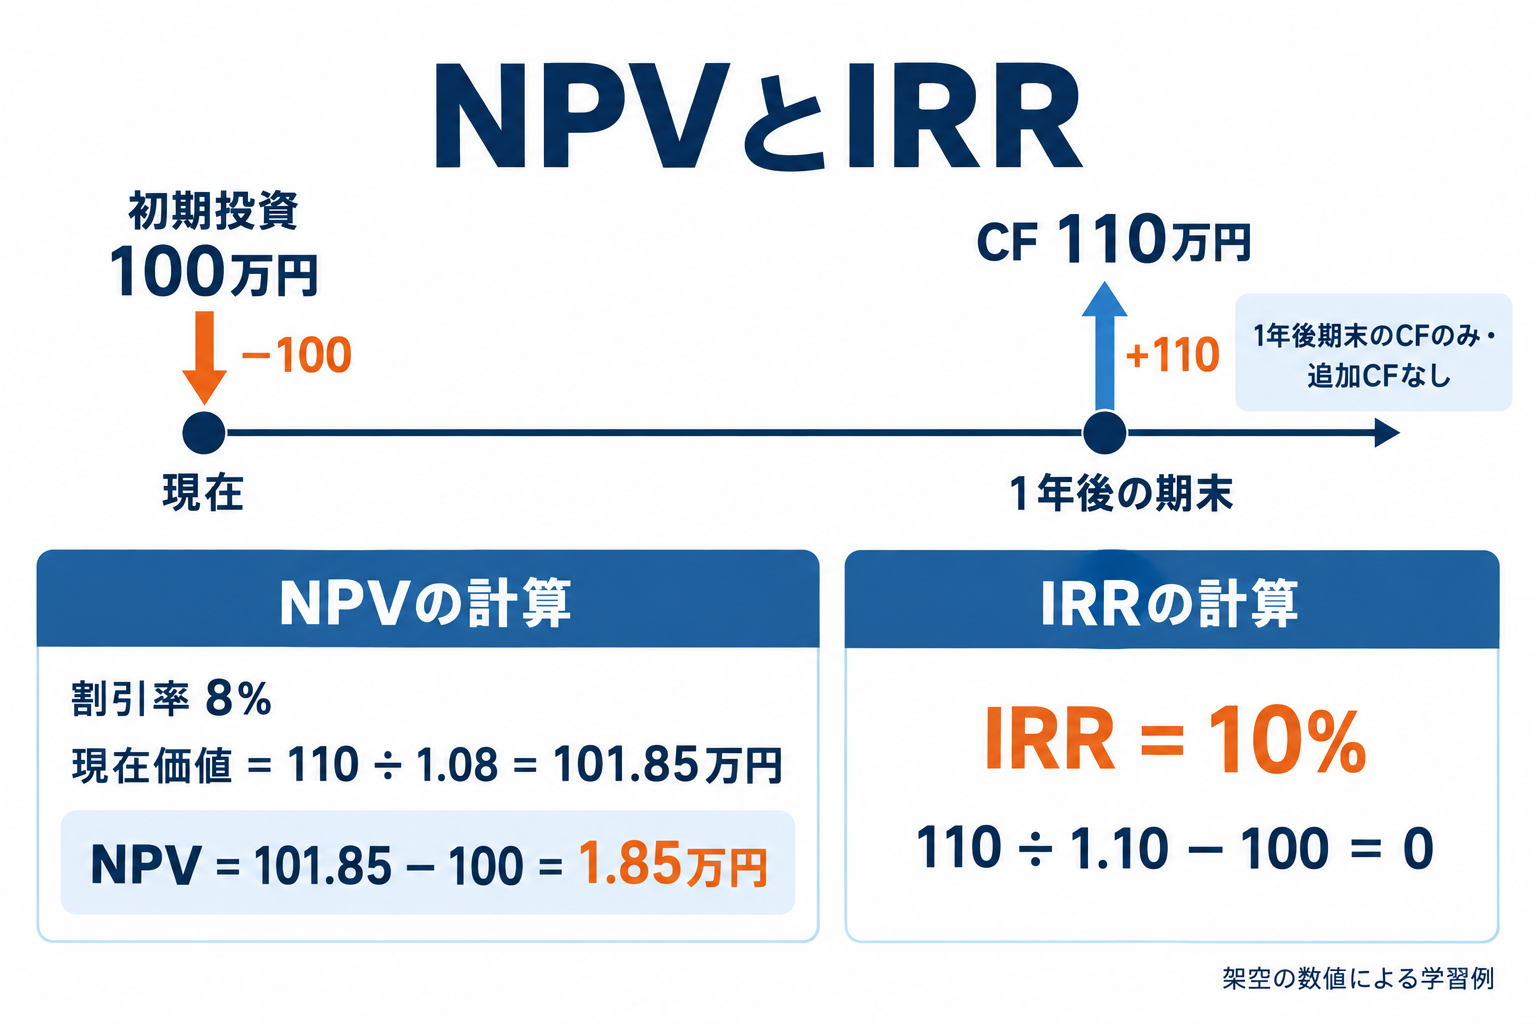
この案件のIRRは10%です。110÷1.10−100=0だからです。NPVは『要求収益を超えていくら価値を作るか』、IRRは『このCFの形に対応する利回りは何%か』を見ます。
2. 2年のCFは、それぞれ割り引く
| 時点 | CF | 現在価値 |
|---|---|---|
| 現在 | −100 | −100 |
| 1年後期末 | 60 | 60÷1.10=54.55 |
| 2年後期末 | 60 | 60÷1.10²=49.59 |
| 合計NPV | — | +4.13 |
計算は途中で丸めず、60÷1.10+60÷1.10²−100=4.1322…万円を最後に4.13万円へ丸めます。表示済みの54.55と49.59だけを足すと4.14になるため、丸めの差にも注意してください。
NPVがプラスなら、このCF予想と割引率の前提では要求を上回ります。予想が外れない保証ではありません。維持投資、運転資本、税、処分費用、残存価値などが抜けていれば、計算自体が正しくても評価は過大になります。
各年末60万円を二回受け取る本文の指定例です。矢印はその時点の現金の向きを示します。
3. IRRが高い案件が、常に良い?
| 案件 | 初期投資 | 期末CF | IRR | NPV |
|---|---|---|---|---|
| A | 100 | 140 | 40% | 29.63 |
| B | 1,000 | 1,250 | 25% | 157.41 |
AのIRRは高いですが、BのNPVの方が大きくなります。どちらか一つしか選べず、資金制約がなく、同じリスク・期間で比較するなら、価値の増加が大きいBを選ぶのがNPVの考え方です。IRRは率なので規模の違いを取り落とします。
両方に投資できる独立案件なら、両方のNPVがプラスであることを確認し、それぞれ検討します。資金に上限がある場合には案件の組合せや分割可否も論点で、単純に最大NPVの1件を選べば必ず最適とは限りません。条件を言葉で明示して比較しましょう。
割引率8%、1年後にA140・B1,250万円を回収する本文の例です。
1年後120の受取を各割引率で現在へ戻し、初期支出100を引きます。要求収益率の位置でNPVを読めば採否を判断できます。
4. 企業実例:KDDIの成長投資を評価するなら
KDDIの2026年5月公表の中期経営戦略は、2027〜2029年3月期の3年間で成長投資1兆円を掲げています。公表された投資枠は企業実例として読めますが、この資料だけでは各案件の年別CFや割引率が分からないため、実際のNPVやIRRを算定できません。
| 情報 | この資料での扱い |
|---|---|
| 成長投資枠 | 3年間で1兆円・会社の計画 |
| 個別案件の初期支出・時点 | 案件ごとの追加資料が必要 |
| 個別案件の年別CF・残存価値 | 案件ごとの追加資料が必要 |
| 各案件の適切な割引率 | 案件ごとの追加資料が必要 |
| 実際のNPV・IRR | 算定しない |
実際に評価するなら、設備や事業への追加投資が生む増分CFを並べます。すでに支出済みで取り戻せない費用、他の事業への影響、更新投資、税、撤退費用も整理します。上の架空案件をKDDIの実際の投資成果として紹介してはいけません。
一次資料:KDDI:中期経営戦略・成長投資計画。確認日:2026年9月15日。
5. IRRが複数出ることもある
| 時点 | CF |
|---|---|
| 現在 | −100 |
| 1年後 | +230 |
| 2年後 | −132 |
r=10%でも20%でも、NPV=0
符号がマイナス、プラス、マイナスと変わるため、この例ではIRRが2つあります。10%と20%のどちらを選ぶかを率だけで決められません。実際に必要な資本コストでNPVを直接計算する方が判断しやすくなります。
NPVとIRRの順位は、回収の時期や投資規模で食い違うこともあります。IRRは説明に便利ですが、価値の金額、資金制約、期間、リスクも確認します。実務の計算では年次だけでなく実際の日付を考える場合があり、同じ期間の前提で比較することが重要です。
現在100支出、1年後230収入、2年後132支出という本文の例です。
6. 黒字の案件と、NPVが正の案件は違う
会計利益には減価償却などがあり、初期投資の現金支出とは時点が違います。年間利益が黒字でも、その利益を得るための初期投資が大きすぎればNPVが負になることがあります。利益をそのままCFとして使わないことが重要です。
案件評価は、その投資を実施した場合と実施しない場合の差額に注目します。既存事業の売上を奪う効果や、追加の人員・在庫、撤去費なども含めます。すでに払って取り戻せない費用を、これからの選択で発生する支出と混同しないようにします。
基本式の率とCFを対応させます。事業CFならWACC、株主CFなら株主資本コストです。借入による調達額を案件の営業収入へ足したり、事業CFから利息を引いた上でWACCを使ったりすると、事業と資金調達の範囲がずれます。
7. 練習問題
問1
| 条件・項目 | 数値・内容 |
|---|---|
| 初期投資 | 100万円 |
| 1年後期末CF | 120万円 |
| 割引率 | 10% |
| その他のCF | なし |
NPVとIRRは?
答えと考え方
NPV=120÷1.10−100=9.09万円。IRR=120÷100−1=20%。
問2
| 条件・項目 | 数値・内容 |
|---|---|
| A:初期投資/1年後CF | 100/140万円 |
| B:初期投資/1年後CF | 1,000/1,250万円 |
| 共通割引率 | 8% |
| 条件 | 同じリスク・1件のみ選択・資金制約なし |
IRR最大とNPV最大は、それぞれどちら?
答えと考え方
IRRはAの40%が最大。NPVはBの157.41万円が最大(Aは29.63万円)。価値増加を最大化する条件ではBです。
問3
| 条件・項目 | 数値・内容 |
|---|---|
| 現在/1年後/2年後CF | −100/+230/−132万円 |
| 候補割引率 | 10%と20% |
| NPV式 | −100+230/(1+r)−132/(1+r)² |
両候補でNPVを計算すると?
答えと考え方
10%では−100+209.0909−109.0909=0。20%では−100+191.6667−91.6667=0。IRRが複数あり、必要な資本コストでNPVを評価します。
8. まとめ
NPVは価値増加の金額、IRRはCFに対応する率です。規模や時期が違う案件では順位が食い違い、CFの符号が複数回変わるとIRRが複数出ることもあります。比較条件とCFの漏れを確認しましょう。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。