
FCFとは何か
営業利益からFCFFを作り、株主のFCFEと実際のCF計算書の簡便指標を区別する。
営業利益からFCFFを作り、株主のFCFEと実際のCF計算書の簡便指標を区別する。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月15日
この講義で考えること
利益が出ても、在庫や設備を増やすために現金を使えば、資金提供者へ渡せるお金は少なくなります。その残りを捉えるため、営業利益から税金、設備投資、運転資本へ順番に進みます。事業全体のCFと株主に帰属するCFを分けて組み立てましょう。
1. 利益ではなく、投資後に残る現金を見る
FCF(フリーキャッシュフロー)は、事業を維持・成長させるための投資などを考慮した後の資金を捉える考え方です。ただし『フリー』という名前だけで自由に全部配れる現金と決めてはいけません。FCFの定義は企業資料でもさまざまで、FCFFとFCFEを区別する必要があります。
| 指標 | 帰属先 | 対応する割引率 |
|---|---|---|
| FCFF | 株主と貸し手全体 | WACC |
| FCFE | 株主 | 株主資本コスト |
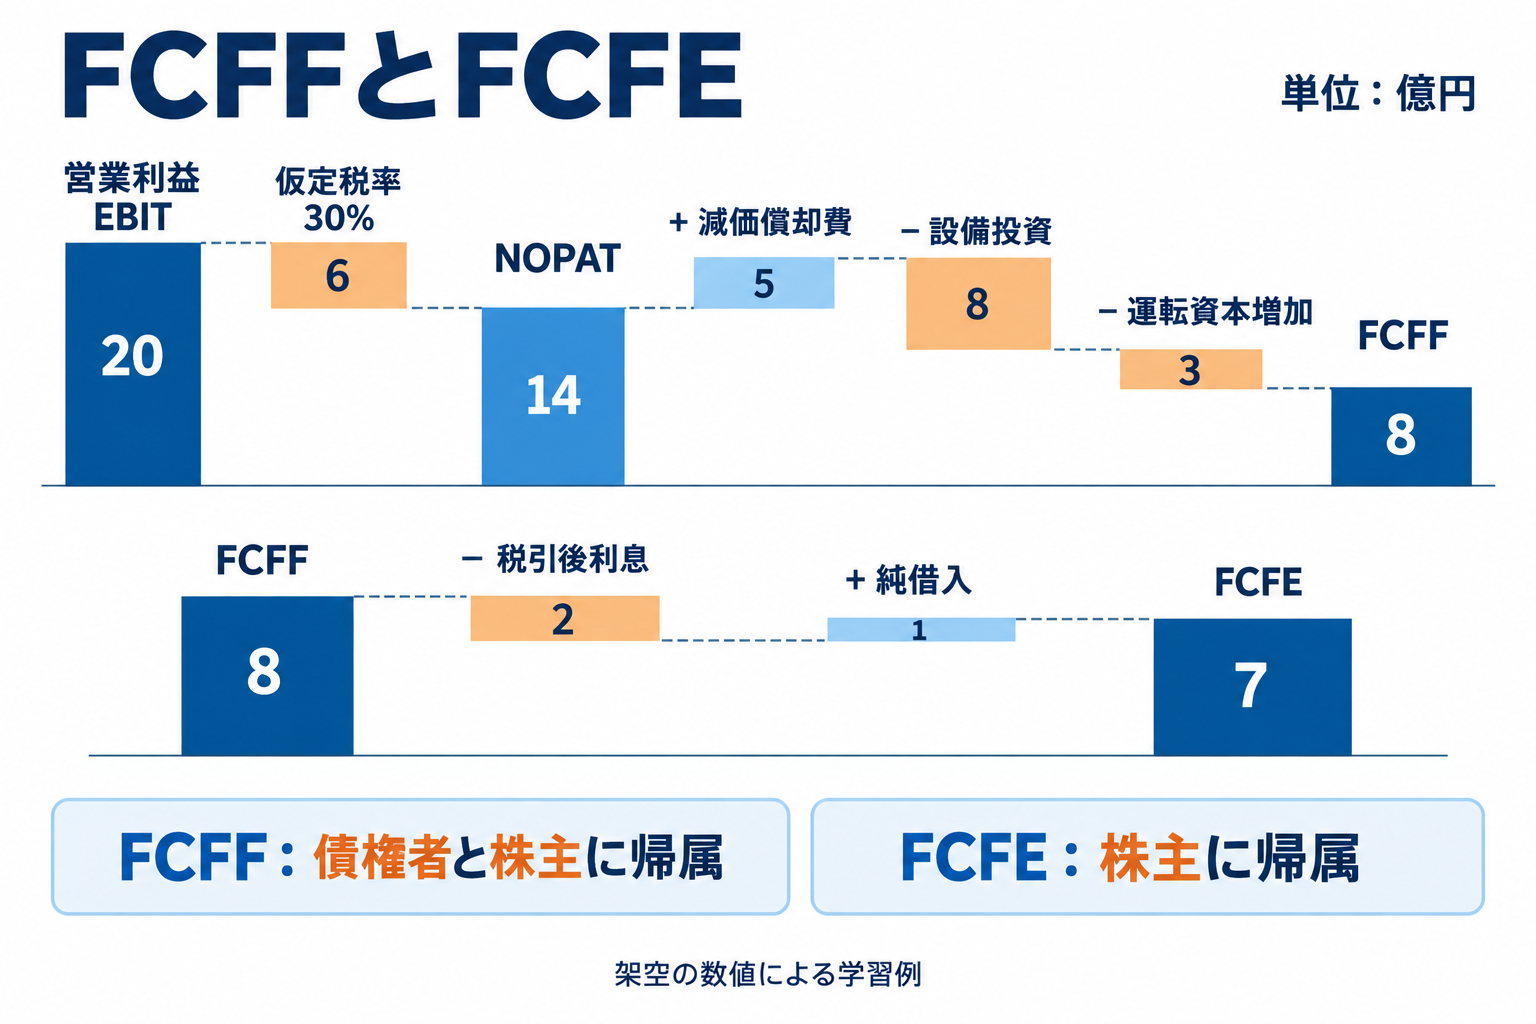
2. 営業利益20から、FCFF8まで追う
| 手順 | 調整 | 計算後 |
|---|---|---|
| 営業利益EBIT | 20 | 20 |
| 事業利益への税金 | −6 | NOPAT14 |
| 減価償却費 | +5 | 19 |
| 設備投資 | −8 | 11 |
| 運転資本の増加 | −3 | FCFF8 |
−設備投資−運転資本増加
減価償却費は利益の計算では費用ですが、この期間の現金支出そのものではないので足し戻します。設備投資は実際に使う現金なので引きます。償却を足しただけのEBITDAでは、設備を更新する現金の負担が残っています。
運転資本はここでは売上債権+棚卸資産−仕入債務などの営業上の資金とします。売掛金や在庫が増えると現金が事業に拘束され、増加分を引きます。買掛金の増加は支払の先送りであり、逆に運転資本増加を抑えます。現金・借入を同じ営業運転資本へ混ぜないようにしましょう。
本文の税率30%と、償却・投資・運転資本の条件を使います。
案件を実施する場合と実施しない場合の差額を使います。利益を現金へ直し、新たに拘束される資金を差し引きます。
3. FCFFから、株主に帰属するFCFEへ
純借入=新規借入−元本返済
| 項目 | 調整 |
|---|---|
| FCFF | 8 |
| 税引後利息 | −2 |
| 純借入 | +1 |
| FCFE | 7 |
貸し手への利息を税効果込みで差し引き、借入から返済を引いた純調達を加えると株主CFへ変換できます。元本返済が新規借入を上回れば純借入はマイナスです。借入でFCFEが増えても、事業の稼ぐ力が良くなったとは限りません。
FCFE7はそのまま当期の配当7を意味しません。現金を残す、自己株式を取得する、追加投資するなどの配分があります。複雑な金融収益や非営業資産、税の調整がある実際の会社では、上の簡略式へ何を含めたかを確認します。
貸し手への支払と純調達を、事業全体のCFへ反映します。
4. 企業実例:任天堂のCFを一覧で読む
| 項目 | 実績 |
|---|---|
| 営業CF | 289,789 |
| 減価償却費 | 15,854 |
| 売上債権の増減 | −74,786 |
| 棚卸資産の増減 | −27,591 |
| 仕入債務の増減 | +79,700 |
| 有形・無形固定資産取得支出 | −27,169 |
| 投資CF全体 | −210,054 |
営業CFから固定資産取得支出を引く簡便指標は289,789−27,169=262,620百万円(2,626.20億円)です。一方、営業CF+投資CFは79,735百万円。投資CFには定期預金や有価証券の移動もあるため、2つは同じ意味ではありません。
この簡便指標を正式なFCFFやFCFEと呼んではいけません。営業CFには利息・配当の受取、利息支払、実際の税金等が含まれており、事業と資金提供者の範囲を整える調整が必要です。
一次資料:任天堂:2026年3月期決算短信・連結CF計算書(資料11ページ)。確認日:2026年9月15日。
2026年8月6日の第1四半期短信にはCF計算書を作成していない旨の注記があります。したがって、ここでは確認できる最新の通期CFを使っています。年度実績を最新四半期の実績として紹介しません。
一次資料:任天堂:2027年3月期第1四半期決算短信・CFに関する注記。確認日:2026年9月15日。
任天堂2026年3月期の本文の公式CFから、二つの異なる差額を計算します。
5. FCFが減った理由を、分解する
| 項目 | A年 | B年 |
|---|---|---|
| NOPAT | 14 | 16 |
| 償却 | 5 | 5 |
| 設備投資 | 8 | 15 |
| 運転資本増加 | 3 | 4 |
| FCFF | 8 | 2 |
利益は14から16へ増えても、設備投資と運転資本の負担が増えてFCFFは8から2へ減ります。成長投資で将来のCFを増やすためなら、当期FCF減少だけで悪化と判断できません。逆に設備更新を削ってFCFを高く見せても、将来の競争力を損なう場合があります。
一時的な在庫削減や仕入債務の増加で現金が増えても、毎年繰り返せるとは限りません。維持投資と成長投資、季節性、回収・支払条件の変化を分けて読みます。DCFでは現在のFCFを永遠に横置きするのではなく、将来の再投資と成長の整合性を考えます。
償却は両年5で変わらず、NOPAT14→16、設備投資8→15、運転資本増加3→4の本文例です。
6. 運転資本の符号を、小さな取引で確認
100の売上を掛けで計上しても、まだ回収していなければ売掛金100が残ります。利益が増えても現金はまだ来ていないため、売掛金増加はCFを減らす方向です。翌期に回収すれば、売掛金が減り現金が増えます。
在庫を現金で仕入れてまだ売っていない時も、現金は先に出ています。逆に仕入れを掛けにして支払っていなければ、買掛金がその資金負担を一時的に支えます。運転資本の増加を引く式は、この資金の拘束を捉えています。
ただし実際のBS残高の前年差とCF計算書の増減額は、為替換算、連結範囲の変更、非現金取引等により一致しない場合があります。BSの差だけで現金の動きを断定せず、CFの注記と会社の定義を確認してください。
本文の掛売り100を、当期の売上と翌期の入金に分けます。単位は学習用の金額単位です。
7. 練習問題
問1
| 条件・項目 | 数値・内容 |
|---|---|
| 年間営業利益 | 30億円 |
| 税率 | 30% |
| 償却/設備投資 | 6/10億円 |
| 運転資本増加 | 2億円 |
FCFFを求めよう。
答えと考え方
NOPAT30×70%=21。FCFF=21+6−10−2=15億円。
問2
| 条件・項目 | 数値・内容 |
|---|---|
| FCFF | 15億円 |
| 税引後利息 | 3億円 |
| 新規借入/元本返済 | 5/7億円 |
FCFEはいくら?
答えと考え方
純借入5−7=−2。FCFE=15−3−2=10億円。
問3
| 条件・項目 | 数値・内容 |
|---|---|
| 営業CF | 100億円 |
| 固定資産取得支出 | 20億円 |
| 定期預金への純預入 | 50億円 |
| その他の投資CF | なし |
営業CF−固定資産取得支出と、営業CF+投資CFはそれぞれ?
答えと考え方
前者80億円、後者100−20−50=30億円。定期預金への移動で差が出ます。どちらも定義調整なしに正式なFCFFとは呼べません。
8. まとめ
FCFFは事業全体、FCFEは株主に対応します。利益から償却・投資・運転資本を調整し、定義を明示しましょう。実際のCF計算書を使う簡便指標と評価用FCFは分けて読む必要があります。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。