
WACCとは何か
市場価値の構成比で資金コストを加重平均し、借入を増やす時の落とし穴を理解する。
市場価値の構成比で資金コストを加重平均し、借入を増やす時の落とし穴を理解する。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月15日
この講義で考えること
事業に使うお金を、株主と銀行が異なる割合で出しているとします。それぞれの要求収益率を単純に足すのではなく、資金の割合で重みを付けるのがWACCです。計算を確認した後、比率に時価を使う理由と、借入を増やすだけでは安くならない理由を考えます。
1. 株主と貸し手、両方の要求をまとめる
事業は株主と貸し手から集めたお金を使います。株主が10%、貸し手が税引前3%を求めるとして、会社全体の資金コストは単純平均6.5%ではありません。誰から何割の資金を使うのかで重みを付け、負債の税効果も考えます。これが加重平均資本コスト、WACCです。
+D/(E+D)×kd×(1−税率)
E:株主資本の市場価値/D:有利子負債の市場価値
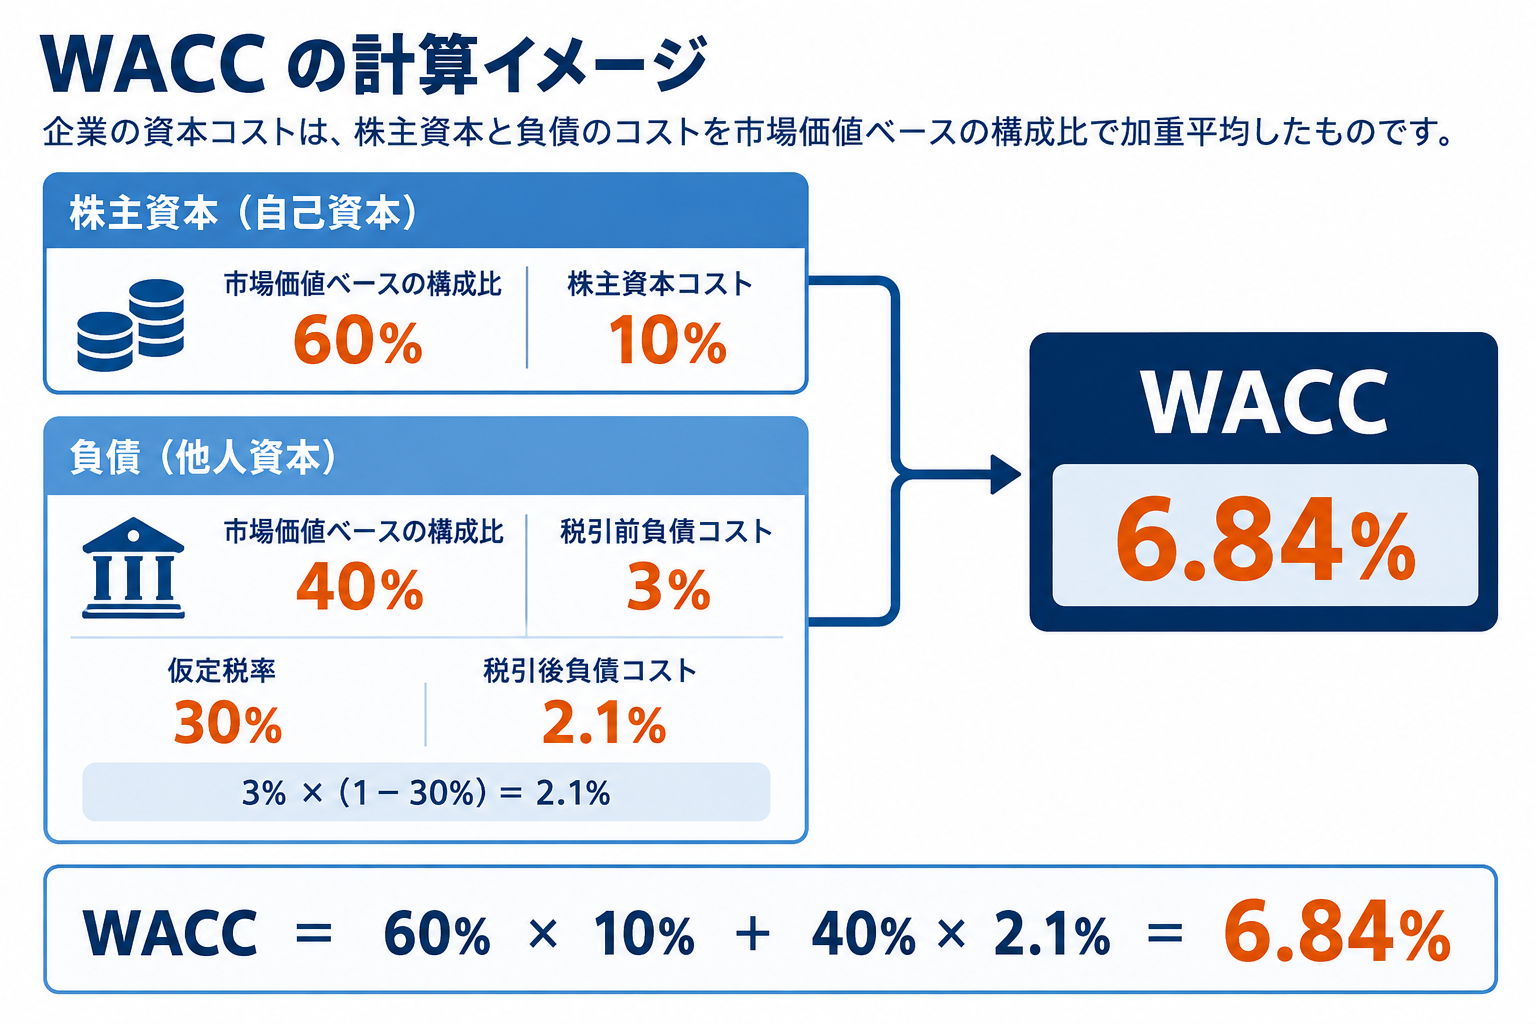
2. 図の6.84%を、寄与額で確かめる
| 資金 | 構成比 | 税引後の要求率 | 全体への寄与 |
|---|---|---|---|
| 株主 | 60% | 10% | 6.00ポイント |
| 有利子負債 | 40% | 3%×70%=2.1% | 0.84ポイント |
| 合計 | 100% | — | WACC6.84% |
全体100億円に対し、株主部分60億円の要求は6億円、負債部分40億円の税引後要求は0.84億円。合計6.84億円を100億円で割ると6.84%です。この金額表示は理解のための模型で、PLにWACC費用6.84億円を計上するわけではありません。
Eは原則として時価総額などの市場価値で、BSの純資産とは違います。Dも有利子負債であり、買掛金を含む負債合計をそのまま入れません。実務では負債市場価値を簿価で近似する場合がありますが、近似した理由と差が大きくないかを確認します。
本文のE60・D40・株主コスト10%・税引後負債コスト2.1%を使います。
株主資本比率80%、負債20%、Ke8%、Kd4%、税率30%。負債コストを税引後へ直します。
3. 簿価の自己資本比率を、そのまま使わない
| 評価基準 | E | D | E比率 |
|---|---|---|---|
| BSの簿価 | 40億円 | 60億円 | 40% |
| 市場価値の仮定 | 120億円 | 60億円 | 66.67% |
市場価値の仮定にke10%、税引後kd2%を当てると、66.67%×10%+33.33%×2%=約7.33%。簿価の40%と60%を使うと5.2%になり、同じ会社でも結果が大きくずれます。計算前に重みの定義を確認しましょう。
株価が動くたびに重みが動くため、評価時点の構成を使うか、将来の目標構成を使うかも論点です。大きな借入や増資を計画している会社で、現在の比率が永遠に続く前提を置くなら、その妥当性を考える必要があります。
本文の同一会社について、Eを簿価40と市場価値120のどちらで測るかを比べます。
4. 企業実例:KDDIのROICとWACCの方針
KDDIの2026年5月12日公表の中期経営戦略は、ROIC向上とWACC低減、ROICスプレッドの維持・向上を示しています。資本配分では純有利子負債/EBITDA2.0倍を目安に、2027〜2029年3月期の3年間で成長投資1兆円を掲げています。
| 項目 | 開示内容 |
|---|---|
| 資本効率 | ROIC向上・WACC低減 |
| 財務運営 | 純有利子負債/EBITDA2.0倍目安 |
| 成長投資 | 3年間で1兆円 |
| この教材での実際のWACC数値 | 算定していない |
『借入を活用する』ことと『WACCを下げる』ことは、返済余力や信用とのバランスで考えます。このページの6.84%は架空例であり、KDDIの公表WACCではありません。公表方針と教材の計算を混ぜないようにします。
一次資料:KDDI:中期経営戦略・資本配分とROIC/WACC(資料23〜28ページ)。確認日:2026年9月15日。
5. 借入を増やせば、無限に安くなる?
| 構成 | E比率 | D比率 | ke | kd税引前 | WACC |
|---|---|---|---|---|---|
| A | 60% | 40% | 10% | 3% | 6.84% |
| B | 40% | 60% | 14% | 6% | 8.12% |
Bでは借入の比率が高くても、株主の要求が14%、貸し手の要求が6%に上がり、WACCは40%×14%+60%×6%×70%=8.12%です。Aのkeとkdを固定したまま借入比率だけを増やす計算は、財務リスクの変化を見落とします。
WACCは案件のリスクにも合わせます。安定した国内通信事業の全社WACCを、リスクの違う海外の新規事業へ無条件に使うべきではありません。事業範囲、通貨、税、期間、資本構成の前提をそろえます。FCFFから利息を引いてさらにWACCを使うと、資金コストを二重に反映する恐れがあります。
Aはke10%・kd3%、Bはke14%・kd6%、税率はともに30%という本文の仮定です。
6. 事業の価値と、株主の価値を分ける
FCFFをWACCで割り引いて求めるのは、まず事業全体の価値です。そこから有利子負債などを調整し、非営業資産や現金の扱いを整えて株主価値へ進みます。事業価値をそのまま発行株式数で割ると、貸し手の取り分を残したまま1株価値を作ってしまいます。
現金をどう調整するかも定義次第です。営業に必要な現金と余剰現金、金融事業を含むかどうかなどを確認します。企業資料のEV、純有利子負債、投下資本が同じ範囲であるとは限りません。用語だけでなく計算式を見ましょう。
資本構成やリスクが大きく変わる将来を、固定のWACC一つで表せない場合もあります。この講義では一定の率を使う基本を学びますが、計算の簡便さと経済的な妥当性は別物です。前提が変われば率の見直しも必要です。
事業価値100億円、事業評価に含めない余剰現金10億円、有利子負債40億円の追加の架空例です。
7. 練習問題
問1
| 条件・項目 | 数値・内容 |
|---|---|
| 市場価値E/D | 50/50 |
| ke | 10% |
| kd税引前 | 4% |
| 税率 | 25%・税効果利用可 |
WACCを求めよう。
答えと考え方
50%×10%+50%×4%×75%=6.5%。
問2
| 条件・項目 | 数値・内容 |
|---|---|
| 市場価値E/D | 80/20 |
| ke | 9% |
| kd税引前 | 5% |
| 税率 | 20%・税効果利用可 |
負債の税引後コストとWACCは?
答えと考え方
負債コスト4%。WACC=80%×9%+20%×4%=8%。
問3
| 条件・項目 | 数値・内容 |
|---|---|
| 評価CF | 利息を引く前のFCFF |
| 対応率 | WACC |
| 追加処理案 | FCFFから利息も引く |
追加処理案は、そのままで整合的?
答えと考え方
いいえ。FCFFは株主と貸し手全体に対応し、WACCが資金コストを反映します。利息を引くなら株主CFへの変換と割引率の変更を含め、定義をそろえる必要があります。
8. まとめ
WACCは市場価値ベースの構成比を使った資金コストの平均です。負債の税効果、借入増加に伴うke・kdの変化、評価する事業のリスクを確認します。次回のFCFと、割引率の対応まで一組で覚えましょう。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。