
負債コストと節税効果
利息・債券利回り・信用リスクを区別し、税引後の負債コストを計算する。
利息・債券利回り・信用リスクを区別し、税引後の負債コストを計算する。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月15日
この講義で考えること
借入金利が4%なら、会社の税引後の負担も常に4%でしょうか。利息が課税所得の計算で控除される場合には、税金が減る効果があります。まず利益と税額を並べて確かめ、次に過去の利息実績と新しく調達する際のコストを区別します。
1. 利息4億円でも、税引後負担は違う
借入100億円に年間金利4%なら、利息は4億円です。企業がこの利息を税務上の費用として扱え、十分な課税所得があると仮定すると、税率30%の模型では税金が1.2億円軽くなり、税引後負担は2.8億円になります。これが利息による節税効果の基本です。
4%×(1−30%)=2.8%
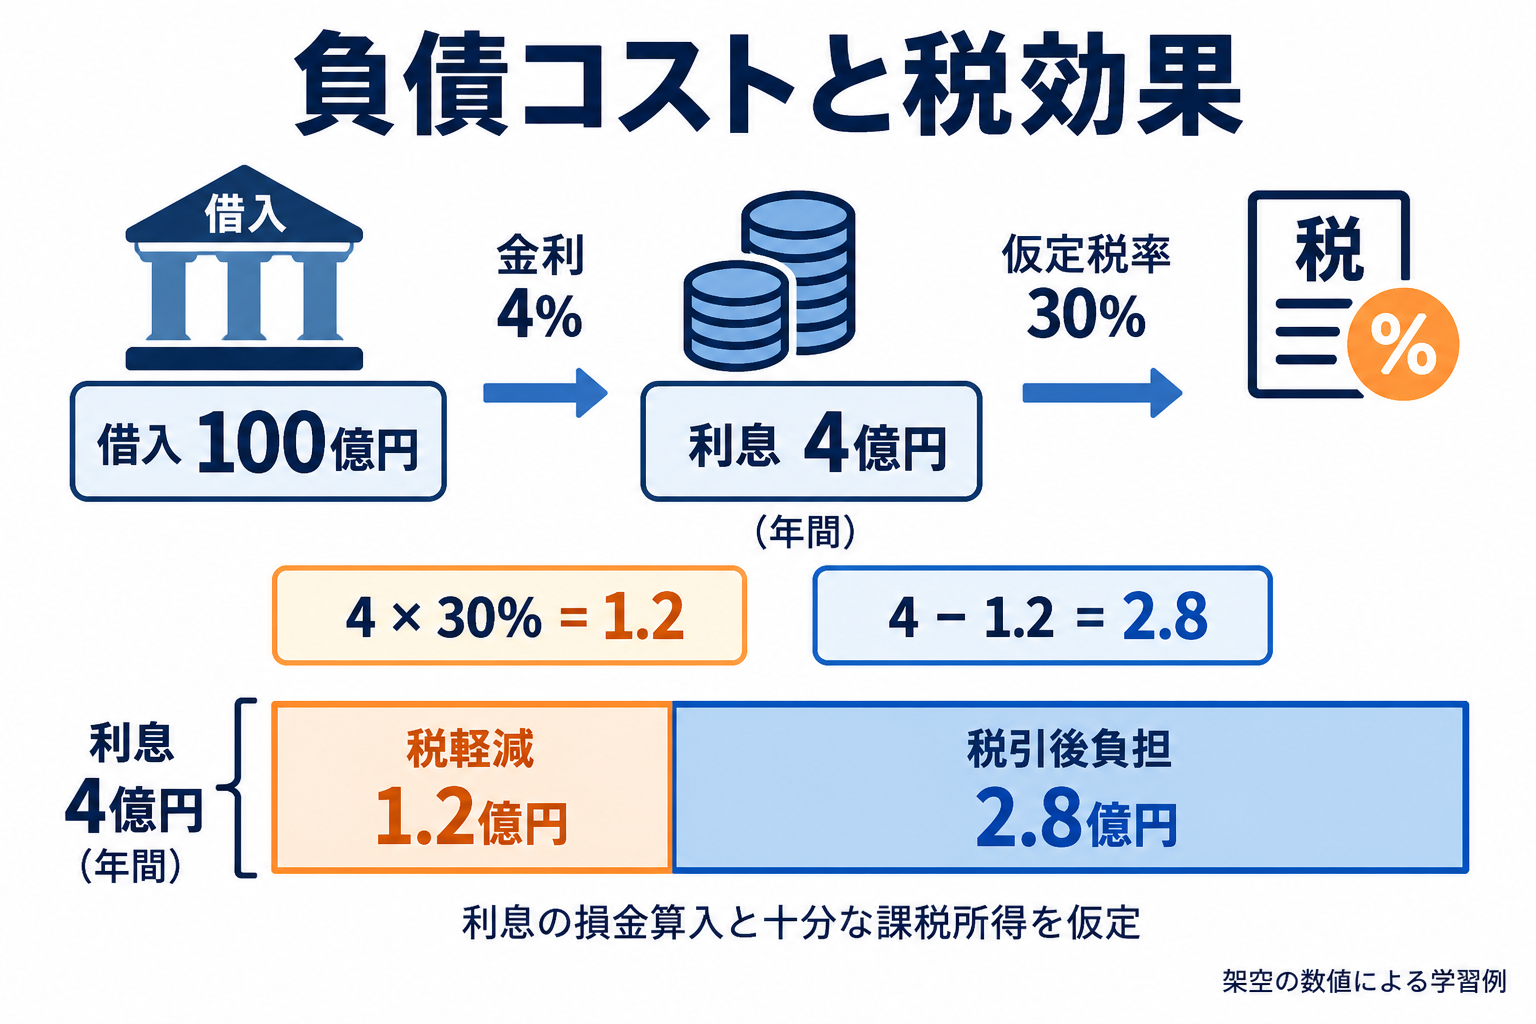
銀行へ払う利息が2.8億円になるわけではありません。支払額4億円と税軽減1.2億円を合わせた模型上の負担が2.8億円です。元本100億円を返さなくてよいという意味でもありません。
2. PLで税効果を一覧にして見る
| PLの簡略項目 | 借入なし | 借入あり |
|---|---|---|
| 営業利益 | 20 | 20 |
| 利息 | 0 | 4 |
| 税引前利益 | 20 | 16 |
| 税金 | 6 | 4.8 |
| 税引後利益 | 14 | 11.2 |
利息4億円の発生で、税金は6−4.8=1.2億円減り、税引後利益は14−11.2=2.8億円減ります。この一覧なら『支払う4』と『最終的に残る利益の減少2.8』を同時に追えます。利息以外の営業外損益・特別損益等は省いた学習例です。
赤字、損金算入の制限、繰越欠損金、課税の国・地域や時期の違いがある場合、同じ税効果をただちに得られるとは限りません。実績の実効税率を機械的に将来の税軽減率へ使わず、適用条件を確認します。個別の税務判断を行う教材ではありません。
利息を全額損金算入でき、十分な課税所得があり、税率30%を使う本文の例です。
利息が全額損金算入され、税効果を利用できる課税所得がある単純例です。
3. 表面利率と、新しく借りるコストは違う
| 購入価格 | 期末受取合計 | 1年の利回り |
|---|---|---|
| 100 | 103 | (103−100)÷100=3% |
| 98 | 103 | (103−98)÷98=5.10% |
| 102 | 103 | (103−102)÷102=0.98% |
表面利率は額面に対して3%のままですが、購入価格が違うと利回りが変わります。現在の負債コストを推計する時は、過去に決まったクーポンだけでなく、今の市場で同等の資金を調達する条件に注目します。上表は満期まで1年・追加CFなしなので単純式で求められます。
複数年の債券では途中の利息と満期の元本を現在価値に戻し、価格と一致する利回りを求めます。『利息÷価格』だけでは償還差益・差損を含みません。固定金利の借入と変動金利の借入でも、金利変化が支払額へ反映される速さは異なります。
額面100、1年後に103を受け取る本文の債券です。価格を変えて、利息だけでなく償還差損益も含めます。
4. 企業実例:KDDIの社債を見る
| 社債 | 発行日 | 額面総額 | 表面利率 | 償還日 |
|---|---|---|---|---|
| 第37回 | 2024年12月5日 | 900億円 | 0.959% | 2029年12月5日 |
| 第38回 | 2024年12月5日 | 400億円 | 1.071% | 2031年12月5日 |
| 第43回 | 2025年12月4日 | 600億円 | 2.257% | 2035年12月4日 |
第43回は600億円×2.257%=年間13.542億円の名目利息です。税率30%で税効果を全額利用できると仮定すれば、税引後相当は13.542×70%=9.4794億円。ただし30%は教材の仮定で、KDDIの実際の税軽減を算定したものではありません。
発行時期と満期が違うため、利率の差を会社の信用悪化だけで説明してはいけません。市場金利、期間、信用スプレッドなどの条件が違います。また発行時の表面利率と、2026年9月現在の市場利回りは同じとは限りません。
一次資料:KDDI:サステナビリティファイナンスの発行条件。確認日:2026年9月15日。
5. 信用リスクと返済余力も確認する
| 項目 | A社 | B社 |
|---|---|---|
| 基準金利 | 2% | 2% |
| 信用スプレッド | 1% | 3% |
| 税引前負債コスト | 3% | 5% |
貸し手は元利金を回収できないリスクに応じて上乗せを要求します。格付けや担保、順位、返済期間、財務制限条項なども条件に関係します。格付けが高くても返済が保証されるわけではありません。
借入を増やせば節税が増える面があっても、資金繰りが苦しくなり、貸し手と株主の両方が高い収益率を要求する可能性があります。節税額だけで借入を増やすのではなく、利益が減った時の利払い・元本返済も確認しましょう。
同じ通貨・期間の基準金利2%に、信用リスク等に対応する上乗せを加える架空例です。
6. 過去の平均金利を使う時の注意
支払利息を平均有利子負債で割る方法は、過去の利払いの負担を把握する入口です。ただし長期固定金利の契約が多い会社では、今後新しく借りる金利と違う場合があります。借入残高の期末値だけを分母に使うと、期中の増減によるゆがみも出ます。
利息にリース関連などを含めるなら、分母も対応する負債に合わせます。営業外費用全体をすべて支払利息とみなすのも誤りです。為替差損など利息以外の項目が含まれ得るため、損益計算書と注記を一覧で確認します。
過去の負担率、現在の限界調達コスト、将来の借入条件は目的が違います。どの値をWACCへ使ったのか明記し、満期と借換えの集中、変動金利の割合、返済余力まで確認することで、数字だけの比較から一歩進めます。
7. 練習問題
問1
| 条件・項目 | 数値・内容 |
|---|---|
| 借入額 | 200億円 |
| 年間金利 | 3% |
| 仮定税率 | 25% |
| 税効果 | 全額・同年に利用可能 |
年間利息、税軽減、税引後負担は?
答えと考え方
利息6億円、税軽減6×25%=1.5億円、税引後負担4.5億円。税引後負債コストは2.25%。
問2
| 条件・項目 | 数値・内容 |
|---|---|
| 1年債の購入価格 | 98 |
| 期末償還額 | 100 |
| 期末利息 | 3 |
| その他のCF | なし |
満期まで保有した1年利回りは?
答えと考え方
(100+3−98)÷98=約5.10%。表面利率3%とは違い、償還差益2も含みます。
問3
| 条件・項目 | 数値・内容 |
|---|---|
| 年間利息 | 4億円 |
| 課税所得 | なく、当年の税軽減もないと仮定 |
| 翌年以降 | この問題では評価しない |
当年だけを見て税引後負担を2.8億円としてよい?
答えと考え方
いいえ。この条件では当年の税軽減がないので負担は4億円。税率30%を無条件に掛けることはできません。
8. まとめ
負債コストは過去の利息率だけではありません。現在の調達条件と信用リスクを確認します。税引後コストkd×(1−税率)には税効果を利用できる前提が必要です。次回は株主と貸し手のコストをWACCへまとめます。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。