
CAPMとは何か
無リスク金利・市場リスクプレミアム・βを分け、株主資本コストを計算する。
無リスク金利・市場リスクプレミアム・βを分け、株主資本コストを計算する。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月15日
この講義で考えること
株主が求める収益率を、何の根拠もなく決めるわけにはいきません。CAPMでは、安全資産の利回りを土台に、市場のリスクを負うことへの上乗せを考えます。三つの入力を分けてから一つずつ動かし、推定値が変わる理由を説明します。
1. リスクに応じた上乗せを、3つに分ける
株主資本コストを考える代表的な模型がCAPM(資本資産価格モデル)です。まずリスクの小さい基準の収益率を置き、そのうえに株式市場のリスクを引き受ける対価を乗せます。会社が市場全体にどれくらい敏感かをβで調整します。
市場リスクプレミアム=市場期待収益率−Rf
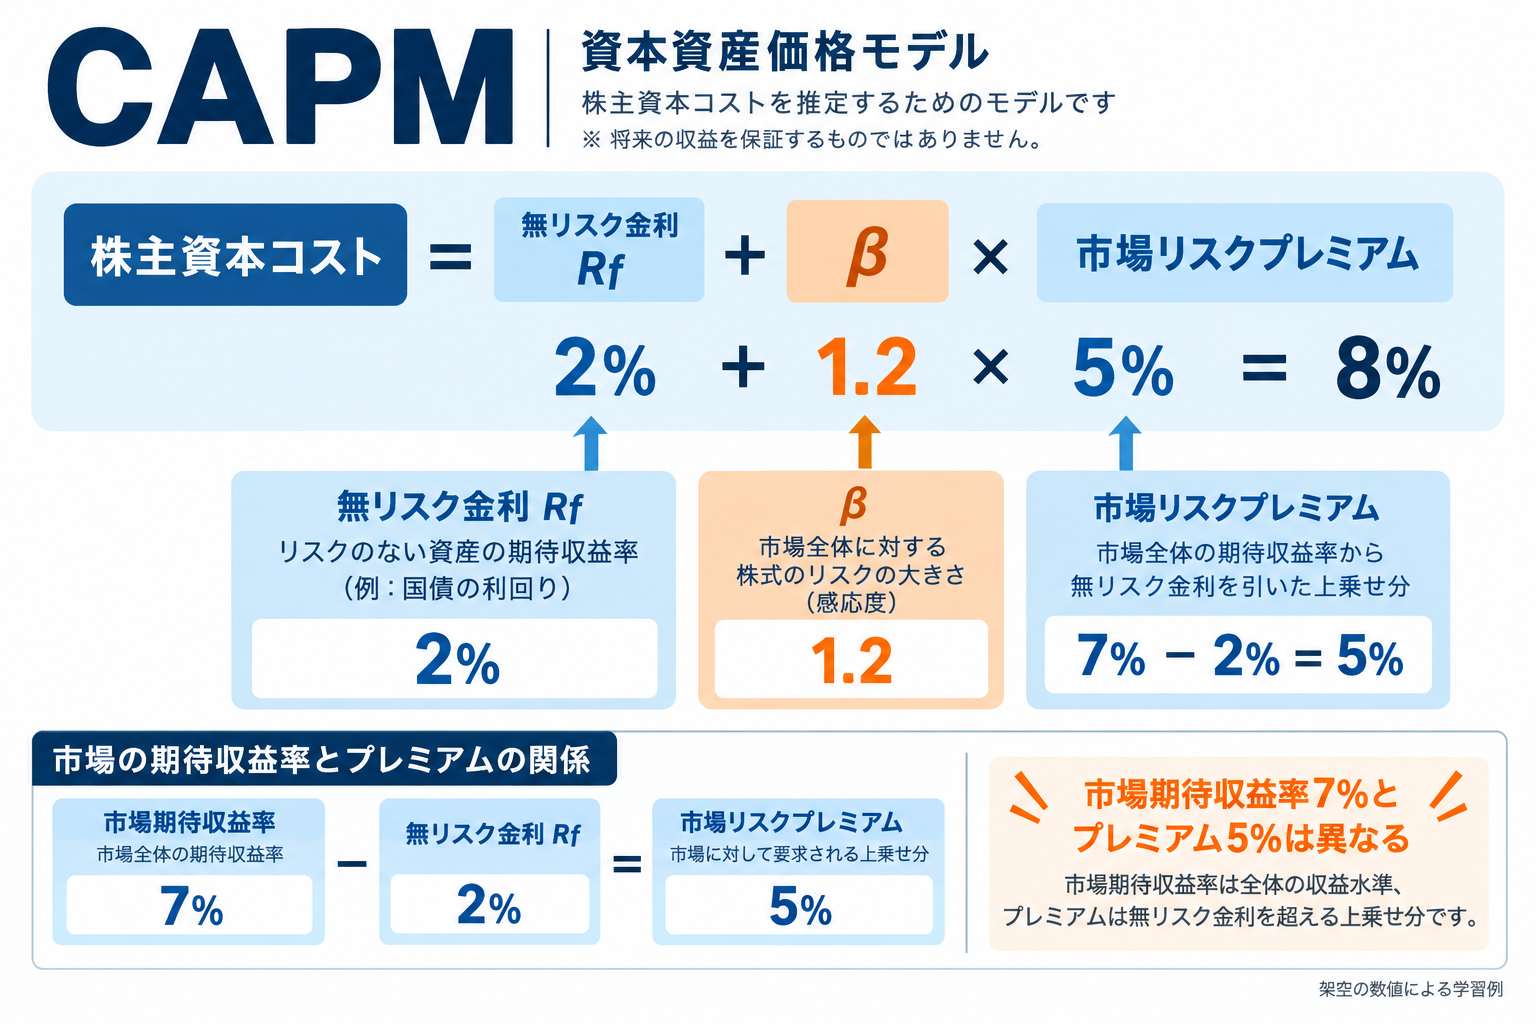
これは将来収益の推計モデルです。実際の株価が計算どおり動く保証も、全投資家が同じ率を要求するという証明もありません。『会社の利益率』を計算する式ではない点も押さえましょう。
2. 7%と5%を混同しない
| 入力 | 数値 | 意味 |
|---|---|---|
| Rf | 2% | 無リスク金利の仮定 |
| 市場期待収益率 | 7% | 株式市場全体の期待収益 |
| 市場リスクプレミアム | 5% | 7%−2%の上乗せ |
| β | 1.2 | 市場への感応度 |
| 株主資本コスト | 8% | 2%+1.2×5% |
よくある誤りは、プレミアムに市場期待収益率7%をそのまま入れることです。それでは2%+1.2×7%=10.4%となり、基準金利部分を重複させてしまいます。与えられた数字が市場の『全体の期待収益率』か『基準を超えた上乗せ』かを先に確認します。
βには%を付けません。1.2という倍率です。2%、5%を計算機で小数に直すなら0.02、0.05を使い、0.02+1.2×0.05=0.08=8%とします。%表示と小数表示を混ぜないことも基本です。
市場期待収益率7%から無リスク金利2%を引き、プレミアム5%を先に求めます。
3. βだけを変えたら、何が変わる?
| β | 上乗せ分 | ke |
|---|---|---|
| 0.5 | 0.5×5%=2.5% | 4.5% |
| 1.0 | 1.0×5%=5% | 7% |
| 1.5 | 1.5×5%=7.5% | 9.5% |
市場と連動するリスクが大きいほど、CAPMでは高い期待収益を要求します。β0.5でもリスクがゼロという意味ではありません。個別会社の不祥事や製品の失敗など、市場と連動しないリスクもあり得ます。CAPMは市場との共変動に注目した模型です。
分散投資で薄められる会社固有のリスクと、市場全体が下がる時に同時に受けるリスクを分けて考えるのが背景です。現実の投資家が十分に分散しているか、模型が評価対象に合うかは別途検討が必要です。
本文のβ0.5・1・1.5を、一つの直線上で比べます。
CAPMでは分散しても消えない市場への感応度βに応じて要求収益率を考えます。標準偏差を横軸にするCMLと区別します。
4. 企業実例:石井表記の10.1%を再計算
石井表記(6336)の2026年6月9日開示は、2026年1月末時点の推計にRf2.24%、β1.31、市場リスクプレミアム6.0%を使い、株主資本コスト10.1%としています。2026年1月期ROE実績は8.7%です。
| 項目 | 公表値 |
|---|---|
| 無リスク金利 | 2.24% |
| β | 1.31 |
| 市場リスクプレミアム | 6.0% |
| 株主資本コスト | 10.1% |
教科書の式が、企業の資本効率に関する説明で実際に使われています。ただし入力は会社の推計条件です。別の観測時点やβ、プレミアムを使えば結果も変わります。
一次資料:石井表記:資本コストや株価を意識した経営(2026年6月9日)。確認日:2026年9月15日。
本文の2026年6月9日開示、2026年1月末時点の会社推計条件を使います。
5. 金利とプレミアムを別々に動かす
| 条件 | Rf | プレミアム | ke |
|---|---|---|---|
| 基準 | 2% | 5% | 8% |
| Rfだけ上昇 | 3% | 5% | 9% |
| プレミアムだけ上昇 | 2% | 6% | 9.2% |
この表では他の条件を固定しています。Rfが1ポイント上がればkeも1ポイント上がります。一方、プレミアムが1ポイント上がるとβ1.2倍の1.2ポイント上昇です。ただし現実には市場期待収益やβも同時に変わるので、表は因果を分けて理解するための模型です。
Rfは通常、通貨と期間に適した国債利回りなどを基準にします。市場リスクプレミアムには過去データや将来推計など複数の求め方があります。『最新だから正解』ではなく、出典・算定日・方法・将来CFとの整合性を説明することが大切です。
本文の他条件一定の比較です。ERPは市場リスクプレミアムを指します。
6. 計算結果を説明するチェックリスト
資料にke8%と書く時は、Rf・β・プレミアムも併記すると再計算できます。入力の取得日や推計法を残せば、後から金利が変わった時に何が結果を動かしたか追えます。答えの8%だけを記録するより、検証しやすい説明になります。
特定の会社の公表入力を別の会社へ無条件に使い回すべきではありません。同じ通貨でも事業や財務構成が異なるため、βの妥当性を検討します。過去の実現市場収益率を、将来の期待収益率として使う場合にも、その推計の根拠を説明します。
CAPMは便利な共通言語ですが、それだけで価格が唯一に決まるわけではありません。推計期間やモデルの限界を認め、複数の入力で感応度を確認します。小数点以下まで計算しても、入力自体の不確実さが消えることはありません。
7. 練習問題
問1
| 条件・項目 | 数値・内容 |
|---|---|
| Rf | 2% |
| β | 1.0 |
| 市場期待収益率 | 8% |
プレミアムと株主資本コストを求めよう。
答えと考え方
プレミアム8%−2%=6%。ke=2%+1×6%=8%。市場期待収益率8%を、そのまま上乗せには使いません。
問2
| 条件・項目 | 数値・内容 |
|---|---|
| Rf | 3% |
| β | 1.5 |
| 市場リスクプレミアム | 4% |
CAPMによる株主資本コストは?
答えと考え方
3%+1.5×4%=9%。今回は4%がすでにプレミアムなのでRfをもう一度引きません。
問3
| 条件・項目 | 数値・内容 |
|---|---|
| Rf | 2% |
| 市場リスクプレミアム | 5% |
| 会社Aのβ | 0.8 |
| 会社Bのβ | 1.4 |
同じ条件ならどちらのkeが高く、何ポイント違う?
答えと考え方
Aは6%、Bは9%。Bが3パーセントポイント高い。ただし実際の株価収益の差を保証するものではありません。
8. まとめ
CAPMはRfにβ×市場リスクプレミアムを足します。市場期待収益率とプレミアムは別物です。推計日と入力の出典を確認し、計算結果を実現収益や会社の利益率と混同しないようにしましょう。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。