
資本コストとは何か
お金を預けた人の要求収益と、将来のお金を現在価値に戻す割引率を理解する。
お金を預けた人の要求収益と、将来のお金を現在価値に戻す割引率を理解する。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月15日
この講義で考えること
株主には銀行のような固定の利息を払わなくても、資金が無料になるわけではありません。他の投資機会を選ばずに出資してもらうには、リスクに見合う見返りが必要です。この考えを将来CFの割引へつなぎ、予想する収益と要求する収益を区別します。
1. 株主のお金も、無料ではない
銀行から借りたお金には利息が発生します。では、株主から集めたお金にはコストがないのでしょうか。配当は義務ではありませんが、株主はその会社への投資で、リスクに見合った収益を期待しています。利益を全部会社に残しても、株主の要求が消えるわけではありません。資本コストとは、資金提供者が要求する期待収益率です。
たとえば同じリスクの別の投資で年8%を期待できるなら、年3%しか期待できない会社にお金を預け続ける理由は弱くなります。この『別の使い道で得られたはずの収益』が機会費用です。支払利息のようにPLへ記帳される費用とは区別してください。
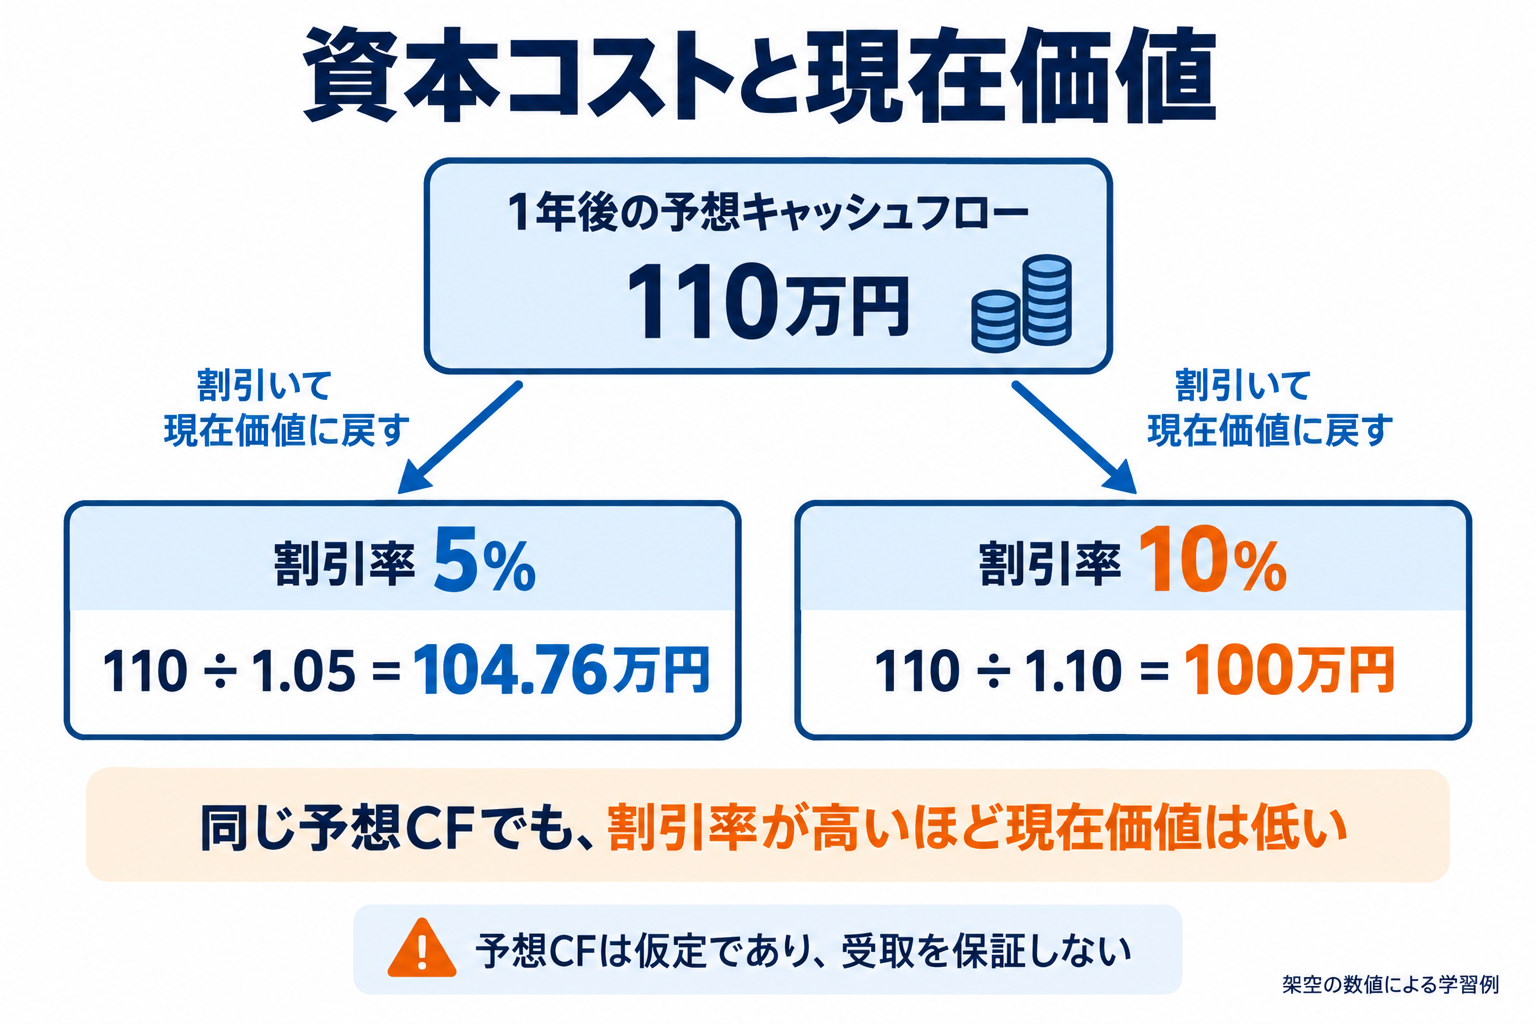
2. 同じ110万円でも、今の価値は違う
| 項目 | 低リスク想定 | 高リスク想定 |
|---|---|---|
| 予想CF | 110万円 | 110万円 |
| リスクに対応する割引率 | 5% | 10% |
| 現在価値 | 110÷1.05=104.76万円 | 110÷1.10=100万円 |
n年後なら:予想CF÷(1+割引率)n
現在100万円を投資して1年後に110万円を受け取る予想なら、期待利回りは10%。要求が5%なら魅力があり、要求が10%なら模型上ちょうど釣り合います。受取額だけでなく、待つ時間とリスクを一緒に評価するのです。ここで110万円は予想であって保証ではありません。
割引率を上げると分母が大きくなるため、同じ将来CFの現在価値は下がります。ただし『高リスクだから必ず安い』という断定ではありません。現実には成長率や予想CFも違い、市場価格には多くの期待が含まれます。
本文の1年後110万円だけを受け取る予想を固定し、割引率だけを変えます。
3. 誰のキャッシュフローを評価するか
| 対象 | 要求収益率 | 割り引くCF |
|---|---|---|
| 株主 | 株主資本コスト ke | 株主に帰属するCF・配当など |
| 貸し手 | 負債コスト kd | 元利金など |
| 株主と貸し手全体 | WACC | 事業全体のFCFF |
株主のCFをWACCで割り引いたり、利息を引く前の事業CFを株主資本コストで割り引いたりすると、リスクと資金の範囲がずれます。第17〜20回で要求収益率を分解し、第21回でFCFFとFCFEを区別します。
名目円建てCFには名目円建ての割引率を合わせます。税引後CFには税引後の率を使い、年間CFには年間の率を使います。為替・インフレ・期間・税の扱いがそろっていない精密な小数点計算は、正確そうに見えても意味がありません。
事業側と株主側の二つの評価経路を並べます。分子のCFと割引率の対応が重要です。
株主資本コストは会社が確約した支払ではなく、リスクを負う株主の要求収益率を評価に使う概念です。
4. 企業実例:エスペックは8%から10%へ
エスペック(6859)は2026年5月14日の開示で、CAPMによる株主資本コストの認識を従来の8%から10%へ見直したと説明しています。金利上昇に加え、投資家との対話を踏まえた見直しです。2026年3月期ROEは10.0%、2027年度の目標は12%以上としています。
| 項目 | 値・性質 |
|---|---|
| 従来の株主資本コスト認識 | 8%・推計 |
| 見直し後 | 10%・推計 |
| 2026年3月期ROE | 10.0%・実績 |
| 2027年度ROE目標 | 12%以上・目標 |
ここで10%は会社が認識する株主資本コストです。WACC10%でも、株価が毎年10%上がる約束でもありません。ROEと比較するなら、同じ株主資本の観点で読むことが大切です。
一次資料:エスペック:資本コストや株価を意識した経営。確認日:2026年9月15日。
5. 割引率は、一つ決めて終わりではない
| 年間割引率 | 現在価値 |
|---|---|
| 5% | 121÷1.05²=109.75万円 |
| 10% | 121÷1.10²=100万円 |
| 15% | 121÷1.15²=91.49万円 |
割引率を少し変えるだけで価値が動きます。資本コストは直接観測できる請求書のような数字ではなく、推計です。使用するモデル、リスクプレミアム、事業のリスク、金利環境を確認し、複数の率で感応度を見ると判断の幅が分かります。
すべてのリスクを割引率へ足し込めばよいわけでもありません。失敗の可能性をすでに予想CFへ織り込んだうえで、同じリスクをさらに割引率へ二重に上乗せすると、過小評価につながります。CFと率の両方に何を反映したのか言葉で説明しましょう。
本文の2年後121万円だけを受け取る予想を固定し、割引率だけを変えます。
6. 期待収益・要求収益・実現収益を分ける
期待収益は予想する成果、要求収益はそのリスクを引き受ける最低基準、実現収益は結果として得た成果です。予想10%、要求8%なら事前には魅力があっても、実現がマイナスになることはあります。投資前の評価と結果を混同しないようにしましょう。
投資後に株価が大きく上がったからといって、その上昇率が資本コストになるわけではありません。逆に株価下落率をそのまま負の資本コストにもできません。資本コストは評価時点のリスクに対する期待上の要求です。
会社にとっては、要求を上回る事業投資を選ぶ、資産を効率的に使う、リスクや情報の不確実さを下げるといった経営上の論点につながります。見かけの利益だけを増やすのではなく、どれだけの資金とリスクを使って生んだ利益かを見るのです。
7. 練習問題
問1
| 条件・項目 | 数値・内容 |
|---|---|
| 1年後期末の予想CF | 108万円 |
| 年間割引率 | 8% |
| その他のCF | なし |
現在価値はいくら?
答えと考え方
108÷1.08=100万円。予想受取額108万円を、今日の100万円に戻します。
問2
| 条件・項目 | 数値・内容 |
|---|---|
| 2年後期末の予想CF | 121万円 |
| 年間割引率 | 10% |
| その他のCF | なし |
現在価値はいくら?
答えと考え方
121÷1.10²=100万円。2年なので1.10を2回掛けた分母を使います。
問3
| 条件・項目 | 数値・内容 |
|---|---|
| 評価対象 | 株主に帰属するFCFE |
| 候補A | 株主資本コスト |
| 候補B | WACC |
対応する割引率はどちら?
答えと考え方
Aの株主資本コスト。WACCは株主と貸し手全体に帰属するFCFFに対応します。
8. まとめ
資本コストは『資金提供者が求める期待収益』です。株主のお金にも機会費用があります。将来CFの範囲・通貨・税・期間に合った率で現在価値を計算し、推計の幅も確認しましょう。次回は株主資本コストを求めるCAPMです。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。