
ROICとWACCの関係
資本コストを超える利益を生むか、ROICスプレッドと経済利益で考える。
資本コストを超える利益を生むか、ROICスプレッドと経済利益で考える。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月15日
この講義で考えること
黒字の事業でも、資金提供者が求める収益に届かなければ十分な価値を生んでいるとはいえません。事業で得た利回りであるROICと、求められる利回りであるWACCを同じ土俵で比べます。差が何を意味するかを数値で確かめ、既存事業と新しい投資を分けて判断します。
1. 黒字なら、価値を作っている?
会計上の黒字と、資金を預けた人の要求を満たすことは同じではありません。貸し手は利息、株主はリスクに見合う期待収益を求めます。WACCはその資金コストを、株主と貸し手の割合で加重平均した指標です。ROICと同じ期間・事業範囲で比較します。
簡便経済利益=スプレッド×投下資本
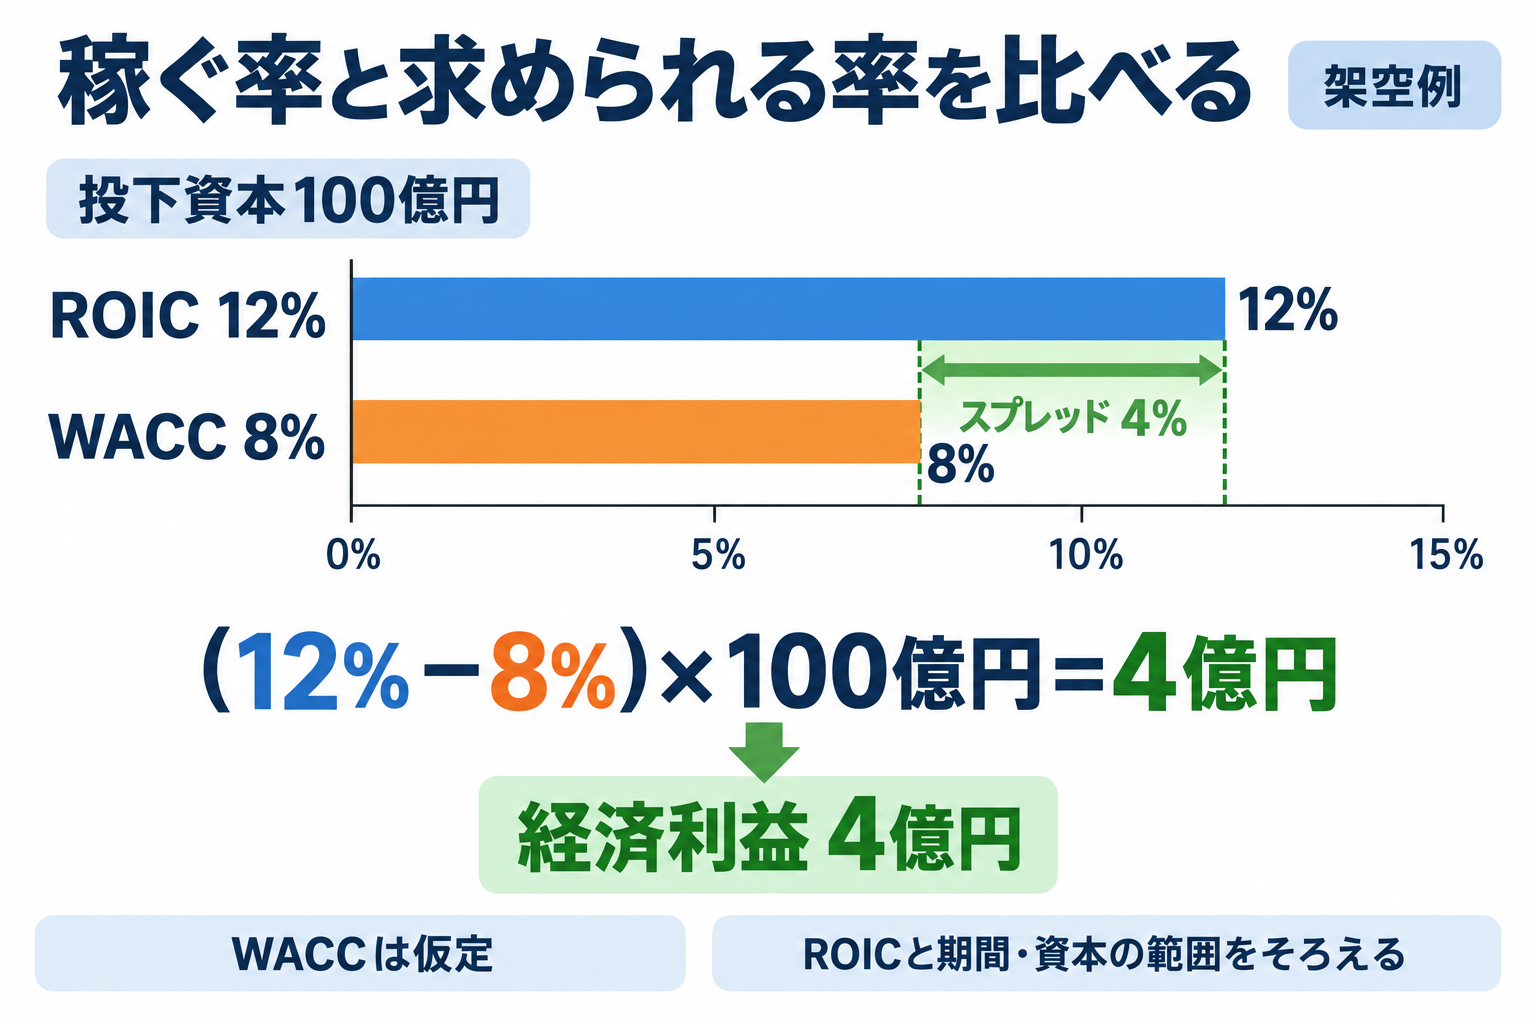
2. 12%で稼ぎ、8%が必要なら、超過分は4
| 項目 | 数値 |
|---|---|
| 投下資本 | 100 |
| NOPAT | 12 |
| ROIC | 12% |
| 仮定WACC | 8% |
| 資本コスト相当額 | 8 |
| 簡便経済利益 | 4 |
12−8=4億円が要求収益を超えた部分です。12%−8%は4パーセントポイントであり、相対的な4%増という意味ではありません。ROICが6%ならNOPAT6億円で黒字でも、8億円の要求を下回り、経済利益はマイナス2億円になります。これは教材の評価モデルで、PLに計上される費用ではありません。
投下資本100億円、仮定WACC8%の本文例で、資本コスト相当額8億円を差し引きます。
経済的利益はNOPATから資本コスト相当額を引いたものです。会計上の黒字と価値創造を分けます。
3. WACCを、株主と借入に分けて計算
+D/(E+D)×借入コスト×(1−税率)
| 項目 | 仮定 |
|---|---|
| 株主資本E/有利子負債D | 60/40 |
| 株主資本コスト | 10% |
| 税引前借入コスト | 3% |
| 税率 | 30% |
| WACC | 60%×10%+40%×3%×70%=6.84% |
株主資本コストは配当利回りではありません。株価変化も含めた期待収益で、モデルや市場条件に左右されます。借入コストは過去の平均利息率だけでなく、新たに資金を調達する条件も考えます。税効果は利用できる前提が必要です。借入を増やすと株主のリスクや借入金利も変わるため、安い借入を増やせば無限にWACCが下がるわけではありません。
負債コスト3%を税引後2.1%へ直してから、資金割合40%を掛けます。
4. KDDI:公表ROICに仮定WACCを当てる感応度
KDDIの2026年3月期・金融事業除外の会社公表調整後ROICは9.7%。2026年5月公表の中期計画では、ROIC向上、WACC低減、ROICスプレッドの維持・向上を示しています。ただしここで参照する該当ページに具体的なWACC数値は示されていません。
| 仮定WACC | ROIC−WACC | 模型上の関係 |
|---|---|---|
| 6% | +3.7ポイント | 要求を上回る |
| 8% | +1.7ポイント | 要求を上回る |
| 10% | −0.3ポイント | 要求を下回る |
結論は資本コストの仮定で変わります。上の8%をKDDI公表WACCと紹介してはいけません。また前回の自計算・四半期簡便ROIC2.52%は、年間WACCと直接比較できず、会社公表指標とも定義が違います。実際の評価には期間、事業範囲、利益調整、投下資本の定義を合わせる必要があります。
一次資料:KDDI データブック:前期年間の金融除外調整後ROIC。確認日:2026年9月15日。
一次資料:KDDI 中期経営戦略:ROIC・WACC・スプレッド(資料27〜28ページ)。確認日:2026年9月15日。
2026年3月期・金融事業除外の会社公表調整後ROIC9.7%を固定します。横軸は会社公表値ではなく学習用に変えたWACCです。
5. 新規投資は、全社の過去ROICではなく案件で判断
| 項目 | A案件 | B案件 |
|---|---|---|
| 追加投下資本 | 20 | 20 |
| 追加NOPAT | 2.4 | 1.2 |
| 追加ROIC | 12% | 6% |
| 資本コスト相当額 | 1.6 | 1.6 |
| 簡便経済利益 | +0.8 | −0.4 |
全社の過去ROICが高くても、B案件の利回りを高くはできません。新規案件の将来キャッシュフロー、期間、リスクを評価します。平均ROICは過去投資の結果であり、新しい投資の限界収益率とは違います。
単年度の経済利益だけでも十分ではありません。初期投資が大きく、利益が数年後に出る案件はNPVなどで複数年の資金を評価します。資本の切り下げや投資削減で一時的にROICを上げても、将来の競争力を損なう場合があります。成長と資本効率の両方が必要です。
各案件の追加資本20億円、WACC8%で、資本コスト相当額はともに1.6億円です。
6. 練習問題
問1
| 項目 | 数値 |
|---|---|
| 投下資本 | 200 |
| NOPAT | 24 |
| 仮定WACC | 9% |
ROIC、スプレッド、簡便経済利益は?
答えと考え方
ROIC12%、スプレッド3ポイント、経済利益(12%−9%)×200=6億円。
問2
| 項目 | 数値 |
|---|---|
| 株主/借入の構成比 | 50%/50% |
| 株主資本コスト | 10% |
| 税引前借入コスト | 4% |
| 税率 | 25% |
仮定WACCは?
答えと考え方
50%×10%+50%×4%×75%=6.5%。
問3
| 項目 | 数値 |
|---|---|
| 投下資本 | 100 |
| NOPAT | 6 |
| 仮定WACC | 8% |
黒字か? この模型の経済利益はプラスか?
答えと考え方
NOPAT6億円で黒字ですが、経済利益6−8=−2億円。会計黒字と資本コスト超過を区別します。
7. まとめ
ROICをWACCと比較する時は、期間と対象範囲をそろえます。WACCには仮定が含まれるため感応度も確認します。新しい投資では、過去の全社平均ではなく案件の将来収益とキャッシュフローを評価しましょう。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。