
利益成長と再投資
再投資率と追加投資の収益率から、売上の増加ではなく利益成長の質を読む。
再投資率と追加投資の収益率から、売上の増加ではなく利益成長の質を読む。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月15日
この講義で考えること
売上や利益を増やすには、設備や在庫、人材などへの投資が必要になることがあります。同じ額を再投資しても、稼ぐ効率が違えば成長の大きさは変わります。再投資額と収益性を結び付け、会計上の設備投資額だけでは成長を説明できない理由を考えます。
1. 成長するには、何に資金を入れる?
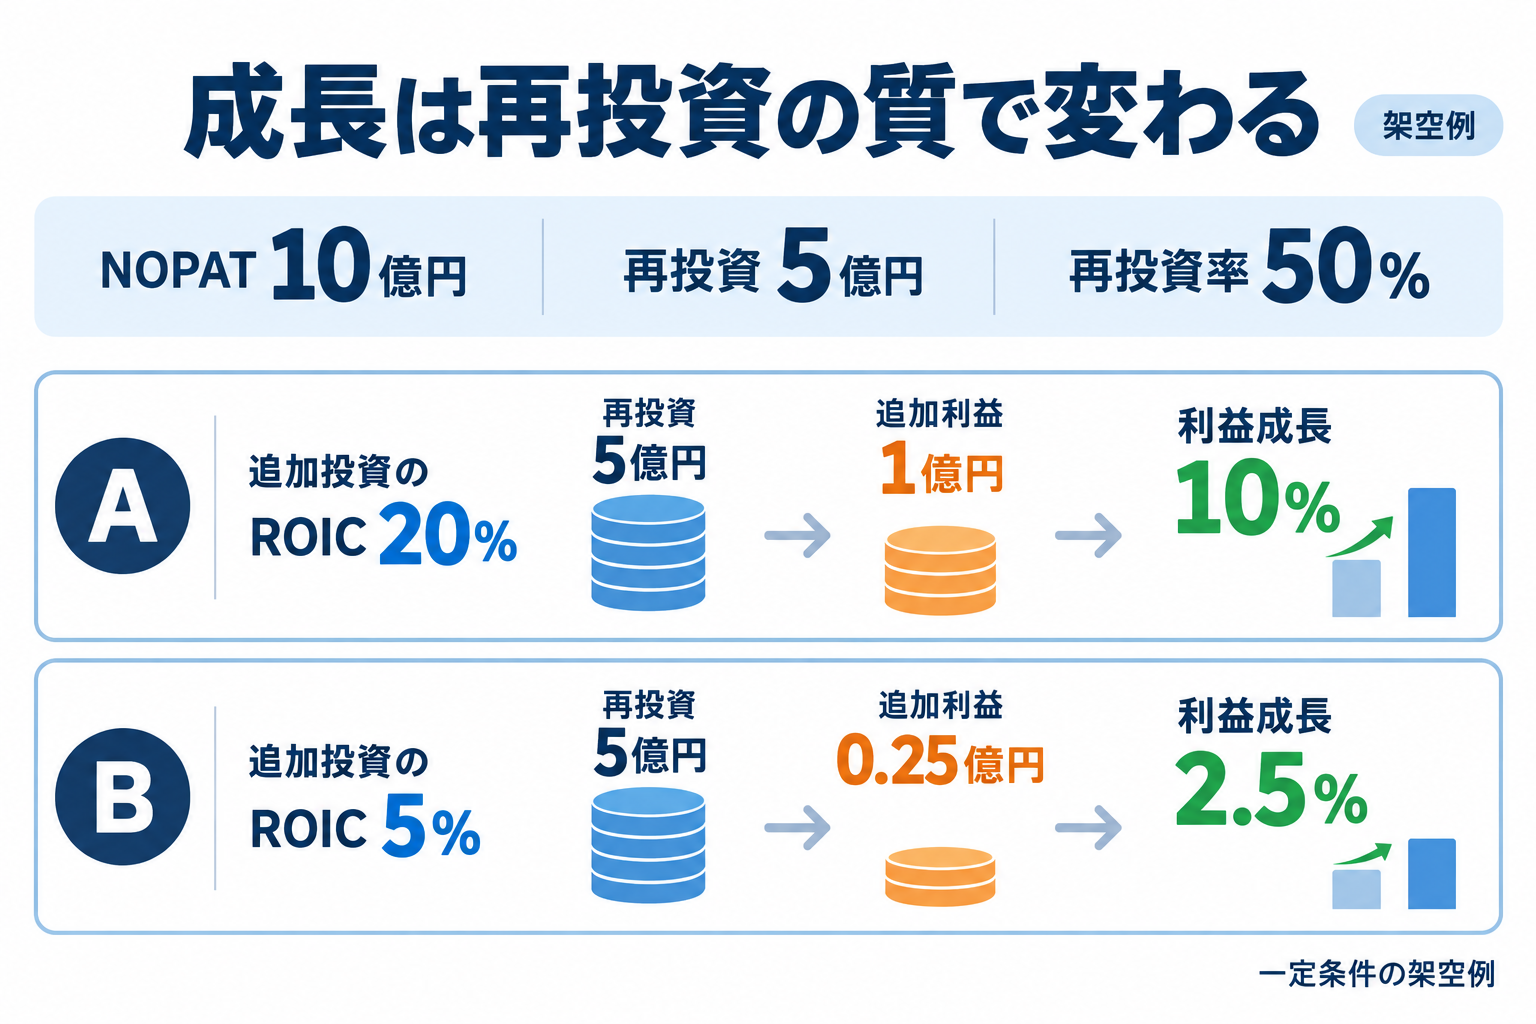
新しい店舗、設備、システム、人材、在庫など、事業を広げるには資金が必要です。今期の利益が大きくても、次の投資が低収益なら利益は十分に伸びません。ここではNOPATのうち事業へ追加投入する割合を再投資率と呼び、新しい投資が生む利益を計算します。
使うのは既存事業全体の平均ROICではなく、新たに投じる資本の収益率です。既存事業の利益が一定、投資が翌期から利益を生む、対象範囲が一致するなどの条件があります。将来利益の保証ではありません。
2. 同じ5億円の再投資でも、成長は違う
| 項目 | A社 | B社 |
|---|---|---|
| 現在のNOPAT | 10 | 10 |
| 追加投資 | 5 | 5 |
| 再投資率 | 50% | 50% |
| 追加投資の税引後ROIC | 20% | 5% |
| 翌期の増加NOPAT | 1 | 0.25 |
| 翌期NOPAT | 11 | 10.25 |
| 利益成長率 | 10% | 2.5% |
A社は5×20%=1億円、B社は5×5%=0.25億円の利益が増えます。投資額を増やすこと自体が目的ではありません。同じ資金を、どれだけ持続的な利益へ変えられるかが重要です。
既存NOPAT10億円、再投資5億円が翌期から寄与する本文の仮定です。
一定の追加投資収益性を仮定する事業模型では、利益のうちどれだけを再投資するかと、その再投資がどれだけ稼ぐかを分けます。
3. 設備投資額は、そのまま再投資額ではない
| 項目 | 数値 |
|---|---|
| 設備投資 | 12 |
| 減価償却 | 8 |
| 運転資本の増加 | 3 |
| 簡便再投資=12−8+3 | 7 |
| NOPAT | 20 |
| 再投資率 | 35% |
設備更新に必要な支出と、事業規模を広げる追加資本は区別します。減価償却を差し引く簡便式でも、維持投資を正確に測れるわけではありません。買収、リース、無形資産、研究開発費、人材費の会計処理も考慮が必要です。設備投資だけをNOPATで割り、利益成長を自動的に予測するのは避けます。
本文の設備投資・償却・運転資本の三つを合わせます。
4. KDDI:実際の投資と、将来の計画を分ける
| 項目 | 実績 |
|---|---|
| 売上高 | 1,395,105 |
| IFRS営業利益 | 306,257 |
| 現金ベース設備投資 | 152,502 |
| 減価償却費及び償却費 | 171,153 |
| この2項目だけの差額 | △18,651 |
設備投資が償却より小さいため、この2項目だけではマイナスになります。しかし、再投資全体がマイナスだと断定できません。運転資本、買収、リースなどがこの差額に入っておらず、投資と償却の対象も確認が必要です。
2026年5月12日の中期計画は、2027年3月期から3年間で成長投資1兆円を掲げています。これは将来計画で、今四半期の投資実績ではありません。資本コストや自社株買いとの比較、事業ポートフォリオの効率を考慮する方針が示されています。計画額に現在の全社ROICを掛けて将来利益を確定させないでください。
一次資料:KDDI 第1四半期データブック:金融除外の設備投資・償却。確認日:2026年9月15日。
一次資料:KDDI 中期経営戦略:成長投資・資本配分(資料23〜24ページ)。確認日:2026年9月15日。
5. 利益率改善による成長もある
成長は資本の追加だけで起きるわけではありません。価格、商品構成、固定費、稼働率などが変わっても利益は動きます。任天堂の2026年4〜6月は売上高517,813百万円(前年同期比9.5%減)に対して営業利益142,596百万円(同150.5%増)。売上が減っても利益は増えています。
会社はソフトウェア販売構成や関税還付などの影響を説明しています。これを新規投資のROICだけで説明することはできません。利益成長を読む時は、数量・価格・商品構成・一時要因・追加投資を分け、続きそうな要因と一度だけの要因を区別します。
一次資料:任天堂 第1四半期決算短信:業績増減と説明。確認日:2026年9月15日。
本文の任天堂の前年同期比を、前年の各指標を100とする指数へ変換します。
6. 練習問題
問1
| 項目 | 数値 |
|---|---|
| 現在のNOPAT | 20 |
| 追加再投資 | 8 |
| 追加投資のROIC | 15% |
再投資率、増加NOPAT、利益成長率は?
答えと考え方
再投資率40%、増加NOPAT1.2億円、成長率6%。40%×15%=6%です。
問2
| 項目 | 数値 |
|---|---|
| 設備投資 | 15 |
| 減価償却 | 10 |
| 運転資本増加 | 4 |
| NOPAT | 30 |
この簡便式の再投資額と再投資率は?
答えと考え方
15−10+4=9億円、9÷30=30%。買収やリース等は含まれない近似です。
問3
| 項目 | A社 | B社 |
|---|---|---|
| 現在NOPAT | 10 | 10 |
| 再投資率 | 50% | 50% |
| 既存事業平均ROIC | 20% | 20% |
| 追加投資ROIC | 15% | 4% |
どちらの翌期利益成長率が高い?
答えと考え方
A7.5%、B2%。既存平均20%ではなく追加投資の収益率を使います。
7. まとめ
再投資額と追加投資のROICを分け、利益成長の質を確認します。全社平均ROICは新しい案件の利回りを保証しません。次回は、投資の収益率が資金のコストを超えるかを学びます。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。