
ROICとは何か
NOPATと投下資本を組み合わせ、株主と貸し手の資金が事業でどれだけ稼ぐかを読む。
NOPATと投下資本を組み合わせ、株主と貸し手の資金が事業でどれだけ稼ぐかを読む。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月15日
この講義で考えること
ROEだけでは、借入を含めて事業に投入したお金の効率が見えません。そこで、資金調達の方法からいったん離れ、事業が稼いだ税引後の利益と投下資本を対応させます。NOPATと投下資本を順に作ると、ROICが何を測っているかが分かります。
1. 株主のお金だけでなく、事業の資本を見る
ROEは株主側の効率ですが、事業は借入も使って動きます。ROICは投下資本に対して、事業が税引後にどれだけ利益を生むかを見る指標です。分子は通常NOPAT、分母は事業に投入した資本です。会社ごとに定義が違うため、名称だけで比較しないでください。
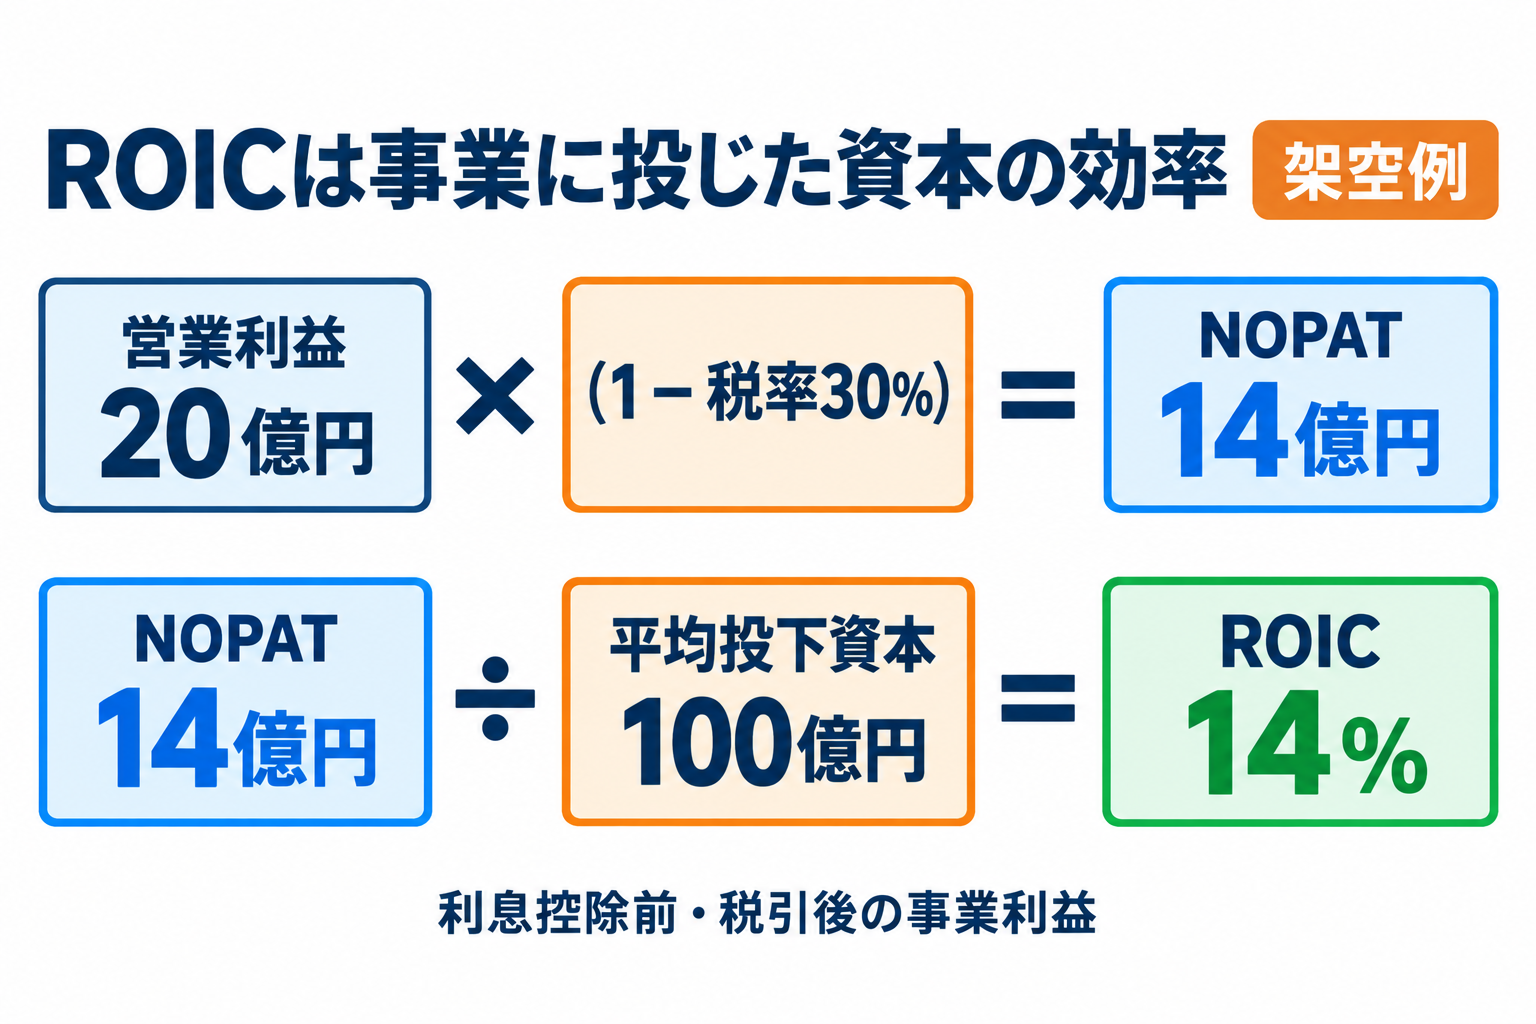
簡便NOPAT=営業利益×(1−仮定税率)
2. NOPAT:利息を引く前の事業利益を税引後に
| 項目 | 数値 |
|---|---|
| 営業利益 | 20 |
| 仮定税率 | 30% |
| 簡便NOPAT | 14 |
| 平均投下資本 | 100 |
| ROIC | 14% |
20×70%=14億円を、貸し手と株主が支えた資本100億円で割ります。支払利息を差し引いた純利益を使うと、株主側の利益と事業全体の資本が混ざります。30%は教材の仮定で、特定企業の実効税率ではありません。実務では営業利益の調整や事業に対応する税金も検討します。
営業利益20億円に仮定税率30%を適用する本文の簡便例です。
3. 投下資本は、2つの方向から組み立てる
| 方向 | 考え方 | 追加確認 |
|---|---|---|
| 資金調達側 | 自己資本+有利子負債−余剰現金等 | 非支配持分、リース、非事業資産 |
| 資産側 | 事業用運転資本+事業用固定資産等 | 営業債務、のれん、現金の必要額 |
売掛金と在庫は事業を回すために資金を使います。一方、買掛金は支払うまでの資金を支えるため、営業負債を差し引いて考えます。設備、無形資産、買収ののれんなども対象になります。現金を全額余剰と扱うのは強い仮定です。必要運転資金としての現金は、単純に除けません。
二つの方向を、本文の定義に沿った追加の架空例で比べます。余剰現金20億円以外の調整はないものとします。
税引後営業利益NOPAT20を固定して、事業に必要な資本の額を変えます。利益の絶対額と資本効率を分けます。
4. KDDI:会社のROICと、自分の計算を区別
| 対象 | ROIC |
|---|---|
| 連結全体 | 7.9% |
| 金融事業を除く | 9.7% |
2026年8月7日公表のデータブックには、前期年間の調整後ROICが掲載されています。会社の脚注ではNOPATを親会社所有者持分と有利子負債残高の合計で割る定義です。ここで説明した余剰現金控除型と同じではなく、調整後利益も使われます。全体7.9%と金融除外9.7%の差は対象事業の違いを含みます。
| 項目 | 2026年3月末 | 2026年6月末 |
|---|---|---|
| 資本合計(非支配持分を含む) | 5,232,609 | 5,272,802 |
| 有利子負債 | 3,269,350 | 3,724,176 |
| ネット有利子負債 | 3,060,157 | 3,481,236 |
| 差額として導く現金控除額 | 209,193 | 242,940 |
| 簡便投下資本=資本合計+ネット有利子負債 | 8,292,766 | 8,754,038 |
| 項目 | 数値 |
|---|---|
| 金融除外IFRS営業利益 | 306,257 |
| 仮定税率 | 30% |
| 簡便NOPAT | 214,379.9 |
| 平均簡便投下資本 | 8,523,402 |
| 自計算・四半期簡便ROIC | 約2.52% |
214,379.9÷8,523,402≒2.52%。この計算は資本合計を使い、控除額全てを余剰現金とみなす学習用の近似です。会社公表ROICではありません。会社の親会社持分・調整後利益という定義とも違います。さらに2.52%は四半期、9.7%は年間なので、並べて改善・悪化と判断してはいけません。
一次資料:KDDI データブック:ROIC定義・年間指標・金融除外業績とBS。確認日:2026年9月15日。
5. ROICが動く理由を分ける
| 項目 | A社 | B社 |
|---|---|---|
| 売上 | 200 | 200 |
| NOPAT | 20 | 20 |
| 平均投下資本 | 100 | 200 |
| NOPAT利益率 | 10% | 10% |
| 投下資本回転率 | 2回 | 1回 |
| ROIC | 20% | 10% |
同じ売上と利益でも、売掛金の回収が遅い、在庫が多い、設備の稼働率が低いなどで必要資本が増えるとROICは下がります。ただし設備を削れば良いとは限りません。成長投資をした直後は、利益がまだ出ずROICが一時的に低くなる場合もあります。買収ののれんを含むかどうかで評価も変わります。
売上200億円・NOPAT20億円を固定し、平均投下資本100億円と200億円を比べます。
6. 練習問題
問1
| 項目 | 数値 |
|---|---|
| 営業利益 | 30 |
| 仮定税率 | 30% |
| 平均投下資本 | 150 |
簡便NOPATとROICは?
答えと考え方
NOPAT=30×70%=21億円。ROIC=21÷150=14%。
問2
| 項目 | 期首 | 期末 |
|---|---|---|
| 自己資本 | 80 | 100 |
| 有利子負債 | 50 | 60 |
| 余剰現金 | 10 | 20 |
各時点の投下資本と、その平均は?
答えと考え方
期首80+50−10=120、期末100+60−20=140、平均130億円。
問3
| 項目 | A | B |
|---|---|---|
| ROIC | 3% | 10% |
| 利益期間 | 四半期 | 年間 |
| 現金控除 | あり | なし |
AとBから収益力の順位を決められますか?
答えと考え方
期間と定義が違うため決められません。数字の大小より、まず条件をそろえます。
7. まとめ
NOPATと投下資本を同じ事業範囲で対応させます。税率・現金・のれん・リース・非支配持分の扱いと、平均残高を確認しましょう。次回は、追加で入れた資本が利益成長を生む仕組みを学びます。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。