
ROE・ROAとは何か
利益を自己資本と総資産で割り、資産の効率と借入の影響を分けて読む。
利益を自己資本と総資産で割り、資産の効率と借入の影響を分けて読む。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月15日
この講義で考えること
利益が大きい会社ほど、資金を上手に使っているとは限りません。利益と、その利益を得るために使った資産や自己資本を比べます。ROEとROAの違いを確認した後、借入や利益率が指標を動かす理由を分解します。
1. 利益の金額だけでは、効率は分からない
利益が10億円でも、使った資産が100億円なのか1,000億円なのかで効率は違います。ROEは株主の帳簿上の資本に対する利益、ROAは総資産に対する利益です。自己資本は株式市場の時価総額ではありません。
この教材のROA=親会社に帰属する純利益÷平均総資産
ROAには営業利益や経常利益を分子にする定義もあります。本回では上の定義に統一し、会社公表指標と区別します。平均残高は期首と期末の合計を2で割る簡便法です。
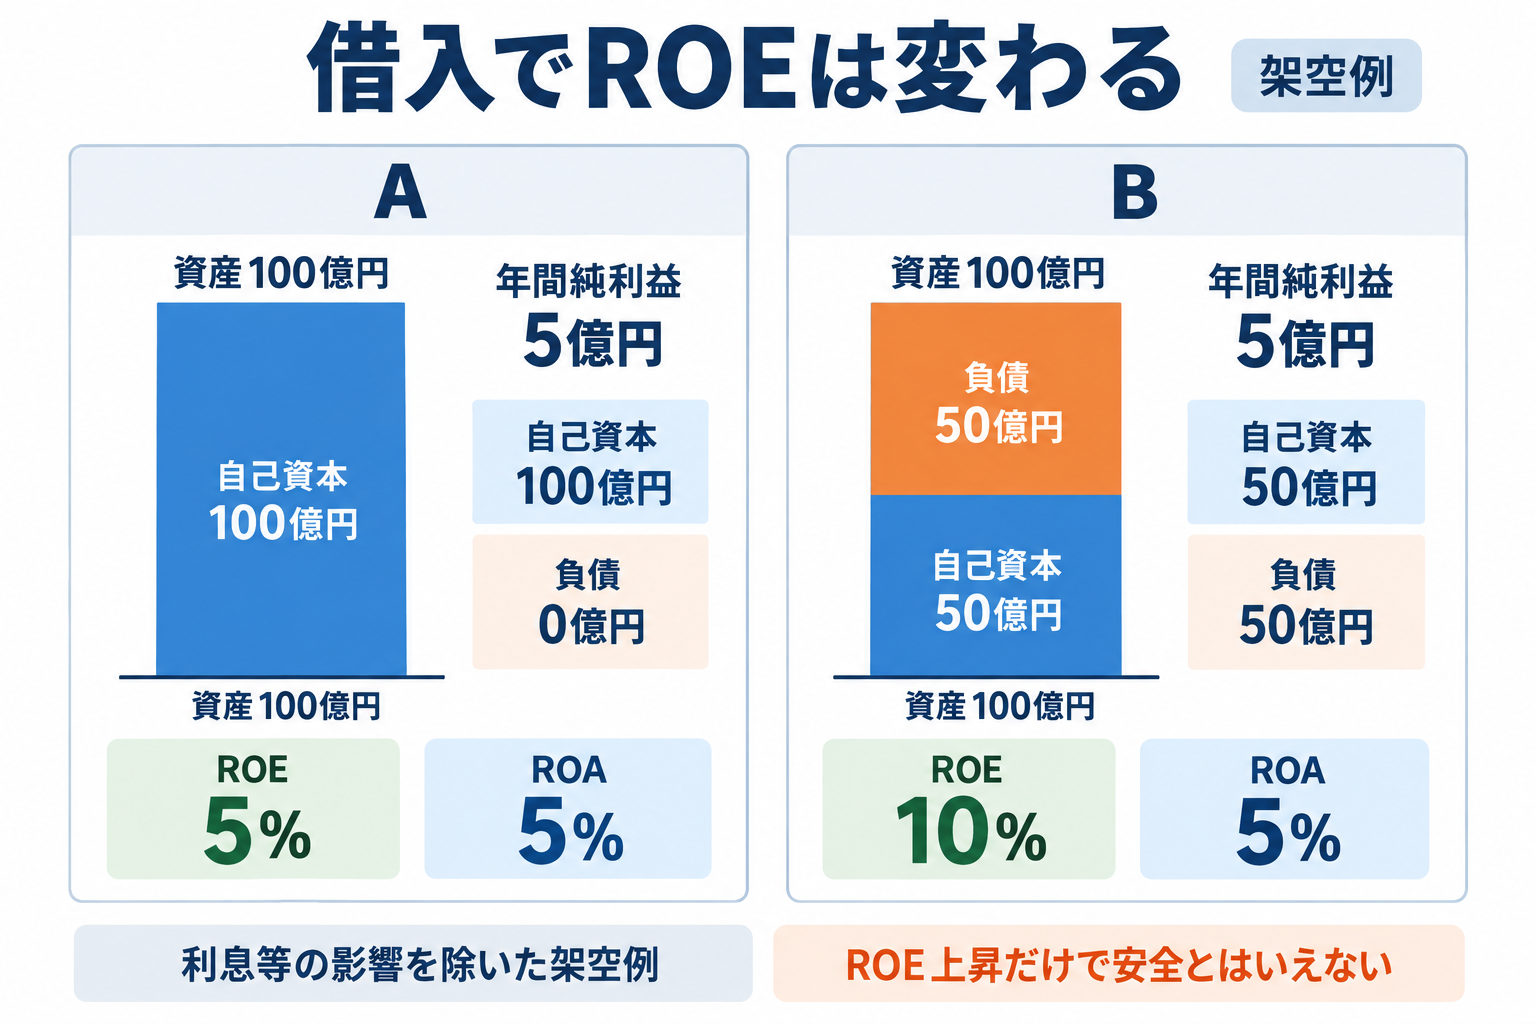
2. 借入が増えると、ROEはどう動く?
| 項目 | A社 | B社 |
|---|---|---|
| 総資産 | 100 | 100 |
| 自己資本 | 100 | 50 |
| 負債 | 0 | 50 |
| 年間純利益 | 5 | 5 |
| ROA | 5% | 5% |
| ROE | 5% | 10% |
B社は資産の効率が同じでも、自己資本という分母が小さいためROEが高くなります。これが財務レバレッジの影響です。ただし実際には利息が利益を減らし、返済リスクも増えます。借りれば必ず得になる、という例ではありません。
利息等の影響を除いて純利益5億円と資産100億円を固定した本文の比較です。
3. 最新のトヨタと任天堂を、同じ3か月で読む
| 項目 | トヨタ | 任天堂 |
|---|---|---|
| 親会社帰属純利益 | 1,477,044 | 147,423 |
| 期首自己資本 | 39,918,854 | 2,954,024 |
| 期末自己資本 | 37,308,828 | 2,917,741 |
| 期首総資産 | 105,522,331 | 3,805,312 |
| 期末総資産 | 102,635,116 | 3,815,896 |
| 平均自己資本 | 38,613,841 | 2,935,882.5 |
| 平均総資産 | 104,078,723.5 | 3,810,604 |
| 自計算・四半期ROE | 約3.83% | 約5.02% |
| 自計算・四半期ROA | 約1.42% | 約3.87% |
任天堂の方がこの定義の四半期比率は高いですが、それだけで良い投資先と判断できません。製造・金融とゲームでは資産構成が違い、会計基準も異なります。利益には営業外損益も含まれます。任天堂の同四半期には為替差益や持分法投資利益などもあり、本業の営業利益と最終利益を混同しないことが必要です。
この表は3か月の利益による比率です。年間ROEと並べたり、4倍した数字を年間の実績・予想と呼んだりしないでください。季節性や一時要因があります。
一次資料:トヨタ 第1四半期決算短信:PL・BS。確認日:2026年9月15日。
一次資料:任天堂 2027年3月期第1四半期決算短信:PL・BS。確認日:2026年9月15日。
4. ROEを3つに分解する
=(純利益÷売上)×(売上÷平均総資産)×(平均総資産÷平均自己資本)
| 項目 | 数値 |
|---|---|
| 売上/純利益 | 200/10 |
| 平均総資産/平均自己資本 | 100/50 |
| 純利益率 | 5% |
| 総資産回転率 | 2回 |
| 財務レバレッジ | 2倍 |
| ROE | 5%×2×2=20% |
利益率を高めたのか、同じ資産で多く売ったのか、借入などで自己資本比率が下がったのか。ROEが上がった理由を、この3つに分けて調べます。自社株買いで分母が減った場合も、事業効率の改善とは分けます。
デュポン分解の三つの要因のうち、財務レバレッジだけを動かす条件比較です。
売上や資産を分子・分母で約分すると、純利益/自己資本へ戻ります。三要因のどれでROEが上がったかを考えます。
5. 赤字・自己資本が小さい会社には注意
赤字なら通常ROEはマイナスになります。自己資本が極端に小さいと、少額の利益でも巨大なROEになり、債務超過では符号が直感と合わなくなります。増資、配当、自社株買い、大きな為替換算差額がある期は平均残高の作り方も結果に影響します。単純な期首・期末平均が実態を表さない場合は月次・四半期平均などを検討します。
株主に帰属する利益と、非支配持分を除いた自己資本を合わせるのが基本です。連結純資産合計に非支配持分が含まれる場合、無意識に混ぜないようにしましょう。
6. 練習問題
問1
| 項目 | 数値 |
|---|---|
| 純利益 | 12 |
| 期首自己資本/期末自己資本 | 80/120 |
| 期首総資産/期末総資産 | 180/220 |
平均残高を使うROEと、この教材のROAは?
答えと考え方
平均自己資本100、平均総資産200。ROE12%、ROA6%です。
問2
| 項目 | A社 | B社 |
|---|---|---|
| 純利益 | 6 | 6 |
| 平均総資産 | 100 | 100 |
| 平均自己資本 | 100 | 40 |
ROAとROEを比較。B社の事業効率が高いと言えますか?
答えと考え方
ROAは両社6%。ROEはA6%、B15%。同じ資産・利益なので、この表からBの事業効率が高いとは言えません。
問3
| 項目 | 数値 |
|---|---|
| 純利益率 | 4% |
| 総資産回転率 | 1.5回 |
| 財務レバレッジ | 2倍 |
ROEを分解式で計算してください。
答えと考え方
4%×1.5×2=12%。
7. まとめ
ROEの高さを、利益率・資産回転・財務レバレッジに分けて考えます。期間、平均残高、親会社と非支配持分の対応が計算の土台です。次回は、事業に投入した資本の効率をROICで読みます。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。