
マルチプルの使い分け
PER・PBR・EV/EBITDAを同じ会社で計算し、利益・純資産・事業価値の対応を整理する。
PER・PBR・EV/EBITDAを同じ会社で計算し、利益・純資産・事業価値の対応を整理する。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月15日
この講義で考えること
同じ会社でも、PERでは安く、PBRでは高く見えることがあります。違うものを分母にしているからです。既に学んだ三つの倍率を一社の数字へ当てはめ、業種や収益の状態によって、どの物差しが使いやすいかを考えます。
1. 3つの倍率は、違うものを測っている
倍率が低い会社を見つけても、それだけで割安とは判断できません。PERは株主に帰属する年間利益、PBRは株主の帳簿上の持分、EV/EBITDAは事業側の年間利益の目安と、それぞれ対応する価値を比べます。まず分子と分母の持ち主をそろえましょう。
PBR=株価÷BPS
EV/EBITDA=事業側の価値÷年間EBITDA
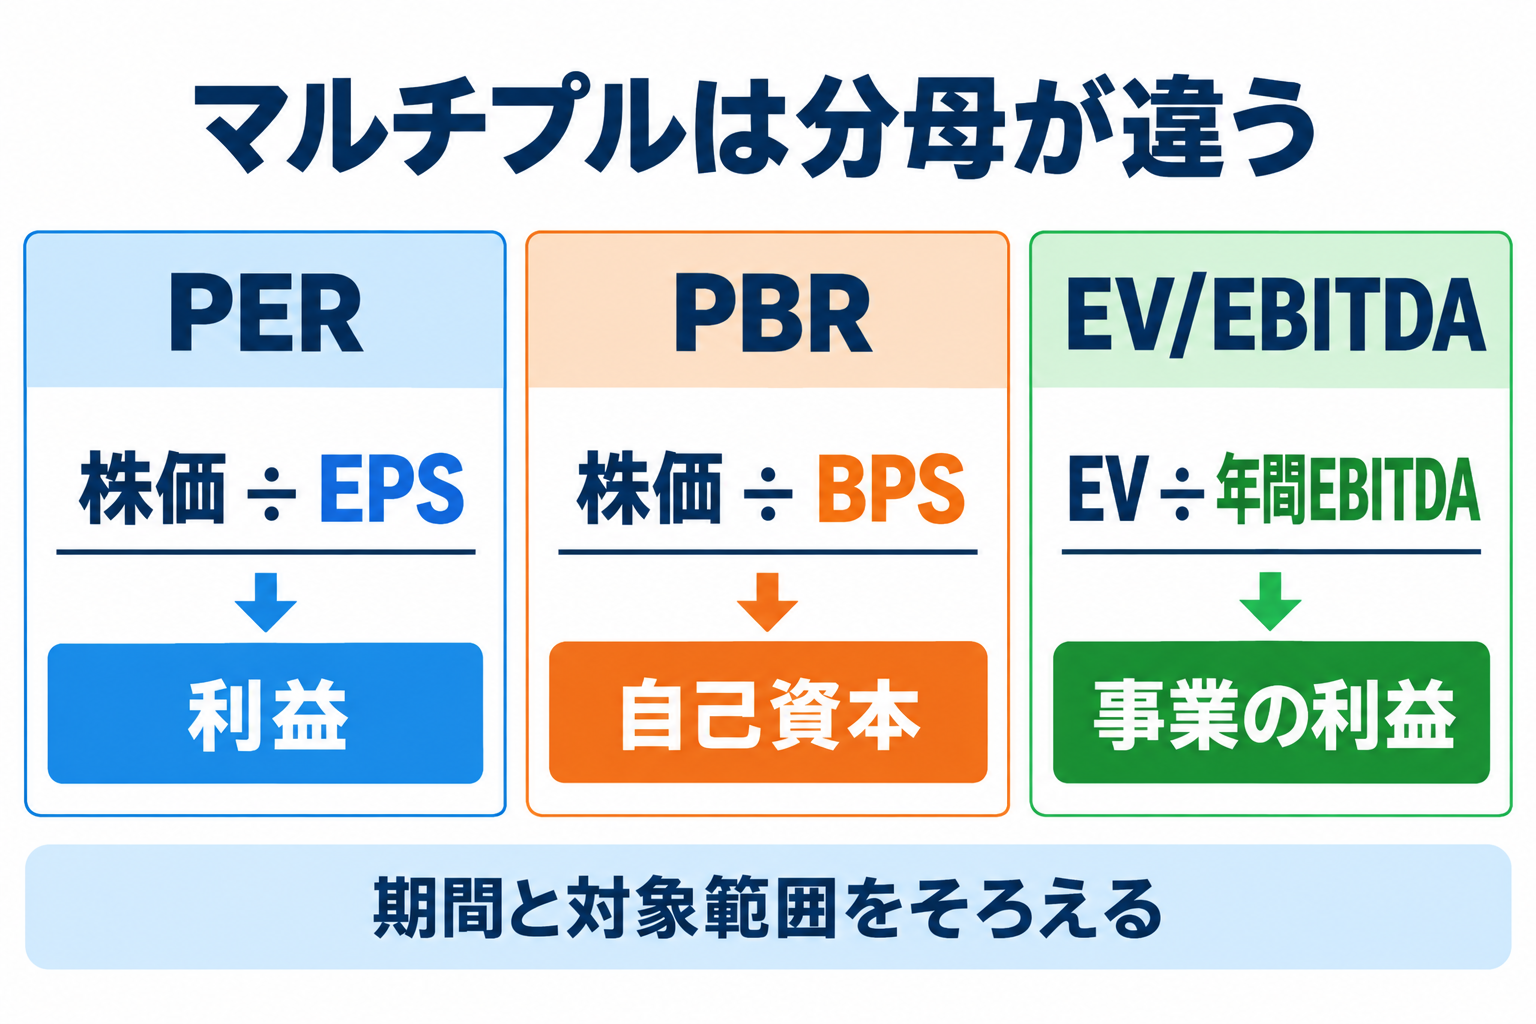
評価倍率は値段を利益や資産で割る比較ですが、誰に帰属する値段と利益なのかをそろえる必要があります。
2. 同じ架空会社を、3つの物差しで見る
| 項目 | 数値 |
|---|---|
| 時価総額 | 150 |
| 株主に帰属する年間純利益 | 10 |
| 株主に帰属する自己資本 | 100 |
| 有利子負債/現金 | 40/10 |
| 年間EBITDA | 30 |
PBR=150÷100=1.5倍
簡略EV=150+40−10=180億円
EV/EBITDA=180÷30=6倍
15倍、1.5倍、6倍は別の単位の物差しです。1.5が一番小さいからPBRが一番割安、とは言えません。利益10に対する株主価値と、純資産100に対する株主価値と、償却前利益30に対する事業価値を見ているからです。
本文の架空会社を用い、PER・PBRの分子からEV/EBITDAの分子へ移ります。
3. トヨタ:日付を明記してPERとPBRを計算
| 入力 | 数値・時点 |
|---|---|
| 株価 | 2,983.5円/2026年8月6日 |
| 会社予想EPS | 272.17円/2027年3月期通期 |
| 親会社所有者帰属持分 | 37,308,828百万円/2026年6月末 |
| 自己株式控除後株式数 | 11,841,833,660株/2026年6月末 |
| 自計算BPS | 約3,150.60円 |
PBR=2,983.5÷3,150.60≒0.95倍
EPSは将来の会社予想、BPSは過去の期末残高です。株価も9月15日の現在値ではありません。計算に使った日付と、予想・実績の違いを残すことが大切です。BPSは百万円を円に直して株数で割っています。
一次資料:トヨタ 2027年3月期第1四半期決算短信:予想EPS・持分・株式数。確認日:2026年9月15日。
一次資料:トヨタの自己株式処分に関する会社提出資料:8月6日終値。確認日:2026年9月15日。
4. どの会社に、どの倍率を使う?
| 倍率 | 使いどころ | 注意点 |
|---|---|---|
| PER | 利益が安定する会社 | 赤字、一時利益、税率、景気の山谷 |
| PBR | 純資産と収益力の関係 | 資産の質、減損、無形資産、ROE |
| EV/EBITDA | 借入や償却の差を考慮 | 維持投資、リース、金融事業、年間期間 |
トヨタは自動車だけでなく金融事業も持ちます。金融事業の借入は顧客向け融資などを支えるため、グループの借入全部を製造業の借入のようにEVへ足すと意味が変わります。ここでは安易な全社EV/EBITDAを作らず、事業範囲の調整が必要であることを確認します。銀行にも製造業と同じEVの式を機械的に当てはめないでください。
5. PBRとROEをつなげる
架空例ではROE=10÷100=10%。PER15倍×10%=PBR1.5倍です。PBRの低さは評価が低い可能性だけでなく、資本から十分な利益を生めていない可能性も表します。予想PERと過去実績ROEを混ぜると、この恒等式はそのまま成立しません。成長、資本コスト、利益の持続性も確認します。
本文の恒等式PBR=PER×ROEを、同じ利益・自己資本の条件で描きます。
6. 練習問題
問1
| 項目 | 数値 |
|---|---|
| 時価総額 | 120 |
| 年間純利益 | 8 |
| 自己資本 | 80 |
PER、PBR、ROEを計算。PBR=PER×ROEを確認してください。
答えと考え方
PER15倍、PBR1.5倍、ROE10%。15×0.10=1.5です。
問2
| 項目 | 数値 |
|---|---|
| 時価総額 | 120 |
| 有利子負債 | 50 |
| 現金 | 20 |
| 年間EBITDA | 25 |
簡略EVとEV/EBITDAは?
答えと考え方
EV=120+50−20=150億円。150÷25=6倍。
問3
| 項目 | 数値 |
|---|---|
| 株価 | 3,000円 |
| 会社予想の年間EPS | 250円 |
| 期末BPS | 3,000円 |
予想PERとPBRは? 数値だけで買うべきと判断できますか?
答えと考え方
予想PER12倍、PBR1倍。利益予想の達成可能性、収益力、資産の質などが未提示なので売買判断はできません。
7. まとめ
比較するのは数字の小ささではなく、同じ期間・範囲・会計定義の倍率です。株主の利益には株主価値、事業側の利益には事業価値を対応させます。次回は、利益を生む効率をROEとROAから読みます。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。