
EBITDAとEV/EBITDA
減価償却前の利益と事業価値を比較し、設備投資・現金との差まで読む。
EBITDAと年間EV/EBITDAを計算し、会社独自の調整や設備投資を含めた限界を説明できる。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月14日
この講義で考えること
設備を多く使う会社とそうでない会社を、営業利益だけで比べてよいでしょうか。減価償却の影響を分けるために使われるEBITDAの組み立てを確認します。ただし設備投資が不要になるわけではないため、現金との違いを押さえてからEVとの比較へ進みます。
1. EBITDAは、どんな利益か
同じ設備を使っていても、取得価格や償却年数で減価償却費は変わります。借入の多さで利息も違います。EBITDAは、利息・税金・減価償却などを差し引く前の利益に着目する指標です。名称は Earnings Before Interest, Taxes, Depreciation and Amortization。
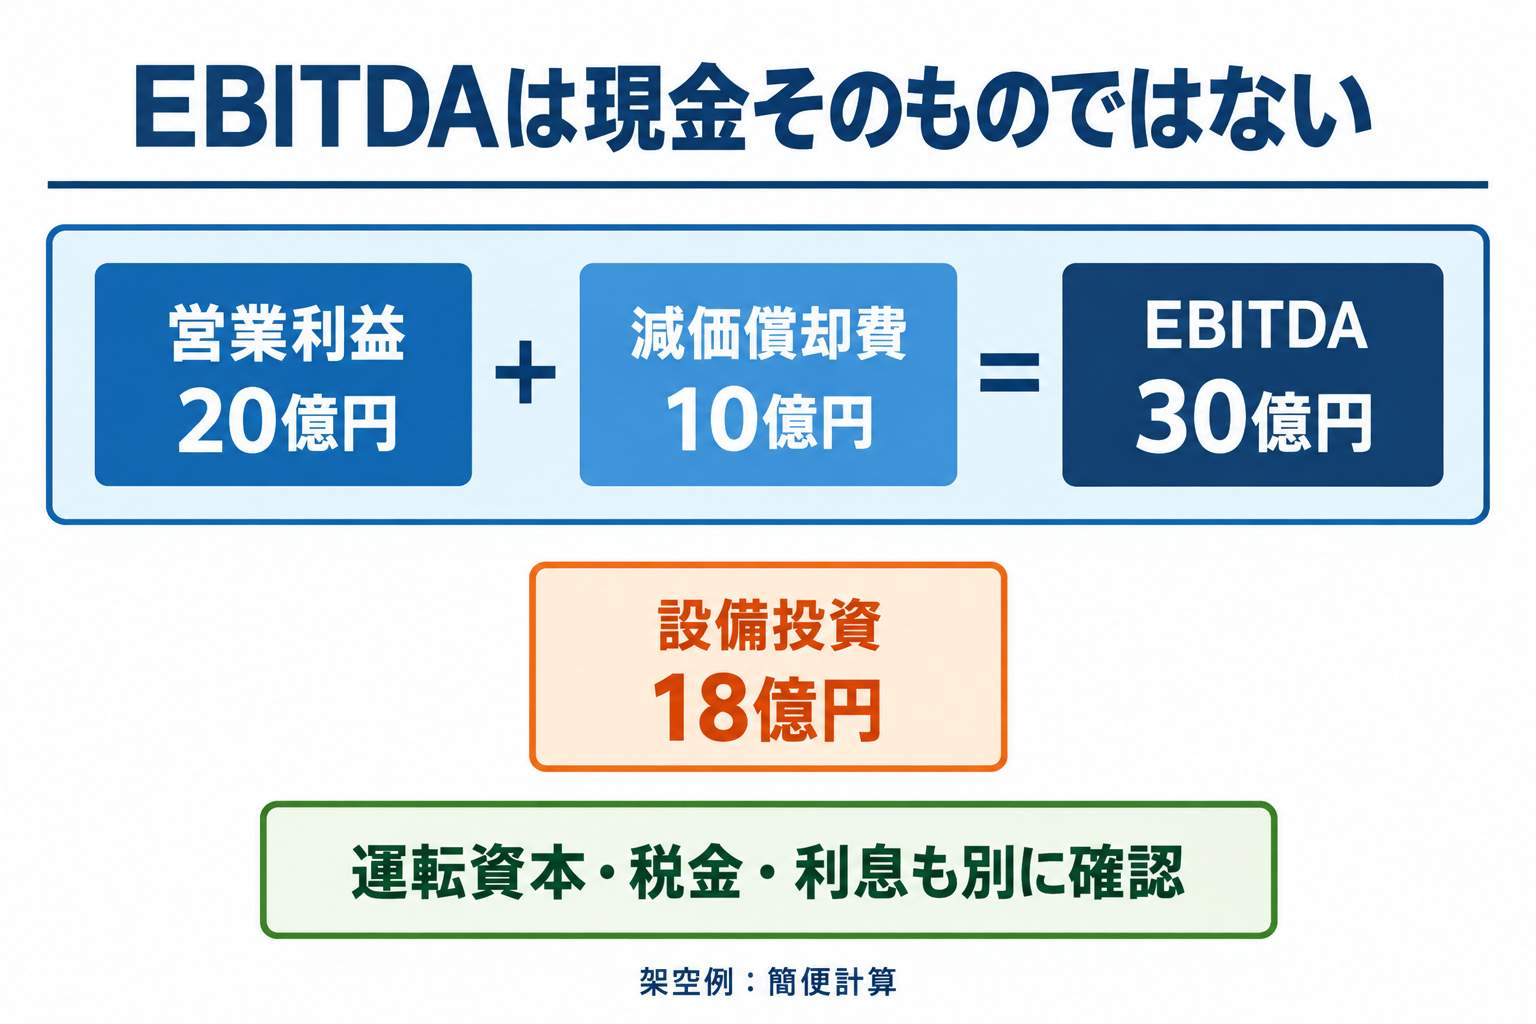
営業利益を使う簡便式は、すべての会社の正式なEBITDA定義と一致するわけではありません。営業利益に入る損益、償却費の対象、会社独自の調整などを確認し、「会社公表値」と「自分で作った参考値」を区別します。
営業外項目は利息のみ、税率30%とする単純な例です。EBITDAと利益・現金の違いを控除項目から確認します。
2. 足し戻しは、設備を無料にするものではない
| 項目 | 今期の数字 | どこで見る? |
|---|---|---|
| 営業利益 | 20 | PL:減価償却後の利益 |
| 減価償却費 | 10 | PLの費用・CFの非現金調整 |
| 簡便EBITDA | 30 | 20+10 |
| 設備購入支出 | 18 | 投資CF |
| 運転資金増加・税金・利息等 | 別途必要 | CFと注記 |
減価償却費10億円は今期の非現金費用なので、EBITDAでは利益に戻します。しかし将来も設備を更新するなら、現金支出は必要です。EBITDA30億円をそのまま株主に配れる現金とは呼べません。
設備投資には維持更新と成長投資があり、今期の投資額と減価償却費が同額とは限りません。投資を削って一時的に現金を増やしても、設備劣化や成長停止につながる可能性があります。逆に大きな成長投資は、今期の現金を減らしても将来の事業に役立つ場合があります。
本文の営業利益・償却・設備支出を一本につなぎます。その他の必要調整をまだ行っていない図です。
3. KDDI:会社公表の定義を照合する
| 項目 | 2026年4〜6月 |
|---|---|
| 売上高 | 1,487,316 |
| IFRS営業利益 | 314,248 |
| IFRS親会社所有者帰属利益 | 195,465 |
| 減価償却費及び償却費 | 173,053 |
| 固定資産除却損 | 1,302 |
| 簡便EBITDA=営業利益+償却 | 487,301 |
| 会社公表EBITDA(IFRSベース) | 488,602 |
| 調整後営業利益 | 314,262 |
| 調整後EBITDA | 488,616 |
| 現金ベース設備投資 | 155,910 |
| 会社公表フリーキャッシュフロー | △257,914 |
KDDIのEBITDAは固定資産除却損も加える定義です。そのため314,248+173,053だけの参考値487,301とは違います。除却損1,302を加えた表示額合計488,603と公表値488,602には1百万円の表示端数差があります。
調整後営業利益314,262や調整後EBITDA488,616は別の指標です。IFRS営業利益と調整後EBITDAを一つの式に混ぜないでください。EBITDAがプラスでも会社公表FCFはマイナスです。投資や運転資金、金融事業の影響などがあるためで、EBITDAは現金の増減表ではありません。
一次資料:KDDI 第1四半期データブック:IFRS業績・EBITDA・投資。確認日:2026年9月14日。
4. 通信・ホテル・製造業で、投資も比較する
| 項目 | KDDI/通信等 | 藤田観光/ホテル等 | トヨタ/製造・金融 |
|---|---|---|---|
| 対象期間 | 2026年4〜6月(3か月) | 2026年1〜6月(6か月) | 2026年4〜6月(3か月) |
| 会計基準 | IFRS | 日本基準 | IFRS |
| 売上・営業収益 | 1,487,316 | 40,755 | 13,525,400 |
| 営業利益 | 314,248 | 6,270 | 1,063,473 |
| 減価償却・償却 | 173,053 | 2,314 | 642,139 |
| 簡便EBITDA(自計算) | 487,301 | 8,584 | 1,705,612 |
| 確認した設備取得の現金支出 | 155,910(会社の設備投資指標) | 3,039(有形・無形取得) | 1,305,532(下記3項目の合計) |
| 簡便EBITDA÷売上 | 32.76% | 21.06% | 12.61% |
藤田観光は2026年8月6日公表の中間決算。トヨタの設備支出は、貸付用を除く有形固定資産497,447、貸付用資産736,856、無形固定資産71,229の合計です。KDDIの会社指標、藤田観光の有形・無形取得と範囲が完全に同じではありません。
藤田観光の半年間の営業CFは5,246百万円で、そこから有形・無形取得3,039を差し引くと2,207百万円。ただしこれはこの2項目だけの簡易差額で、正式なFCFFなどではありません。親会社帰属利益8,015には投資有価証券売却益5,999などの影響があるため、最終利益からEBITDAを安易に作ると事業の稼ぎと混ざります。
通信網もホテルも自動車工場も、設備を使い続けるための支出が必要です。ホテルは季節性も強く、ここでは半年と四半期が混在しています。絶対額で単純に順位を付けず、期間・事業範囲・償却・リースの違いを確認します。売上比率にしても、それだけで適正価値は判断できません。
一次資料:藤田観光 2026年12月期第2四半期(中間期)決算短信:PL・CF。確認日:2026年9月14日。
一次資料:トヨタ 第1四半期決算短信:営業利益・償却・設備取得。確認日:2026年9月14日。
5. なぜ時価総額ではなく、EVと割るのか
EBITDAは利息を差し引く前の、事業側の利益に着目します。比較する価値も株主だけの時価総額ではなく、貸し手の資金も考慮したEVにそろえます。株主だけの価値には株主に帰属する利益、事業側の価値には事業側の利益、という対応です。
| 項目 | A社 | B社 |
|---|---|---|
| 時価総額 | 100 | 70 |
| 有利子負債 | 20 | 50 |
| 現金 | 0 | 0 |
| 簡略EV | 120 | 120 |
| 年間EBITDA | 20 | 20 |
| EV/EBITDA | 6倍 | 6倍 |
| 時価総額÷EBITDA(事業倍率とは違う) | 5倍 | 3.5倍 |
事業全体の価値と利益が同じなら、借入が多く株主価値が小さいだけで、B社を事業として割安とは言えません。また同じ6倍でも、設備投資負担、成長率、運転資金、事業リスクが違えば意味も違います。「6倍だから買い」のような万能な基準はありません。
現金ゼロで、同じ事業価値・EBITDAの二社を、資本構成だけ変えて比べます。
6. 四半期EBITDAではなく、直近12か月にそろえる
| 項目 | 金額 |
|---|---|
| 2026年3月期通期(2025年4月〜2026年3月) | 1,846,634 |
| 除く:2025年4〜6月 | 431,925 |
| 加える:2026年4〜6月 | 488,602 |
| LTM(2025年7月〜2026年6月) | 1,903,311 |
=1,903,311百万円
| 項目 | 数値 |
|---|---|
| 仮定時価総額(実際の株価ではない) | 10,000,000 |
| 2026年6月末公表ネット有利子負債 | 4,383,213 |
| 簡略参考EV(追加調整なし) | 14,383,213 |
| 同じ会社定義のLTM EBITDA | 1,903,311 |
| 参考EV/EBITDA | 約7.56倍 |
四半期488,602でEVを割ると約29.44になりますが、それを年間のEV/EBITDAとして比較してはいけません。上の7.56倍も、仮定時価総額・追加調整なしの参考値です。実際の投資比較には実際の時価総額と、非支配持分・金融事業・非事業資産などを含めた範囲の整合が必要です。
リースを含むIFRS会社と別基準の会社を比べると、賃借料が償却・利息に分かれるなど、EBITDAの見え方が変わります。リース負債をEVに含めるかも、利益側の扱いと合わせてください。
一次資料:KDDI データブック:比較年度を含むIFRS EBITDA。確認日:2026年9月14日。
KDDIの会社公表IFRS EBITDAを同じ定義で接続する本文の例です。
7. 練習問題
問1
| 項目 | 金額 |
|---|---|
| 営業利益 | 20 |
| 減価償却・償却 | 10 |
| 設備投資支出 | 18 |
| その他現金調整 | この表では未提示 |
簡便EBITDAはいくら? それを現金として扱える?
答えと考え方
20+10=30億円。設備投資18億円などが別にあるため、30億円を現金とは扱えません。この表だけでは営業CFや最終的な現金増加額は計算できません。
問2
| 項目 | 数値 |
|---|---|
| 時価総額 | 100 |
| 有利子負債 | 50 |
| 現金 | 20 |
| 年間EBITDA | 26 |
簡略EVと年間EV/EBITDAは?
答えと考え方
EV=100+50−20=130億円。年間EV/EBITDA=130÷26=5倍。
問3
| 項目 | 数値 |
|---|---|
| 前年度通期EBITDA | 1,846,634 |
| 前年度第1四半期EBITDA | 431,925 |
| 今年度第1四半期EBITDA | 488,602 |
| 仮定時価総額から求めた簡略参考EV | 14,383,213 |
LTM EBITDAと参考EV/EBITDAを計算してください。
答えと考え方
LTM=1,846,634−431,925+488,602=1,903,311百万円。14,383,213÷1,903,311≒7.56倍。3か月のEBITDAではなく12か月にそろえます。
8. まとめ
EBITDAは償却前の利益の目安で、現金そのものではありません。会社独自の定義を確認し、営業CF・設備投資・運転資金・税金・利息まで見る必要があります。
EV/EBITDAは、事業側の価値と年間の事業側利益を対応させた倍率です。時価総額とEV、四半期と年間、IFRSと調整後、リースや金融事業の範囲を混ぜずに比較しましょう。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。