
株主価値と企業価値(EV)
時価総額とEVを区別し、借入と現金を調整する理由を理解する。
簡略EVを計算し、全負債と有利子負債、帳簿と市場、株主価値と事業価値を区別できる。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月14日
この講義で考えること
株式を全部買うためのお金と、借入も含めて事業を引き受ける負担は同じではありません。時価総額を出発点に、負債と現金を調整する理由を順に追います。この対応が分かると、事業全体を評価するEVと株主の価値を混同せずに読めます。
1. 時価総額は、誰の価値なのか
時価総額は、上場株式が市場で評価されている株主の価値です。株価に株数を掛けて求めます。一方、EV(Enterprise Value)は、株主だけでなく貸し手にも関わる事業全体を見るための尺度です。
| 数字 | 何を表す? | 価格・帳簿 |
|---|---|---|
| 時価総額 | 株主の持分の市場評価 | 株価による市場の価格 |
| 自己資本 | 普通株主に対応する帳簿上の持分 | BSの帳簿価額 |
| EV | 資本構成を調整して事業全体を見る尺度 | 市場価格と負債・現金を組み合わせる |
時価総額が同じ100億円の2社でも、借入が多い会社と現金が多い会社では、事業全体への負担や取得コストの見方が違います。そこで負債・現金を調整します。
2. EVの基本式:足す負債、引く現金
=時価総額+ネット有利子負債
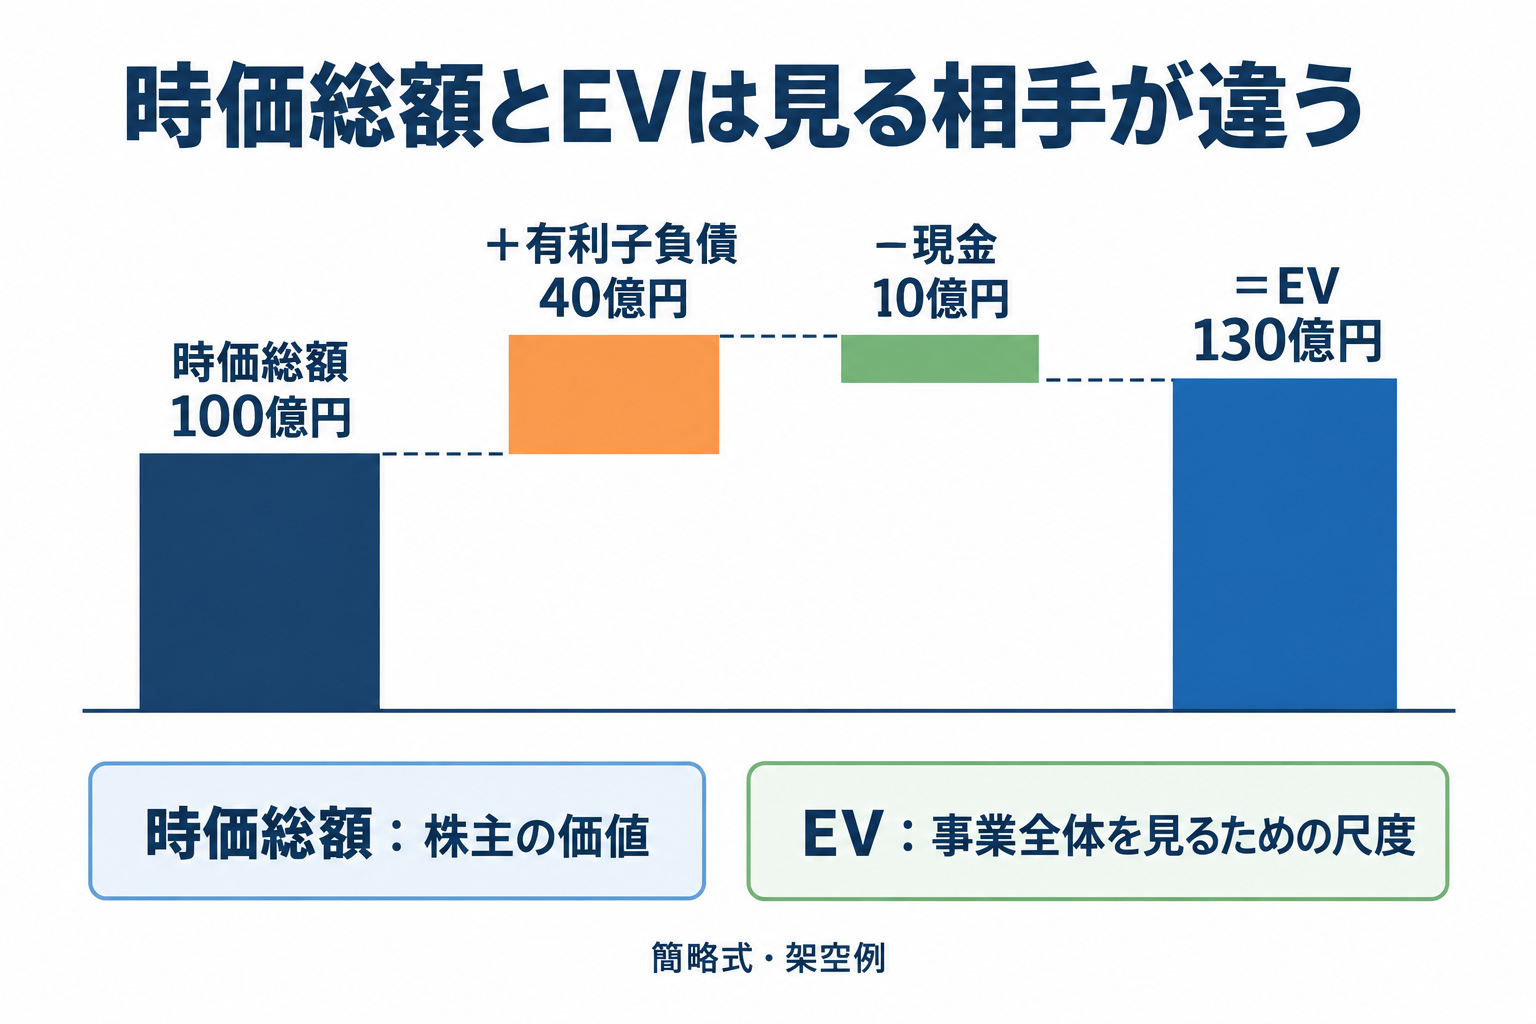
株式を買っても会社の借入は消えません。事業を取得する側から見ると、株主への支払だけでなく借入の存在も考える必要があります。逆に取得した会社が使える余剰現金を持っていれば、それを考慮して実質的な負担を減らせます。
ただしEV130億円がそのまま「買収時に必ず支払う総額」ではありません。買収プレミアム、取引費用、税金、運転資金の調整、負債の借換えや手元現金の制約などで実際の条件は変わります。
事業が生む価値を債権者と株主で分け、事業外の余剰現金を加えます。ほかの調整項目はない例です。
3. 同じ時価総額でも、EVは違う
| 項目 | A社 | B社 | C社 |
|---|---|---|---|
| 時価総額 | 100 | 100 | 100 |
| 有利子負債 | 40 | 0 | 20 |
| 現金 | 10 | 30 | 20 |
| ネット有利子負債 | 30 | △30 | 0 |
| 簡略EV | 130 | 70 | 100 |
B社は現金が負債を上回る「ネットキャッシュ」。EVは時価総額より小さくなります。A社は逆です。この関係だけでどの株が割安かは決まりません。比べる事業利益や投資負担、現金の利用可能性も違うからです。
また、借入をしてそのまま現金を持つだけなら、有利子負債と現金が同額増え、簡略EVの調整差額は変わりません。借入の使い道まで確認することが大切です。
本文の三社に、簡略EV=時価総額+有利子負債−現金を適用します。
4. 実務では、BSの負債全部を足さない
| 項目 | 扱い方・注意 |
|---|---|
| 借入金・社債 | 基本式の有利子負債に含める |
| 買掛金・未払費用など | 全額を有利子負債として足さない |
| リース負債 | 利益指標のリース処理と合わせて扱いを決める |
| 現金・預金 | 制限付現金や事業に必要な現金の扱いを確認 |
| 有価証券・非事業資産 | 現金と同一視せず、評価・対象範囲を確認 |
| 非支配持分・優先株など | 連結利益の範囲と合わせて必要な調整を検討 |
| 金融事業 | 貸出資産と資金調達が一体。製造業の借入と単純比較しない |
営業で自然に生じる買掛金を、銀行借入と同じように全部足すとEVを過大にすることがあります。反対に子会社の利益を全部含むEBITDAを使いながら非支配持分を無視すると、価値と利益の範囲がずれます。
記事の基本式は学習用の簡略式です。実務のEVには追加調整が必要で、会社や比較対象によって定義をそろえます。「負債合計−現金」をネット有利子負債とは呼びません。
5. KDDIと任天堂:負債と現金の位置を確認
| 項目 | KDDI | 任天堂 |
|---|---|---|
| 資産合計 | 18,854,231 | 3,815,896 |
| 資本・純資産合計 | 5,646,278 | 2,918,951 |
| 負債合計 | 13,207,953(差額計算) | 896,944 |
| 会社公表の有利子負債 | 5,166,145 | この表では未特定 |
| 会社公表ネット有利子負債 | 4,383,213 | この表では未特定 |
| 現金等の控除額/現金及び預金 | 782,932(KDDI公表2指標の差) | 1,544,090 |
| 有価証券(現金に含めていない) | この表では未掲載 | 423,818 |
KDDIのネット有利子負債4,383,213百万円は会社公表値を使用しています。782,932は有利子負債との差から逆算した控除額で、CFの現金及び現金同等物と同じ範囲と決めつけません。金融事業を除く会社公表値では、ネット有利子負債は3,481,236百万円で、範囲によって数値が変わります。
任天堂は現金及び預金1,544,090が、すべての負債896,944を上回っています。単純なBS上の範囲で有利子負債が負債合計の一部なら、現金は有利子負債も上回ることがわかります。ただしこの比較から、借入・リースなどの正確な内訳や完全なEVは出せません。全負債をEVに足してしまう計算はしないでください。
10兆円の時価総額は計算を学ぶための仮定で、市場の現在値ではありません。この参考EVも、非支配持分や非事業資産などの追加調整をした完全な実務EVではありません。
一次資料:KDDI 2027年3月期第1四半期データブック:有利子負債・ネット有利子負債。確認日:2026年9月14日。
一次資料:任天堂 第1四半期決算短信:BS。確認日:2026年9月14日。
2026年6月末のKDDI公表ネット有利子負債を使い、時価総額だけ10兆円と仮定します。
6. 練習問題
問1
| 項目 | 金額 |
|---|---|
| 時価総額 | 250 |
| 有利子負債 | 80 |
| 現金 | 30 |
ネット有利子負債と簡略EVはいくら?
答えと考え方
ネット有利子負債=80−30=50億円。EV=250+50=300億円。
問2
| 項目 | 金額 |
|---|---|
| 時価総額 | 100 |
| 有利子負債 | 10 |
| 現金 | 40 |
| 買掛金(無利息の営業債務) | 50 |
簡略EVはいくら? 買掛金50億円も足す?
答えと考え方
EV=100+10−40=70億円。買掛金はここでは無利息の営業債務なので、有利子負債として50億円を足しません。
問3
| 項目 | 金額 |
|---|---|
| 仮定時価総額 | 10,000,000 |
| 公表ネット有利子負債(2026年6月末) | 4,383,213 |
| 非支配持分・非事業資産等の追加調整 | この例では行わない |
参考EVはいくら? これは実際の現在EVと呼べる?
答えと考え方
10,000,000+4,383,213=14,383,213百万円。時価総額が仮定で追加調整もないため、実際の現在EVとは呼べません。
7. まとめ
時価総額は株主の市場価値、EVは負債と現金などを調整して事業全体を見る尺度です。基本は「時価総額+有利子負債−現金」。自己資本や負債合計とは違います。
会社間で比較するなら、株価とBSの日付、金融事業、リース、現金の範囲、非支配持分などをそろえます。次回は、このEVを事業の利益指標EBITDAと組み合わせます。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。