
PBRとは何か
株価と帳簿上の自己資本を比較し、1倍の意味と限界を理解する。
BPS・PBRを計算し、自己資本と現金を区別してROEとの関係を説明できる。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月14日
この講義で考えること
株価を利益ではなく、会社に蓄積された株主の持分と比べたらどう見えるでしょうか。BSから一株当たりの持分を求め、PBRの分母を確かめます。そのうえで、1倍割れでも割安とは限らない理由を、資産の中身と将来の収益力から説明します。
1. PBRの分母は「帳簿上の株主持分」
PBR(Price Book-value Ratio/株価純資産倍率)は、株価が1株当たりの帳簿上の自己資本に対して何倍かを見る指標です。自己資本は、資産から負債などを差し引いた普通株主に対応する持分。会社の金庫に入っている現金額ではありません。
BPS=普通株主に対応する自己資本 ÷ 期末株数
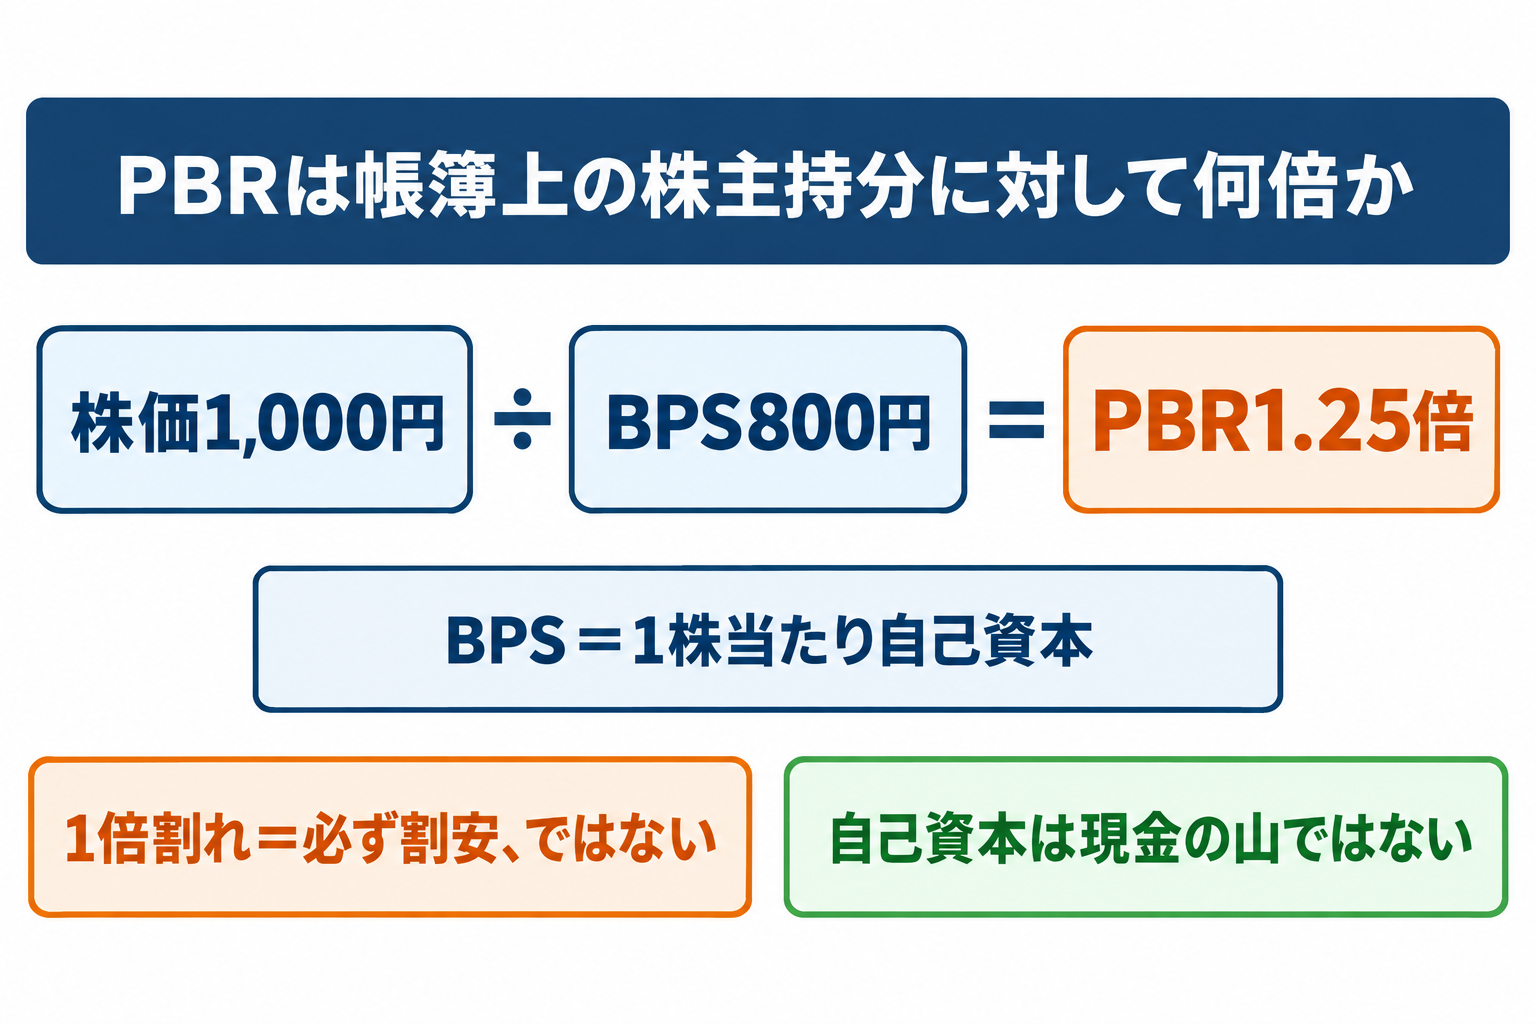
連結の純資産・資本合計には、子会社の非支配株主に帰属する持分などが含まれる場合があります。親会社株のPBRを計算するときは、それを混ぜず、親会社の普通株主に対応する自己資本を使います。優先株などがあれば追加の調整も必要です。
2. BS全体からBPSを計算する
| 項目 | 数値 |
|---|---|
| 現金 | 20 |
| 売掛金・在庫など | 40 |
| 設備など | 100 |
| 資産合計 | 160 |
| 負債合計 | 80 |
| 普通株主の自己資本 | 80 |
| 自己株式を除いた株数 | 1,000万株 |
| 株価 | 1,000円 |
時価総額100億円 ÷ 自己資本80億円=PBR1.25倍
現金は20億円でも自己資本は80億円です。自己資本は現金・売掛金・設備などを含む資産と負債の差額です。「自己資本80億円あるから80億円の現金を配れる」は誤りです。資産を売るなら売却価格・税金・取引費用なども変わります。
発行済株数には自己株式を含む表示があります。BPSでは原則として自己株式を除く期末株数を使います。EPSの期中平均株数とはタイミングが違う点も確認します。
本文のBSの内訳を、資産と調達源の二本の帯に分けます。
3. 1倍割れは、清算で儲かる保証ではない
PBRが1倍を下回ると、株価が一株当たり純資産より低いことは分かります。しかし帳簿上の純資産が、そのまま解散時に現金で戻るとは限りません。資産を売って回収できる額や、負債・処分費用を考える必要があります。
0.5倍は、帳簿上の株主持分の半分の価格が付いている状態です。しかし帳簿の資産が、その金額で売れる保証はありません。売れない在庫、価値が下がった設備、回収できない債権などがあれば、実際の換金価値は変わります。
さらに「資産があるのに十分な利益を生めない」「将来損失が予想される」「資本を効率よく使えない」と市場が考えている場合もあります。一方、強いブランドや顧客基盤、社内で育てたソフトウェアなどは、経済的な価値が帳簿に十分表れないことがあります。PBRだけで結論を出さない理由です。
BPS800円を固定し、株価400・800・1,200円の位置を確認します。
4. 銀行・製造業・ゲーム/IPの実例を並べる
| 項目 | トヨタ | MUFG | 任天堂 |
|---|---|---|---|
| 資産合計 | 102,635,116 | 433,913,478 | 3,815,896 |
| 資本・純資産合計 | 38,228,932 | 24,182,083 | 2,918,951 |
| 親会社持分・自己資本 | 37,308,828 | 22,699,148 | 2,917,741 |
| 自己株式控除後の期末株数 | 11,841,833,660株 | 11,255,764,758株 | 1,152,828,616株 |
| 自己資本÷期末株数の参考BPS | 3,150.60円 | 2,016.67円 | 2,530.94円 |
| 仮定株価 | 3,000円 | 2,000円 | 10,000円 |
| 仮定株価による参考PBR | 0.95倍 | 0.99倍 | 3.95倍 |
BPSは原資料の百万円単位の自己資本から計算した参考値で、公表BPSと丸めなどによる僅少な差が出る場合があります。銀行の自己資本は規制上のCET1資本と同じ概念ではありません。会計上の自己資本と規制資本を混同しないでください。
銀行は貸出金や有価証券などの金融資産と負債が大きいため、資産の質・信用損失・収益性と合わせてPBRを見ます。製造業では設備、在庫、利益の景気循環も確認します。ゲーム・IPやITサービスなどでは、帳簿に表れにくいブランド・顧客基盤・開発力の影響を考えます。ここで任天堂はゲーム/IP企業の例であり、ITサービス専業企業の決算ではありません。
表は仮定株価で計算したため「実際のMUFGは1倍割れ」「任天堂は市場で3.95倍」とは読めません。業種だけで適正PBRが決まるわけでもありません。
一次資料:トヨタ 第1四半期決算短信:持分・株数。確認日:2026年9月14日。
一次資料:MUFG 第1四半期決算短信:自己資本・株数(8月6日レビュー完了版)。確認日:2026年9月14日。
一次資料:任天堂 第1四半期決算短信:自己資本・株数。確認日:2026年9月14日。
5. ROEとの関係:資本をどれだけ稼ぎに変えるか
自己資本が同じでも、生み出せる利益が違えば評価も変わります。ROEは株主のお金に対する利益の割合です。計算条件をそろえるとPBR・PER・ROEはつながります。
| 項目 | A社 | B社 |
|---|---|---|
| 自己資本(期末で固定) | 100億円 | 100億円 |
| 年間利益 | 5億円 | 10億円 |
| PER(同じと仮定) | 15倍 | 15倍 |
| 時価総額 | 75億円 | 150億円 |
| 利益÷期末自己資本 | 5% | 10% |
| PBR | 0.75倍 | 1.50倍 |
15倍 × 10%=1.5倍(前提をそろえた架空例)
これは、時価総額÷利益に、利益÷自己資本を掛けると利益が消え、時価総額÷自己資本になる関係です。ただし通常のROEは期首・期末の平均自己資本を使い、EPSにも平均株数が使われます。予想PERと過去のROEを混ぜたり、期末・平均の違いを無視すると、実際の公表指標で完全には一致しません。
借入や自己株買いで自己資本を減らしてROEが上がる場合もあります。ROEが高いことをそのまま「安全」「将来も高成長」と解釈せず、利益の質や財務リスクを確認しましょう。
本文の恒等式PBR=PER×ROEを、同じ利益・自己資本の条件で描きます。
残余利益=利益−株主資本コスト×期首簿価。クリーンサープラス等の条件の下で、その将来現在価値を簿価に足して評価します。
6. 練習問題
問1
| 項目 | 数値 |
|---|---|
| 普通株主の自己資本 | 120億円 |
| 現金 | 30億円 |
| 自己株式控除後の期末株数 | 2,000万株 |
| 株価 | 900円 |
BPSとPBRはいくら? 現金30億円を分母にする?
答えと考え方
BPS=120億円÷2,000万株=600円、PBR=900÷600=1.5倍。現金額をPBRの分母には使いません。
問2
| 項目 | 数値 |
|---|---|
| 連結純資産 | 110億円 |
| うち非支配持分 | 10億円 |
| 自己株式控除後株数 | 1,000万株 |
| 株価 | 800円 |
普通株主のBPSとPBRを計算してください。
答えと考え方
自己資本=110−10=100億円。BPS1,000円、PBR0.8倍。連結純資産110億円をそのまま使わないことがポイントです。
問3
| 項目 | 数値 |
|---|---|
| 期末自己資本 | 100億円 |
| 年間利益 | 8億円 |
| 時価総額 | 120億円 |
| PER | 15倍 |
ROEとPBRを計算し、PER×ROEの関係を確認してください。
答えと考え方
ここで定義したROE=8÷100=8%。PBR=120÷100=1.2倍。15×0.08=1.2倍と一致します。通常の平均自己資本によるROEとは条件が違います。
7. まとめ
PBRは帳簿上の普通株主持分に対する価格です。自己資本は現金ではなく、1倍割れも換金益の保証ではありません。
BPSの対象持分・期末株数・株価の日付をそろえ、ROE、資産の質、財務リスク、帳簿に表れない事業価値まで確認するのが、PBRを使った読み方です。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。