
PERとは何か
株価を1株当たり利益で割り、価格と稼ぐ力の関係を読む。
PERを計算し、利益の期間・一時的な損益・成長期待を確認して倍率を解釈できる。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月14日
この講義で考えること
株式を買う価格は、その会社が稼ぐ利益の何倍でしょうか。これを表すPERを、一株当たりの利益と会社全体の利益の両方から理解します。計算の形が分かったら、実績と予想を区別し、成長への期待によって倍率が変わる理由を考えます。
1. PERは「利益に対して何倍の価格か」
同じ株価1,500円でも、毎年1株当たり100円を稼ぐ会社と、10円を稼ぐ会社では意味が違います。株価だけでは高い・安いを比べられません。PER(Price Earnings Ratio/株価収益率)は、その利益に対して何倍の価格が付いているかを示します。
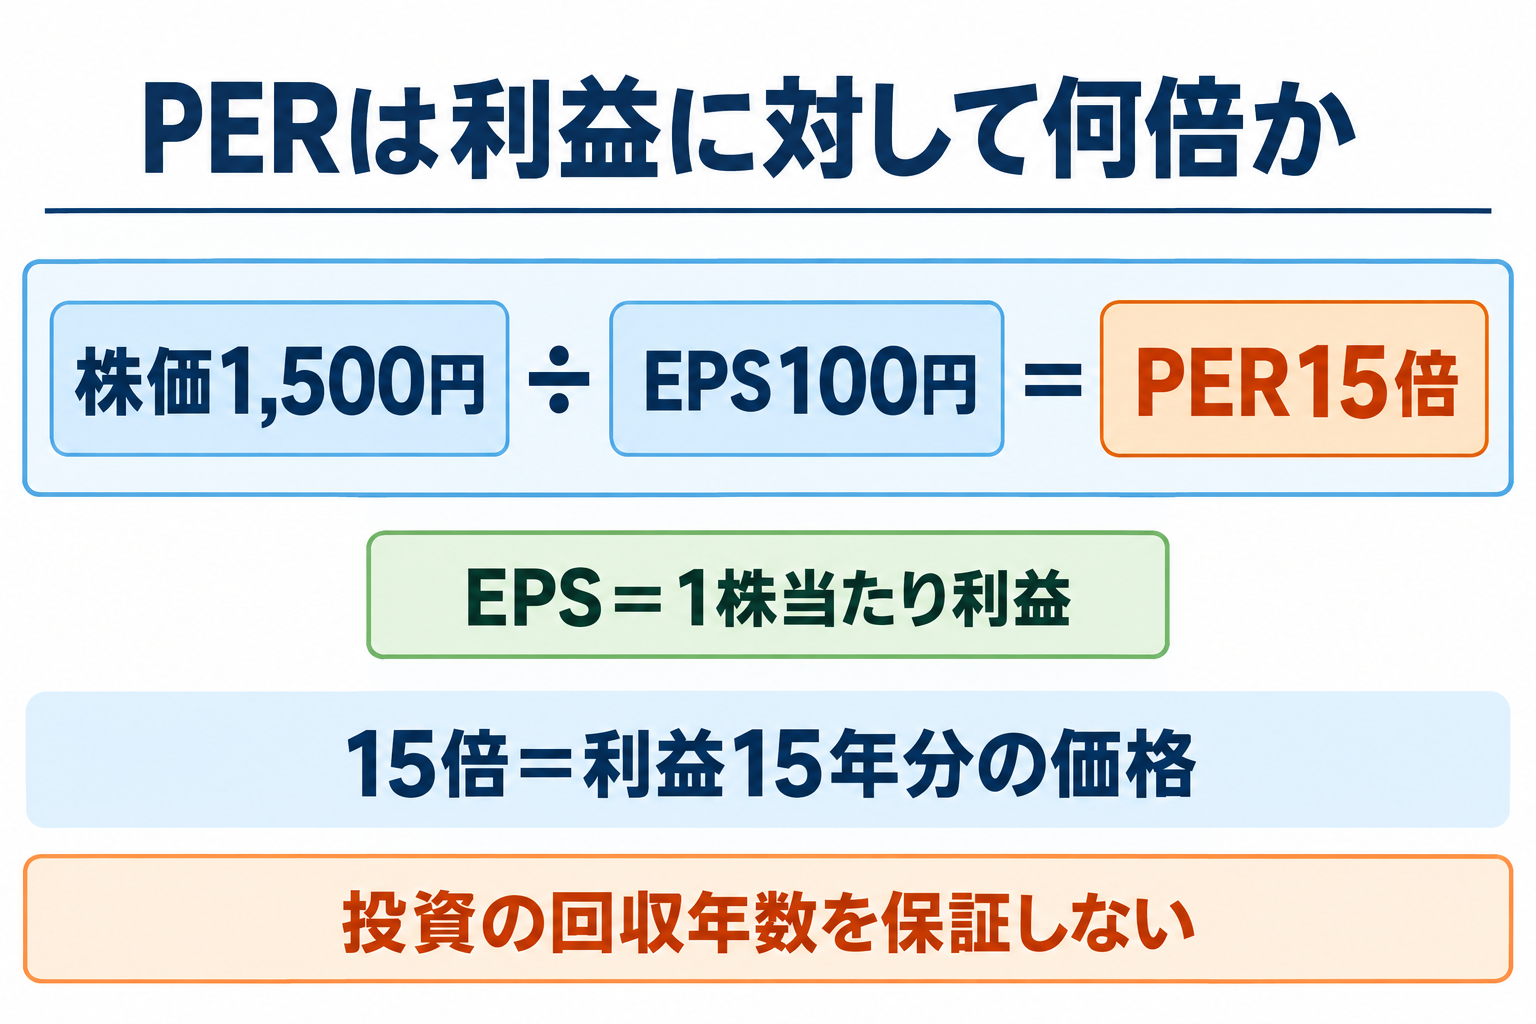
15倍は「今の年間利益が15年続いたと仮定した場合、価格が利益15年分に相当する」という比率です。利益が全額配当されるわけでも、利益が一定とは限らないため、15年で投資額が戻るという保証ではありません。
2. EPSと時価総額から、式を理解する
| 項目 | 数値 |
|---|---|
| 年間の普通株主に帰属する利益 | 10億円 |
| 株数(計算用に固定) | 1,000万株 |
| 株価 | 1,500円 |
| EPS=10億円÷1,000万株 | 100円 |
| 時価総額=1,500円×1,000万株 | 150億円 |
| PER=150億円÷10億円 | 15倍 |
会社全体なら「時価総額÷普通株主に帰属する利益」、1株なら「株価÷EPS」。株数の前提が同じなら同じ倍率です。連結の営業利益ではなく、通常は親会社の普通株主に帰属する最終利益を使います。子会社の外部株主に帰属する利益まで混ぜないためです。
実際のEPSは期中平均株数、時価総額はある日の株数を使うことがあり、自己株買いや増資で完全には一致しません。短信に公表されたEPSを使う場合も、基本EPSか希薄化後EPSかを確認します。
正常化したEPS50を固定し、類似企業等から考えたPERを掛ける評価です。価格と利益を同じ株式単位へそろえます。
3. 実績・予想・四半期を混ぜない
| 種類 | 分母の利益 | 注意点 |
|---|---|---|
| 実績PER | 過去1年の実績利益・EPS | 一時的利益や過去の好況を含む |
| 予想PER | 次の通期の予想利益・EPS | 予想修正で倍率が動く |
| 直近12か月(LTM) | 直近4四半期の利益 | 期末が違う会社も期間を確認 |
| 単一四半期のEPS | 3か月の利益 | そのまま年間PERの分母にしない |
3か月EPSを4倍しても、会社の通期予想になるとは限りません。季節性や一時損益があるからです。赤字でEPSがマイナスのとき、計算上のマイナスPERを「とても安い」と解釈するのも誤りです。利益がゼロなら除算できず、わずかな黒字ならPERが極端に大きくなります。
PERが低下しても、株価下落ではなく利益予想の上方修正かもしれません。逆に見かけの低PERは、今期だけ特別な売却益で利益が膨らんだ結果かもしれません。
本文の株価1,500円を固定し、予想EPSだけを変えます。
4. トヨタの公表資料で予想PERを計算する
| 項目 | 2026年4〜6月実績 | 2027年3月期通期予想 |
|---|---|---|
| 営業収益 | 13,525,400 | 54,000,000 |
| 営業利益 | 1,063,473 | 3,400,000 |
| 税引前利益 | 1,963,862 | 4,570,000 |
| 親会社所有者帰属利益 | 1,477,044 | 3,250,000 |
| 基本EPS/予想EPS | 120.69 | 272.17 |
使ったのは四半期EPS120.69円ではなく、通期予想EPS272.17円です。この予想が変われば参考PERも変わります。10.96倍という数字だけで「買い」とは言えません。予想の前提、事業の循環、金融事業、投資負担などを合わせて読みます。
一次資料:トヨタ 第1四半期決算短信:通期予想・EPS。確認日:2026年9月14日。
一次資料:トヨタの自己株式処分資料(SEC提出):2026年8月6日終値2,983.5円。確認日:2026年9月14日。
5. 成長企業なら高PER? 決算を見て考える
ゲーム・IPなど成長機会を持つ事業でも、今期の利益が必ず増えるとは限りません。任天堂の最新予想を、売上から最終利益まで見ます。
| 項目 | 会社予想 | 前期比 |
|---|---|---|
| 売上高 | 2,050,000 | △11.4% |
| 営業利益 | 370,000 | +2.7% |
| 経常利益 | 430,000 | △20.7% |
| 親会社株主帰属利益 | 310,000 | △26.9% |
| 予想EPS | 268.90円 | — |
任天堂/連結日本基準、2026年8月6日公表。営業利益は増益予想でも最終利益は減益予想です。「成長型事業だから今期EPSも成長する」とは言えません。PERの分母は営業利益でなく最終利益なので、予想の段階を分けます。
| 会社 | 仮定株価(実際の相場ではない) | 公表予想EPS | 参考PER |
|---|---|---|---|
| トヨタ | 3,000円 | 272.17円 | 11.02倍 |
| 任天堂 | 10,000円 | 268.90円 | 37.19倍 |
この表の株価は学習用の仮定です。実際の市場でどちらが何倍で売買されているかを示していません。高PERが合理的かは、将来の利益成長・利益の持続性・リスクを考える必要があります。低PERも、利益の落ち込みが予想される会社なら割安とは限りません。
一次資料:任天堂 2027年3月期第1四半期決算短信:通期業績予想。確認日:2026年9月14日。
6. 練習問題
問1
| 条件 | 数値 |
|---|---|
| 年間の株主帰属利益 | 6億円 |
| 株数 | 600万株 |
| 株価 | 1,800円 |
EPSとPERを計算してください。
答えと考え方
EPS=6億円÷600万株=100円。PER=1,800÷100=18倍。
問2
| 項目 | 数値 |
|---|---|
| 株価 | 2,983.5円 |
| 通期予想EPS | 272.17円 |
| 4〜6月の基本EPS | 120.69円 |
会社予想EPSによる参考PERは? 四半期EPSを使わないのはなぜ?
答えと考え方
2,983.5÷272.17≒10.96倍。120.69円は3か月のEPSであり、通期予想と期間が違います。
問3
| 項目 | 数値 |
|---|---|
| 時価総額 | 300億円 |
| 年間報告利益 | 30億円 |
| うち税引後の一時利益 | 20億円 |
| その他の調整 | なし |
報告利益によるPERと、一時利益を除いた参考PERは?
答えと考え方
報告利益では300÷30=10倍。一時利益を除いた参考利益は30−20=10億円なので30倍。低い報告PERだけで割安とは断定できません。この調整は学習用で、実際は税金やその他要因も確認します。
7. まとめ
PERは価格を利益で割った比率です。株価だけより比較しやすくなりますが、将来の成長やリスクを全部説明する数字ではありません。
計算前に「普通株主の利益か」「1年間か」「実績か予想か」「一時的な利益はないか」を確認しましょう。倍率を出したあとに、その利益がどれだけ続きそうかを考える順番です。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。