
PL・BS・CFのつながり
同じ取引を3つの表で追い、利益・資産・現金がどう動くかを理解する。
利益と入金を区別し、PLからBS・CFへのつながりを取引と企業実例で説明できる。
企業の一次資料で学ぶ/練習問題3問/更新日:2026年9月14日
この講義で考えること
PL・BS・CFを別々に読めても、同じ取引がどこに表れるかが分からないと分析はつながりません。ここでは掛けで商品を売る場面を起点に、利益、債権、現金を追います。設備投資や借入も同じように対応させ、最後に実際の三表を一組の資料として読みます。
1. まず、3つの表の役割をそろえる
PLは「期間中にどれだけ稼いだか」、BSは「ある日の資産と調達源」、CFは「期間中に現金がどう動いたか」。別々の会社の話ではなく、同じ会社を3つの角度から見ています。たとえば4月〜6月のPLとCFを読むなら、3月末と6月末のBSを並べます。
| 表 | 何を見る? | ほかの表との接点 |
|---|---|---|
| PL・損益計算書 | 売上・費用・利益(期間) | 利益は株主持分の増減につながる |
| BS・貸借対照表 | 資産・負債・資本(時点) | 現金、売掛金、設備、借入、利益剰余金 |
| CF・キャッシュフロー計算書 | 営業・投資・財務の入出金(期間) | 期首現金から期末現金までを説明 |
ここで大切なのは「利益=現金増加」ではないこと。PLの売上は、入金がなくても商品・サービスの提供に応じて計上される場合があります。
4〜6月の期間を見るときは、3月末と6月末のBSを並べます。期間の成果と、ある日の残高の対応を図にします。
2. 掛売りを、3表で追ってみる
架空の会社が12万円のサービスを提供し、5万円だけ受け取り、7万円は後払いとします。費用・税金・配当・ほかの取引はありません。最初の資産は現金20万円と設備30万円、負債はなく、利益剰余金50万円だけで調達している単純な会社です。
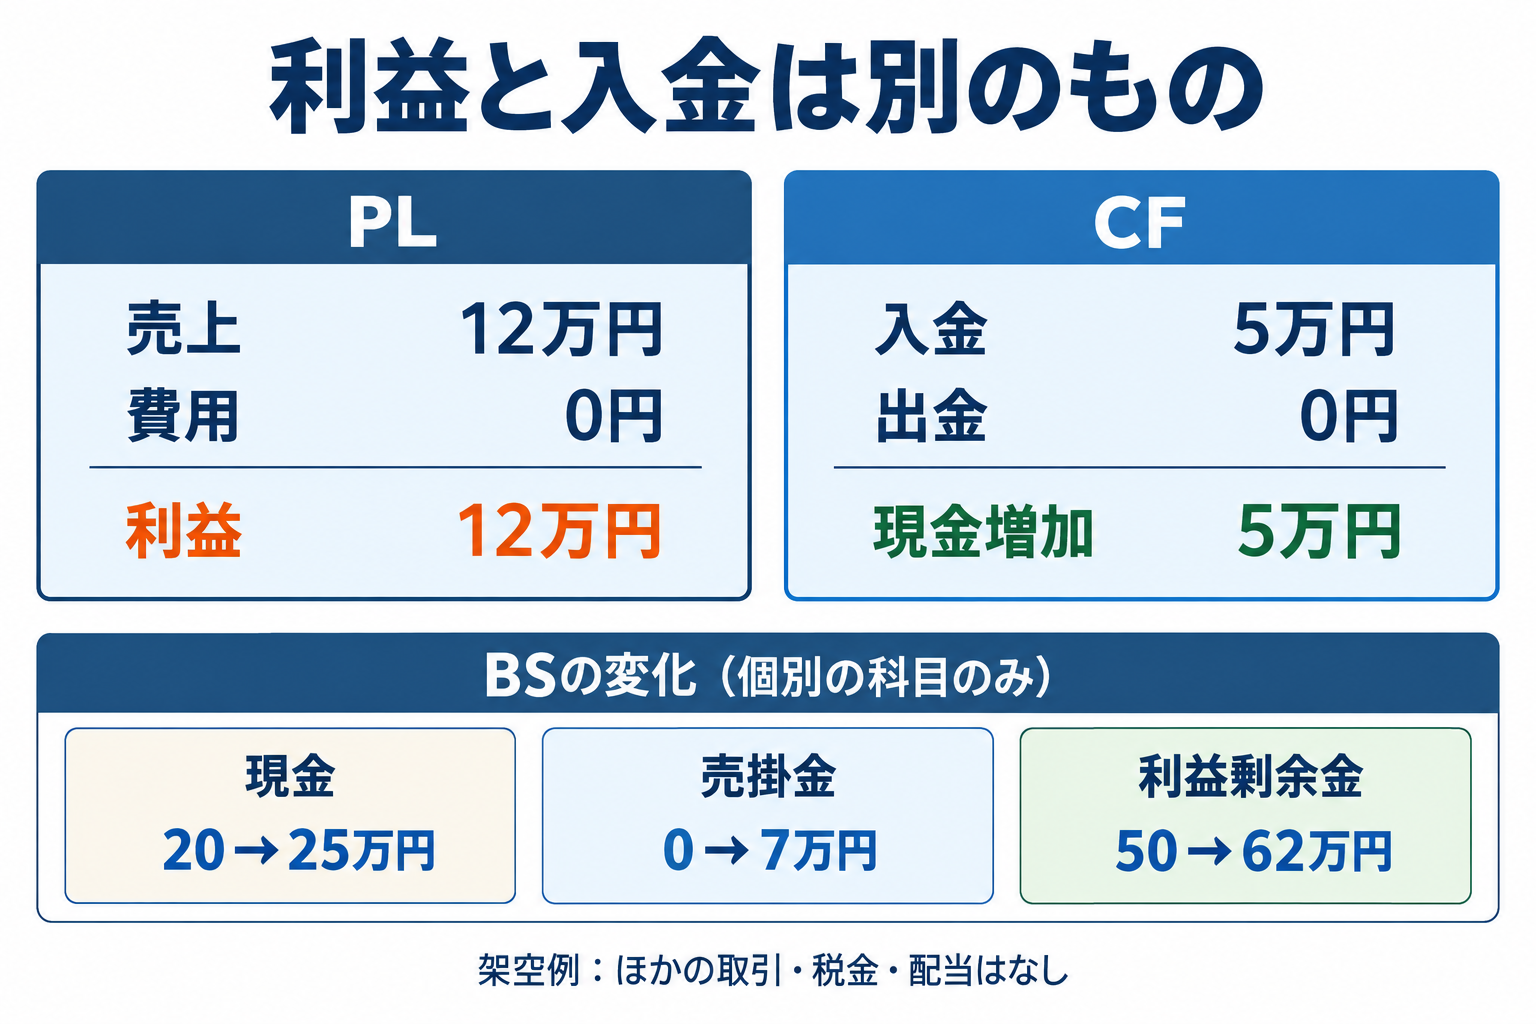
| 科目 | 取引前 | 取引後 |
|---|---|---|
| 現金 | 20 | 25 |
| 売掛金 | 0 | 7 |
| 設備 | 30 | 30 |
| 資産合計 | 50 | 62 |
| 負債 | 0 | 0 |
| 利益剰余金(資本合計) | 50 | 62 |
| 負債+資本 | 50 | 62 |
利益12万円のうち7万円はまだ売掛金です。翌月にその7万円を受け取ると、現金が7万円増えて売掛金が7万円減ります。すでに売上を立てているので、回収時に売上や利益をもう一度計上しません。
3. 設備・運転資金・借入も一緒に見る
| 取引 | PL | BS | CF |
|---|---|---|---|
| 現金で設備を購入 | 原則、購入額全部を即費用にしない | 現金減・設備増 | 投資CFの支出 |
| 設備の減価償却 | 費用増・利益減 | 設備の帳簿価額減 | 間接法で非現金費用を足し戻す |
| 掛売りが増える | 売上・利益を計上 | 売掛金増 | 未回収分は営業CFを押し下げる |
| 現金で在庫を積む | 購入時に全部を売上原価にしない | 現金減・在庫増 | 一般に営業CFを押し下げる |
| 仕入代金の支払を翌月にする | 販売済み部分の原価は計上 | 買掛金増 | 支払延期分は営業CFを押し上げる |
| 銀行から借入 | 売上・利益ではない | 現金増・借入増 | 財務CFの流入 |
| 借入元本を返済 | 元本は費用ではない | 現金減・借入減 | 財務CFの流出 |
| 借入の利息を支払 | 利息費用を計上 | 現金減 | 利息の分類は会社のCF表示で確認 |
BSの科目差額が、そのままCFの調整額とは限りません。為替換算、企業買収、非現金取引などが混ざるためです。利息のCF分類も会計基準・選択によって異なるので、実際のCF計算書を見ます。
減価償却が現金を生むわけではありません。「利益で差し引いたが、今期に現金を払っていない費用」を戻しているだけです。
売上100−現金費用60−減価償却10=利益30万円の本文の例です。
PLとCFは一定期間の動き、BSはある時点の残高です。同じ取引を三つの角度から見ることで数字のつながりを理解します。
4. トヨタのPL・BS・CFを同じ期間で読む
| 項目 | 金額 |
|---|---|
| 商品・製品売上収益 | 12,142,263 |
| 金融事業金融収益 | 1,383,137 |
| 営業収益合計 | 13,525,400 |
| 売上原価 | 10,185,856 |
| 金融事業金融費用 | 901,297 |
| 販売費及び一般管理費 | 1,374,774 |
| 費用合計 | 12,461,927 |
| 営業利益 | 1,063,473 |
| 持分法投資損益 | 210,685 |
| その他金融収益 | 850,594 |
| その他金融費用 | △285,617 |
| 為替差損益(純額) | 112,378 |
| その他(純額) | 12,348 |
| 税引前利益 | 1,963,862 |
| 法人所得税費用 | 412,136 |
| 四半期利益(グループ全体) | 1,551,725 |
| うち親会社所有者帰属 | 1,477,044 |
| うち非支配持分帰属 | 74,681 |
| 科目 | 2026年3月末 | 2026年6月末 |
|---|---|---|
| 現金及び現金同等物 | 12,659,622 | 10,343,085 |
| 営業債権 | 3,795,986 | 4,019,645 |
| 棚卸資産 | 5,134,996 | 5,469,806 |
| 有形固定資産 | 17,067,365 | 17,356,419 |
| 資産合計 | 105,522,331 | 102,635,116 |
| 営業債務 | 5,856,945 | 5,683,767 |
| 負債合計 | 64,502,263 | 64,406,184 |
| 利益剰余金 | 38,709,858 | 37,623,983 |
| 親会社所有者帰属持分 | 39,918,854 | 37,308,828 |
| 資本合計(非支配持分を含む) | 41,020,068 | 38,228,932 |
上のBSは主な科目の抜粋であり、抜粋科目だけを足して資産合計にする表ではありません。グループ全体の利益と親会社帰属利益も分けて読んでください。
一次資料:トヨタ 2027年3月期第1四半期決算短信(BS・PL・CF)。確認日:2026年9月14日。
5. 黒字でも現金は減る。その理由を追う
| 項目 | 金額 |
|---|---|
| 四半期利益(全体) | 1,551,725 |
| 減価償却費及び償却費 | 642,139 |
| 金融事業に係る利息純額 | △219,832 |
| 持分法投資損益 | △210,685 |
| 法人所得税費用 | 412,136 |
| 資産・負債の増減及びその他 | △1,431,911 |
| 利息の受取額 | 740,486 |
| 配当金の受取額 | 283,339 |
| 利息の支払額 | △401,412 |
| 法人所得税の支払額 | △829,435 |
| 営業CF | 536,551 |
全体利益1,551,725に対し営業CFは536,551。差額は1,015,174百万円です。差額全部を「売掛金が増えたから」とは説明できません。非現金の損益、金融事業の調整、税金や利息の実際の入出金など、表全体が関わっています。各表示額の合計には丸めによる少額の差が生じます。
財務CFでは自己株式取得に3,656,884百万円、親会社配当に651,697百万円を支出しています。投資CFはプラスですが、有価証券売却・満期償還が3,188,917百万円ある一方で、貸付用を除く設備購入497,447百万円や貸付用資産購入736,856百万円などの投資も行っています。「投資CFがプラス=設備投資をしていない」ではありません。
利益剰余金も、期首38,709,858から期末37,623,983へ減少しました。親会社帰属利益は増加要因ですが、配当や自己株式消却に伴う振替などがあるためです。利益がプラスならBSの利益剰余金が同額増える、と決めつけないでください。
期首現金+報告増減額と期末現金には1百万円の差があります。四捨五入された表示額の差であり、計算を合わせるために元の数字を改変していません。
一次資料:トヨタ決算短信:資本変動計算書・CF計算書。確認日:2026年9月14日。
2026年4〜6月の本文の公式CFの表示値を足し引きします。
6. 練習問題:必要な数字はここに全部ある
問1
| 条件 | 数値 |
|---|---|
| サービス提供額 | 12 |
| 今期の入金 | 5 |
| 費用・税金・配当・ほかの取引 | すべて0 |
売上・利益・現金増加・売掛金増加はいくら?
答えと考え方
売上12、利益12、現金増加5、売掛金増加7。利益の全部が入金済みとは限りません。
問2
| 項目 | 数値 |
|---|---|
| 税引前利益 | 30 |
| 減価償却費 | 10 |
| 売掛金増加 | 8 |
| 在庫増加 | 4 |
| 買掛金増加 | 6 |
| 税金支払 | 3 |
| 設備購入(投資CFに分類) | 20 |
| その他調整 | 0 |
営業CFはいくら? 設備購入20万円はここから差し引く?
答えと考え方
30+10−8−4+6−3=31万円。設備購入20万円は投資CFの支出で、営業CFからは差し引きません。
問3
| 区分 | 金額 |
|---|---|
| 営業CF | 536,551 |
| 投資CF | 1,427,456 |
| 財務CF | △4,339,099 |
| 為替変動影響 | 58,556 |
現金の増減額はいくら? 現金減少の主な区分はどれ?
答えと考え方
536,551+1,427,456−4,339,099+58,556=△2,316,536百万円。財務CFの支出が主な減少区分です。具体的な支出の種類を答えるには、その内訳表も必要です。
7. まとめ
PLの利益は、未回収の売掛金や非現金の費用を含みます。BSで資産・負債の状態を見て、CFで実際の入出金を追うことで、黒字でも現金が減る理由がわかります。
読む順番は「期間をそろえる→PL全体→BSの期首・期末→CFの調整と3区分→現金残高」。利益剰余金や現金のつながりを確認しつつ、配当・自己株式・換算差額などを飛ばさないことが大切です。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。