
PLの見方
損益計算書を「売上・費用・利益」の3つから理解し、最終的には実際の決算書を読めるようになる。
PLを見たときに、「何で儲けたのか」「どこで利益が増減したのか」「その利益は本当に続きそうか」を自分で説明できる。
企業実例:三井不動産/練習問題3問/更新日:2026年9月13日
この講義で考えること
会社が一年間にどれだけ稼いだかは、売上だけでは分かりません。売上を得るために使った費用を順に差し引いて、残った利益を見る必要があります。小さな事業の例でPLの読み方を身につけ、その順序を実際の企業の決算へ当てはめます。
1. PLとは何か
PL(Profit and Loss Statement / 損益計算書)は、ある一定期間に会社がどれだけ売上を上げ、どれだけ費用を使い、最終的にいくら利益を残したのかを表す表です。
BSが「ある時点の会社の状態」を表すのに対して、PLは「1年間などの期間中に会社がどう稼いだか」を表します。
2. 超シンプルに理解する
お客さんから得た金額
売るために使ったコスト
会社に残った稼ぎ
架空の小さな商店を考えます。たとえば100円の商品を売って、その商品を仕入れるのに60円、人件費や家賃などに20円かかったなら、残る営業利益は20円です。この例では利息や税金をまだ考えていません。
粗利40円→粗利40 − 販管費20
営業利益20円
本文の100円の商品について、売上の使われ方を長さで比較します。
3. PLには「利益」がいくつもある
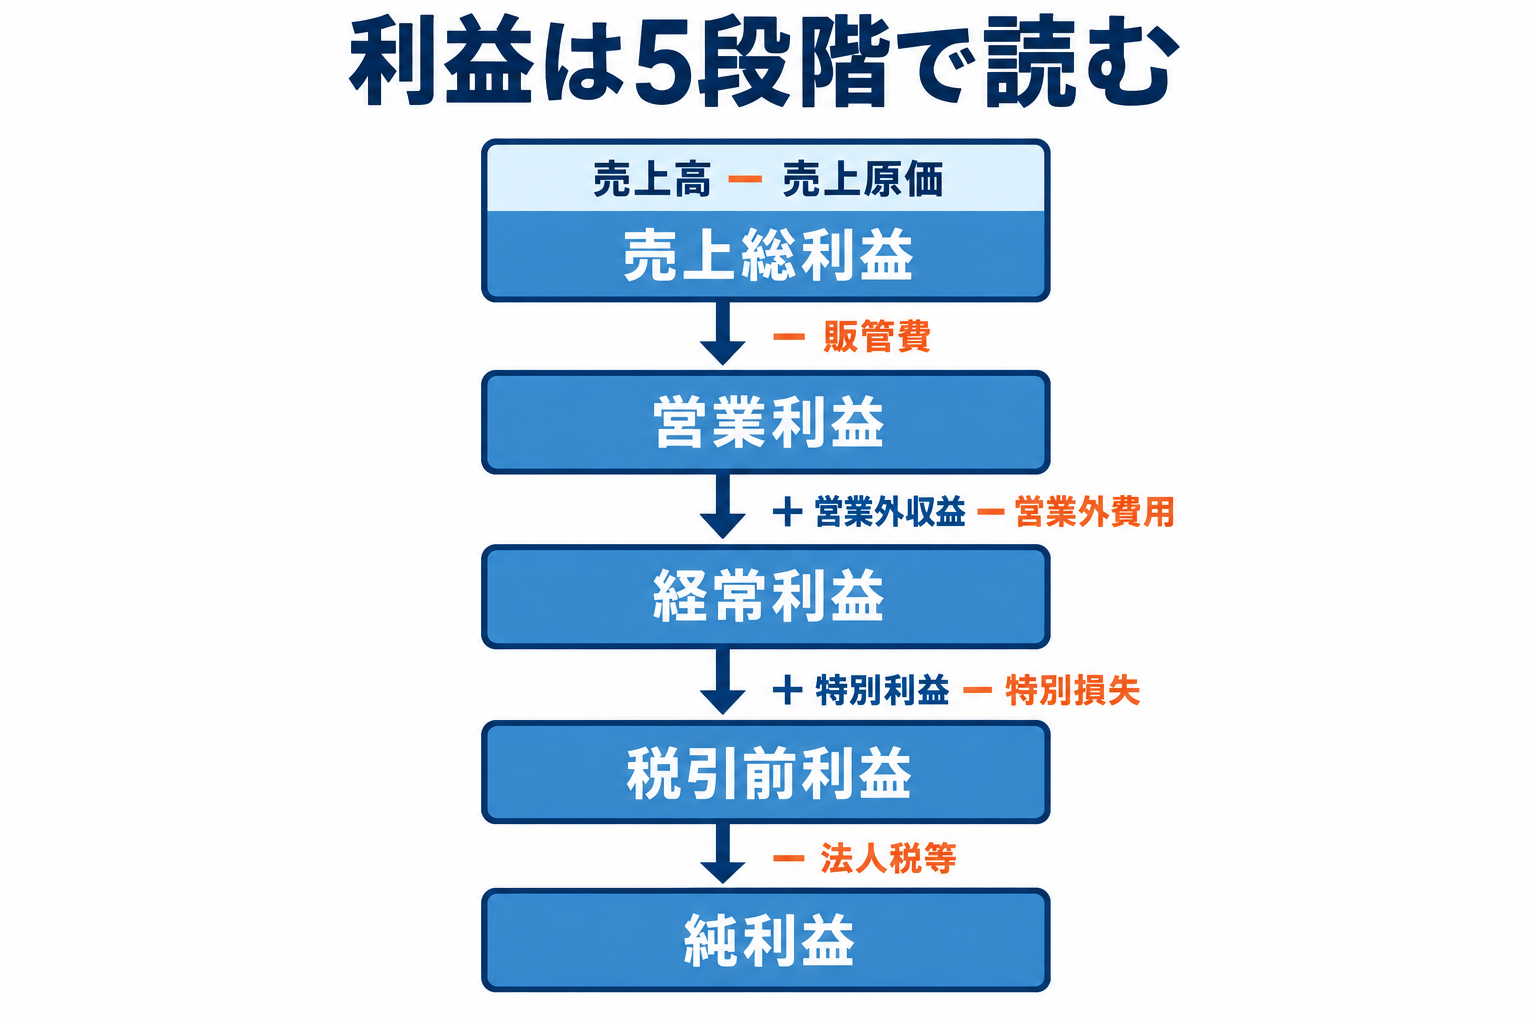
PLがややこしく見える最大の理由は、利益が1種類ではないことです。日本基準の一般的な企業の決算書では、主に次の利益を順番に見ていきます。
補足:なぜ利益をこんなに分けるのか
会社の利益が増えたとしても、それが「本業が強くなったから」なのか、「保有株を売ったから」なのかでは意味がまったく違います。
だからPLでは、利益が生まれた場所ごとに段階を分けて表示します。
売上100を得るために商品の原価60と、販売・管理の費用25がかかった例です。段差の高さが利益を減らす費用を表します。
4. 各項目を詳しく読む
利益が何段階にも分かれるのは、差し引く費用の範囲が違うからです。ここでは売上から順に、どの活動に伴う費用なのかを確認します。最後の純利益だけを見ず、利益が増減した段階を探しましょう。
売上高
会社が商品やサービスを販売して得た金額です。ただし、売上が増えているだけでは十分ではありません。数量が増えたのか、値上げしたのか、買収したのかなど、増え方の中身を見る必要があります。
売上原価と売上総利益
商品・サービスを提供するために直接かかったコストが売上原価です。売上高から売上原価を引いたものが売上総利益、いわゆる粗利です。
販売費及び一般管理費
人件費、広告宣伝費、物流費、家賃、研究開発費など、会社を運営して売上を作るための費用が含まれます。
営業利益
売上総利益から販管費を引いたものです。企業分析では「本業の稼ぐ力」を見る代表的な利益として非常によく使われます。
架空例:利益率まで見てみる
| 項目 | 金額 | 売上比 |
|---|---|---|
| 売上高 | 1,000 | 100% |
| 売上原価 | 600 | 60% |
| 売上総利益 | 400 | 40% |
| 販管費 | 250 | 25% |
| 営業利益 | 150 | 15% |
営業利益率は15%。翌年に売上が増えても営業利益率が10%へ落ちていたら、「成長しているが、以前より稼ぎにくくなっている」と読めます。
経常利益130に特別損益の純額40が加わり、税引前利益は170に増加。税金45を引くと純利益125です。
経常利益:利息も含めた利益
営業利益+営業外収益−営業外費用で求めます。受取利息・配当金・持分法投資損益なども含まれるため、営業利益との差額をすべて借入金の金利負担と考えないようにしましょう。
税引前利益と純利益
経常利益に特別損益を加減すると税引前利益、そこから法人税等を引くと純利益です。連結では子会社の利益の一部が非支配株主に帰属する場合があり、親会社株主に帰属する純利益とは区別します。
本文の営業外収益10・費用30、特別利益50・損失10を、それぞれ純額で示します。
5. PLを読むときは、この順番で見る
前年比・数年間の推移を見る。
利益率が改善しているか悪化しているかを見る。
粗利なのか、販管費なのか、営業外なのかを切り分ける。
資産売却益、減損、特別損失などで最終利益だけ動いていないか確認する。
企業価値を考えるときは「再現性」が重要。
6. 企業実例:三井不動産のPL
不動産会社の決算で、売上・原価・販管費・営業外損益・特別損益・税金を順に追い、PL全体を読みます。全体をつかんだうえで、営業利益と経常利益の差も詳しく確認しましょう。
三井不動産(8801)/連結・日本基準
2027年3月期 第1四半期:2026年4月1日〜6月30日
公表2026年8月7日/確認2026年9月13日
単位:百万円。通期予想ではなく3か月間の実績です。
まず、売上から純利益までを一覧で見る
三井不動産では「売上高」に当たる項目を「営業収益」、「売上総利益」に当たる項目を「営業総利益」と表示しています。利益の行を青く示しました。上から順に追うと、どの費用・損益がどの利益に反映されるかを確認できます。
| 項目 | 2025年4〜6月 | 2026年4〜6月 |
|---|---|---|
| 営業収益(売上高に相当) | 802,316 | 616,930 |
| 営業原価 | 575,222 | 443,571 |
| 営業総利益(売上総利益に相当) | 227,094 | 173,358 |
| 販売費及び一般管理費 | 66,981 | 69,850 |
| 営業利益 | 160,112 | 103,507 |
| 営業外収益 | ||
| 受取利息 | 913 | 727 |
| 受取配当金 | 3,870 | 3,885 |
| 持分法による投資利益 | 1,103 | 983 |
| その他 | 870 | 2,200 |
| 営業外収益合計 | 6,756 | 7,796 |
| 営業外費用 | ||
| 支払利息 | 19,588 | 18,836 |
| その他 | 3,275 | 2,974 |
| 営業外費用合計 | 22,863 | 21,811 |
| 経常利益 | 144,005 | 89,493 |
| 特別利益 | ||
| 固定資産売却益 | 26,493 | — |
| 投資有価証券売却益 | 7,815 | 24,232 |
| 特別利益合計 | 34,309 | 24,232 |
| 税金等調整前四半期純利益 | 178,315 | 113,725 |
| 法人税等 | 53,797 | 37,369 |
| 四半期純利益 | 124,517 | 76,355 |
| 非支配株主に帰属する四半期純利益 | 285 | 537 |
| 親会社株主に帰属する四半期純利益 | 124,232 | 75,818 |
出典:三井不動産 公式決算短信、添付資料5ページ(PDF7ページ目)。原資料のPL項目を並べ替えずに掲載。原資料に特別損失の行はなく、固定資産売却益の当期は「—」です。百万円未満切捨てのため、表示値の足し引きと公表合計に差があります。
上のPL一覧と同じ公式決算短信から作図。「税引前利益」は税金等調整前四半期純利益。最後は非支配株主分を除いた親会社株主の純利益です。
当期は経常利益894.93億円より税引前利益1,137.25億円の方が大きくなっています。特別利益が加わるためです。「下に行くほど必ず利益が小さくなる」わけではありません。
営業利益と経常利益の差は約140億円
(103,507−89,493)÷100=140.14億円。一方、支払利息は188.36億円です。受取利息や配当金などが、支払利息による利益の減少を一部相殺しています。
純金利負担と、金利以外の損益に分ける
支払利息−受取利息=18,836−727=18,109百万円(181.09億円)。PLの表示値から求めた純金利負担です。
金利以外の営業外損益=3,885+983+2,200−2,974=4,094百万円(40.94億円)のプラス。利息負担の一部を相殺しています。
公表合計で103,507+7,796−21,811を計算すると89,492となり、公表経常利益89,493と1百万円異なります。個別行の合計にも差があります。百万円未満切捨てによる表示差で、図は公表値をそのまま使用しています。
前年比の減益は「支払利息の増加」なのか?
支払利息は前年19,588から18,836百万円へ、752百万円減少しています。したがって今回の減益を「支払利息が増えたため」と説明することはできません。
利息費用には金利水準だけでなく、借入残高・固定/変動金利・調達時期なども影響します。この表だけで、利息が減った原因まで断定しないことが重要です。
経常利益から純利益まで追う
経常利益で終わらず、その下も確認します。当四半期には投資有価証券売却益24,232百万円が特別利益として計上されています。純利益には、本業以外で得た利益も含まれることが分かります。
| 経常利益 | 89,493 |
|---|---|
| + 特別利益(投資有価証券売却益) | 24,232 |
| 税金等調整前四半期純利益 | 113,725 |
| − 法人税等 | 37,369 |
| 四半期純利益 | 76,355 |
| − 非支配株主に帰属する四半期純利益 | 537 |
| 親会社株主に帰属する四半期純利益 | 75,818 |
親会社の株主の取り分を考えるときは、最後の75,818百万円を使います。四半期純利益76,355百万円と混同しないようにしましょう。
出典:同じ公式決算短信、添付資料5ページ。税引前利益−法人税等と公表純利益にも百万円未満切捨てによる1百万円の表示差があります。投資有価証券売却益が翌年も同額発生すると仮定してはいけません。
どの事業で利益が変わったか
同じ短信のセグメント情報では、分譲の営業利益は97,759から31,554百万円へ減少。一方、賃貸は46,005から54,704百万円へ増えています。「すべての事業が悪化した」と読むのも適切ではありません。
出典:上記短信、添付資料7〜8ページ。比較対象はセグメントの営業利益で、同社独自の「事業利益」ではありません。分譲の変動理由は販売・引渡し状況などを追加確認して判断します。
① 差額は内訳に分解する。
② 同じ期間で比較する。
③ 数字の変化と、その原因を混同しない。
7. 練習問題
ある会社の売上高が1,000億円から1,100億円へ10%増加しました。一方、営業利益は100億円から90億円へ減少しました。
① 前期と当期の営業利益率を計算してください。
② 売上だけを見て「業績が良くなった」と判断してよいでしょうか。
解答を見る
② 売上は増えていますが、営業利益率は10%から約8.2%へ低下しています。したがって、値下げ・原価上昇・販管費増加などにより収益性が悪化している可能性があり、売上だけで「業績改善」とは判断できません。
必要な数字を以下にまとめました。すべて三井不動産の連結実績で、単位は百万円です。
| 項目 | 前年同四半期 | 当四半期 |
|---|---|---|
| 営業利益 | 160,112 | 103,507 |
| 受取利息 | 913 | 727 |
| 受取配当金 | 3,870 | 3,885 |
| 持分法による投資利益 | 1,103 | 983 |
| その他営業外収益 | 870 | 2,200 |
| 営業外収益合計 | 6,756 | 7,796 |
| 支払利息 | 19,588 | 18,836 |
| その他営業外費用 | 3,275 | 2,974 |
| 営業外費用合計 | 22,863 | 21,811 |
| 経常利益 | 144,005 | 89,493 |
対象:2025年4〜6月/2026年4〜6月。上記公式決算短信、添付資料5ページ。1億円=100百万円。
表示値は百万円未満切捨てのため、個別項目を足し引きした値と公表合計に差があります。解答には表の公表値を使ってください。
① 当四半期の営業利益と経常利益の差は何億円?
② 差額をすべて支払利息とみなせますか?
③ 前年比の減益を「支払利息の増加」で説明できますか?
問題2の解答・途中計算
①(103,507−89,493)÷100=140.14億円。1億円=100百万円なので100で割ります。
② みなせません。表の支払利息は18,836÷100=188.36億円で、①の差額140.14億円とは一致しません。営業外収益7,796÷100=77.96億円が利益を増やし、支払利息以外にもその他営業外費用2,974÷100=29.74億円が利益を減らしているためです。
③ 説明できません。支払利息は19,588−18,836=752百万円、つまり7.52億円減少しています。表の営業利益は160,112から103,507百万円へ減っています。ただし、この表だけではその事業上の原因までは判断できません。
次の会社のPLを完成させてください。単位は億円。非支配株主はなく、以下以外の損益はないものとします。
| 項目 | 金額 |
|---|---|
| 売上高 | 1,000 |
| 売上原価 | 600 |
| 販管費 | 250 |
| 営業外収益 | 10 |
| 営業外費用 | 30 |
| 特別利益 | 50 |
| 特別損失 | 10 |
| 法人税等 | 45 |
① 売上総利益、営業利益、経常利益、税引前利益、純利益を求めてください。
② 売上総利益率と営業利益率は?
③ 税引前利益が経常利益を上回る理由は? 翌年も続く利益と判断できますか?
問題3の解答・途中計算
| 売上総利益 | 1,000−600 | 400 |
|---|---|---|
| 営業利益 | 400−250 | 150 |
| 経常利益 | 150+10−30 | 130 |
| 税引前利益 | 130+50−10 | 170 |
| 純利益 | 170−45 | 125 |
② 売上総利益率:400÷1,000×100=40%。営業利益率:150÷1,000×100=15%。
③ 特別損益の純額50−10=40億円が加わったためです。何による利益か、翌年も発生するかを確認しないと、続く利益とは判断できません。
次回は第4回:BSの見方。会社がどんな資産を持ち、どう資金を調達しているかを読みます。
会計・企業分析の学習用記事です。特定銘柄の売買を推奨するものではありません。企業データの確認日は2026年9月13日で、以後の決算を自動反映するものではありません。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。