問1:所得税の土台
2026年分の指定額:給与収入700万円、給与所得控除180万円、基礎控除67万円、社会保険料控除90万円。他所得・控除なし。課税所得=収入−給与所得控除−所得控除合計。
課税所得は?
答えと考え方を見る
700−180−67−90=363万円です。所得税の税率を掛ける前の土台であり、給与収入でも税額でもありません。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第7章 / 第2回 全編無料
税金・不動産・相続は、同じ土地や家族の資料を違う目的に使います。所得控除、住宅用地特例、小規模宅地、相続の基礎控除を横並びにして、数字の混線を防ぎます。
控除が所得・評価・課税標準・税額のどこに効くかを区別し、三分野の指定計算を解ける。
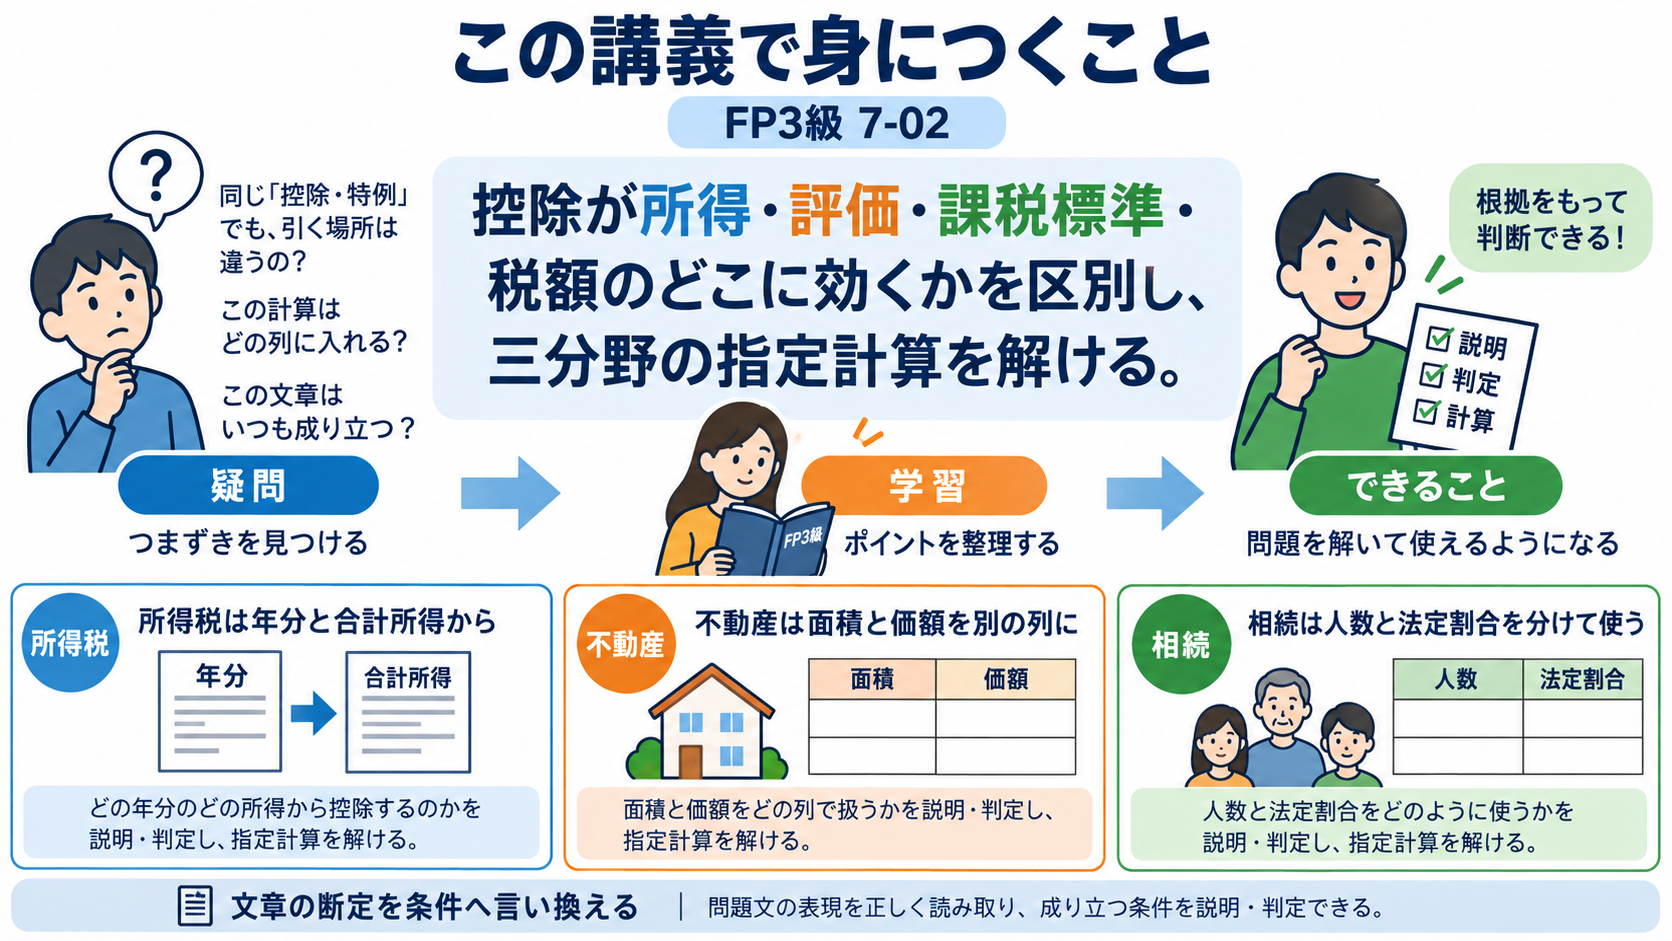
所得税、不動産、相続には似た名前の控除や特例が出てきますが、使う場所は異なります。何の金額を求める途中なのかを先に決め、年分、面積、家族人数を対応させます。複数分野を行き来しても、計算の土台を取り違えない読み方を練習します。
税や不動産には「控除」「特例」という似た言葉が出ますが、減らす対象は所得・税額・課税標準・財産評価など異なります。計算の位置を比べます。
| 制度 | 何を減らす? | 計算の位置 |
|---|---|---|
| 所得税の所得控除 | 所得税の課税所得 | 所得を計算してから税率の前 |
| 所得税の税額控除 | 所得税額 | 税率計算の後 |
| 固定資産税の住宅用地特例 | 土地の課税標準 | 固定資産税率の前 |
| 相続の小規模宅地特例 | 相続税の土地等評価 | 遺産を集計する段階 |
| 相続税の基礎控除 | 課税遺産総額の土台 | 正味遺産全体から一度 |
| 配偶者の相続税軽減 | 配偶者個人の相続税額 | 税総額を実取得割合へ配分した後 |
住宅用地200㎡の1/6と相続の居住用330㎡・80%は、同じ制度ではありません。問題の見出しを先に読み、どの税のどの土台を減らすかを言葉にしてから計算します。
同じ土地が移る場合でも原因が違えば税や手続が変わります。低額譲渡などは追加の論点もあります。
所得税の計算では、対象年分の制度を使い、給与収入から所得を求めてから所得控除を引きます。一つの例で順序を復習します。
| 給与収入 | 給与所得控除 | 基礎控除 | 社会保険料控除 |
|---|---|---|---|
| 700 | 180 | 67 | 90 |
この例は所得税額のみ、復興税等を省略します。基礎67万円は合計所得520万円の帯の改正後の額。2026年12月1日施行・2026年分適用の表を使う指定例です。控除後363万円で基礎控除を選び直さないこと。
制度の確認:国税庁:基礎控除
2026年分改正後の指定ルールで、給与収入700−給与所得控除180=520万円から始めます。
不動産の問題では、面積から建築上限を求める計算と、評価額から税額を求める計算を分けます。同じ土地でも使う数字が違います。
| 問い | 使う値 | 答え |
|---|---|---|
| 建築面積上限 | 200㎡×60% | 120㎡ |
| 延べ面積上限 | 200㎡×min(200%,160%) | 320㎡ |
| 固定資産税土地分 | 評価2,400万円÷6×1.4% | 56,000円 |
土地は一戸の小規模住宅用地で特例適用、負担調整等なしと指定します。建築面積120㎡を固定資産税の評価に使いません。売却税なら評価2,400万円でなく、売却代金・取得費・譲渡費用の別資料を確認します。
本文の後退後敷地200㎡に二つの制限を適用します。
相続では、基礎控除に使う法定相続人の人数と、税総額の仮計算に使う法定相続分を分けて使います。
| 段階 | 計算 |
|---|---|
| 基礎控除 | 3,000+600×3=4,800 |
| 課税遺産総額 | 8,000−4,800=3,200 |
| 配偶者の仮税額 | 1,600×15%−50=190 |
| 子の仮税額 | 各800×10%=80 |
| 税総額 | 190+80+80=350 |
人数3は基礎控除、法定割合1/2・1/4・1/4は仮取得額の計算。税総額350万円ができた後、実際の取得割合へ配分し個人軽減等を使います。所得税の速算表で相続を計算しないこと。
課税価格8,000から基礎控除4,800を引き、課税遺産3,200を法定割合で仮に分ける本文例です。
試験の文章は、制度の対象・上限・期限・手続のどれかを省いて断定することがあります。「誰に、いつ、どの条件で」を補って判定します。
学科では「常に」「すべて」「無条件」といった語に注意します。ただし極端な語があるだけで機械的に誤りにせず、該当制度の条件で判断します。間違いは計算のやり直しだけでなく、条件を一行で修正します。
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
2026年分の指定額:給与収入700万円、給与所得控除180万円、基礎控除67万円、社会保険料控除90万円。他所得・控除なし。課税所得=収入−給与所得控除−所得控除合計。
課税所得は?
700−180−67−90=363万円です。所得税の税率を掛ける前の土台であり、給与収入でも税額でもありません。
| 税 | 特例 |
|---|---|
| 固定資産税・小規模住宅用地 | 200㎡まで評価額1/6 |
| 相続税・特定居住用宅地等 | 330㎡まで80%減額 |
相続税評価5,000万円の自宅土地200㎡、小規模宅地の全要件を満たす。他補正なし。
相続の特例後評価は?
5,000×20%=1,000万円です。固定資産税の1/6を使う問題ではなく、相続の評価減額を使います。
法定相続人は配偶者と子2人、養子・放棄等なし。基礎控除=3,000+600×人数(万円)。遺産全体で一度使う。
基礎控除はいくら?
3人なので4,800万円です。各人に3,000万円ずつ使うのでも、配偶者一人だけを数えるのでもありません。
所得400万円・所得控除100万円、この問の税率一律10%・税額控除5万円。宅地評価3,000万円、対象宅地の減額80%。相続税の基礎控除は法定相続人3人なら4,800万円です。他の調整なし。所得税と減額後宅地評価はどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 25万円/600万円 |
| 2 | 29.5万円/2,400万円 |
| 3 | 30万円/600万円 |
最も適切なものを1つ選んでください。
正解:1。所得税(400−100)×10%−5=25万円。宅地3,000×20%=600万円。所得控除・税額控除・評価減額・遺産全体からの基礎控除は、引く場所がそれぞれ違います。
確認日:2026年9月17日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。