問1:家計表から抜き出す
| 手取り | 生活費 | 返済 | 保険 | 教育 |
|---|---|---|---|---|
| 600 | 300 | 120 | 24 | 60 |
年間収支=手取り−支出合計。家族年齢・株価等はこの問では使いません。
年間収支は?
答えと考え方を見る
96万円の黒字です。求めるのは家計収支なので、給与所得や株価の値を混ぜず、この表だけを使います。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第7章 / 第3回 全編無料
実技は長い資料から必要な条件を取り出す練習です。家族表・家計表・金融商品の資料を一つのケースにまとめ、設問を先に読んで数字へ戻る手順を身につけます。
事例の年齢・関係・金額・期間・単位を拾い、必要な資料だけで家計収支・指標・扶養控除を計算できる。
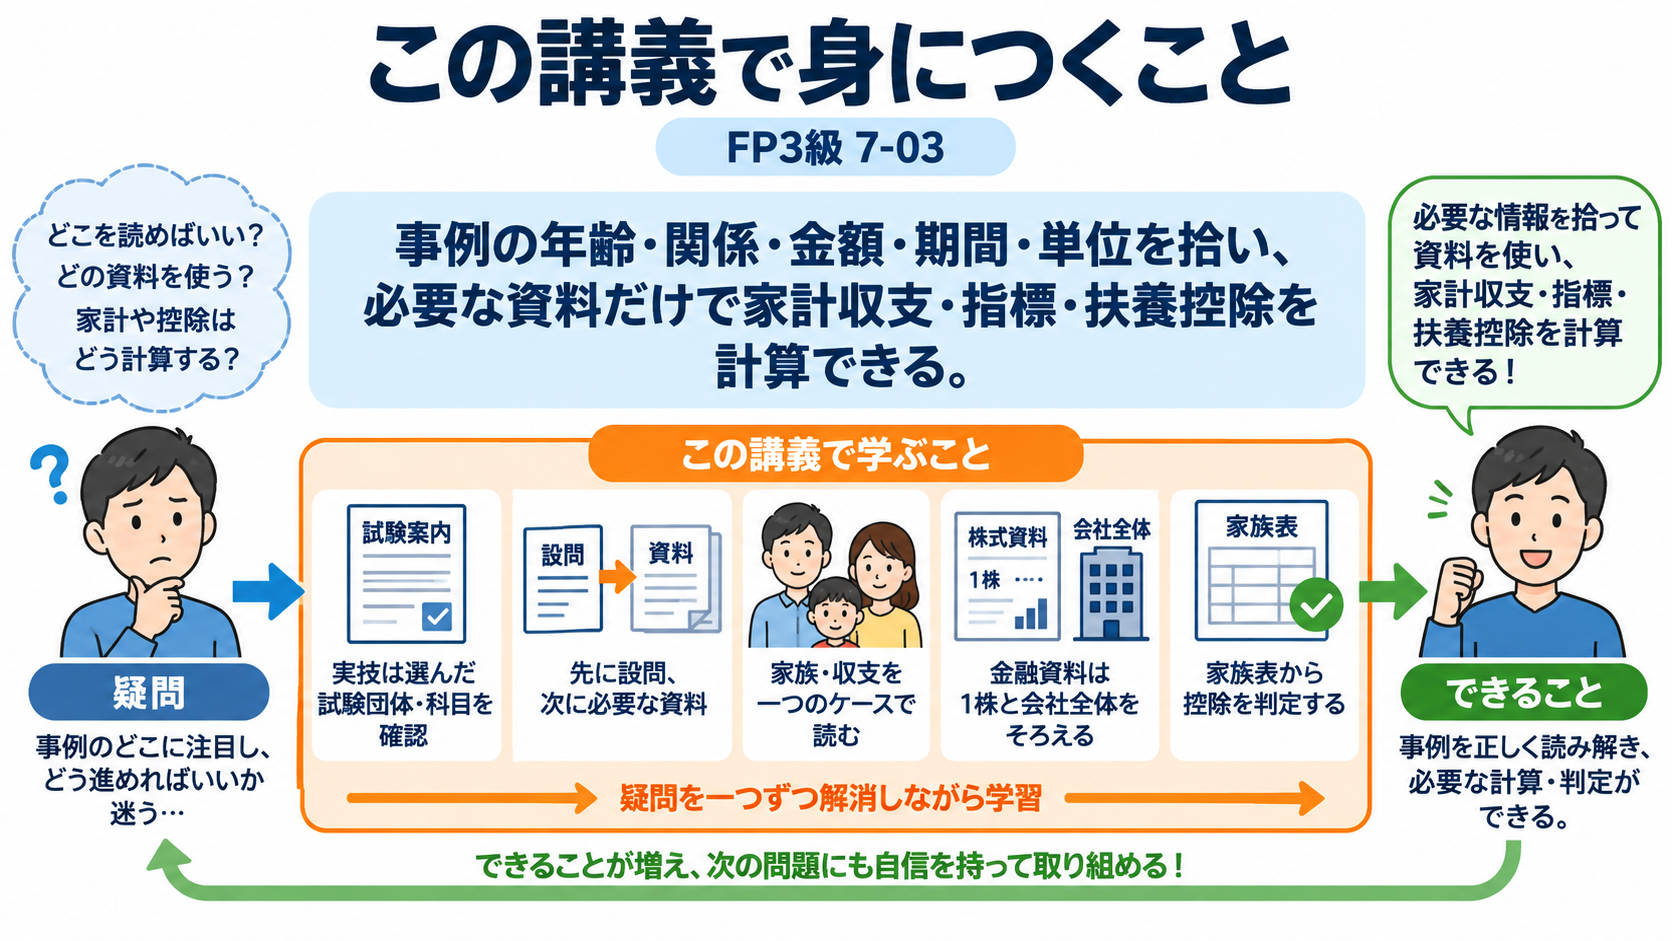
実技の資料をすべて同じ重みで読むと、必要な条件を見失いがちです。先に設問から求めるものを確認し、家族表、収支表、金融資料のどこを見るかを決めます。一つのケースで条件の拾い方から計算、説明までを通して練習します。
FP3級は学科と実技の両方に合格する必要があり、実技は実施団体・科目によって内容が異なります。自分が受ける試験を最初に確認します。
| 項目 | 確認の理由 |
|---|---|
| 学科と実技 | 別試験で、両方の合格が必要 |
| 実技の団体・科目 | 日本FP協会は資産設計提案業務。きんざいは科目が異なる |
| 法令基準日 | 同じ制度でも問題の年分・指定条件を確認 |
| 形式と持込 | CBTの操作・持込ルールを公式案内で確認 |
この講座の演習は日本FP協会の資産設計提案業務を意識した独自教材で、公式試験問題ではありません。三つの問題だけで本番の範囲・時間を再現する模試ではなく、資料の読み方を確認する小さな演習です。
制度の確認:日本FP協会:FP技能検定の試験概要
実技問題は資料が長くても、すべてを最初から暗記する必要はありません。設問で求めるものを確認し、必要な資料へ戻ります。
全文を最初から暗記する必要はありません。設問が配当利回りなら、株価と年間配当を見る。年末の扶養控除なら、年末年齢と合計所得を見る。資料にない前提を自分の実生活の経験から補わないようにします。
家族表と収支表は、年齢・所得・家族関係から制度を選び、手取りと支出から家計の余力を計算するための資料です。
| 項目 | 内容 |
|---|---|
| 本人 | 給与のみ、合計所得520万円 |
| 配偶者 | 合計所得60万円、法律上の配偶者・生計同一等の要件を満たす |
| 子 | 年末20歳、所得0、生計等の要件を満たす |
| 年間手取り | 600万円 |
| 生活費・返済・保険・教育費 | 300・120・24・60万円、重複なし |
給与所得520万円と手取り600万円は別の計算目的の指定額です。手取りの税計算をこの資料だけで逆算しません。配偶者・子の条件は所得控除の判定、支出は家計収支に使います。
本文で独立した支出と指定された四つを差し引きます。額面収入ではなく手取り600万円を使います。
家計のある時点の資産と負債を集めた例です。年間収入600万円などのフローは、この残高へそのまま足しません。
企業の利益が会社全体の金額で、株価が1株の金額なら、そのまま割ることはできません。株式数で1株当たりへ単位をそろえます。
| 株価 | 当期純利益 | 発行済株式数 | 年間1株配当 |
|---|---|---|---|
| 2,000円 | 8億円 | 800万株 | 40円 |
8億円÷800万株の単位をそろえます。利益を「8」、株数を「800」と入力すると誤りになります。EPSは1株当たりの利益なので、その後に株価と比較できます。配当利回りは利益ではなく株価で割ります。
家族に関する所得控除は、家族表の年齢・所得・関係を対象年分の要件へ当てはめて判定します。控除名だけを暗記しません。
| 項目 | 判定に使う条件 | 控除額 |
|---|---|---|
| 配偶者控除 | 本人900万円以下、配偶者62万円以下等 | 38万円 |
| 特定扶養親族 | 年末19〜22歳、所得62万円以下等 | 63万円 |
| この二つの合計 | 38+63 | 101万円 |
これは二つの人的控除だけの合計です。本人の基礎控除、社会保険料控除などを含む全所得控除の合計ではありません。制度は2026年12月1日施行・2026年分適用の改正後を指定しています。何の合計を問うかを最後まで確認します。
2026年分改正後の本文の家族条件を使い、配偶者と20歳の子について判定します。
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
| 手取り | 生活費 | 返済 | 保険 | 教育 |
|---|---|---|---|---|
| 600 | 300 | 120 | 24 | 60 |
年間収支=手取り−支出合計。家族年齢・株価等はこの問では使いません。
年間収支は?
96万円の黒字です。求めるのは家計収支なので、給与所得や株価の値を混ぜず、この表だけを使います。
株価2,000円、当期純利益8億円、株数800万株。EPS=純利益÷株数、PER=株価÷EPS。単位を円・株にそろえ、特殊事情なし。
EPSとPERは?
EPSは800,000,000÷8,000,000=100円。PERは2,000÷100=20倍です。億円と万株を同じ桁として割らないようにします。
2026年分改正後の指定条件:本人合計所得520万円、一般配偶者所得60万円、20歳の子所得0。生計・関係等全要件を満たす。配偶者控除38万円、特定扶養控除63万円。この二つだけを合計。
人的控除二つの合計は?
38+63=101万円です。問題はこの二つだけを問うので、基礎控除や資料にない控除を追加しません。
年間手取り520万円、生活支出380万円、ローン返済80万円、年初預金300万円。上場株式100株を保有、株価2,000円、1株年間配当50円。支出表には受取配当は含まず、手取り520万円には配当は含みません。配当税率20.315%、他の収支・資産変動なし。年末預金はいくらですか。円未満四捨五入。
| 番号 | 内容 |
|---|---|
| 1 | 360万円 |
| 2 | 3,603,984円 |
| 3 | 3,605,000円 |
最も適切なものを1つ選んでください。
正解:2。家計黒字520−380−80=60万円。配当50×100=5,000円、税引後3,984.25円。300万+60万+3,984.25=3,603,984.25円。正解は3,603,984円。①は配当を落とし、③は税引前配当を足しています。
確認日:2026年9月17日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。