問1:家計の収支
| 手取り | 生活費 | 返済 | 保険料 | 教育費 |
|---|---|---|---|---|
| 600 | 300 | 120 | 24 | 60 |
重複なし。収支=手取り−各支出の合計。
年間黒字はいくら?
答えと考え方を見る
支出504万円なので黒字96万円です。額面給与ではなく、資料の手取り収入を使います。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第7章 / 第1回 全編無料
家計の赤字を株式の高利回りで埋めようとする前に、収支・必要現金・公的保障を確認します。一つの家族の資料から保険と運用の優先順位を選び、利回りの計算も復習します。
家計の収支・保障不足・運用指標を資料から計算し、必要現金と商品選択の順を説明できる。
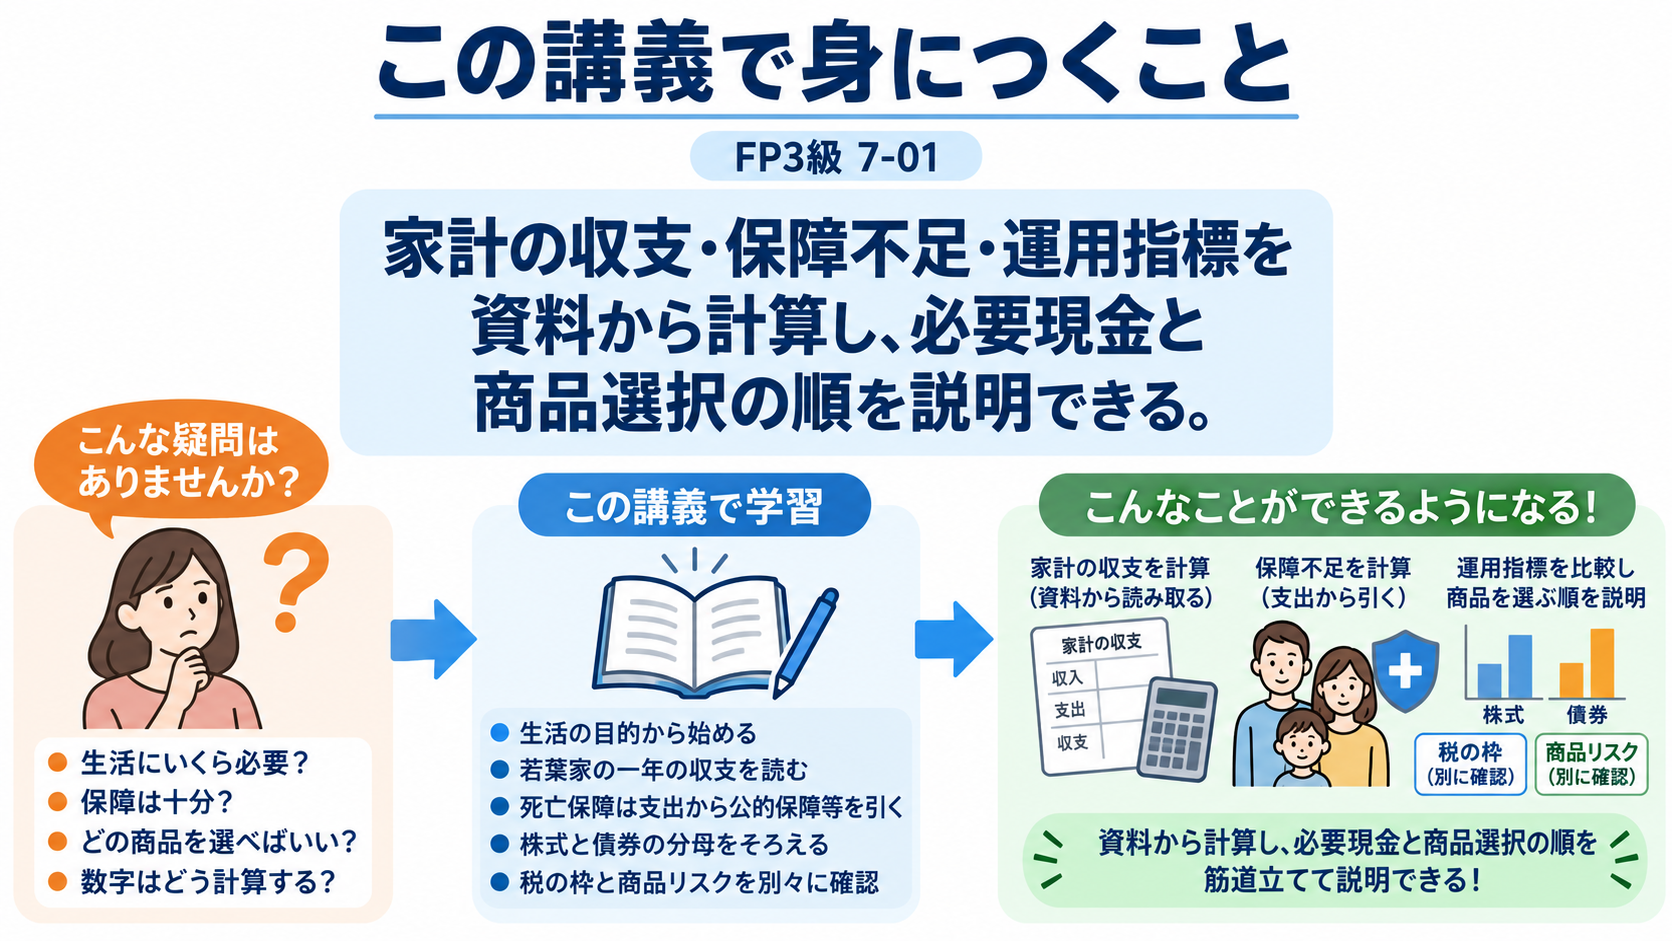
家計の黒字、保険の必要額、金融商品の選択は、同じ家族のお金についての判断です。まず一年の収支と必要な支出を読み、その家計が負うリスクを確認します。保険で備える部分と運用に回せる部分を分け、商品や税制を生活の目的へつなげて使います。
横断問題は、知っている金融商品から選ぶのではなく、家計がいつ何に困るかを確認するところから始めます。生活資金、保障、長期運用の順に整理します。
高い期待利回りは不足資金を必ず埋める約束ではありません。来月の家賃を値動きの大きい商品で運用しないこと。学科の用語を生活の順番へ戻すと、商品の知識が家計判断につながります。この章の計算はオリジナルの指定例です。
家計の余裕資金を判断するには、額面年収ではなく手取り収入から、重複のない年間支出を引いて収支を求めます。
| 手取り収入 | 生活費 | 住宅ローン返済 | 保険料 | 教育費 |
|---|---|---|---|---|
| 600 | 300 | 120 | 24 | 60 |
給与の額面収入と手取りを混ぜません。保険料を生活費の内訳にすでに含む資料なら、別に24万円をもう一度足さないこと。この例ではすべて独立した支出です。資産残高と一年の収支も別の数字です。
本文で独立した支出と指定された四つを差し引きます。額面収入ではなく手取り600万円を使います。
収入を税・社会保険料控除後の手取額へそろえ、年間の支出を差し引いた架空例です。
死亡保障の不足額は、必要な生活費や教育費から、遺族年金・配偶者収入・使える資産を引いて求めます。保険金額だけを先に決めません。
| 必要生活費等 | 教育等一時費用 | 遺族年金等収入 | 配偶者収入 | 充当可能資産 |
|---|---|---|---|---|
| 4,000 | 1,000 | 1,600 | 1,200 | 800 |
5,000万円の支出を丸ごと民間保険で用意するのではありません。遺族年金等の対象や支給期間、配偶者収入の持続性を確認します。公的保障は世帯条件で変わるため、この例の1,600万円を全家庭に当てはめません。医療保障も、公的給付と自己資金の後に不足を考えます。
本文の公的保障・配偶者収入・資産を差し引き、家計全体の不足から保障を考えます。
株式と債券の指標は、同じ「率」でも分母が異なります。利益・純資産・配当・購入価格のどれと比べる式かを言葉で確認します。
| 指標 | 式 | 答え |
|---|---|---|
| PER | 株価÷EPS | 20倍 |
| PBR | 株価÷BPS | 1.25倍 |
| 配当利回り | 配当÷株価×100 | 2% |
| 配当性向 | 配当÷EPS×100 | 40% |
債券の利子は額面が基準、利回りの分母は購入価格です。株式のEPSもBPSも1株当たりにそろえます。PERや配当利回りだけで安全・割安とは決められず、利益の持続性や価格変動を確認します。
本文の額面100・価格98・年利子2・残存5年の債券です。中央の矢印は毎年2万円の入金が4回あることを示します。
元本が守られる制度、利益が非課税になる口座、確定申告を省略できる口座は別の仕組みです。安全性と税制を分けて判断します。
| 説明 | 判定の軸 |
|---|---|
| 預金保険対象の普通預金等 | 一金融機関・一預金者、元本1,000万円と利息等が基本 |
| 要件を満たす決済用預金 | 全額保護。商品条件を確認 |
| NISA | 所定の投資収益を非課税。元本保証ではない |
| 源泉徴収あり特定口座 | 課税のうえ一定の申告不要。NISAと別 |
同じ銀行の複数支店で普通預金を分けても、保護上は原則名寄せします。外貨預金は預金保険の対象外。NISAの損失は課税口座の利益と通算できません。制度のメリットと金融商品の損失リスクを切り離して確認します。
制度の確認:金融庁:預金保険制度
制度の確認:金融庁:NISAを知る
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
| 手取り | 生活費 | 返済 | 保険料 | 教育費 |
|---|---|---|---|---|
| 600 | 300 | 120 | 24 | 60 |
重複なし。収支=手取り−各支出の合計。
年間黒字はいくら?
支出504万円なので黒字96万円です。額面給与ではなく、資料の手取り収入を使います。
必要生活費等4,000万円、一時費用1,000万円。充当する遺族年金等1,600万円、配偶者収入1,200万円、資産800万円。割引等省略。保障不足=必要費用合計−充当額合計。
不足はいくら?
5,000−3,600=1,400万円です。公的保障・収入・資産を反映した不足額なので、費用5,000万円そのままではありません。
株価2,000円、EPS100円、年間配当40円。配当利回り=配当÷株価×100、配当性向=配当÷EPS×100。
二つの割合はいくら?
配当利回り2%、配当性向40%です。同じ配当が分子でも、株価と利益で分母が違うので区別します。
家計の手取り600万円・支出540万円。死亡時必要支出4,500万円、公的保障2,500万円、充当貯蓄500万円、現在の死亡保険1,000万円。株価1,800円・EPS120円。収支、死亡保障不足、PERの組合せはどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 黒字60万円/不足1,500万円/PER15倍 |
| 2 | 黒字60万円/不足500万円/PER15倍 |
| 3 | 黒字540万円/不足500万円/PER1.5倍 |
最も適切なものを1つ選んでください。
正解:2。収支600−540=60、必要保障4,500−2,500−500=1,500、契約との差500万円。PER1,800÷120=15倍。①は必要額を不足額と取り違えています。
確認日:2026年9月17日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。