問1:基礎控除
正味課税価格8,000万円、法定相続人は配偶者と子2人、養子・放棄等なし。基礎控除=3,000万円+600万円×人数。課税遺産総額=正味額−基礎控除。
基礎控除と課税遺産総額は?
答えと考え方を見る
基礎控除4,800万円、課税遺産総額3,200万円です。遺産全体に一度だけ基礎控除を使います。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第6章 / 第4回 全編無料
相続税は、各人が実際にもらった額にいきなり税率を掛けません。遺産全体→基礎控除→法定相続分で仮計算→実際の取得割合で配分、という順を一つの家族で追います。
基礎控除・相続税総額・取得割合による配分・配偶者軽減の位置を説明し、指定資料から税額を計算できる。
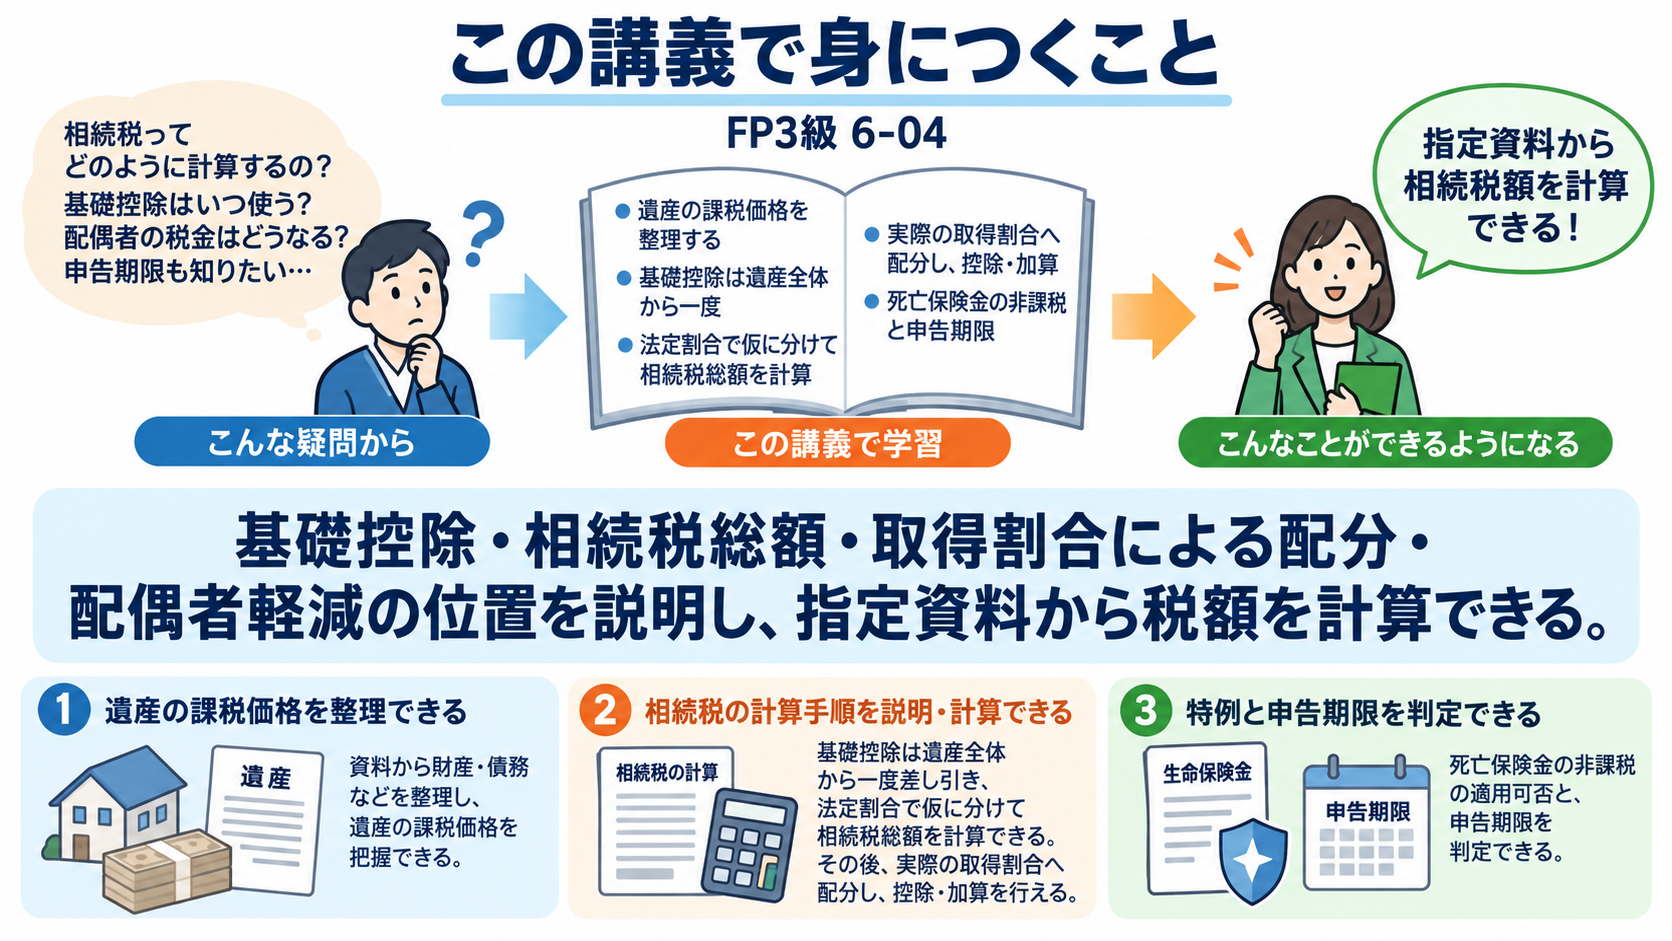
相続税は、各人が受け取った額へ最初から税率を掛ける仕組みではありません。まず遺産全体の課税価格と基礎控除を求め、法定相続分で仮に分けて税総額を計算します。その税総額を実際の取得割合に応じて配分し、個人ごとの控除・加算へ進みます。
相続税は、亡くなった人の財産をそのまま合計するだけではありません。課税財産、非課税財産、債務、贈与の加算、評価特例を整理します。
| 項目 | 基本の扱い |
|---|---|
| 預金・土地・株式等 | 所定の相続税評価で集計 |
| 一定の死亡保険金等 | みなし相続財産。非課税限度を確認 |
| 債務・対象葬式費用 | 要件を満たす分を控除 |
| 贈与財産 | 暦年加算・精算課税の持戻しを確認 |
| 小規模宅地等 | 適用条件があれば評価を減額 |
借金なら何でも控除ではなく、確実な債務等の要件があります。墓地・仏壇等は非課税の扱いがあり、葬式費用と香典返し等の対象外支出も分けます。ここでは正味の課税価格を与えた例で、税額計算の骨組みに集中します。
相続税の基礎控除は、相続人一人ずつが財産から引く制度ではありません。遺産全体の正味課税価格から一度だけ差し引きます。
相続人一人ずつ3,000万円を引くのではありません。人数は相続放棄があっても放棄前の数で計算し、養子の人数には実子の有無による上限などがあります。民法上の相続人の数を無条件にそのまま税の人数にしないこと。
制度の確認:国税庁:相続税がかかる場合
配偶者と子二人の法定相続人三人に対し、基礎控除3,000+600×3=4,800万円を求めます。
相続税総額は、実際の分割額へ直接税率を掛けず、課税遺産総額を法定相続分で仮に分けて各人の税額を計算し、合計します。
| 人 | 法定割合 | 仮取得額 | 適用税率・速算控除 | 税額 |
|---|---|---|---|---|
| 配偶者 | 1/2 | 1,600万円 | 15%−50万円 | 190万円 |
| 子A | 1/4 | 800万円 | 10%−0 | 80万円 |
| 子B | 1/4 | 800万円 | 10%−0 | 80万円 |
| 合計 | 1 | 3,200万円 | — | 350万円 |
相続税の速算表は所得税や贈与税の速算表とは別です。この350万円が、まだ個別の税額控除等を反映していない相続税総額。実際に配偶者が多く取得した場合も、この段階は法定割合で仮計算します。
制度の確認:国税庁:相続税の税率
課税遺産総額3,200万円を1,600・800・800万円へ仮に分け、各人に相続税の税率を適用します。
基礎控除は3000+600×3=4800万円。課税価格合計8000から引いて課税遺産総額を求めます。
相続税総額を求めた後、各人が実際に取得した課税価格の割合で税額を配分します。その後に配偶者の税額軽減など個人別の調整を行います。
| 人 | 実取得 | 税総額350万円の配分 | 配偶者軽減後 |
|---|---|---|---|
| 配偶者 | 4,000万円 | 175万円 | 0円 |
| 子A | 2,000万円 | 87.5万円 | 87.5万円 |
| 子B | 2,000万円 | 87.5万円 | 87.5万円 |
配偶者の実取得が1億6,000万円と法定相続分相当額のいずれか大きい額までなら、所定の配偶者軽減で配偶者の税が原則ゼロになります。軽減を使う申告・分割等の条件を確認します。配偶者がゼロでも子の税は残る例です。兄弟姉妹等の2割加算や未成年者控除等は、各人の条件でこの後に確認します。
制度の確認:国税庁:配偶者の税額軽減
実際の取得額も4,000・2,000・2,000万円で、配偶者の軽減を適用する本文例です。
死亡保険金は契約関係によって相続税の対象となり、相続人が受け取る所定の保険金には非課税限度があります。基礎控除とは別に計算します。
500万円を相続税額から引く制度ではありません。相続人以外の受取人はこの非課税の対象外です。配偶者軽減や小規模宅地等で納税ゼロでも、特例の申告が必要な場合があります。
制度の確認:国税庁:死亡保険金
制度の確認:国税庁:相続税の申告と納税
法定相続人三人で、相続人が受け取る対象死亡保険金の本文例です。
相続財産から控除できるのは、被相続人の確定した債務や一定の葬式費用です。香典返しの費用、墓地・仏壇など非課税財産の購入未払金、相続財産の管理費用などは、原則として葬式費用・債務控除の対象になりません。
相続税の申告書の提出先は、相続人の住所地ではなく、原則として被相続人の死亡時の住所地を所轄する税務署です。相続開始を知った日の翌日から10か月以内に提出します。
| 支出 | 債務・葬式費用控除 |
|---|---|
| 未払医療費・未払税金 | 一定の要件で債務控除 |
| 通夜・告別式・火葬等の通常の費用 | 一定の範囲で葬式費用 |
| 香典返戻費用 | 対象外 |
| 墓石・仏壇の購入費 | 対象外 |
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
正味課税価格8,000万円、法定相続人は配偶者と子2人、養子・放棄等なし。基礎控除=3,000万円+600万円×人数。課税遺産総額=正味額−基礎控除。
基礎控除と課税遺産総額は?
基礎控除4,800万円、課税遺産総額3,200万円です。遺産全体に一度だけ基礎控除を使います。
| 人 | 仮取得 | 税率 | 速算控除 |
|---|---|---|---|
| 配偶者 | 1,600万円 | 15% | 50万円 |
| 子A | 800万円 | 10% | 0 |
| 子B | 800万円 | 10% | 0 |
各人の仮税額=仮取得額×税率−控除。その合計が相続税総額。個別軽減前。
相続税総額はいくら?
190+80+80=350万円です。3,200万円全体に15%等を掛けるのではなく、法定割合で仮に分けて各額に表を使います。
対象死亡保険金2,000万円を相続人が受け取る。法定相続人3人。非課税限度500万円×人数。課税対象保険金=受取合計−限度。他条件なし。
課税対象の保険金は?
2,000−1,500=500万円です。この500万円は課税財産へ加える額であり、相続税そのものではありません。
課税価格合計8,000万円、法定相続人は配偶者と子2人。基礎控除は3,000万円+600万円×人数。法定割合は配偶者1/2、各子1/4。この問の速算表は1,000万円以下10%控除0円、1,000万円超3,000万円以下15%控除50万円。取得者ごとの軽減等をする前の相続税総額はどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 350万円 |
| 2 | 320万円 |
| 3 | 270万円 |
最も適切なものを1つ選んでください。
正解:1。基礎控除4,800万円、課税遺産3,200万円。配偶者1,600万円→190万円、子各800万円→80万円ずつ、合計350万円。実際の取得割合で先に計算しません。
確認日:2026年9月17日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。