問1:貸家建付地
自用地評価5,000万円、借地権割合60%、借家権割合30%、賃貸割合100%。他補正なし。貸家建付地=自用地×(1−借地権割合×借家権割合×賃貸割合)。
土地評価はいくら?
答えと考え方を見る
5,000×(1−0.6×0.3×1)=4,100万円です。貸宅地の5,000×(1−0.6)とは違う式です。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第6章 / 第5回 全編無料
相続税の財産評価は「買った値段」「売れそうな値段」とは限りません。土地・家屋・株式の評価を並べ、小規模宅地の減額と、会社を引き継ぐ際の経営権・納税資金を整理します。
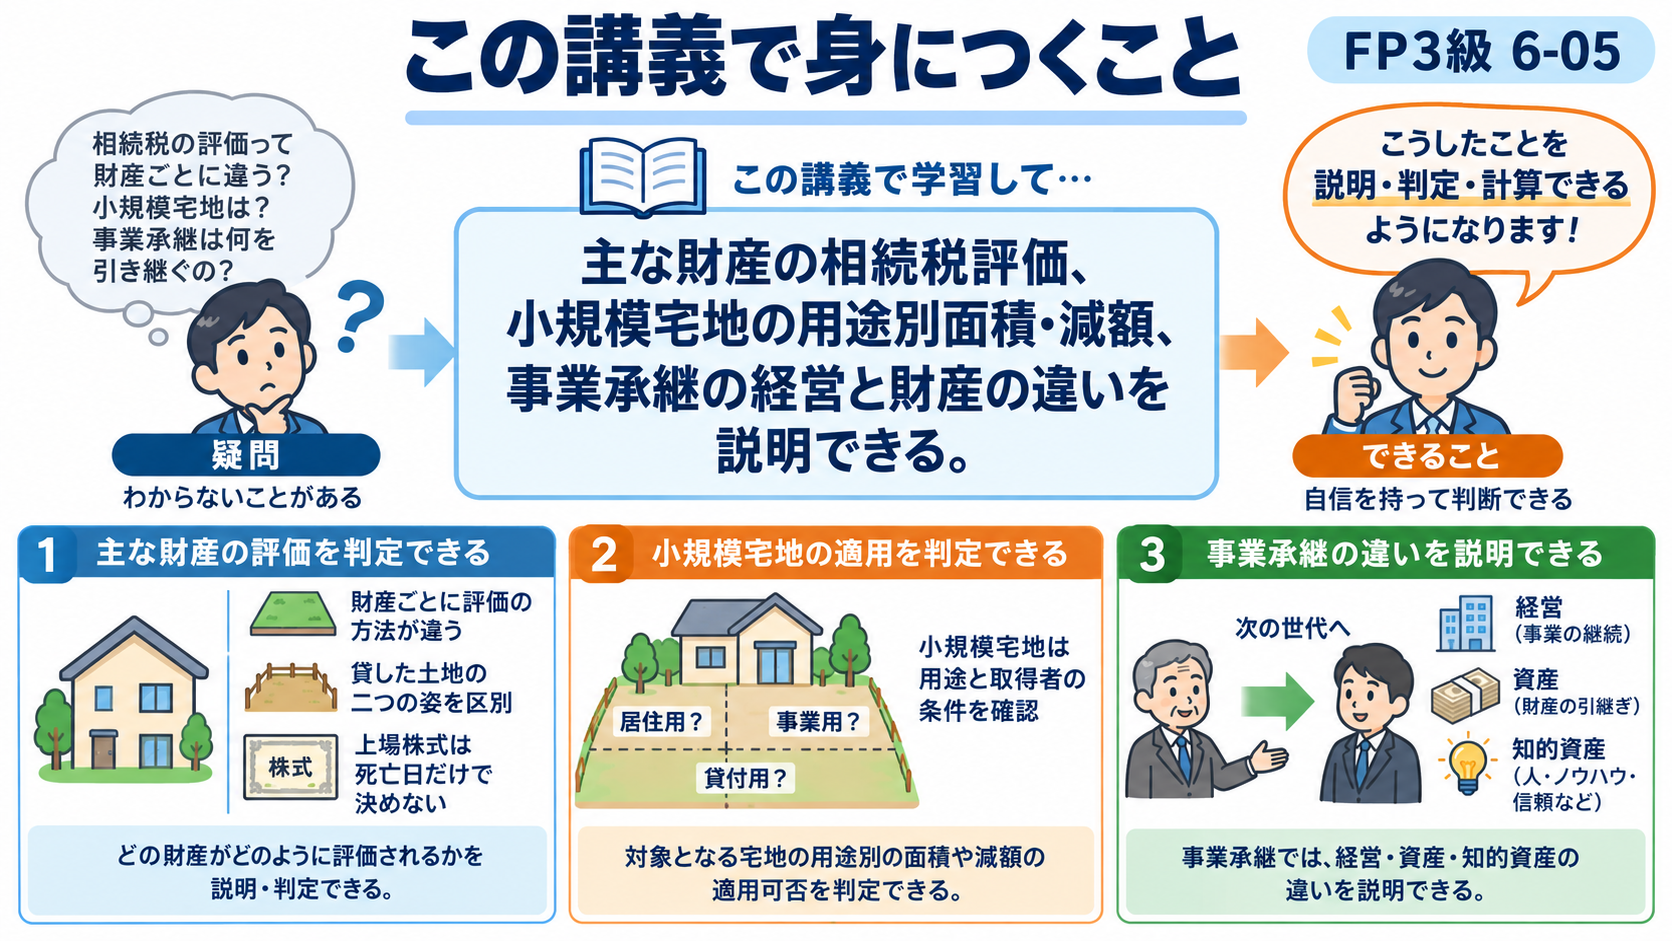
主な財産の相続税評価、小規模宅地の用途別面積・減額、事業承継の経営と財産の違いを説明できる。
相続した土地や株式は、自由に付けた価格で相続税を計算することはできません。財産ごとに評価の方法を選び、貸している場合や用途による調整を確認します。事業の引継ぎでは評価だけでなく経営や権利の移転も必要になることへ視野を広げます。
相続税では、財産を取得時の価格で統一して評価しません。土地、家屋、上場株式、非上場株式など、財産ごとの評価方法を使います。
| 財産 | 評価の入口 | 注意 |
|---|---|---|
| 土地 | 路線価方式または倍率方式 | 形状・権利等の補正 |
| 自用家屋 | 原則固定資産税評価額 | 購入代金ではない |
| 貸家 | 家屋評価から借家権等を反映 | 土地の貸家建付地評価とは別 |
| 上場株式 | 死亡日と一定の月平均額等を比較 | 非上場株式と同じではない |
| 非上場株式 | 会社規模・株主区分等による所定方式 | 帳簿純資産だけで一律ではない |
区分所有マンションには2024年以降、所定の評価乖離等に応じた補正があります。一般的な家屋・土地の式をマンションへ無条件に当てはめません。預金は残高等、保険は契約状態ごとの評価を確認します。
路線価20万円/㎡、面積200㎡、適用される補正率を0.9とする架空例です。単価と面積の単位をそろえます。
他人に貸している土地は、所有者側の底地と借り手側の借地権に分かれます。建物を貸している土地である貸家建付地とも区別します。
| 権利・利用 | 式 | 評価額 |
|---|---|---|
| 自用地 | 5,000万円 | 5,000万円 |
| 借地権の基本 | 5,000×60% | 3,000万円 |
| 貸宅地の基本 | 5,000×(1−60%) | 2,000万円 |
| 貸家建付地 | 5,000×(1−60%×30%×100%) | 4,100万円 |
貸宅地は他人の建物所有目的の借地権がある土地、貸家建付地は自分の土地上の貸家を貸す場合の敷地です。「貸しているから60%を引く」と一つの式にしません。定期借地や特殊な契約の評価は別。賃貸割合は戸数だけでなく独立部分の床面積等で計算します。
制度の確認:国税庁:貸家建付地
他人に土地を貸し、その人が建物を所有している場合です。自用地5,000万円を借地権側と土地所有者側に分けます。
借地権割合60%、借家権割合30%、賃貸割合100%の本文例です。
小規模宅地等の特例は、一定の土地の相続税評価額を減らす制度です。用途、面積、取得者、申告などの条件を満たすかを確認します。
| 区分 | 限度面積 | 減額割合 |
|---|---|---|
| 特定居住用宅地等 | 330㎡ | 80% |
| 特定事業用宅地等(貸付除く) | 400㎡ | 80% |
| 特定同族会社事業用宅地等 | 400㎡ | 80% |
| 貸付事業用宅地等 | 200㎡ | 50% |
200㎡だから必ず使えるのではありません。利用、取得者、居住・保有・事業継続等の要件を区分別に確認し、申告も必要です。特例は土地等の評価の減額であり、家屋や相続税額を80%減らす制度ではありません。複数用途を併用すると限度面積の調整があります。
制度の確認:国税庁:小規模宅地等の特例
居住用200㎡の土地全体について、取得者・居住等の全要件を満たす本文例です。
上場株式の相続税評価は、死亡日の終値だけで決めるとは限りません。死亡月・前月・前々月の月平均など、所定の候補を比較します。
| 死亡日終値 | 死亡月の月平均 | 前月の月平均 | 前々月の月平均 |
|---|---|---|---|
| 2,000 | 1,900 | 1,800 | 2,100 |
死亡日終値200万円相当だけを見るのではありません。候補の月平均と比較する基本です。休日で取引がない場合や権利落ち等には所定の扱いがあります。問題が候補額を指定したときはその資料で比較します。
制度の確認:国税庁:上場株式の評価
本文で指定された終値と各月平均を比較します。権利落ち等の調整はない例です。
事業承継は、会社の株式を渡すだけではありません。経営権、事業用資産、従業員や技術、納税・買取資金を一体で引き継ぎます。
株式を家族へ均等に分けると、後継者が経営を決めにくくなることがあります。法人版事業承継税制は要件を満たす非上場株式等の納税猶予・免除の制度であり、すべての税が自動的に消えるものではありません。適用後の継続要件・届出・期限を含め専門家と確認します。
制度の確認:国税庁:法人版事業承継税制
相続税は、財産の種類と利用状況に応じた評価をします。自分で使う家屋と、他人へ貸している家屋では、所有者が自由に使える程度が違うため評価も変わります。
| 財産 | 基本的な評価 | 考え方 |
|---|---|---|
| 貸家 | 固定資産税評価額×(1−借家権割合×賃貸割合) | 借家人の権利部分を考慮 |
| 同族会社の株式を少数だけ持つ株主 | 一定の場合は配当還元方式 | 経営支配力より配当を受ける価値に着目 |
| 生命保険契約に関する権利 | 相続開始時の解約返戻金相当額 | 契約者が死亡し、まだ保険事故が発生していない契約等を評価 |
非上場株式の原則的評価には、会社の規模などに応じて、類似上場会社の株価等を参考にする類似業種比準方式、会社の資産・負債を相続税評価に直して純資産から求める純資産価額方式、その併用があります。支配力の小さい一定の少数株主には特例的な配当還元方式を使います。
固定資産税評価額2,000万円、借家権割合30%、賃貸割合100%なら、2,000×(1−0.3×1)=1,400万円です。敷地である貸家建付地の評価とは別計算です。
固定資産税評価額2,000万円、借家権割合30%、賃貸割合100%の本文の建物例です。
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
自用地評価5,000万円、借地権割合60%、借家権割合30%、賃貸割合100%。他補正なし。貸家建付地=自用地×(1−借地権割合×借家権割合×賃貸割合)。
土地評価はいくら?
5,000×(1−0.6×0.3×1)=4,100万円です。貸宅地の5,000×(1−0.6)とは違う式です。
貸家の固定資産税評価額2,000万円、借家権割合30%、賃貸割合80%。この問の貸家評価は固定資産税評価額×(1−借家権割合×賃貸割合)とします。
貸家の相続税評価額はいくらですか?
2,000×(1−0.3×0.8)=1,520万円です。土地の貸家建付地なら借地権割合も使いますが、この問は建物である貸家なので使いません。
| 死亡日 | 当月平均 | 前月平均 | 前々月平均 |
|---|---|---|---|
| 2,000 | 1,900 | 1,800 | 2,100 |
1,000株、特殊事情・権利落ち等なし。評価=最低の候補×株数。
評価額はいくら?
候補の最低は1,800円なので180万円です。死亡日の2,000円だけを使わず、候補四つを比較します。
自用地評価額5,000万円、借地権割合60%、借家権割合30%、賃貸割合80%。この問の貸家建付地評価は自用地価額×(1−借地権割合×借家権割合×賃貸割合)。小規模宅地等の特例は使いません。評価額はどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 4,100万円 |
| 2 | 3,500万円 |
| 3 | 4,280万円 |
最も適切なものを1つ選んでください。
正解:3。5,000×(1−0.6×0.3×0.8)=4,280万円。①は賃貸割合を落とし、②は借家権割合だけ直接引いています。
確認日:2026年9月17日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。