問1:配偶者と子2人
遺産6,000万円、法律上の配偶者と子2人、放棄等なし。法定相続分は配偶者1/2、子全体1/2で子2人は均等。
各人の法定相続分に応じた額は?
答えと考え方を見る
配偶者3,000万円、子は各1,500万円です。子一人に1/2ずつではなく、子全体の1/2を分けます。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第6章 / 第1回 全編無料
相続は、預金だけでなく借金も引き継ぐ手続です。まず家族の誰が相続人になるかを決め、法定相続分、放棄・限定承認、税や登記の期限を一枚の地図にします。
相続順位と法定相続分を判定し、放棄と代襲、主要な手続期限を区別できる。
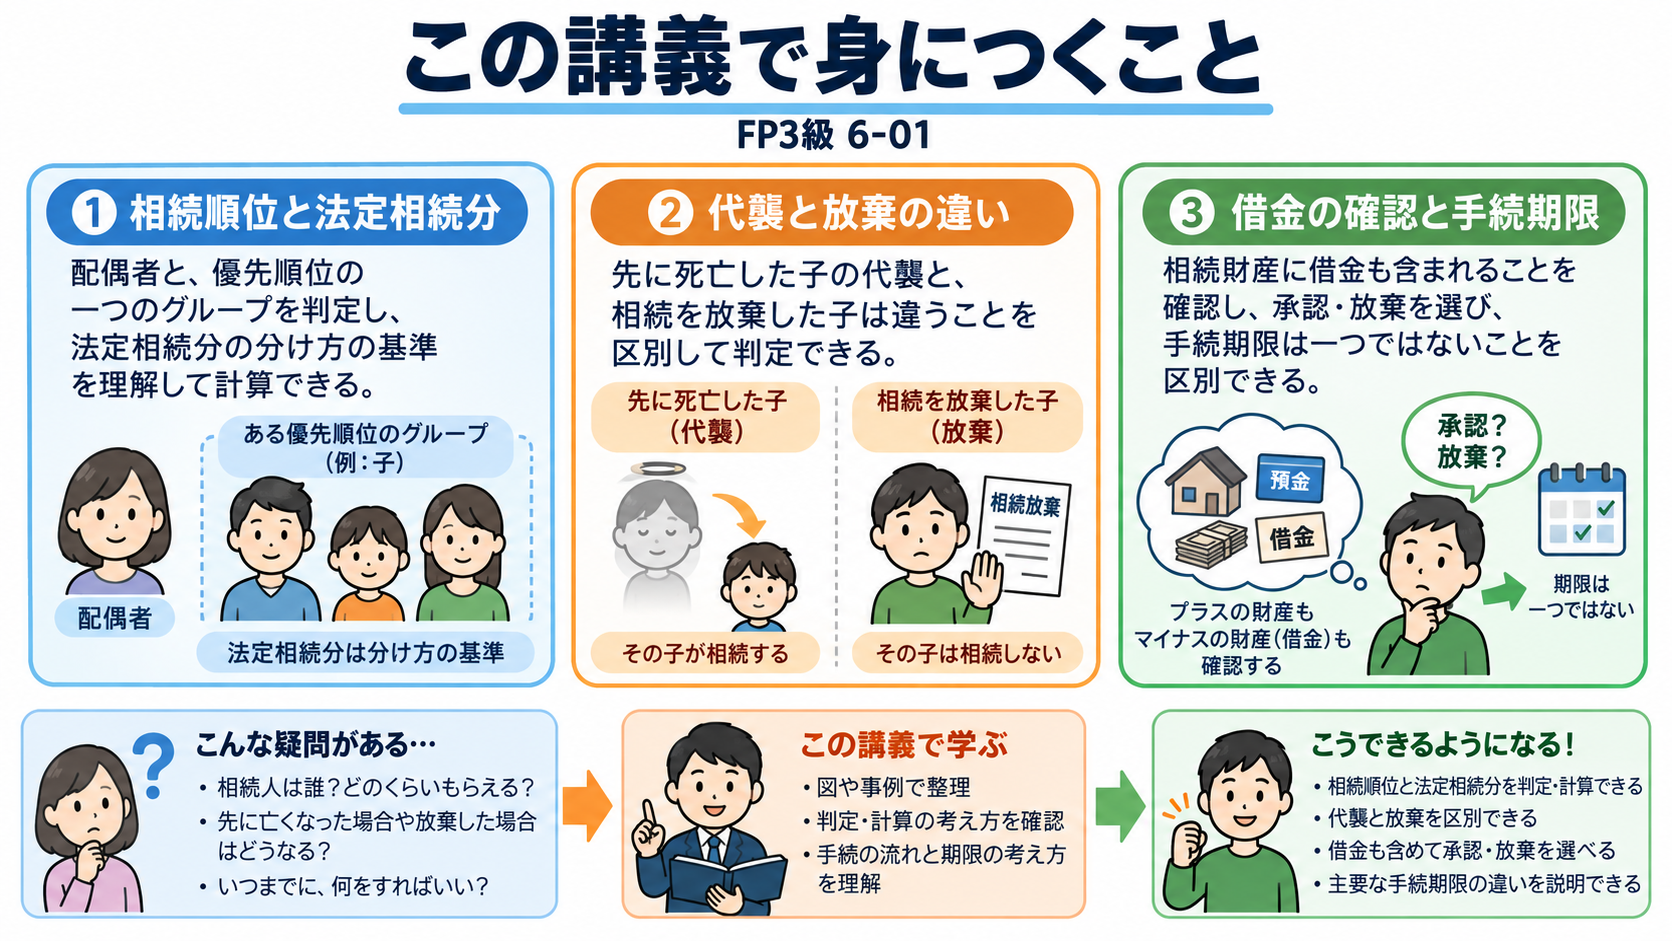
家族が亡くなったとき、財産を受け取る人と割合を、印象だけで決めることはできません。配偶者と血族の順位から相続人を確定し、その後で法定相続分を求めます。借金も引き継ぐことを踏まえ、承認・放棄などの選択と期限を確認します。
誰が相続人になるかは、家族全員が同時に対象になるわけではありません。配偶者は常に相続人となり、ほかの親族は子・直系尊属・兄弟姉妹の順位で決まります。
子がいるなら、亡くなった人の父母と兄弟姉妹を一緒に均等割しません。内縁のパートナーは法律上の配偶者ではなく、当然の法定相続人には含まれません。相続人の確認には出生から死亡までの戸籍等を調べ、思い込みで家族を省かないことが大切です。
制度の確認:国税庁:相続人の範囲と法定相続分
法定相続分は、遺言や協議がない場合の法律上の分け方の基準です。必ずその割合で現物を分けなければならないという意味ではありません。
| 組合せ | 配偶者 | 他の相続人全体 |
|---|---|---|
| 配偶者と子 | 1/2 | 子全体1/2 |
| 配偶者と直系尊属 | 2/3 | 直系尊属全体1/3 |
| 配偶者と兄弟姉妹 | 3/4 | 兄弟姉妹全体1/4 |
子の1/2は子全体の割合です。法定相続分は必ずこの通りに現物を分ける命令ではなく、遺言や相続人全員の協議等で分割内容が変わります。税額計算では法定割合を仮定して使う段階があるので、実際の取得割合と分けておきます。
法定相続分を全体100%の帯で比較します。同じ色の右側の帯が、同順位の親族全体の取り分です。
配偶者と子2人が相続人となるケースです。子全体の取り分を人数で分けます。
相続開始前に子が死亡している場合の代襲相続と、相続放棄は結果が異なります。代わりに相続する人が生じるかを分けて確認します。
| 出来事 | 子の子(孫)の扱い |
|---|---|
| 子が被相続人より先に死亡等 | 孫がその子の取り分を代襲し得る |
| 子が相続を放棄 | 放棄を理由に孫は代襲しない |
| 兄弟姉妹が先に死亡等 | その子である甥・姪が代襲し得る |
| 甥・姪も先に死亡 | 兄弟姉妹系の再代襲はしない |
例えば子Aが先に死亡し、Aの子が2人、他に子Bと配偶者がいるなら、Aの枝の1/4を孫2人で分け各1/8、Bは1/4、配偶者1/2です。「孫が2人だから子が3人」として計算しません。
配偶者と子Bが生存し、子Aが先に死亡していて、Aの子が二人いる本文の例です。
相続では財産だけでなく借金も承継の対象になり得ます。財産と債務を調べたうえで、単純承認・限定承認・相続放棄を選びます。
| 選択 | 基本の効果 | 注意 |
|---|---|---|
| 単純承認 | 財産と債務を引き継ぐ | 遺産処分等で法定単純承認となることも |
| 限定承認 | 相続財産の範囲で債務等を弁済 | 共同相続人全員で家庭裁判所へ |
| 相続放棄 | 初めから相続人でなかった扱い | 家庭裁判所への申述。家族内の口約束ではない |
放棄・限定承認の期間は原則、自己のために相続開始があったことを知ってから3か月。財産調査が間に合わないときは期間伸長の申立てを検討します。勝手に預金を使うと選択に影響する場合があり、迷ったら期限前に専門家へ相談します。
制度の確認:裁判所:相続放棄の申述
相続には、放棄、準確定申告、相続税申告、登記など複数の期限があります。相続開始を知った日など、各期限の起点も確認します。
| 手続 | 基本の期限・起算点 |
|---|---|
| 放棄・限定承認 | 自己のための相続開始を知ってから原則3か月 |
| 準確定申告 | 相続開始を知った日の翌日から原則4か月 |
| 相続税申告・納付 | 相続開始を知った日の翌日から原則10か月 |
| 相続登記 | 相続で不動産を取得したことを知った日から原則3年 |
相続税が不要でも相続登記の義務は別です。2024年4月の相続登記義務化に加え、住所・氏名等の変更登記も2026年4月から原則変更日から2年以内が義務になりました。相続税の10か月と登記の3年を混ぜません。
制度の確認:法務省:相続登記の申請義務化
制度の確認:法務省:住所等変更登記
相続に関する手続を期限の短い順に並べます。全てを一律に死亡日から数えるのではなく、本文の起算点を確認します。
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
遺産6,000万円、法律上の配偶者と子2人、放棄等なし。法定相続分は配偶者1/2、子全体1/2で子2人は均等。
各人の法定相続分に応じた額は?
配偶者3,000万円、子は各1,500万円です。子一人に1/2ずつではなく、子全体の1/2を分けます。
配偶者、子B、先に死亡した子Aの子2人。配偶者1/2、子の枝A・Bは各1/4。Aの枝は孫2人が均等に代襲。放棄等なし。
孫一人の割合は?
Aの枝1/4を2人で分けるので各1/8です。孫を子Bと同じ階層に並べて均等割しません。
子Aが相続放棄し、Aには子がいます。この問では相続放棄を理由とする代襲相続は起きないルールを使います。先死亡の場合とは区別します。
Aの子はAの放棄を理由に代襲しますか?
代襲しません。先に死亡した場合等と、相続放棄は別の原因なので、同じ扱いにしないようにします。
被相続人の配偶者、子A、先に死亡した子Bの子Cがいます。ほかに子はいません。Aは相続放棄し、Aの子Dがいます。この問では放棄は代襲原因にならず、先に死亡した子は代襲対象。配偶者と子の系統なら各1/2です。法定割合はどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 配偶者1/2、C1/2、D0 |
| 2 | 配偶者1/2、C1/4、D1/4 |
| 3 | 配偶者2/3、C1/3 |
最も適切なものを1つ選んでください。
正解:1。放棄したAは法律上初めから相続人でなかった扱いで、Dは代襲しません。Bの代襲者Cだけが子の系統に残り、配偶者とCが各1/2です。
確認日:2026年9月17日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。