問1:長短判定
2021年6月取得、2026年9月売却。土地建物は売却年1月1日の所有期間5年超なら長期、5年以下なら短期とします。相続等の引継ぎなし。
長期か短期か?
答えと考え方を見る
短期です。2026年1月1日では取得から5年以下なので、売却日まで5年を超えたことだけでは長期になりません。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第5章 / 第5回 全編無料
売却代金は、そのまま利益でも税金の土台でもありません。取得費・譲渡費用、所有期間、マイホーム特例を順に読み、賃貸で活用する場合の収支も比べます。
土地建物の長短判定・課税譲渡所得・主な居住用特例の位置を理解し、表面利回りと支出後収支を区別できる。
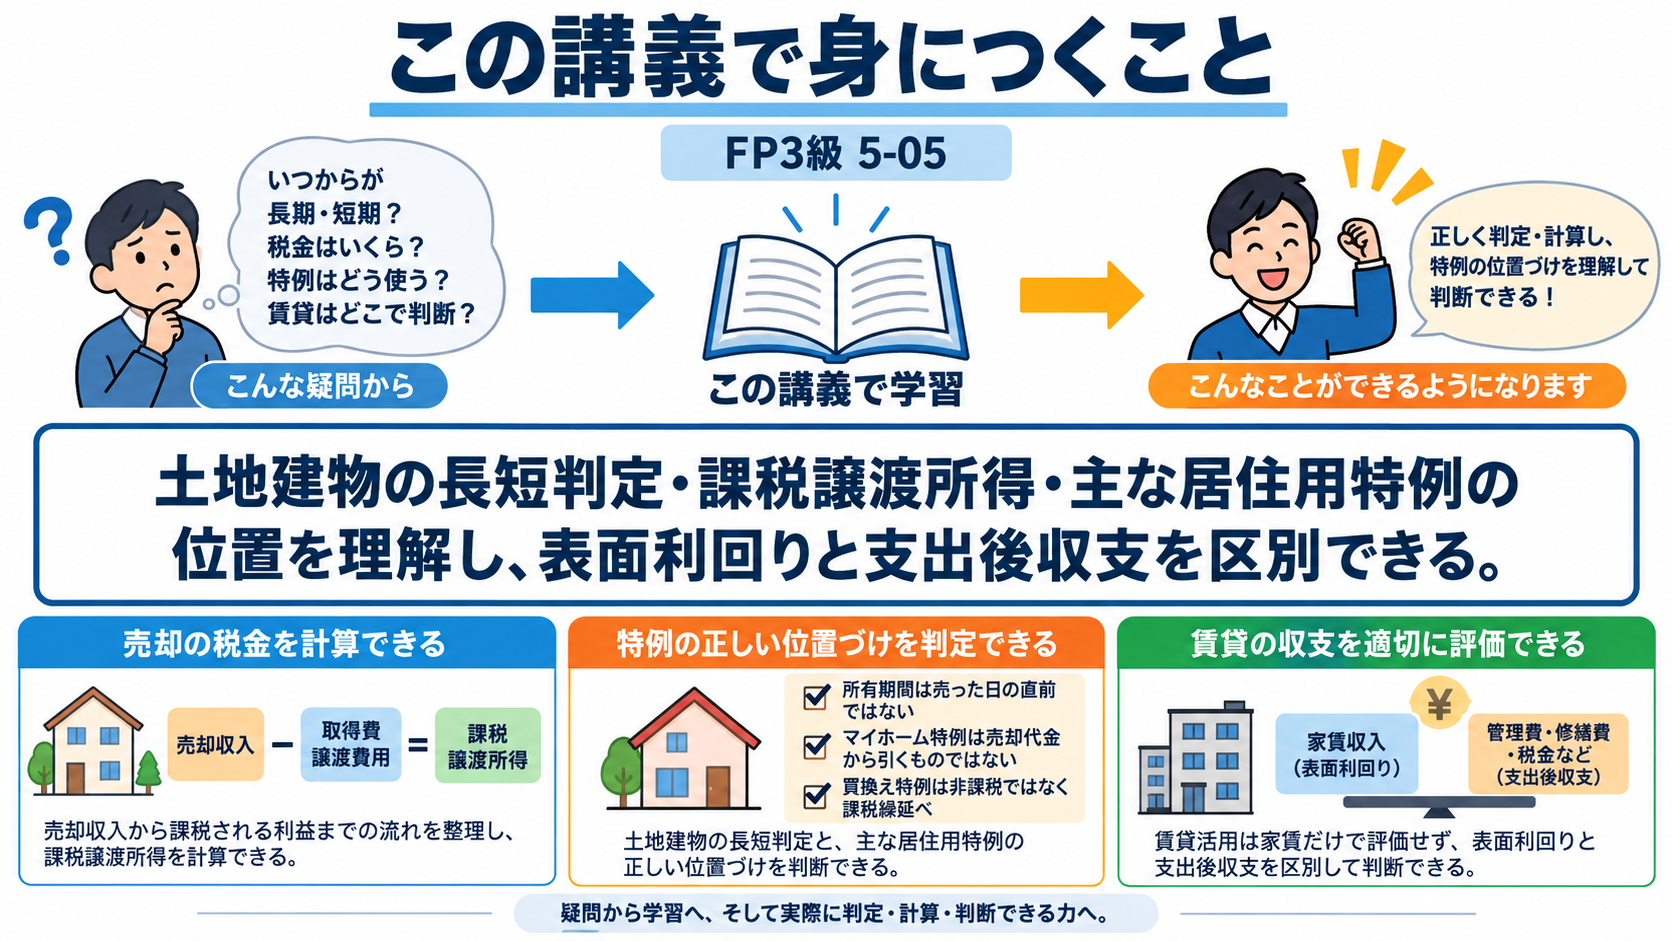
不動産を売った代金は、そのまま課税される利益ではありません。取得費と譲渡費用を差し引き、所有期間や特例の条件を確認する順に進みます。売る場合の整理ができたら、保有して貸す場合の収入と費用も比べ、活用方法を考えます。
不動産を売って受け取る代金の全額が譲渡所得ではありません。取得費と譲渡費用を差し引き、特例があればその後に反映します。
住宅ローン残高を返した額を、取得費に追加して引くわけではありません。取得費が分からない場合等は売却代金の5%を概算取得費とできることがありますが、必ず有利とは限りません。売った建物の取得費は購入代金のままではない点も重要です。
制度の確認:国税庁:長期譲渡所得
売却代金3000、適切に計算した取得費2000、譲渡費用100の例です。借入返済額をここで取得費と取り違えないようにします。
土地・建物の譲渡所得は、所有期間によって税率区分が変わります。売却日までの単純な年数ではなく、譲渡した年の1月1日時点で判定します。
| 区分 | 売却年1月1日の所有期間 | 所得税・復興税 | 住民税 | 合計 |
|---|---|---|---|---|
| 長期 | 5年超 | 15.315% | 5% | 20.315% |
| 短期 | 5年以下 | 30.63% | 9% | 39.63% |
売却日まででは5年超でも、2026年1月1日では5年以下なので短期です。2027年1月1日なら5年超となります。
相続した資産は原則、被相続人の取得時期を引き継ぐなどの扱いがあります。相続日から数えると指定がなければ、取得時期の引継ぎも確認します。
制度の確認:国税庁:短期譲渡所得
2021年6月取得、2026年9月売却の本文の例です。売却日で5年を超えていても、判定日は前の1月1日です。
居住用財産の3,000万円特別控除は、売却代金を3,000万円減らす制度ではありません。譲渡益を計算した後の所得から控除します。
| 売却代金 | 減価償却反映後の取得費 | 譲渡費用 | 譲渡益 |
|---|---|---|---|
| 5,000 | 2,500 | 200 | 2,300 |
自宅なら無条件で使えるわけではなく、居住・売却期限・相手との関係・過去の特例利用等の条件があります。配偶者等への売却は対象外。控除で税額がなくなる場合も、特例適用の確定申告が必要です。住宅ローン控除との適用関係も確認します。
制度の確認:国税庁:マイホーム売却の特例
本文の要件を満たす自宅売却例で、控除を使う位置を見ます。
買換え特例は、売却益が永久に非課税になる制度ではありません。新しい資産へ取得価額を引き継ぎ、将来の売却まで課税を繰り延べる仕組みです。
| 特例 | 基本の意味 | 混同しない点 |
|---|---|---|
| 3,000万円特別控除 | 適用条件の下で譲渡所得を減らす | 売却代金から3,000万円返金ではない |
| 10年超所有の軽減税率 | 条件を満たす一定部分の税率を軽減 | 長期5年超の判定とは別 |
| 特定の居住用財産の買換え | 条件下で譲渡益の課税を将来へ繰延べ | 永久に非課税ではない |
制度には併用できる組合せ・できない組合せと期限があります。「新しい家を買ったから売却益は全部非課税」と考えず、特例名と効果を区別します。詳細な適用判断は国税庁の年分別資料・税理士へ確認します。
買換え特例を使うときの利益の行方を追います。控除によって利益を消す制度とは異なります。
賃貸不動産の収益は、家賃収入だけでは判断できません。空室、修繕、管理費、税金、借入返済、将来の売却まで含めて資金の流れを見ます。
| 家賃収入 | 維持管理・税等 | ローン返済(元利) | 支出後現金 |
|---|---|---|---|
| 180 | 60 | 90 | 30 |
4%にはローン返済・所得税等を含めていません。現金収支30万円と税務の不動産所得は、減価償却や元金返済等の扱いが違うので一致しません。空室・修繕・家賃低下も想定します。建築して賃貸、駐車場、定期借地、売却などの活用方法は、規制と資金負担も比べます。
物件価格3,000万円の本文例で、収入と二段階の支出を分けます。
土地を売る以外にも、建物を建てて貸す、専門業者と共同で活用するといった選択肢があります。誰が資金を出し、土地・建物を誰が所有するかで方式を見分けます。
| 方式 | 土地所有者の動き | 資金・建物の特徴 |
|---|---|---|
| 自己建設方式 | 自ら資金を調達して建物を建て、運営 | 収益もリスクも自分が負う |
| 事業受託方式 | 専門業者へ企画・建設・管理などを委託 | 資金調達と事業主体は原則として土地所有者 |
| 建設協力金方式 | 入居予定のテナントから建設協力金を受けて建築 | 協力金を保証金等として返済し、建物を賃貸 |
| 等価交換方式 | 土地の一部を開発業者へ譲渡し、建物の一部を取得 | 原則として土地所有者の資金負担を抑えやすい |
相続した土地等を一定期間内に売る場合、納めた相続税のうち一定額を取得費へ加算できる「取得費加算の特例」があります。また、被相続人の居住用家屋・敷地を売る空き家の3,000万円特別控除には、相続開始時の居住状況、建築時期、耐震・取壊し、売却期限などの要件があります。どの相続空き家にも自動適用される制度ではありません。
等価交換方式を、所有権がどこへ移るかで見ます。現金を借りて自己建設する方式とは資金と権利の流れが異なります。
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
2021年6月取得、2026年9月売却。土地建物は売却年1月1日の所有期間5年超なら長期、5年以下なら短期とします。相続等の引継ぎなし。
長期か短期か?
短期です。2026年1月1日では取得から5年以下なので、売却日まで5年を超えたことだけでは長期になりません。
Aさんは土地を所有しています。テナント企業から建設資金相当の協力金を預かって店舗を建て、完成後はその企業へ建物を賃貸し、協力金を保証金等として返済します。
この土地活用方式は何ですか? また、土地を開発業者へ一部譲渡し、その対価として建物の一部を受け取る方式は何ですか?
前者は建設協力金方式、後者は等価交換方式です。事業受託方式では、専門業者へ企画・建設・管理等を委託しますが、資金調達と事業主体は原則として土地所有者です。
価格3,000万円、家賃年180万円、運営費年60万円、元利返済年90万円。他の支出なし。表面利回り=家賃÷価格×100、現金収支=家賃−運営費−返済。
表面利回りと現金収支は?
表面利回り6%、現金収支30万円です。表面利回りだけでは、ローン返済後に手元に残る額を表しません。
自宅売却年は2026年、取得日は2020年12月。売却収入5,000万円、取得費1,500万円、譲渡費用200万円。長短判定は売却年1月1日で5年超なら長期。3,000万円特別控除の全要件を満たし、他の特例なし。課税譲渡所得と区分はどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 3,300万円/短期 |
| 2 | 300万円/長期 |
| 3 | 2,000万円/長期 |
最も適切なものを1つ選んでください。
正解:2。2026年1月1日で5年超なので長期。5,000−1,500−200−3,000=300万円。特別控除は売却代金を直接非課税にするものではなく、譲渡所得から引きます。
確認日:2026年9月17日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。