問1:宅地の取得税
2026年取得の宅地、評価額2,000万円、課税標準1/2特例・税率3%を適用。住宅用土地の追加軽減等なし。税額=評価額×1/2×3%。
取得税額は?
答えと考え方を見る
2,000万円×1/2×3%=30万円です。売買価格ではなく、指定の評価額を土台にします。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第5章 / 第4回 全編無料
家を買うときと、持ち続けるときでは、かかる税が違います。不動産取得税・登録免許税・印紙税・固定資産税・都市計画税を、時系列と計算の土台で整理します。
取得時と保有時の税目を区別し、評価額と課税標準、住宅用地の特例を指定条件で計算できる。
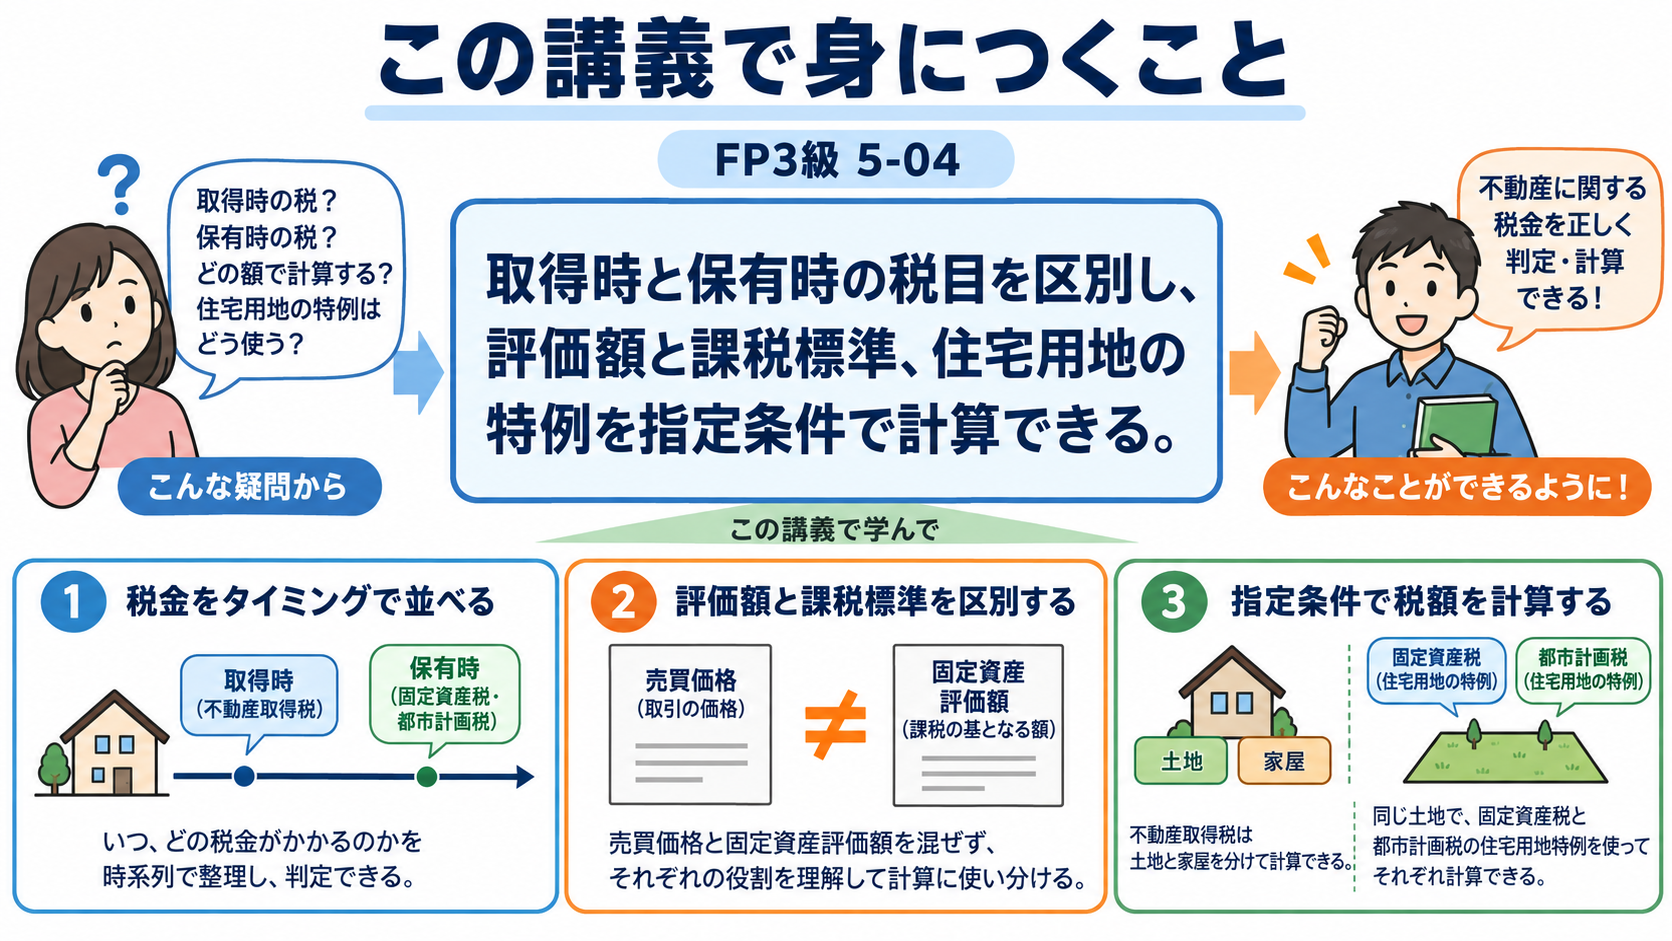
不動産には、取得時と保有中で異なる税金がかかります。まずいつ何に課税されるかを時間順に並べ、その税がどの価額を基準にするかを確認します。住宅用地などの特例は対象となる部分を分けてから計算し、売買価格をそのまま使わない理由を理解します。
不動産には、取得したとき、保有している間、売却したときで異なる税金が関わります。最初に時系列へ並べて混同を防ぎます。
| 時点 | 税目 | 何に対する税? |
|---|---|---|
| 契約 | 印紙税 | 課税文書である契約書等 |
| 登記 | 登録免許税 | 権利の登記等 |
| 取得 | 不動産取得税 | 土地・家屋の取得(相続等の非課税あり) |
| 毎年の保有 | 固定資産税 | 1月1日現在の土地・家屋等 |
| 毎年の保有 | 都市計画税 | 原則市街化区域内の土地・家屋 |
登録免許税と不動産取得税は、同じ税金を二度呼んでいるのではありません。相続では不動産取得税は原則非課税でも、登記の登録免許税は別にかかり得ます。印紙税は電子契約等の扱いも異なるため、契約価格だけではなく文書の形式を読みます。
不動産価格に一つの税率を掛けて全税負担を求めることはできません。取引の段階と課税標準を分けます。
税金の計算では、実際の売買価格ではなく固定資産税評価額など別の価額を使うことがあります。税目ごとに何を課税標準とするかを確認します。
物件を3,000万円で買っても、すべての税の課税標準が3,000万円とは限りません。評価額をもとに計算する税と、文書の記載金額で判定する税を分けます。住宅の軽減は床面積・築年・居住などに条件があり、「住宅」と書いてあるだけで全部自動適用とはしません。
不動産取得税は、不動産を取得した人に一度課される地方税です。土地と家屋を分け、評価額・税率・軽減措置をそれぞれ確認します。
| 対象 | 税率等の基本 | 注意 |
|---|---|---|
| 土地 | 税率3% | 2027年3月31日までの措置 |
| 住宅の家屋 | 税率3% | 同期限の措置。要件に応じ控除 |
| 非住宅の家屋 | 税率4% | 事務所等を住宅3%にしない |
| 宅地等の土地 | 評価額の2分の1を課税標準に | 同期限の措置。住宅用土地の追加軽減は別 |
土地の価格を半分にする措置と、住宅用土地の税額軽減は別です。期限後にも同じ率が使えるとは決めつけず、取得日と最新制度を確認します。
制度の確認:東京都主税局:不動産取得税
2026年取得の宅地で、住宅用土地の追加軽減等がない本文の指定例です。
住宅の敷地には、固定資産税・都市計画税の課税標準を軽減する特例があります。税額そのものではなく、税率を掛ける前の土地価額を減らします。
| 部分 | 固定資産税 | 都市計画税 |
|---|---|---|
| 200㎡以下の小規模住宅用地 | 評価額×1/6 | 評価額×1/3 |
| 200㎡を超える一般住宅用地 | 評価額×1/3 | 評価額×2/3 |
住宅用地の範囲には家屋の床面積の10倍まで等の限度があり、200㎡を超えた土地全体が一般住宅用地になるわけではありません。固定資産税の標準税率1.4%、都市計画税の制限税率0.3%。自治体の実際の率を確認します。特定空家等の勧告による特例対象外などもあります。
制度の確認:東京都主税局:固定資産税・都市計画税
住宅用地に該当する一戸の敷地300㎡を仮定します。200㎡の境界で区分し、残り100㎡だけを別の率にします。
同じ土地でも、固定資産税と都市計画税では税率や住宅用地特例が異なります。共通の面積資料から、税目ごとに計算します。
| 税 | 課税標準 | 率 | 年税額 |
|---|---|---|---|
| 固定資産税 | 1,800÷6=300万円 | 1.4% | 42,000円 |
| 都市計画税 | 1,800÷3=600万円 | 0.3% | 18,000円 |
| 合計 | — | — | 60,000円 |
これは土地分のみ。建物には別の評価と減額があります。新築住宅の建物税額の一定期間2分の1減額と、土地の1/6特例を混ぜません。実際の税額は負担調整、免税点、自治体の措置等も関わるため、学習用の省略条件を読みます。
評価額1,800万円、150㎡の一戸の小規模住宅用地を、それぞれの特例率で換算します。
固定資産税は、原則として毎年1月1日現在の固定資産の所有者に課されます。固定資産税評価額は原則3年ごとの基準年度に評価替えを行い、その間は据え置くのが基本です。
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
2026年取得の宅地、評価額2,000万円、課税標準1/2特例・税率3%を適用。住宅用土地の追加軽減等なし。税額=評価額×1/2×3%。
取得税額は?
2,000万円×1/2×3%=30万円です。売買価格ではなく、指定の評価額を土台にします。
一戸の住宅用地150㎡、評価額1,800万円。全体に小規模住宅用地の特例適用。固定資産税は評価額1/6×1.4%、都市計画税は1/3×0.3%。負担調整等なし。
土地分の年税額合計は?
固定資産税42,000円、都市計画税18,000円、計60,000円です。1/6と1/3を入れ替えず、建物分は含めません。
| 税目 | 相続取得の扱い |
|---|---|
| 不動産取得税 | 原則非課税 |
| 登録免許税 | 登記により課税され得る |
相続した土地の所有権移転登記をします。
取得税が非課税なら登記の税も必ずゼロ?
必ずゼロではありません。不動産取得税と登録免許税は別の税なので、登記の税を独立して確認します。
住宅用地180平方メートル、評価額1,800万円。全体が小規模住宅用地。この問では固定資産税の課税標準は評価額の1/6、税率1.4%、都市計画税は1/3、税率0.3%。負担調整等なし。税額合計はどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 60,000円 |
| 2 | 306,000円 |
| 3 | 51,000円 |
最も適切なものを1つ選んでください。
正解:1。固定資産税1,800万÷6×1.4%=42,000円、都市計画税1,800万÷3×0.3%=18,000円、合計60,000円。同じ評価額でも軽減割合・税率を別々に使います。
確認日:2026年9月17日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。