問1:手数料の通常上限
税抜売買価格2,000万円、通常の仲介、特例なし。依頼者一方の税抜上限=価格×3%+6万円。消費税10%。
税込上限は何万円?
答えと考え方を見る
税抜66万円、税込72.6万円です。これは法律上の通常上限であり、必ずその額で契約しなければならない定額ではありません。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第5章 / 第2回 全編無料
売買・仲介・賃貸は、似たような契約でも役割が違います。媒介契約、仲介手数料、普通借家と定期借家、土地の借地権を一覧で比較して、契約の読み方を身につけます。
主な媒介契約と手数料上限、普通・定期の借地借家契約の基本を比較できる。
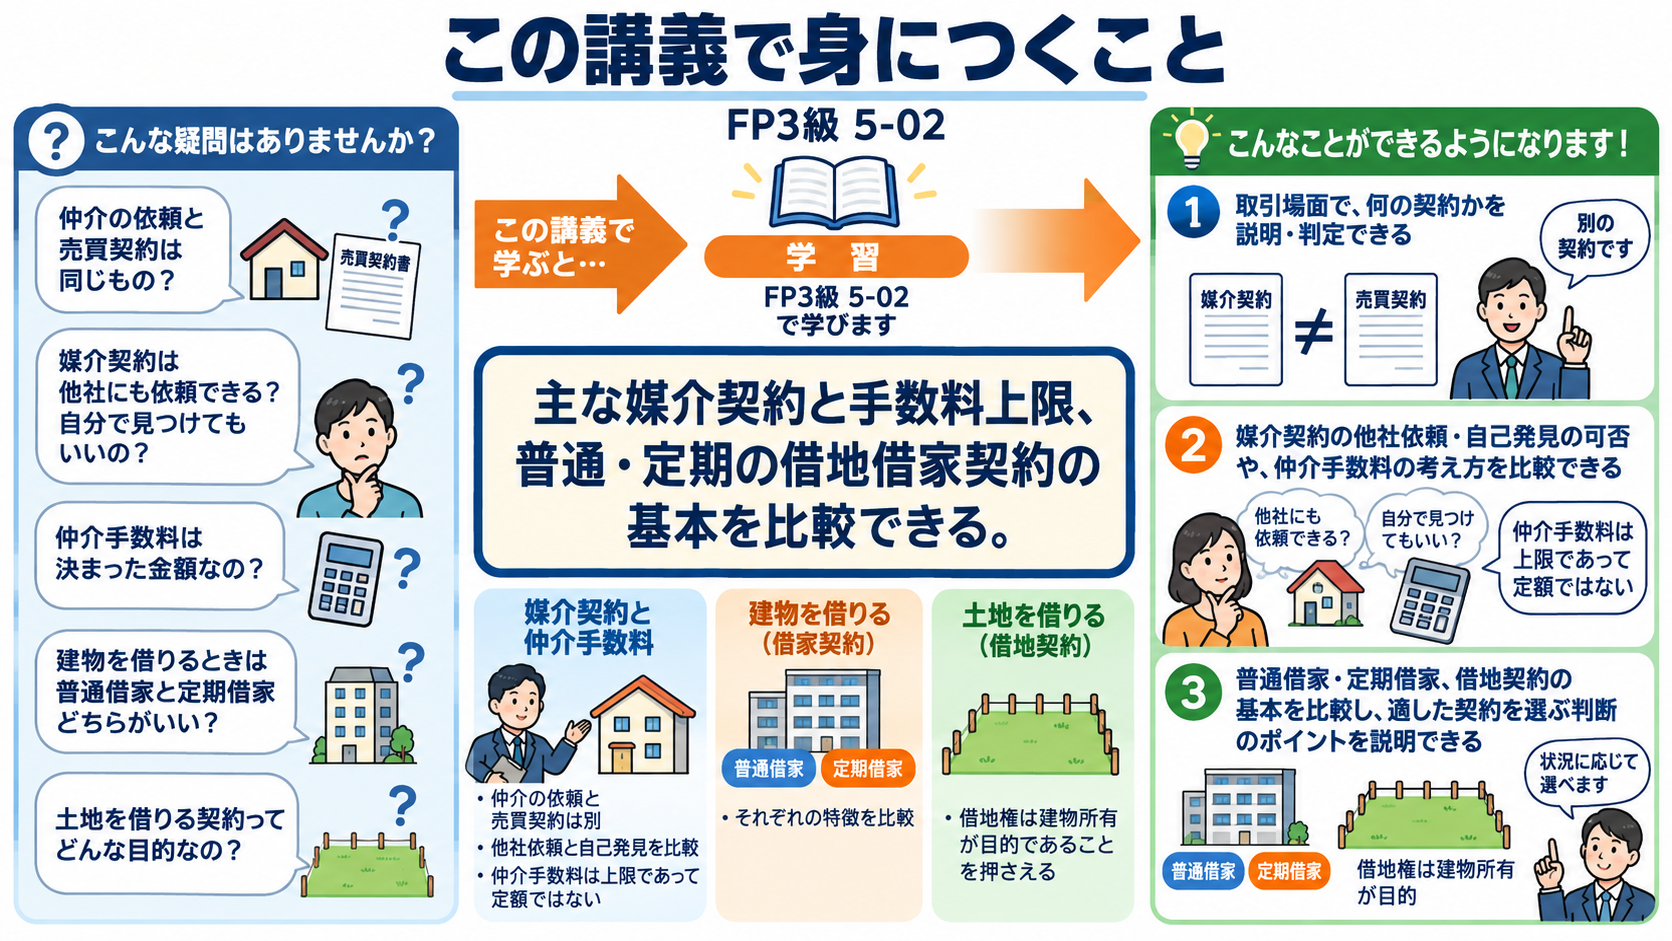
不動産会社へ仲介を頼む契約と、売主から物件を買う契約は別です。まず関係者と契約の種類を分け、手数料や解除の条件を確認します。その後、借りて利用する場合へ進み、建物を借りる権利と土地を借りる権利を比べます。
不動産会社へ売買の相手探しを頼む媒介契約と、買主・売主が結ぶ売買契約は別です。誰と何を約束する契約かを区別します。
媒介契約は不動産業者に相手探しや仲介を頼む契約です。物件自体の売買契約とは違います。重要事項説明は契約前、契約成立後の書面は合意内容を確認するもので、順序と役割を分けます。手付解除は相手が履行に着手する前等の条件があり、いつでも自由に解除できるわけではありません。
売買代金2000、契約時手付100、決済時残代金1900の例です。手付の性質や解除条件は契約で確認します。
媒介契約は、複数の不動産会社へ依頼できるか、自分で見つけた相手と契約できるかなどが種類によって異なります。
| 契約 | 他社へ重ねて依頼 | 自分で見つけた相手と直接契約 | 主な報告頻度 |
|---|---|---|---|
| 一般 | できる | できる | 法定の定期報告義務なし |
| 専任 | できない | できる | 2週間に1回以上 |
| 専属専任 | できない | できない | 1週間に1回以上 |
専任・専属専任の有効期間は3か月以内で、更新には依頼者の申出が必要です。一般媒介を選べば必ず高く売れる、専属専任なら必ず早く売れる、という結果保証ではありません。報告や情報登録の義務と、販売結果は区別します。
制度の確認:国土交通省:不動産取引に関するお知らせ
仲介手数料は、媒介業務への報酬です。法律で定められるのは原則として上限であり、売買価格に応じた計算と合意した報酬額を区別します。
| 価格の部分 | 料率 | 税抜手数料 |
|---|---|---|
| 最初の200万円 | 5% | 10万円 |
| 次の200万円 | 4% | 8万円 |
| 400万円超の1,600万円 | 3% | 48万円 |
| 合計 | — | 66万円 |
400万円超の通常取引なら速算式を使えます。物件価格に含まれる建物の消費税は計算の土台から除きます。2024年7月以降、800万円以下の低廉な空家等は事前合意等の条件で一方当たり税込33万円を上限とする特例があり、通常の式だけでは不十分な場合があります。
通常の媒介報酬上限を、税抜売買価格の各区間に分けて計算します。
建物を借りる契約には、更新を前提とする普通借家と、期間満了で終了する定期借家があります。終了・更新の条件から比べます。
| 項目 | 普通借家 | 定期借家 |
|---|---|---|
| 期間満了 | 更新があり得る | 更新なし。再契約は別合意 |
| 貸主の更新拒絶等 | 正当事由などが必要 | 適切に成立した定期契約なら期間満了で終了 |
| 契約の方式 | 基本的に書面作成が望ましい | 書面等の法定方式+契約前の別途説明 |
| 注意 | 1年未満の期間は期間の定めなしとみなす | 1年未満の契約も可能 |
定期借家だから借主から一切解約できない、は誤りです。一定の200㎡未満の居住用建物で、転勤・療養等やむを得ない事情による中途解約などの例外があります。期間1年以上の契約には終了通知のルールもあります。普通借家と定期借家を「2年なら同じ」としません。
制度の確認:国土交通省:定期建物賃貸借Q&A
普通借家と定期借家では、契約期間が終わるときの扱いが違います。
借地権は、建物を所有する目的で他人の土地を借りる権利です。建物賃貸借とは対象が異なり、存続期間や終了方法も別に確認します。
| 区分 | 期間の基本 | 特徴 |
|---|---|---|
| 普通借地権 | 当初30年以上、最初の更新20年以上、その後10年以上 | 更新の制度がある |
| 一般定期借地権 | 50年以上 | 更新等をしない特約。書面等の方式 |
| 事業用定期借地権等 | 10年以上50年未満 | 居住用不可、公正証書。期間帯による違いあり |
| 建物譲渡特約付借地権 | 30年以上 | 建物を地主に譲渡する特約で借地権消滅 |
建物を借りる借家権と、建物を所有するため土地を借りる借地権は違います。駐車場として土地だけを借りる契約に、借地借家法の借地権の期間をそのまま当てはめません。まず借りる対象と目的を確認します。
制度の確認:国土交通省:定期借地権の解説
マンションでは、専有部分を所有し、廊下・階段などの共用部分を共同で使います。区分所有法では、建替えなど重要な事項ほど重い決議要件が設けられています。2026年4月1日施行の改正後、規約の設定・変更・廃止は原則、区分所有者と議決権の各過半数の出席を要し、出席者とその議決権の各4分の3以上で決します。建替えは原則、区分所有者と議決権の各5分の4以上ですが、耐震性不足等の法定の客観的事由がある場合は各4分の3以上に緩和されます。古い公開問題では指定された法令基準日の要件を使い、出席者を分母にする決議と全体を分母にする決議を混ぜません。
売買契約で解約手付を交付した場合、相手方が契約の履行に着手する前なら、買主は手付を放棄し、売主は手付の倍額を現実に提供して解除できます。いつでも解除できるわけではありません。
| 当事者 | 解除方法 | 期限 |
|---|---|---|
| 買主 | 交付した手付を放棄 | 相手方が履行に着手する前 |
| 売主 | 受領した手付の倍額を現実に提供 | 相手方が履行に着手する前 |
解除手付100万円という学習用の例で、解除する側による資金の違いを比べます。
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
税抜売買価格2,000万円、通常の仲介、特例なし。依頼者一方の税抜上限=価格×3%+6万円。消費税10%。
税込上限は何万円?
税抜66万円、税込72.6万円です。これは法律上の通常上限であり、必ずその額で契約しなければならない定額ではありません。
| 契約 | 他社依頼 | 自己発見の直接取引 |
|---|---|---|
| 一般 | 可 | 可 |
| 専任 | 不可 | 可 |
| 専属専任 | 不可 | 不可 |
他社には依頼せず、自分で見つけた相手とは直接売買したいとします。
該当する契約は?
専任媒介契約です。専属専任では自己発見の相手とも直接取引できないので、二つを区別します。
適法な方式・事前説明等をすべて満たす定期借家契約。必要な終了通知も行われ、特別な事情なし。定期借家は期間満了で更新なく終了し、再契約は双方の別合意によるとします。
借主が希望すれば自動更新しますか?
自動更新しません。継続するなら双方の合意による再契約を検討します。更新のある普通借家とは異なります。
通常の宅地売買価格2,400万円。価格に建物消費税は含まず、低廉空家等の特例は使いません。売買価格400万円超の一方当事者に対する上限は(価格×3%+6万円)×1.1とします。上限額はどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 792,000円 |
| 2 | 858,000円 |
| 3 | 780,000円 |
最も適切なものを1つ選んでください。
正解:2。(24,000,000×3%+60,000)×1.1=858,000円。①は6万円を落とし、③は消費税を足していません。これは上限で、必ずこの額になるとは限りません。
確認日:2026年9月17日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。