問1:登記の欄
| 欄 | 内容 |
|---|---|
| 表題部 | 所在・地積・構造等 |
| 甲区 | 所有権・差押え等 |
| 乙区 | 抵当権等 |
住宅ローンの担保として設定された抵当権を確認します。
どの欄を見る?
答えと考え方を見る
権利部乙区です。所有者は甲区、面積や構造は表題部で確認するので、目的ごとに欄を選びます。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第5章 / 第1回 全編無料
不動産は値段だけで買えません。登記で権利を、現地で状態を、役所で規制を確かめます。同じ土地に複数の「価格」がある理由も、単位と目的を分けて整理します。
登記の表題部・甲区・乙区を読み分け、公示価格・基準地価・路線価・固定資産税評価額を区別できる。
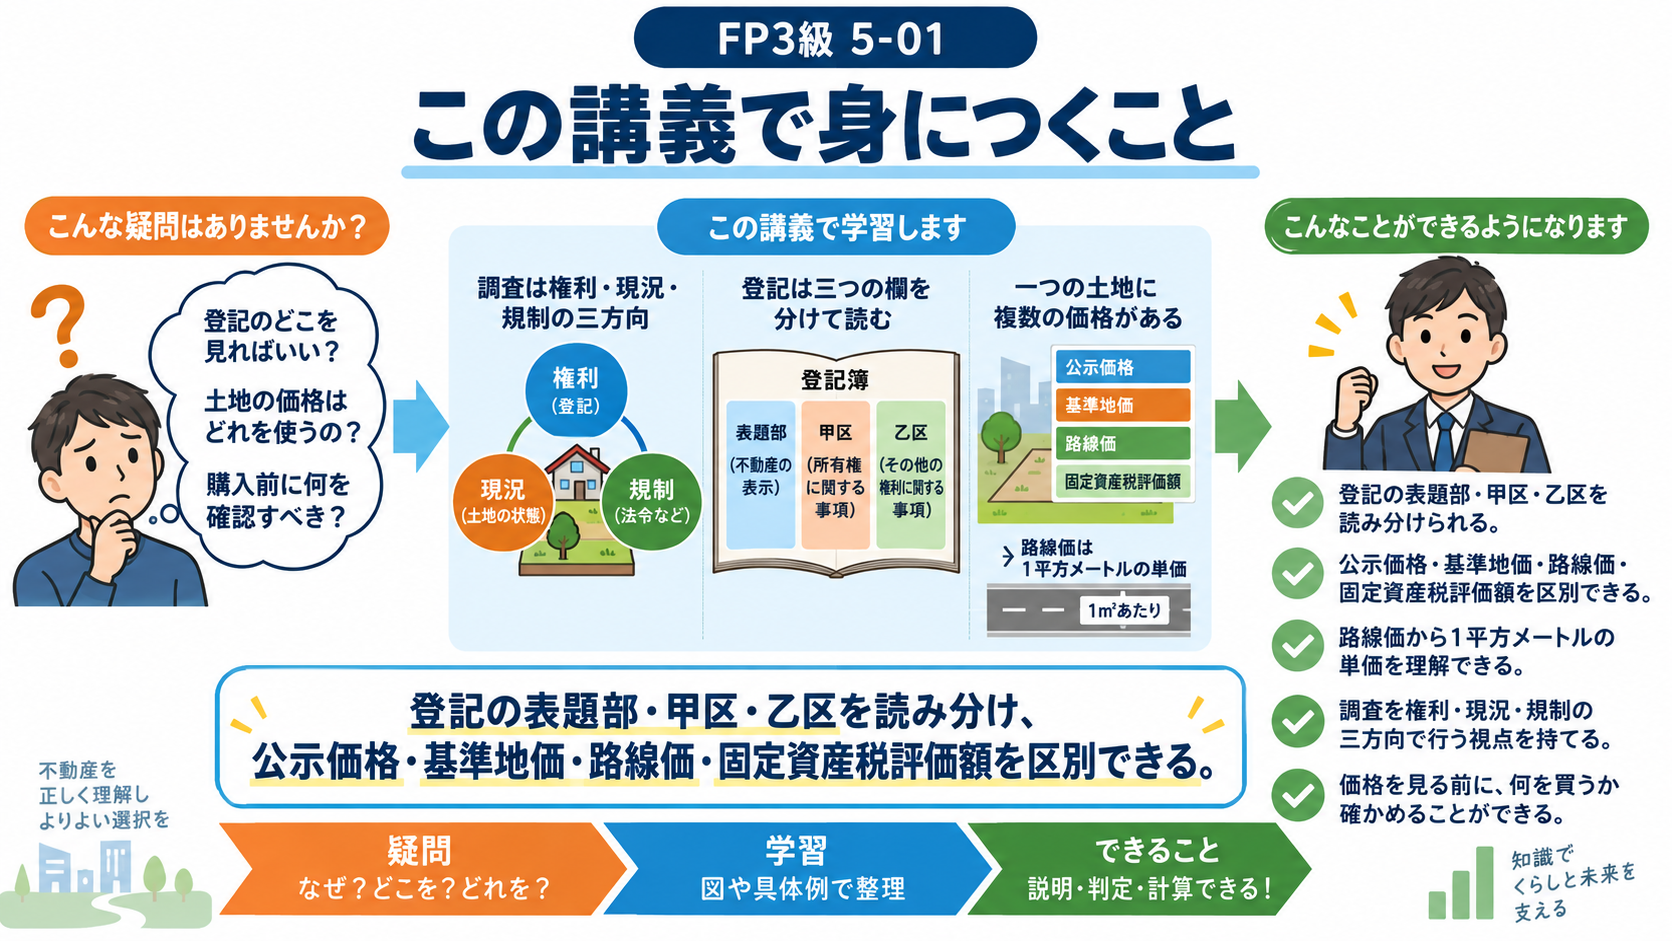
土地の価格を調べる前に、誰のどの権利を買い、どのように使えるのかを確認する必要があります。登記、現況、法令上の規制を順に見た後、目的ごとに異なる土地の価格を整理します。同じ土地に複数の価格がある理由を押さえて、評価の計算へ進みます。
不動産は、広告に書かれた住所や面積だけで判断できません。登記上の権利、実際の現況、法令による利用制限という三方向から調べます。
売主の説明だけでも、登記だけでも十分ではありません。登記面積と実測面積が違うこともあります。ハザードマップも確認しますが、色が付いていないから災害が絶対起きないとは言えません。判断には専門家の調査が必要になる場合があります。
価格を見る前に、何の権利を、どの状態・制限で買うのかを確認します。登記だけで建物の現況やすべての規制が分かるわけではありません。
登記簿は、不動産の所在・形状と、所有権・担保などの権利を公示する資料です。表題部、権利部甲区、権利部乙区の役割を分けて読みます。
| 欄 | 記載内容 | 確認する問い |
|---|---|---|
| 表題部 | 所在、地番、地目、地積、建物の構造・床面積等 | どの不動産で、どんな形か |
| 権利部甲区 | 所有権、差押え等 | 誰のものか、所有権に制限はあるか |
| 権利部乙区 | 抵当権等、所有権以外の権利 | 借入の担保に入っているか |
地番は住居表示の住所と同じとは限りません。抵当権が付いている物件は、決済時の抹消などを確認します。日本の登記に公信力はなく、記録を信じたことだけで常に権利取得が保証されるわけではありません。登記は強い確認手段ですが、取引の全リスクを消す証明書ではありません。
制度の確認:法務省:不動産登記のABC
制度の確認:法務省:登記制度の比較
一つの土地にも、取引価格、公示価格、路線価、固定資産税評価額など複数の価格があります。何の目的で使う価格かを先に確認します。
| 価格 | 主な目的・主体 | 価格時点 |
|---|---|---|
| 公示価格 | 国の標準地の正常な価格、取引の指標 | 1月1日 |
| 基準地価 | 都道府県の基準地価格 | 7月1日 |
| 相続税路線価 | 相続・贈与の土地評価 | 原則1月1日、道路ごと等 |
| 固定資産税評価額 | 固定資産税等の評価 | 原則3年ごとに評価替え |
| 実際の取引価格 | 当事者が合意した売買価格 | 契約時点 |
公示価格の約80%が相続税評価、約70%が固定資産税評価という説明は、一般的な評価水準の目安です。個別物件の正確な換算式ではありません。角地・奥行き・形状・権利関係・時点の補正などを考慮します。
制度の確認:国土交通省:地価公示制度
制度の確認:国土交通省:不動産情報ライブラリ
路線価は、道路に面する土地の1平方メートル当たりの価額です。土地全体の評価額ではないため、面積や補正率を使って計算します。
| 路線価図の表示 | 単価 | 面積 |
|---|---|---|
| 300D | 300千円/㎡=30万円/㎡ | 200㎡ |
路線価図の数字は千円単位です。300円ではありません。Dは借地権割合の記号で、土地全体の自用地評価をいきなりDの割合にする意味ではありません。借地・貸宅地の評価は相続の章で扱います。実際の土地には奥行価格補正などがあるため、この基本額だけで申告額を確定しません。
路線価図の「300」は300万円ではなく300千円です。補正なしの指定例で面積との関係を見ます。
不動産を買うとは、建物だけでなく土地の権利や制限も引き継ぐことです。価格を比べる前に、対象範囲・権利・境界・利用目的を確認します。
| 確認項目 | 見落とすと困ること |
|---|---|
| 接道・道路の種類 | 再建築の可否やセットバック |
| 所有権・借地権 | 土地そのものを買うのか、利用権か |
| 境界・面積 | 面積や越境を巡る争い |
| 抵当権・差押え | 権利移転や担保抹消の調整 |
| 災害・建物状態 | 修繕費・保険・避難の検討 |
試験で価格の掛け算ができても、実際の物件調査ができたとは限りません。「どの欄に何が載るか」と「何を追加で確認するか」をセットで覚えます。
土地・建物の登記記録は、登記事項証明書で確認します。表題部は所在・地番・面積など、権利部の甲区は所有権、乙区は抵当権など所有権以外の権利を記録します。
登記事項証明書は、利害関係がある人に限らず、手数料を納付すれば誰でも交付請求できます。ただし、登記には公信力がないため、登記を信じて取引しただけで必ず保護されるとは限りません。現地・契約書・本人確認も合わせて調査します。
同じ不動産でも、何を手掛かりに価格を求めるかで鑑定評価の手法が変わります。建て直す費用、似た物件の取引、将来の収益という三つの入口を区別します。
| 手法 | 出発点 | 求める価格 |
|---|---|---|
| 原価法 | 同じ不動産を今つくる再調達原価から、経年・機能低下などを減価修正 | 積算価格 |
| 取引事例比較法 | 類似した不動産の取引価格を、時点・地域・個別条件で補正 | 比準価格 |
| 収益還元法 | 将来生み出すと期待される純収益を現在価値へ直す | 収益価格 |
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
| 欄 | 内容 |
|---|---|
| 表題部 | 所在・地積・構造等 |
| 甲区 | 所有権・差押え等 |
| 乙区 | 抵当権等 |
住宅ローンの担保として設定された抵当権を確認します。
どの欄を見る?
権利部乙区です。所有者は甲区、面積や構造は表題部で確認するので、目的ごとに欄を選びます。
A・B・Cに対応する手法を答えてください。
Aは原価法、Bは取引事例比較法、Cは収益還元法です。原価法の出発点が再調達原価で、そこから減価修正を行う点もセットで覚えます。
| 価格 | 時点 |
|---|---|
| 公示価格 | 1月1日 |
| 基準地価 | 7月1日 |
| 取引価格 | 取引時点 |
7月1日時点の都道府県の土地価格調査を調べます。
対応する価格は?
基準地価です。公示価格も取引の参考になりますが、基準日が違うため時点の相違を意識します。
路線価240千円/平方メートル、面積180平方メートル、補正率0.9。この問の評価額は路線価×面積×補正率。所有権は甲区、抵当権は乙区に記載されます。正しい組合せはどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 評価3,888万円/抵当権は乙区 |
| 2 | 評価4,320万円/抵当権は甲区 |
| 3 | 評価3,888千円/抵当権は表題部 |
最も適切なものを1つ選んでください。
正解:1。240,000×180×0.9=38,880,000円。単位は千円から円に変換。抵当権は所有権以外の権利なので乙区です。
確認日:2026年9月17日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。