問1:税額控除の位置
所得税の税率計算後の税額200,000円。適用できる税額控除140,000円。復興税・住民税・他の調整は省略。控除後税額=計算後税額−税額控除。
控除後の税額は?
答えと考え方を見る
200,000−140,000=60,000円です。140,000円を課税所得から引くのではなく、税率計算後の税額から引きます。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第4章 / 第6回 全編無料
住宅ローン控除、年末調整、確定申告、住民税。計算した所得税を「誰が、いつ、どう精算するか」までつなげます。所得控除と税額控除を混ぜず、申告が必要な場面を判断します。
税額控除と所得控除、年末調整と確定申告、所得税と住民税・法人税の基本的な違いを説明できる。
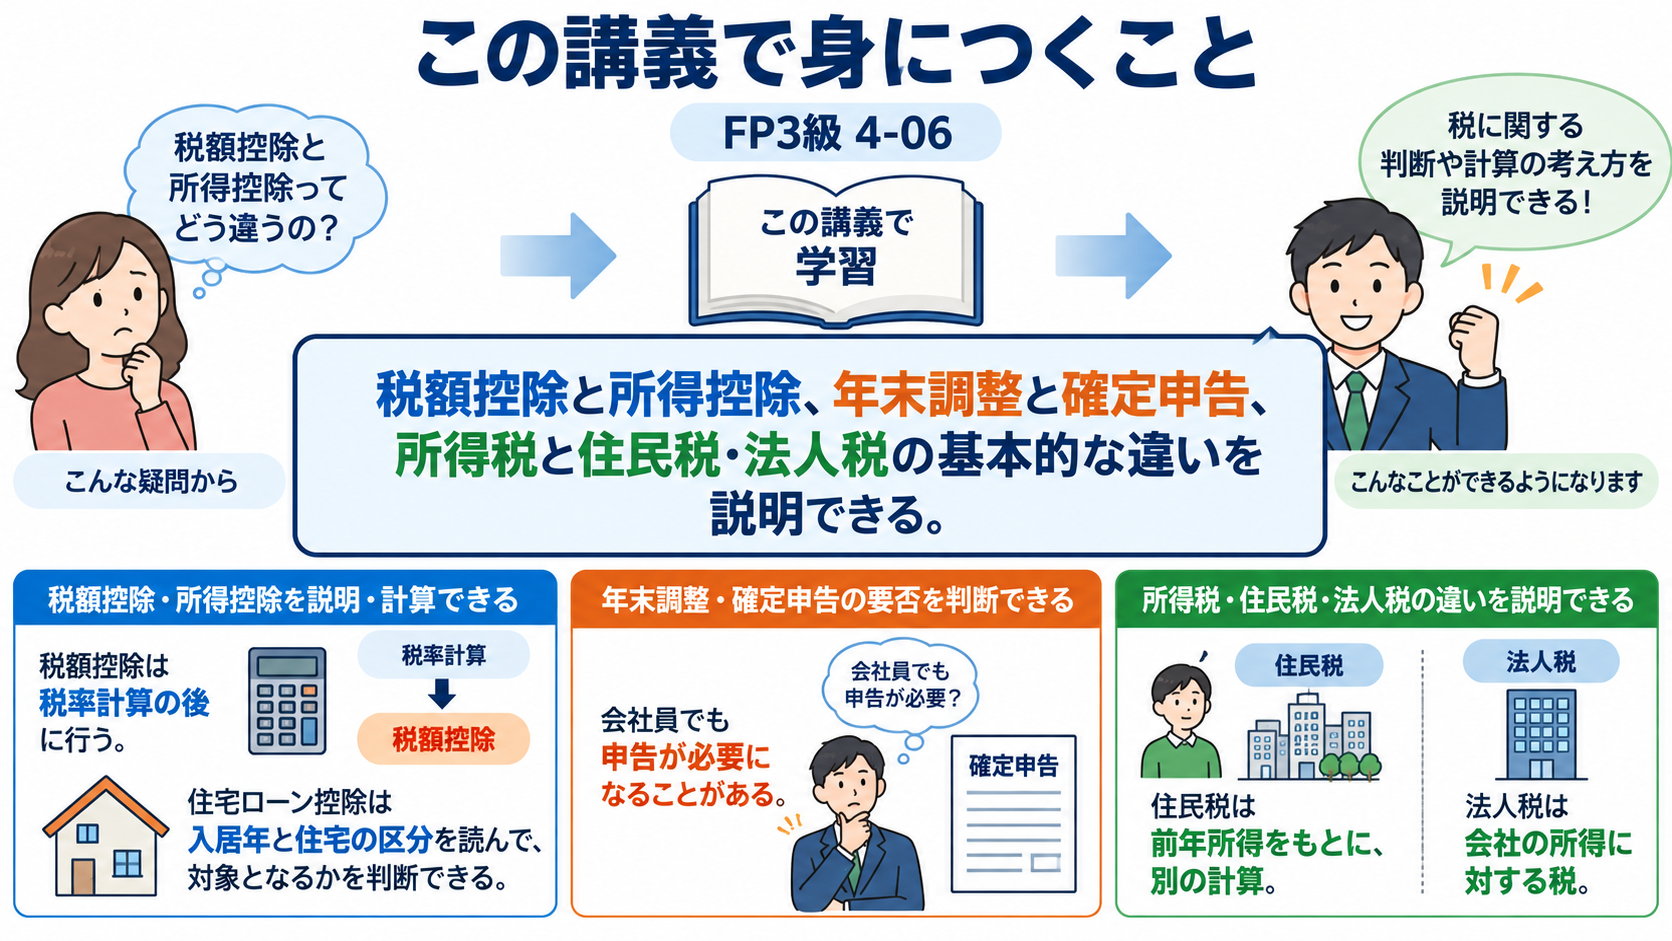
所得控除を引いて税率を掛けた後にも、税額を直接減らす仕組みがあります。所得控除との違いを押さえてから、住宅ローン控除などの適用条件へ進みます。最後に源泉徴収や確定申告でどう精算するかを確認し、住民税・法人税との範囲の違いを整理します。
所得控除で課税所得を求め、税率を掛けた後にも、住宅ローン控除など税額から直接差し引く制度があります。計算のどの段階で使うかを確認します。
住宅ローン控除は借入返済の元金を必要経費にする制度ではありません。所定の住宅・入居・所得等の要件を満たし、借入残高に基づく限度内の税額控除を使います。配当控除も対象配当・課税方法に条件があり、株式配当なら無条件で使えるわけではありません。
所得控除を反映した課税所得から税率で算出した税額が30、適用可能な税額控除が10という例です。
住宅ローン控除は、住宅を借入れで買えば誰でも同じ額を引ける制度ではありません。入居年、住宅の性能・面積、所得、借入期間などで条件が変わります。
| 確認箇所 | 理由 |
|---|---|
| 入居年・新築/既存・性能区分 | 借入限度額・控除期間等が異なる |
| 年末借入残高 | 返済総額ではなく残高を使う |
| 適用要件 | 所得、床面積、返済期間等を確認 |
| 手続 | 原則初年度は確定申告、給与所得者は2年目以降年末調整も可能 |
この例は計算練習で、すべての住宅に残高全額×0.7%を使えるという意味ではありません。実額は入居年の制度、対象残高の限度、所得税額等を照合します。
制度の確認:国税庁:住宅借入金等特別控除の概要
本文の指定例は、控除対象残高2,000万円です。対象となる残高と率の関係だけを取り出します。
会社員の所得税は多くの場合に年末調整で精算されますが、すべてではありません。給与額、副業、医療費控除、住宅取得などから確定申告の要否を判断します。
| 場面 | 基本の手続・注意 |
|---|---|
| 通常の一社勤務・給与2,000万円以下等 | 多くは年末調整で精算 |
| 給与収入2,000万円超 | 原則確定申告が必要 |
| 一社給与、給与・退職以外の所得20万円超等 | 原則確定申告が必要 |
| 医療費控除・初年度住宅ローン控除 | 確定申告で手続 |
| 所得20万円以下の副業等 | 一定の所得税申告不要特例。非課税とは違う |
20万円は原則、売上ではなく必要経費等を引いた所得です。所得税の申告不要特例に当てはまっても、住民税の申告が必要な場合があります。また医療費控除等のため所得税の確定申告をするなら、申告不要だった少額所得も含めます。
制度の確認:国税庁:給与所得者で確定申告が必要な人
住民税は所得税と同じ給与から負担しても、別の税金です。原則として前年の所得を基に自治体が計算し、控除額や納付時期も所得税と異なります。
| 項目 | 所得税 | 住民税の基本 |
|---|---|---|
| 課税の主体 | 国 | 都道府県・市区町村 |
| 所得を見る時期 | その年分 | 原則前年の所得 |
| 税率 | 総合課税は累進 | 所得割は標準合計10%、別に均等割等 |
| 控除額 | 所得税の金額 | 所得税と異なる額・要件あり |
| 徴収 | 給与の源泉徴収・申告等 | 給与特別徴収は通常6月〜翌年5月 |
退職して給与がなくなっても、前年所得に対する住民税の負担が残ることがあります。住民税には所得割だけでなく均等割があり、別に森林環境税も課されます。所得税の基礎控除をそのまま住民税に使わないこと。
給与所得者の住民税の特別徴収では、前年の所得を基にした税額を翌年6月から支払うのが基本です。
法人税は、会社という法人の所得に対する税金です。個人の所得税とは納税者も計算も異なり、会社の売上へ直接税率を掛けるものではありません。
| 立場 | 入口 | 税の基本 |
|---|---|---|
| 会社員 | 給与収入 | 給与所得等から個人の所得税 |
| 個人事業主 | 事業の売上 | 経費等を引いた事業所得から個人の所得税 |
| 法人 | 会社の売上・会計利益 | 会計利益に税務調整して法人の所得を計算 |
会社の売上にそのまま法人税率を掛けるのではありません。法人には法人税のほか地方税等もあり、税率は規模や条件で変わります。個人の基礎控除を法人の利益から引くこともできません。FP3級ではまず「誰の、どの年の、何に対する税か」を押さえ、実際の申告は税務の専門家へ確認します。
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
所得税の税率計算後の税額200,000円。適用できる税額控除140,000円。復興税・住民税・他の調整は省略。控除後税額=計算後税額−税額控除。
控除後の税額は?
200,000−140,000=60,000円です。140,000円を課税所得から引くのではなく、税率計算後の税額から引きます。
一社勤務・給与収入600万円・年末調整済み。他の申告要因なし。副業売上30万円、必要経費12万円。給与・退職以外の所得20万円以下なら一定の所得税申告不要特例を使える条件を満たすとします。
副業所得はいくら? 所得税の特例の範囲内ですか?
30−12=18万円で範囲内です。ただし非課税ではなく、住民税の申告等は別に確認します。売上30万円を20万円と比較しません。
年末調整済みの会社員に雑所得18万円あり。一定の20万円以下の所得税申告不要特例の対象。医療費控除のため確定申告する場合は、申告不要対象の所得も含めるとします。
雑所得18万円を申告から除いてよい?
除きません。医療費控除のため確定申告を行うなら、18万円の雑所得も含めます。「20万円以下だから何をしても書かなくてよい」ではありません。
この問の住宅は適用要件を満たします。年末ローン残高2,000万円、借入限度額3,000万円、控除率0.7%。控除前所得税18万円、源泉徴収済20万円。復興税・住民税等なし。この問の最終所得税と還付額はどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 最終4万円/還付16万円 |
| 2 | 最終16.6万円/還付3.4万円 |
| 3 | 最終14万円/還付6万円 |
最も適切なものを1つ選んでください。
正解:1。住宅控除2,000×0.7%=14万円。最終18−14=4万円、還付20−4=16万円。②は率を誤り、③は控除額を税額と取り違えています。
確認日:2026年9月17日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。