問1:通常の医療費控除
総所得金額等300万円、対象医療費30万円、その費用への補填8万円。足切り10万円、上限200万円。控除=支払−対応補填−足切り。
医療費控除はいくら?
答えと考え方を見る
30−8−10=12万円です。12万円は所得から引く控除額で、医療費の返金額でも税額そのものでもありません。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第4章 / 第5回 全編無料
保険料や医療費を払ったら、いくら所得から引けるのか。払った全額を引ける制度と、計算式・上限がある制度を分け、医療費・保険料・寄附の具体例を計算します。
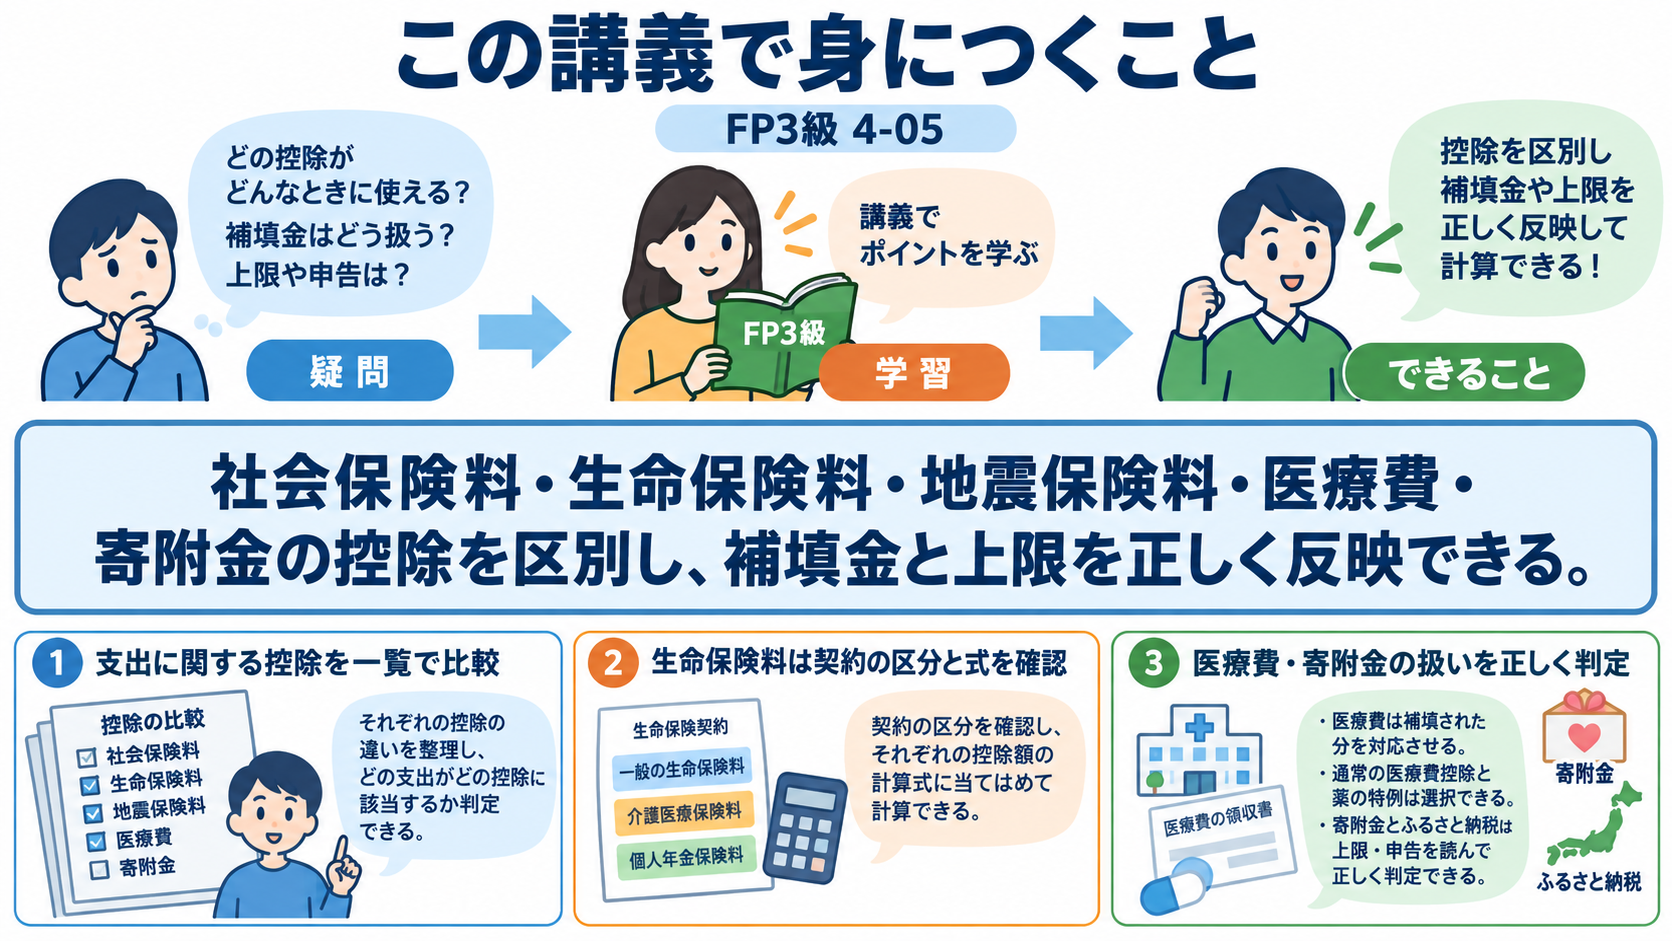
社会保険料・生命保険料・地震保険料・医療費・寄附金の控除を区別し、補填金と上限を正しく反映できる。
保険料や医療費、寄附を支払うと、所得から控除できる場合があります。ただし、支払額の全額をそのまま差し引けるとは限りません。対象となる支出を選び、補填額や上限を確認する順序で、控除額と必要な手続きを考えます。
所得控除には、本人・家族の条件で使うものだけでなく、保険料・医療費・寄附などの支出に応じるものがあります。最初に、何を払ったときの控除かを並べます。
| 控除 | 計算の入口 | 気をつける点 |
|---|---|---|
| 社会保険料 | 本人が実際に払った対象保険料の全額 | 生計同一家族の負担分も条件を確認 |
| 小規模企業共済等掛金 | 対象掛金の全額 | iDeCoの対象掛金等。商品代金とは違う |
| 生命保険料 | 契約区分・支払額別の式 | 一般・介護医療・個人年金、合計上限12万円 |
| 地震保険料 | 対象保険料、所得税は上限5万円 | 火災保険なら何でも対象ではない |
| 医療費 | 対象支出−対応補填−足切り | 控除額上限200万円 |
| 寄附金 | 対象寄附と所得による限度を比較 | すべての送金が対象ではない |
引けるのは所得からの控除額であって、そのまま返金額ではありません。社会保険料80万円と生命保険料80万円は、払った額が同じでも控除額は同じになりません。
生命保険料控除は、払った保険料の全額が返る制度ではありません。契約の区分と締結時期を確認し、所定の式で所得控除額を求めます。
| 年の支払保険料 | 控除額 |
|---|---|
| 20,000以下 | 全額 |
| 20,000超40,000以下 | 保険料÷2+10,000 |
| 40,000超80,000以下 | 保険料÷4+20,000 |
| 80,000超 | 40,000 |
2026年分以降、23歳未満の扶養親族がいる場合の新一般生命保険料は別の式で上限6万円となります。通常上限4万円のままではありません。介護医療・個人年金を含む合計上限は12万円。旧契約や新旧併用は別表で確認します。
制度の確認:国税庁:生命保険料控除
通常の新契約の一つの区分について、保険料から所得控除額への換算を描きます。
医療費控除は、医療費の合計をそのまま所得から引く制度ではありません。その医療費を補う保険金等と、所得に応じた足切り額を差し引きます。
| 対象支出 | 支払額 | その費用への補填 |
|---|---|---|
| 入院費 | 20 | 保険給付8 |
| 他の対象医療費 | 10 | 0 |
| 合計 | 30 | 8 |
総所得金額等200万円未満なら、足切りはその5%です。補填金は給付の対象の医療費を限度に引き、余った給付を他の医療費から引きません。未払分は実際に払った年に扱います。医療費控除は年末調整ではなく確定申告で使います。
制度の確認:国税庁:医療費控除
総所得金額等が200万円以上で、補填金8万円が対象医療費に対応する本文の例です。
対象医療費30、対応する補填5、足切り10とする例です。医療費を払った全額がそのまま税金から戻るわけではありません。
医療に関する所得控除には、通常の医療費控除とセルフメディケーション税制があります。同じ年に両方は使えないため、対象支出と控除額を比べて選びます。
| 制度 | 入口 | 控除の基本 |
|---|---|---|
| 通常の医療費控除 | 対象医療費全体 | 補填後支出−10万円または所得の5% |
| セルフメディケーション税制 | 一定の健康維持取組+対象医薬品購入 | 補填後の対象購入額−12,000円、上限88,000円 |
対象薬を5万円買い、必要な健康診断等の条件を満たすなら、この特例の控除は38,000円。通常の医療費控除と同じ年に併用はできません。どちらが使えるか、対象になる支出は何かを先に確かめます。控除額が大きくても、その全額が税の還付になるわけではありません。
所定の健康維持・疾病予防の取組などの条件を満たすセルフメディケーション税制の指定例です。
寄附金控除は、寄附額がそのまま返る制度ではありません。対象となる寄附か、所得による上限内か、申告やワンストップの条件を満たすかを順に確認します。
これは所得税の所得控除額の計算で、「48,000円を所得税から直接引く」ではありません。ふるさと納税が実質2,000円となるのは、上限内で適切な手続をした場合。ワンストップは原則、申告不要の人が年間5自治体以内等の条件で使い、後から確定申告すると申請分も含め申告が必要です。
制度の確認:国税庁:寄附金控除
制度の確認:総務省:ふるさと納税
総所得金額等300万円で、対象寄附5万円が所得控除の限度内にある本文の例です。
災害・盗難・横領により、本人や生計を一にする一定の親族の生活用資産に損害を受けた場合は、雑損控除を検討します。詐欺や恐喝による損失は原則として対象ではありません。
別荘や1個30万円超の貴金属など、通常生活に必要でない資産は対象外です。災害減免法との選択になる場合もあります。
損失額から保険金等を引いた額80万円(災害関連支出20万円を含む)、総所得金額等300万円とする追加の学習例です。対象者・生活用資産等の要件を満たすと仮定します。
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
総所得金額等300万円、対象医療費30万円、その費用への補填8万円。足切り10万円、上限200万円。控除=支払−対応補填−足切り。
医療費控除はいくら?
30−8−10=12万円です。12万円は所得から引く控除額で、医療費の返金額でも税額そのものでもありません。
総所得金額等150万円、対象医療費20万円、補填なし。所得200万円未満の足切りは所得×5%。控除=医療費−足切り、上限200万円。
足切りと控除額を求めてください。
足切りは150万円×5%=7.5万円。控除額は20−7.5=12.5万円です。常に10万円を引くのではありません。
新一般生命保険料の年間支払60,000円。23歳未満の扶養親族なし、他契約なし。この範囲の控除=保険料÷4+20,000円。
所得税の生命保険料控除はいくら?
60,000÷4+20,000=35,000円です。払った60,000円全額でも、税額から直接引く35,000円でもありません。
合計所得300万円。治療Aの医療費20万円・対応保険金25万円、治療Bの医療費18万円・補填なし。この問では補填金は対応する医療費まで差し引き、残る医療費合計から10万円を控除します。他の医療費なし。医療費控除額はどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 3万円 |
| 2 | 8万円 |
| 3 | 18万円 |
最も適切なものを1つ選んでください。
正解:2。Aは20万円まで補填を対応させて0円、余剰5万円をBから引きません。B18万円−10万円=8万円。①は余剰補填を別の医療費から引き、③は足切り額を引いていません。
確認日:2026年9月17日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。