問1:基礎控除の所得帯
| 合計所得 | 控除 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
Aさんの合計所得520万円。他の条件なし。
どの控除額を使う?
答えと考え方を見る
520万円は489万円超655万円以下なので67万円です。104万円を一律に使うのではなく、所得帯で選びます。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第4章 / 第4回 全編無料
基礎控除・配偶者控除・扶養控除は「家族がいるから自動で使える」わけではありません。本人と家族の所得、年齢、関係を順番に確認し、2026年分の数字を整理します。
収入と合計所得を区別し、基礎・配偶者・扶養控除の主な要件と税の扶養と社会保険の違いを説明できる。
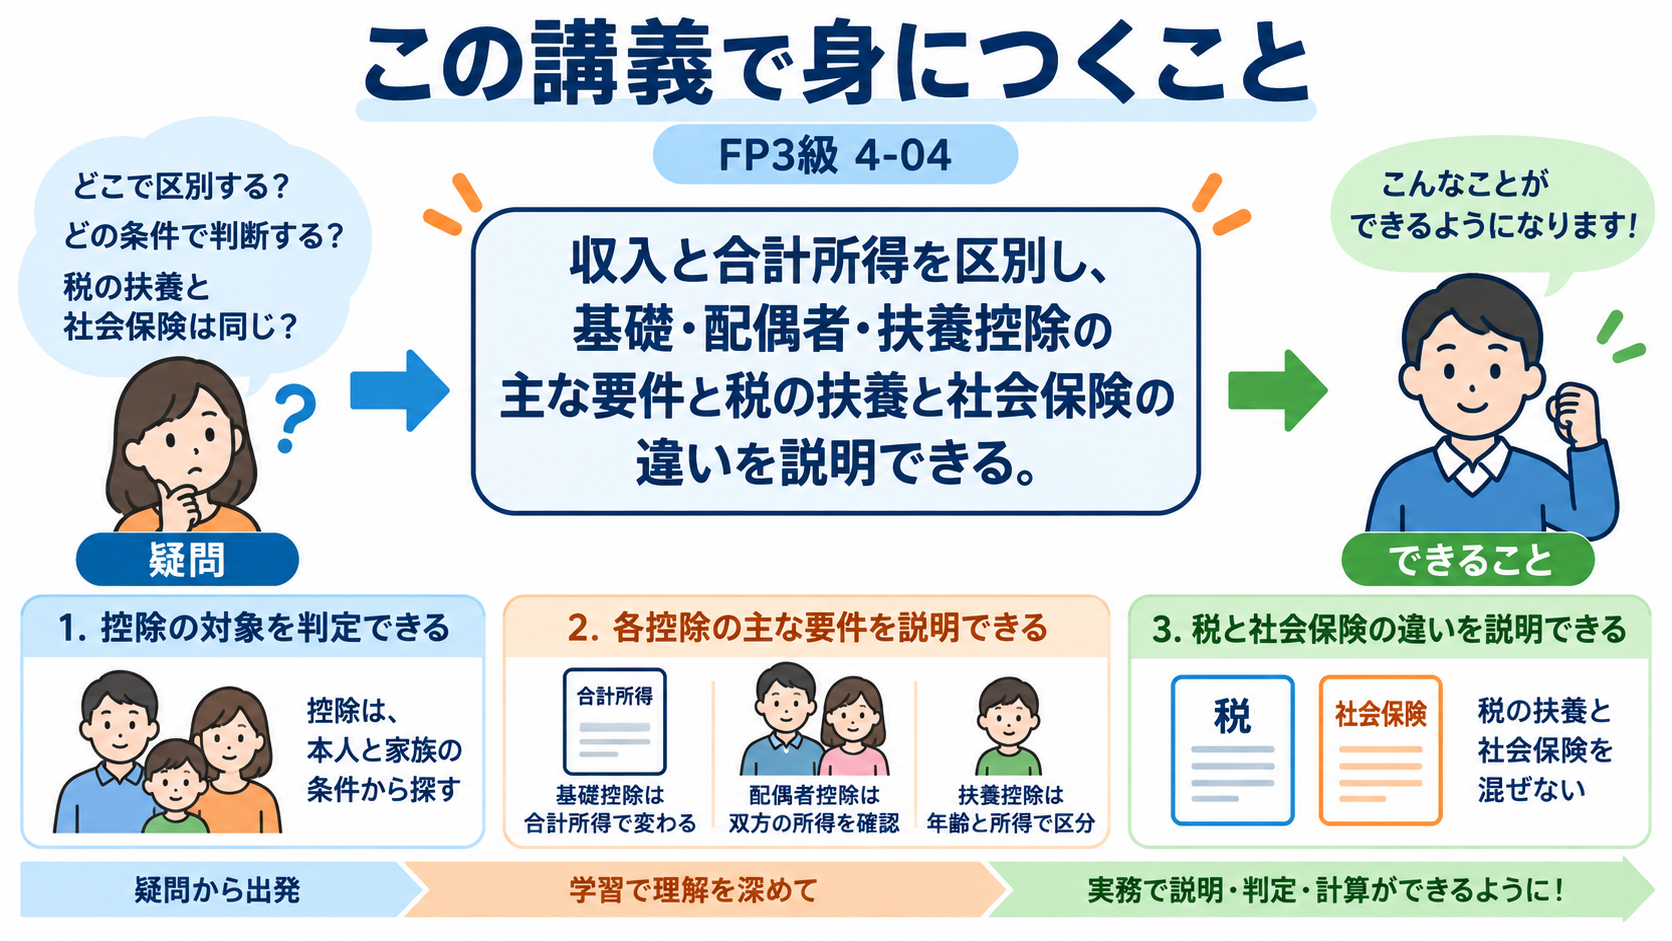
所得が同じでも、本人や家族の状況によって所得税の計算は変わります。こうした事情を反映する所得控除を、誰のどの条件を見る制度かに分けます。本人と配偶者の所得、扶養親族の年齢を順に確認し、税の扶養と社会保険の扶養を区別します。
所得控除は、本人や家族の事情、保険料・医療費などの負担を課税所得へ反映する仕組みです。まず誰について、どの条件で使える控除かを探します。
「生計を一にする」は必ず同居という意味ではありません。生活費を継続して送る別居の子なども状況によって該当します。反対に同居するだけで全条件を満たすわけではありません。ここでは国内居住の家族の基本を扱い、国外居住親族の追加要件は公式資料を確認します。
基礎控除は全員一律の金額ではなく、本人の合計所得金額と対象年分によって変わります。課税所得を出した後ではなく、控除前の所得で判定します。
| 本人の合計所得 | 控除額(万円) |
|---|---|
| 489万円以下 | 104 |
| 489万円超655万円以下 | 67 |
| 655万円超2,350万円以下 | 62 |
| 2,350万円超2,400万円以下 | 48 |
| 2,400万円超2,450万円以下 | 32 |
| 2,450万円超2,500万円以下 | 16 |
| 2,500万円超 | 0 |
104万円が全員に使えるわけではありません。2025年分は所得帯によって95・88・68・63・58万円などでした。2028年分以降も金額が変わるため、この表を永久に使わないこと。ここでいう合計所得は、所得控除を引く前の判定用の金額です。
制度の確認:国税庁:基礎控除
本文の表のうち、合計所得1,000万円以下の範囲を拡大します。段差の位置が判定の境目です。
配偶者に関する控除は、配偶者の収入だけでは決まりません。納税者本人と配偶者それぞれの合計所得、婚姻・生計などの条件を確認します。
| 条件 | 内容 |
|---|---|
| 本人 | 合計所得1,000万円以下 |
| 配偶者 | 法律上の配偶者、生計を一、合計所得62万円以下等 |
| 給与収入だけの配偶者 | 原則136万円以下が所得要件の目安 |
| 本人所得900万円以下 | 一般の控除額38万円 |
| 本人所得900万円超950万円以下 | 26万円 |
| 本人所得950万円超1,000万円以下 | 13万円 |
配偶者の所得が62万円を超えたら、必ず控除が突然ゼロになるわけではありません。本人所得1,000万円以下、配偶者所得133万円以下などの条件で配偶者特別控除を確認します。控除額は双方の所得で段階的に変わり、配偶者控除と重ねて二つ使う制度ではありません。老人控除対象配偶者は別の額です。
制度の確認:国税庁:配偶者控除
制度の確認:国税庁:配偶者特別控除
扶養控除は、生活費を負担している家族がいれば全員同額という制度ではありません。親族の年齢・所得・同居などで区分します。
| 年末の年齢・区分 | 所得税の控除額(万円) |
|---|---|
| 15歳以下 | 扶養控除なし |
| 16〜18歳・23〜69歳 | 38 |
| 19〜22歳:特定扶養親族 | 63 |
| 70歳以上:老人扶養親族 | 48 |
| 70歳以上の同居老親等 | 58 |
年齢だけ、学生であることだけでは決まりません。19〜22歳で所得が要件を超える場合も、特定親族特別控除の対象になり得ます。通常の扶養控除と二重取りせず、所得帯別の表を確認します。
制度の確認:国税庁:扶養控除
制度の確認:国税庁:特定親族特別控除
2026年分の改正後、他の所得がない本文の例で、扶養の所得要件に使う数字を求めます。
「家族だから扶養控除」と判断せず、対象者の年齢、所得、生計関係、納税者本人の条件を順に確認します。
税法上の扶養と、健康保険の被扶養者・年金の第3号被保険者は別制度です。所得基準や判定時期をそれぞれ確認します。
| 見る制度 | 主な問い | この章の数字をそのまま使える? |
|---|---|---|
| 本人の所得税 | 本人に課税所得があるか | 給与のみ等の限定条件なら74+104=178万円が目安 |
| 家族側の税の控除 | 配偶者・子の所得要件を満たすか | 2026年分の給与のみなら原則136万円等 |
| 社会保険 | 勤務先で被保険者になるか、被扶養者か | 不可。労働時間・賃金・収入見込み等を別判定 |
| 住民税 | 自治体の非課税条件や控除はどうか | 不可。所得税と同じではない |
178万円まで何も払わなくてよい、という意味ではありません。障害者・ひとり親・寡婦・勤労学生等にも独立した要件と控除があります。家族の資料を読むときは、まず何の制度の判定なのかを言葉にします。
| 控除 | 金額 | 条件・区別のポイント |
|---|---|---|
| 障害者 | 27万円 | 本人・同一生計配偶者・扶養親族の対象障害。16歳未満も対象になり得る |
| 特別障害者 | 40万円 | 同居特別障害者の配偶者・親族なら75万円。本人に75万円ではない |
| ひとり親 | 35万円 | 本人所得500万円以下、生計同一の所定所得の子、事実婚なし等 |
| 寡婦 | 27万円 | ひとり親に該当しない一定の女性、本人所得500万円以下等 |
| 勤労学生 | 27万円 | 対象学校・勤労所得、2026年分改正後の合計所得89万円以下・勤労以外所得10万円以下等 |
ひとり親と寡婦は同時に二つ使いません。寡婦は死別と離婚で扶養親族の要件が異なります。勤労学生の所得限度も改正に関わるため、問題の年分と公式の表を確認します。障害者控除は扶養控除とは独立して判定し、15歳の扶養親族でも対象となり得ます。
制度の確認:国税庁:障害者控除
制度の確認:国税庁:ひとり親控除
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
| 合計所得 | 控除 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
Aさんの合計所得520万円。他の条件なし。
どの控除額を使う?
520万円は489万円超655万円以下なので67万円です。104万円を一律に使うのではなく、所得帯で選びます。
2026年分、20歳の子、給与収入130万円のみ。給与所得控除74万円。生計等の条件は満たす。扶養の所得要件62万円以下、19〜22歳の扶養控除63万円。
所得要件を満たしますか? 控除額は?
所得56万円で62万円以下なので満たします。控除額は63万円です。給与収入130万円そのものを62万円と比較しません。
| 項目 | 数値・要件 |
|---|---|
| 本人合計所得 | 880万円 |
| 配偶者合計所得 | 60万円 |
| 要件 | 法律上の配偶者・生計同一等は満たす |
| 配偶者控除 | 本人900万円以下、配偶者62万円以下なら38万円 |
配偶者控除は使えますか?
この条件では38万円の配偶者控除を使えます。本人と配偶者の所得を別々に判定し、所得税の控除を社会保険の資格に読み替えません。
本人の所得は控除要件の範囲内。生計を一にする21歳の子の合計所得50万円、15歳の子の所得0円。この問では扶養の所得要件58万円以下、19〜22歳は特定扶養63万円、16歳未満は所得税の扶養控除なしとします。扶養控除の合計はどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 101万円 |
| 2 | 63万円 |
| 3 | 0円 |
最も適切なものを1つ選んでください。
正解:2。21歳は年齢・所得要件を満たして63万円。15歳は控除対象年齢ではありません。①は15歳にも一般扶養38万円を加え、③は所得要件を誤っています。
確認日:2026年9月17日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。