問1:退職金の計算
一般従業員、勤続25年、退職金1,500万円。他の退職給付や重複期間なし。控除=800万円+70万円×(年数−20)、退職所得=(退職金−控除)÷2。
控除額と退職所得は?
答えと考え方を見る
控除は1,150万円、退職所得は175万円です。1,500万円の半分ではなく、控除を引いてから半分にします。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第4章 / 第3回 全編無料
退職金、保険の満期金、年金、資産を売った利益。残り5種類の所得は「一時的な入金だから同じ」ではありません。特別控除と2分の1計算の順を、数字でほどきます。
退職・山林・譲渡・一時・雑所得を区別し、原則的な退職所得と一時所得の計算ができる。
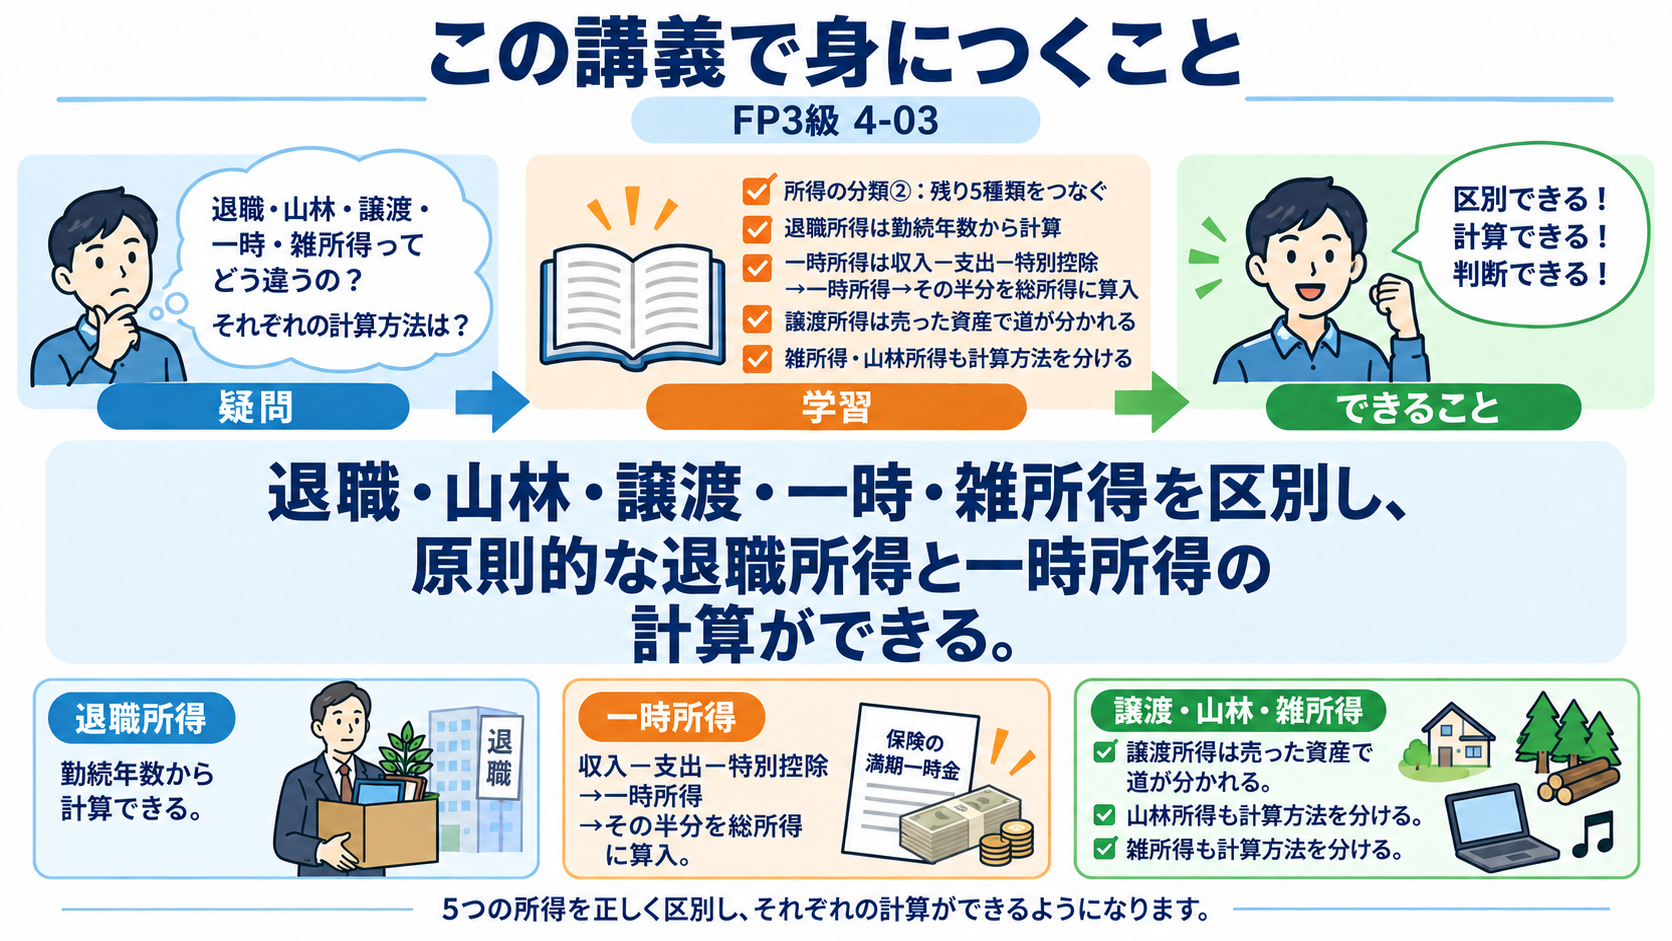
退職金、資産の売却、保険の満期金などは、給与と同じ式では計算できません。お金を受け取った理由から所得を分類し、控除や課税方法の違いへ進みます。一時所得の二分の一や退職所得の控除を、所得全体の計算のどこで使うか確かめます。
所得税では、収入の生じ方に応じて所得を10種類に分類します。前回の給与・事業・不動産などに続き、残る所得がどの場面で生じるかを整理します。
| 所得 | 例 | 注意する枝 |
|---|---|---|
| 退職所得 | 勤務先の退職金等 | 原則分離課税。退職所得控除 |
| 山林所得 | 一定の山林の伐採・譲渡 | 取得から5年以内は事業・雑所得 |
| 譲渡所得 | 土地・建物や一定の資産の売却利益 | 資産別に総合・分離課税を区別 |
| 一時所得 | 一定の懸賞賞金・保険満期金等 | 継続的な労務対価等ではない |
| 雑所得 | 公的年金等・他の9種類に該当しない所得 | 年金は公的年金等控除。赤字通算に注意 |
会社の退職金を受け取ることと、退職後に年金を毎年受け取ることは違います。保険金も、誰が保険料を負担し、誰が受け取ったかで所得税・相続税・贈与税が変わります。入金の名称だけで分類しません。
退職金は、長年の勤務に対する一時的な収入なので、通常の給与とは分けて退職所得を計算します。最初に勤続年数から退職所得控除を求めます。
| 勤続年数 | 控除額 |
|---|---|
| 20年以下 | 40万円×年数(最低80万円) |
| 20年超 | 800万円+70万円×(年数−20年) |
勤続年数の1年未満は切り上げます。退職所得175万円は受取額でも税額でもありません。勤続5年以下の役員等や短期退職手当等には2分の1計算の例外があります。複数の退職金やiDeCo一時金は控除の重複調整もあるため、別々に満額控除できるとは限りません。
制度の確認:国税庁:退職所得
退職所得控除の式を年数と金額の関係にします。勤続年数は端数処理後の年数で考えます。
勤続25年で、通常の2分の1課税を適用する本文の例です。
懸賞金や保険の満期金など、継続的な仕事以外から一時的に得る所得には一時所得があります。収入から支出と特別控除を引き、その後に2分の1を使います。
| 満期金 | 対応する払込保険料 | 特別控除上限 |
|---|---|---|
| 300 | 180 | 50 |
50万円は受取ごとではなく、その年の一時所得全体で使う上限です。支出はその収入に直接対応するものに限り、関係ない損失を混ぜません。差引額が50万円未満なら控除はその差引額までで、マイナスの所得を作りません。
制度の確認:国税庁:一時所得
本人が負担した保険料180万円に対応する満期金300万円を、一時金で受け取る指定例です。
一時所得に該当する収入200、収入を得るために直接要した支出80、特別控除50を仮定します。
資産を売った利益は譲渡所得ですが、土地・建物、株式、その他の資産では計算と課税方法が異なります。まず何を売ったかを確認します。
総合課税の譲渡所得は一般に所有期間5年超が長期で、特別控除後の長期部分は2分の1を総所得に算入します。土地建物は別の分離課税で、売却年1月1日時点の所有期間で長短を判定し、この2分の1計算はしません。生活用の家具等の売却には非課税の扱いもありますが、高額な貴金属等は例外があります。
制度の確認:国税庁:譲渡所得(総合課税)
制度の確認:国税庁:土地建物の譲渡所得
譲渡所得という名前だけで、控除・税率・他の所得との合算方法を共通にしないようにします。
ほかの9種類に当てはまらない所得は雑所得になることがあります。山林所得は山林の伐採・譲渡に関する所得で、どちらも名称だけでなく収入の原因から判定します。
| 入金 | 基本の分類 | 計算の入口 |
|---|---|---|
| 公的年金 | 雑所得 | 公的年金等控除を年齢・収入等で確認 |
| 小規模副業で雑所得と判定された収入 | 雑所得 | 収入−必要経費 |
| 取得後5年超の山林の伐採収入 | 山林所得 | 経費・特別控除等を使う分離課税 |
| 私有マンションの売却 | 譲渡所得 | 家賃の不動産所得とは別 |
副業が事業所得か雑所得かは、売上の金額だけで一律に決まりません。帳簿保存や活動の実態などを含めて判断します。試験の計算では「雑所得とする」といった指定を読み、勝手に事業所得へ置き換えないこと。10種類を暗記したら、毎回「分類→計算→課税の枝」の順で確認します。
所得の10分類ができても、税額計算の道は一つではありません。源泉徴収で終わるのか、他の所得と合算するのか、分けて申告するのかを、所得・資産ごとに判断します。
| 所得・資産 | 基本的な課税方法 | 試験での注意 |
|---|---|---|
| 預貯金の利子 | 源泉分離課税 | 源泉徴収で課税関係が完結するのが基本 |
| 上場株式等の配当 | 申告不要、申告分離、総合課税から条件により選択 | 選択により配当控除・損益通算等の扱いが変わる |
| 非上場株式の配当 | 原則は総合課税 | 一定の少額配当には申告不要制度があるが、住民税の扱いも確認 |
| 土地・建物・株式以外の資産の長期譲渡所得 | 総合課税 | 所有5年超なら特別控除後の2分の1を総所得金額へ算入 |
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
一般従業員、勤続25年、退職金1,500万円。他の退職給付や重複期間なし。控除=800万円+70万円×(年数−20)、退職所得=(退職金−控除)÷2。
控除額と退職所得は?
控除は1,150万円、退職所得は175万円です。1,500万円の半分ではなく、控除を引いてから半分にします。
Aさんは所有6年のゴルフ会員権を売り、収入300万円、取得費100万円、譲渡費用20万円でした。他の譲渡所得はなく、特別控除は50万円とします。土地・建物や株式ではありません。
総所得金額へ算入する長期譲渡所得はいくらですか?
(300−100−20−50)×1/2=65万円です。総合課税の長期譲渡所得なので2分の1を算入します。土地・建物の譲渡なら申告分離課税で、この計算ではありません。
| 取引 | 所得 |
|---|---|
| 建物を貸す家賃 | 不動産所得 |
| 所有建物を売った利益 | 譲渡所得 |
| 公的年金の受取 | 雑所得 |
Aさんは所有マンションを売り、翌月から公的年金を受け取ります。
二つの入金は何所得?
マンション売却利益は譲渡所得、公的年金は雑所得です。建物の売却を、家賃と同じ不動産所得にしないようにします。
勤続22年3か月、退職一時金1,800万円。勤続年数の端数は切上げ。退職所得控除は20年まで40万円×年数、20年超は800万円+70万円×超過年数。退職所得は(収入−控除)×1/2とします。短期・役員等の例外なし。退職所得はどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 430万円 |
| 2 | 790万円 |
| 3 | 395万円 |
最も適切なものを1つ選んでください。
正解:3。年数23年。控除800+70×3=1,010万円。退職所得(1,800−1,010)÷2=395万円。①は年数22年に切捨て、②は半分にしていません。
確認日:2026年9月17日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。