問1:給与収入と給与所得
2026年分の給与収入700万円。給与所得控除=収入×10%+110万円。この他の調整控除なし。給与所得=収入−給与所得控除。
給与所得はいくら?
答えと考え方を見る
給与所得控除180万円、給与所得520万円です。ここから所得控除を差し引くので、520万円にそのまま税率を掛ける段階ではありません。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第4章 / 第2回 全編無料
給与と個人事業の売上、賃貸収入。同じ入金でも、所得の種類と引ける金額が違います。10種類の所得のうち、給与・事業・不動産・利子・配当を、生活の例から見分けます。
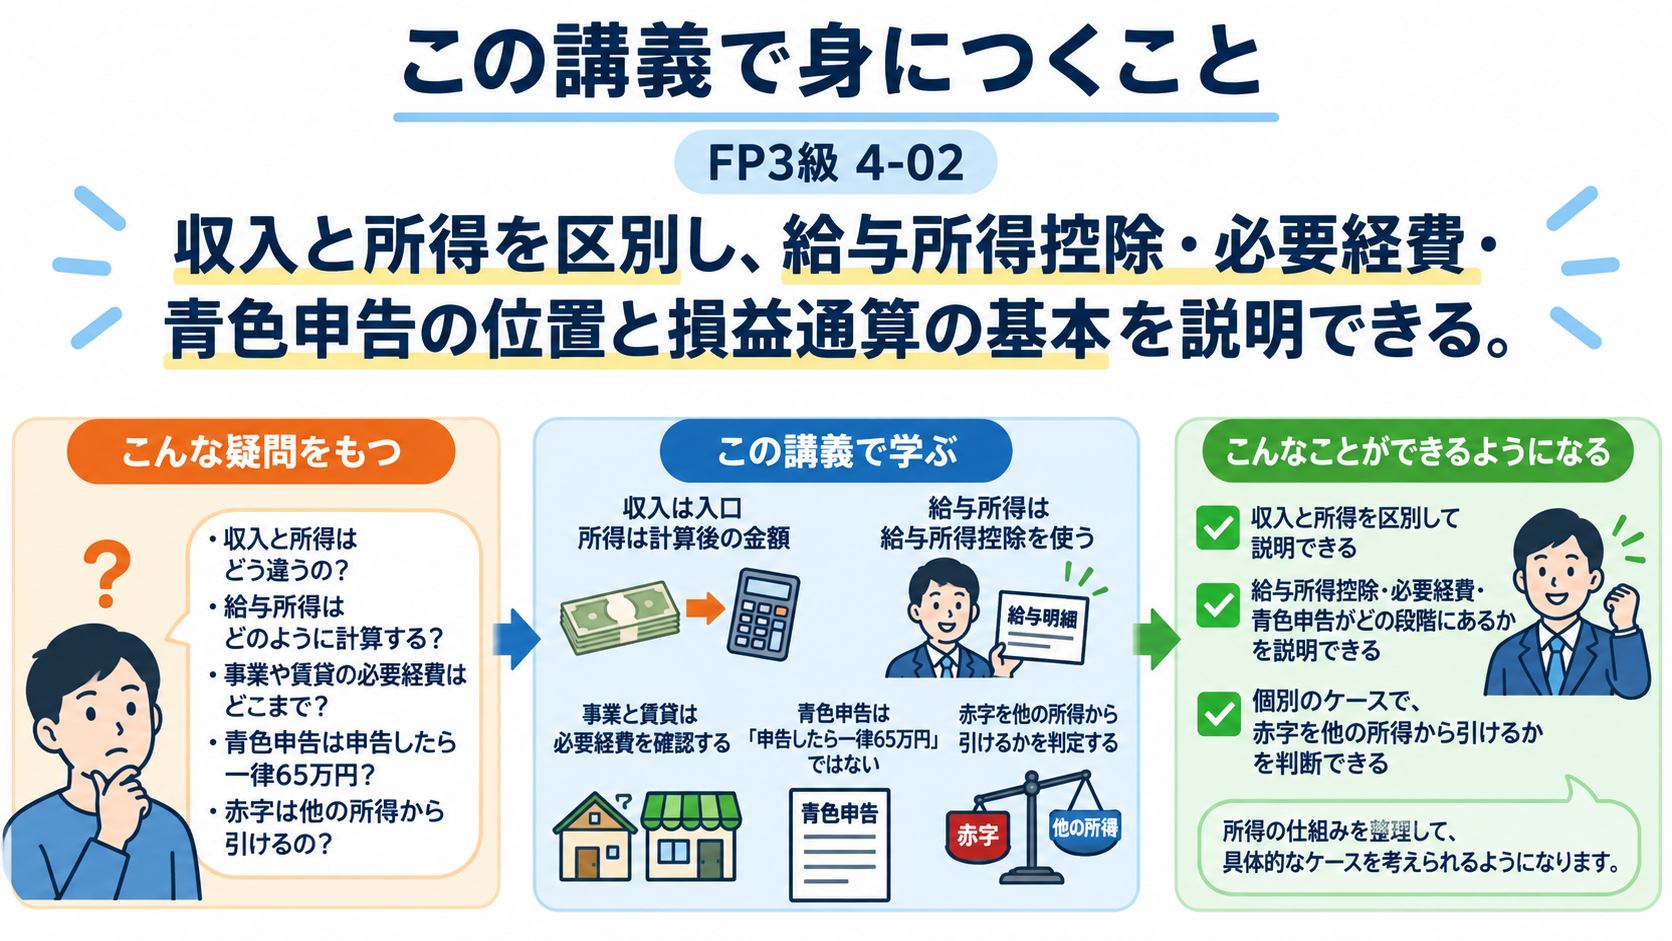
収入と所得を区別し、給与所得控除・必要経費・青色申告の位置と損益通算の基本を説明できる。
給与、事業の売上、家賃は、どれも収入ですが所得の求め方は同じではありません。まず収入と所得を区別し、それぞれ何を差し引けるかを確認します。帳簿や経費の扱いを押さえてから、赤字が出た場合にほかの所得と通算できるかを考えます。
税金の計算では、受け取った総額である「収入」と、制度ごとの計算をした後の「所得」を区別します。控除や税率の判定に使うのは、原則として所得です。
| 所得 | 身近な例 | 基本の計算・扱い |
|---|---|---|
| 給与所得 | 勤務先の給与・賞与 | 給与収入−給与所得控除等 |
| 事業所得 | 独立した事業の売上 | 総収入−必要経費等 |
| 不動産所得 | 土地・建物の貸付収入 | 総収入−必要経費等 |
| 利子所得 | 預貯金・公社債の利子等 | 必要経費は原則なし。課税方法は商品別 |
| 配当所得 | 株式の配当等 | 借入利子等の扱い・申告方法に条件 |
建物を貸した家賃は不動産所得、建物を売った利益は原則譲渡所得です。勤務先から受け取る給与は、自分が仕事に使った交通費などを何でも事業の経費として引けるものではありません。
会社員の給与では、実際の仕事用支出を一つずつ引く代わりに、収入額に応じた給与所得控除を使って給与所得を計算します。
| 給与収入 | 給与所得控除の概算表 |
|---|---|
| 220万円まで | 74万円(低収入部分の所得計算には特則あり) |
| 220万円超360万円以下 | 収入×30%+8万円 |
| 360万円超660万円以下 | 収入×20%+44万円 |
| 660万円超850万円以下 | 収入×10%+110万円 |
| 850万円超 | 195万円(上限) |
520万円はまだ課税所得ではありません。ここから社会保険料控除・基礎控除などを引きます。給与収入660万円未満は原則、法定の給与所得控除後の金額の表で計算し、概算表の式だけでは端数処理が一致しない場合があります。
制度の確認:国税庁:給与所得控除
給与所得控除180万円を、給与収入から一度だけ引きます。
個人事業の売上や不動産の家賃収入は、そのまま所得ではありません。収入を得るために必要だった支出を必要経費として差し引きます。
| 項目 | デザイン事業 | 賃貸マンション |
|---|---|---|
| 年間収入 | 500 | 180 |
| 業務に必要な経費 | 180 | 60 |
| 所得 | 320 | 120 |
事業の自宅兼事務所の費用は、業務用部分を合理的に区分します。私生活の食費を丸ごと経費にはできません。賃貸の借入元金の返済は必要経費ではなく、利息とは分けます。建物購入代金は通常、全額をその年に引かず、減価償却で各年に配分します。
制度の確認:国税庁:事業所得の課税
制度の確認:国税庁:不動産収入を受け取ったとき
本文の事業収入500万円と必要経費180万円の例を、金額の増減で確認します。
事業収入800、必要経費500、ほかの調整なしの例です。売上や入金額の全額が所得になるわけではありません。
青色申告は、帳簿を整え所定の申告をした人が使える制度です。控除額は帳簿・提出方法・期限などの条件で変わり、申告書の色だけで決まりません。
| 控除額 | 主な条件 | 注意 |
|---|---|---|
| 55万円 | 一定の事業所得等、正規の簿記、貸借対照表等添付・期限内申告 | 不動産所得は事業的規模などの条件 |
| 65万円 | 55万円の条件+期限内e-Tax申告、または一定の電子帳簿保存 | 電子申告なら誰でも65万円ではない |
| 10万円 | 55万円の対象にならない青色申告者等 | 所得額による限度あり |
青色申告承認申請も必要です。売上−必要経費で事業の所得を求め、要件を満たす特別控除を反映します。給与所得控除、青色申告特別控除、基礎控除は、別の制度として置き場所を確認します。
制度の確認:国税庁:青色申告特別控除
所得に赤字が出ても、すべてを給与などの黒字から引けるわけではありません。所得の種類と、赤字が生じた原因によって損益通算の可否を判定します。
賃貸で赤字なら必ず給与から全額引ける、は誤りです。不動産所得の赤字のうち土地取得のための借入利子に相当する部分などは通算できません。投資の損をどこからでも引ける制度ではないと覚えます。
制度の確認:国税庁:損益通算
同じ赤字でも、給与から引けるかどうかを直ちに決められません。判定の順序を追います。
商品を仕入れても、年末に売れ残った商品はその年の売上原価へ全部入れません。年末の棚卸で在庫を数え、売れた分の原価を計算します。
期首在庫100万円、年間仕入500万円、期末在庫150万円なら、売上原価は100+500−150=450万円です。期末在庫150万円は翌期へ繰り越します。
青色申告者の事業所得などで生じた純損失には、一定要件のもとで翌年以後3年間の繰越控除があります。単なる売上減少ではなく、損益通算などを行った後も残る損失を指します。
売れずに期末へ残った商品150万円を、販売した商品の原価から除きます。
不動産所得の赤字は、原則として給与所得などと損益通算できます。ただし、赤字のうち土地等を取得するために要した負債の利子に相当する部分は、他の所得との損益通算の対象外です。利子自体が不動産所得の必要経費にならない、という意味ではありません。
| 不動産所得の赤字 | うち土地取得借入金の利子 | 給与と通算できる赤字 |
|---|---|---|
| 120万円 | 30万円 | 90万円 |
不動産所得の赤字のうち、土地取得にかかる借入金利子に相当する部分を区分します。
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
2026年分の給与収入700万円。給与所得控除=収入×10%+110万円。この他の調整控除なし。給与所得=収入−給与所得控除。
給与所得はいくら?
給与所得控除180万円、給与所得520万円です。ここから所得控除を差し引くので、520万円にそのまま税率を掛ける段階ではありません。
給与所得500万円、不動産所得の赤字120万円。その赤字のうち30万円は土地等を取得するために要した負債の利子です。他の所得・特例はなく、この30万円は損益通算の対象外とします。
給与所得から差し引ける不動産所得の赤字はいくらで、通算後はいくらですか?
差し引ける赤字は120−30=90万円、通算後は500−90=410万円です。赤字120万円をそのまま全部引くのではありません。
給与所得400万円、副業の雑所得−20万円。雑所得の損失は給与所得と損益通算できないとします。他の所得・所得控除は考慮しません。
給与と副業をまとめた所得を380万円にできますか?
できません。雑所得の赤字を給与から引けないので、この条件で所得控除前の計算の土台となる給与所得は400万円です。
給与収入500万円、指定の給与所得控除144万円。賃貸収入120万円、必要経費50万円、青色申告特別控除は0円。この問の合計所得金額は給与所得と不動産所得の合計です。他の所得なし。いくらですか。
| 番号 | 内容 |
|---|---|
| 1 | 426万円 |
| 2 | 570万円 |
| 3 | 356万円 |
最も適切なものを1つ選んでください。
正解:1。給与500−144=356万円、賃貸120−50=70万円、合計426万円。②は給与を収入のまま足し、③は賃貸所得を落としています。
確認日:2026年9月17日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。