問1:所得控除の位置
説明用の一定税率10%。所得300万円、所得控除20万円。税額控除・復興税は省略。税額=(所得−所得控除)×10%です。
所得税額と、控除なしに比べた減税額は?
答えと考え方を見る
(300−20)万円×10%=28万円。控除なし30万円から2万円減ります。控除20万円そのものが戻るわけではありません。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第4章 / 第1回 全編無料
税金は「もらったお金全部に税率を掛ける」わけではありません。収入から所得、課税所得、税額、精算までを一本道でたどり、給与明細と所得税の関係を整理します。
国税・地方税と直接税・間接税を区別し、所得控除と税額控除を正しい位置で使える。
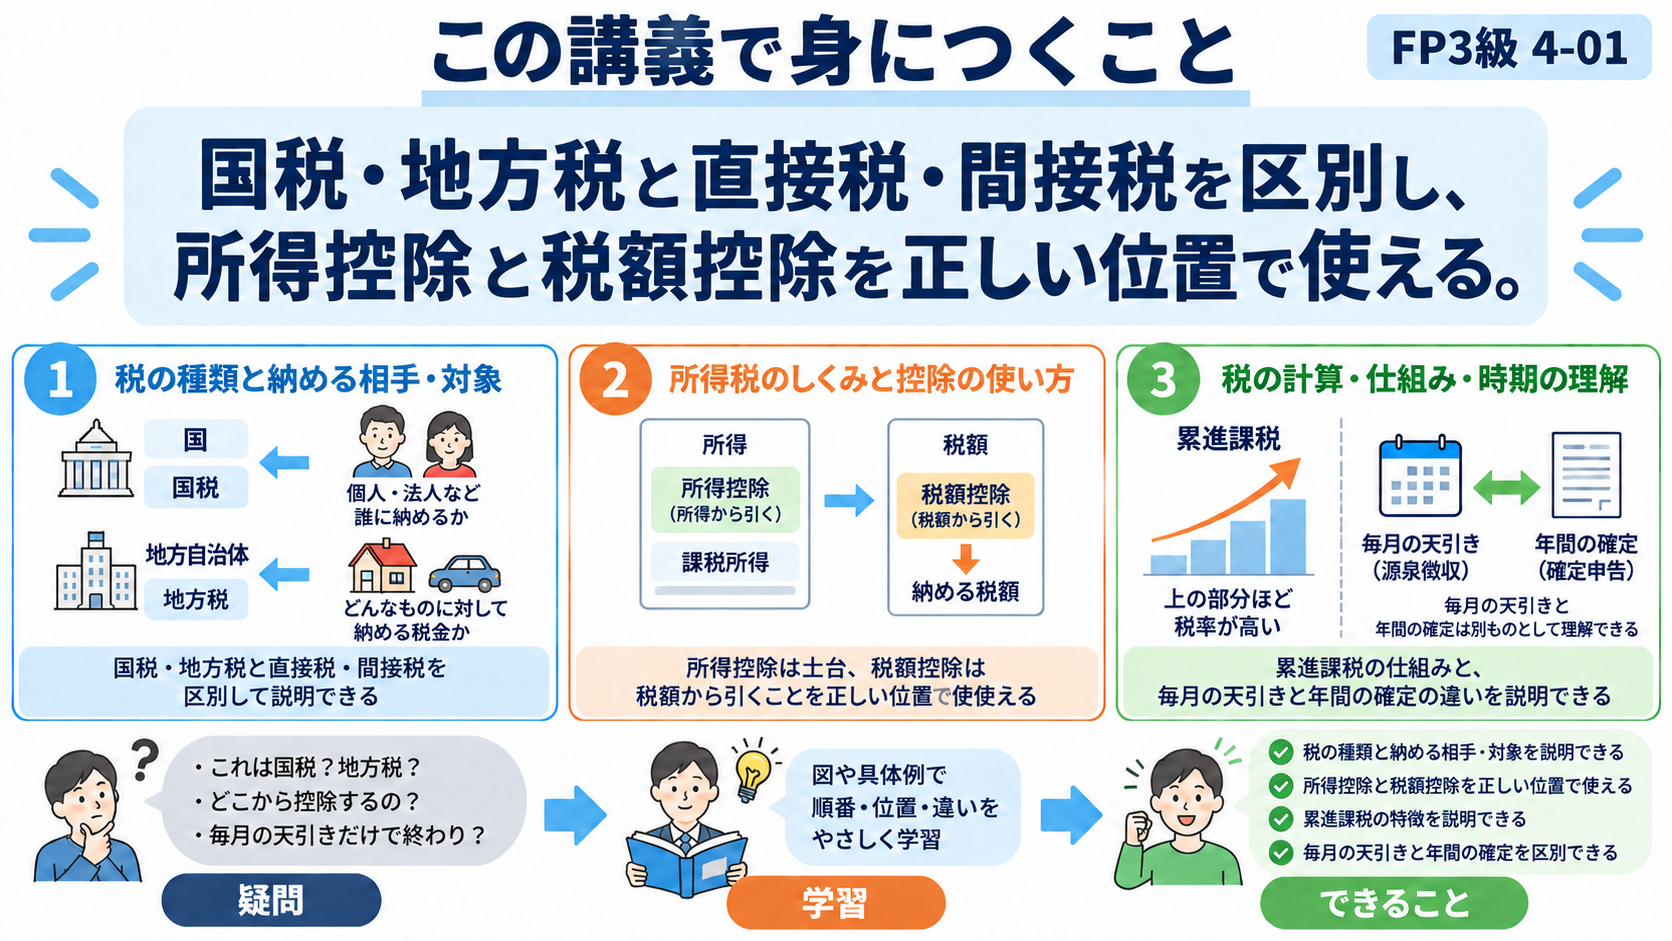
給与や売却代金を受け取っても、その全額に同じ税率を掛けるわけではありません。税金の種類を見渡した後、所得税を「所得を求める、控除を引く、税率を使う、税額を調整する」という流れで追います。この全体像が、以降の所得分類や控除を学ぶ土台になります。
会社員の所得税、買い物の消費税、家の固定資産税。同じ税金でも、課税の対象と納める先は違います。国税・地方税は納める先による分類、直接税・間接税は税を負担する人と納める人の関係による分類です。
| 税目 | 主な課税対象 | 分類の例 |
|---|---|---|
| 所得税 | 個人の所得 | 国税・直接税 |
| 法人税 | 法人の所得 | 国税・直接税 |
| 個人住民税 | 個人の所得等 | 地方税・直接税 |
| 固定資産税 | 土地・家屋等 | 地方税・直接税 |
| 消費税 | 国内の課税取引等 | 国税・間接税(別に地方消費税) |
消費税は、購入者が価格の一部として負担し、事業者が納税する仕組みです。会社員の所得税を会社が源泉徴収しても、分類は直接税のまま。会社が代わりに納めることと、税の負担者が異なることを混同しません。
所得税は、収入にいきなり税率を掛ける制度ではありません。収入から所得を求め、控除を引き、税率を掛け、すでに納めた税金と精算するまでの全体像を先に確認します。
実際には株式や土地の譲渡など分離課税の枝もあります。まず一本道を理解し、その後に枝を足します。「給与所得控除」「所得控除」「速算控除額」は名前が似ても場所が違います。
所得控除と税額控除は、計算の異なる位置に作用します。矢印に沿って、いま求めている金額を確かめます。
「控除」には、税率を掛ける前の土台を減らす所得控除と、計算後の税額を減らす税額控除があります。同じ10万円でも減る税額は同じではありません。
| 項目 | 控除なし | 所得控除10万円 | 税額控除10万円 |
|---|---|---|---|
| 課税の土台 | 300万円 | 290万円 | 300万円 |
| 税率計算後 | 30万円 | 29万円 | 30万円 |
| 最終税額 | 30万円 | 29万円 | 20万円 |
所得控除10万円なら、この単純例の減税額は1万円。税額控除10万円なら税額から10万円引きます。どちらも「10万円返金」ではありません。実制度には控除の上限や適用条件があります。
税率を一律10%、控除前の課税所得を300万円と仮定し、二つの控除だけの効果を比較します。
所得税の累進課税は、所得全体へ一つの高い税率を掛ける仕組みではありません。課税所得を段階に分け、上の部分ほど高い税率を適用します。
| 課税所得 | 税率 | 速算控除額(円) |
|---|---|---|
| 195万円未満 | 5% | 0 |
| 195万円以上330万円未満 | 10% | 97,500 |
| 330万円以上695万円未満 | 20% | 427,500 |
| 695万円以上900万円未満 | 23% | 636,000 |
| 900万円以上1,800万円未満 | 33% | 1,536,000 |
| 1,800万円以上4,000万円未満 | 40% | 2,796,000 |
| 4,000万円以上 | 45% | 4,796,000 |
全額に10%をかけて30万円ではありません。195万円までの部分は5%、残り105万円は10%なので、97,500+105,000=202,500円。速算控除額は、この区分計算を一度に行うための調整額です。
制度の確認:国税庁:所得税の税率
課税所得300万円の全額へ10%を掛けるのではなく、195万円以下と、それを超える部分に分けます。
収入から必要経費等と所得控除を調整した後の課税所得に、所定の税率を適用します。図は総合課税の課税所得600万円までの例です。
給与から毎月引かれる所得税は、その年の最終税額ではありません。年間の収入・控除が確定した後、年末調整や確定申告で過不足を精算します。
| 項目 | 意味 | 年末等の扱い |
|---|---|---|
| 源泉所得税 | 支払時に概算的に徴収 | 年末調整・確定申告で年間額と精算 |
| 社会保険料 | 健康保険・年金などの保険料 | 税金ではない。所得控除の対象になる |
| 住民税 | 通常は前年所得をもとに課税 | 所得税と同額ではない |
医療費控除など、年末調整では処理できない項目は確定申告で扱います。還付はすでに払った税額との精算であり、支出した医療費の全額を国が返す制度ではありません。2026年分の復興特別所得税は原則、基準所得税額の2.1%。2027年以降の変更と混ぜず年分を読みます。
給与からの毎月の源泉徴収と、年末調整の位置を時間の順で見ます。
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
説明用の一定税率10%。所得300万円、所得控除20万円。税額控除・復興税は省略。税額=(所得−所得控除)×10%です。
所得税額と、控除なしに比べた減税額は?
(300−20)万円×10%=28万円。控除なし30万円から2万円減ります。控除20万円そのものが戻るわけではありません。
課税所得300万円。この範囲の税率10%、速算控除97,500円。税額=課税所得×税率−速算控除。復興税・他の控除は省略。
所得税額はいくら?
3,000,000×10%−97,500=202,500円です。収入ではなく、控除後の課税所得に速算表を使います。
年間の所得税等の確定額120,000円。すでに源泉徴収された税額150,000円。他の納税・還付要因なし。差額=既納付額−確定額。
追加納税ですか、還付ですか?
150,000−120,000=30,000円の還付です。年間の税額がゼロになるのではなく、払い過ぎた分の精算です。
所得300万円、所得控除80万円。この問では課税所得に一律10%をかけ、税額控除5万円を引きます。復興特別所得税等は考慮しません。税額はどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 21.5万円 |
| 2 | 25万円 |
| 3 | 17万円 |
最も適切なものを1つ選んでください。
正解:3。(300−80)×10%−5=17万円。①は税額控除まで所得から引き、②は所得控除を落としています。
確認日:2026年9月17日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。