問1:額面より高く買った債券
| 償還額 | 購入額 | 年間利子 | 残存年数 |
|---|---|---|---|
| 100 | 102 | 3 | 4 |
最終利回り={年間利子+(償還額−購入額)÷残存年数}÷購入額×100。予定通り支払われ、税・費用・再投資は省略。単利の近似計算です。
最終利回りを小数第2位まで求めてください。
答えと考え方を見る
償還差損は−2万円、年換算−0.5万円。{3−0.5}÷102×100≒2.45%です。直接利回り約2.94%と取り違えないようにします。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第3章 / 第7回 全編無料
預金・債券・株式・投資信託を、架空の家計の資料で総復習します。商品の違いを整理したら、利回り・投資指標・外貨の損益を、分母と単位を確かめながら計算しましょう。
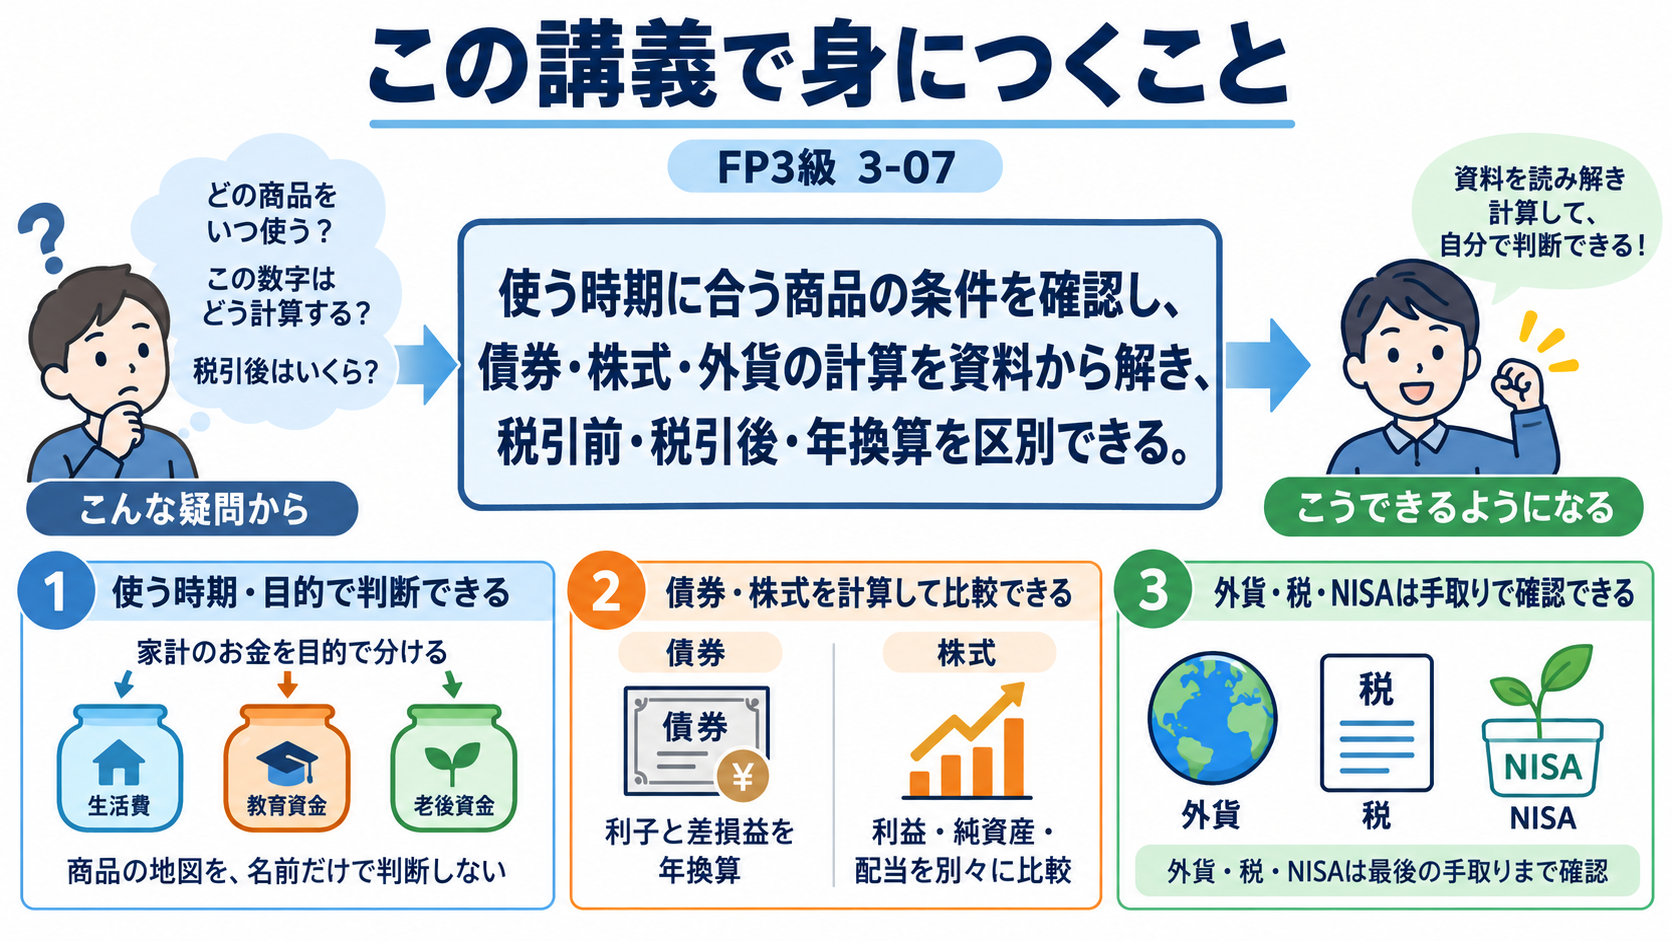
金融商品の知識を、家計のお金をどこへ置くかという判断につなげます。最初に近く使う資金と長期で運用できる資金を分け、各商品の性質を比べましょう。債券、株式、外貨の計算では、投資額、受取時期、税金をそろえて最終的な損益を求めます。
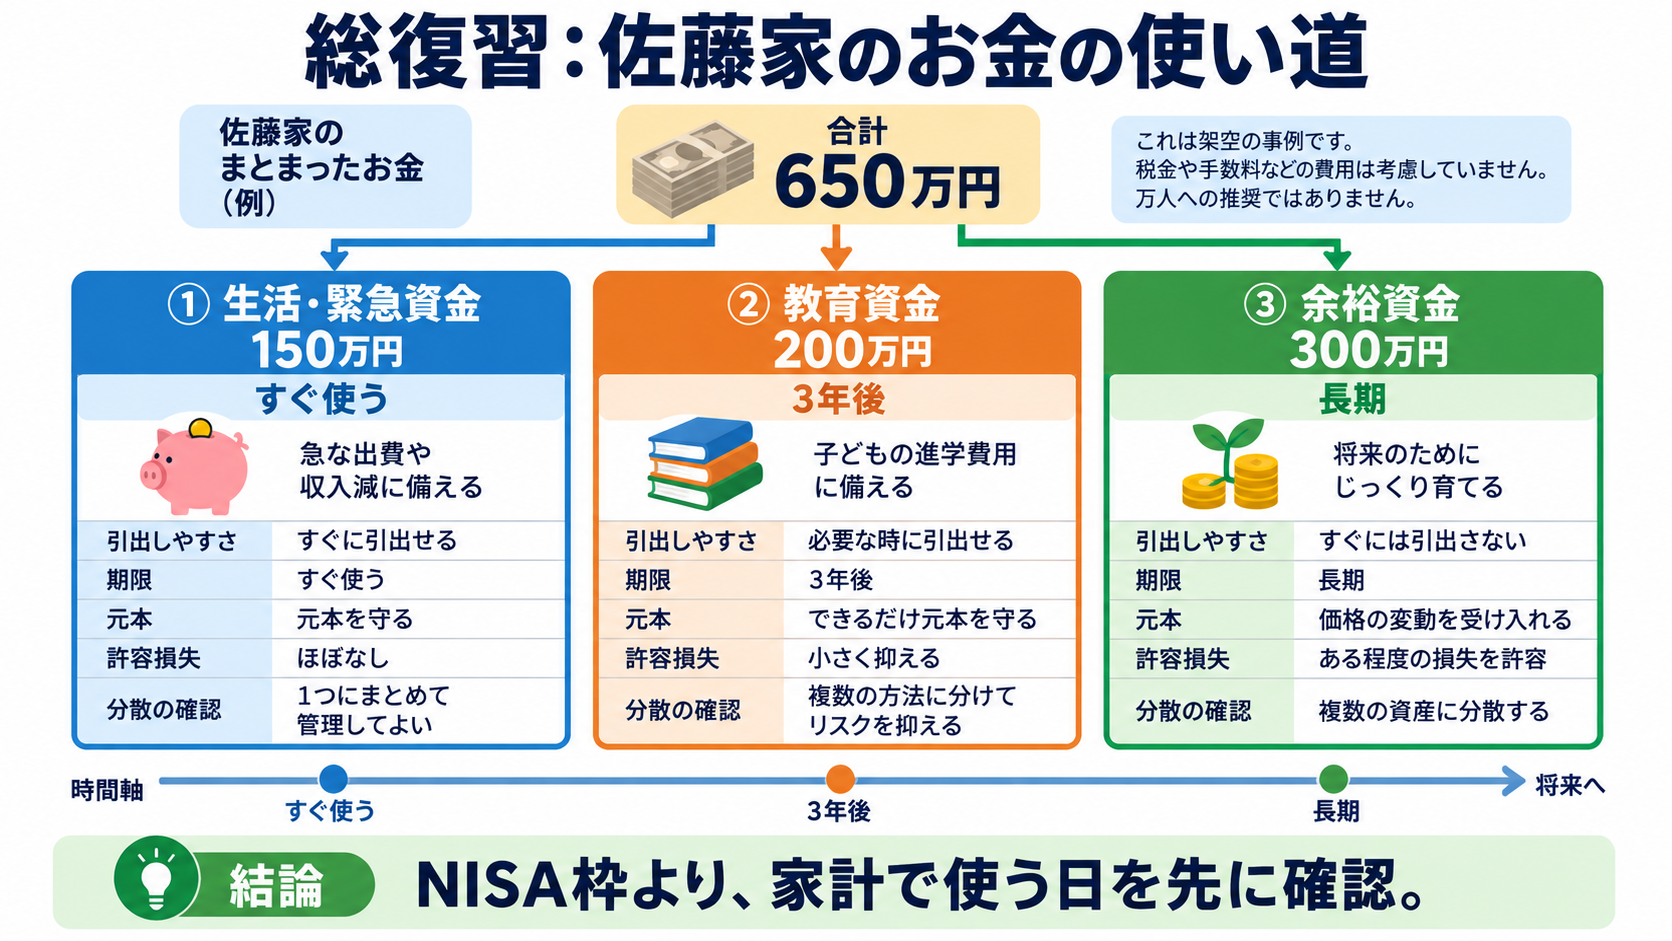
総復習でも、まず商品ではなく家計から考えます。使う日が近いお金と長期の余裕資金を分けましょう。
| 資金 | 金額 | 時期 | 検討する条件 |
|---|---|---|---|
| 生活・緊急時の資金 | 150 | すぐ使う | 引出しやすさと元本の保護を優先 |
| 3年後の教育資金 | 200 | 期限が決まる | 期限前に現金化できるか、元本変動を確認 |
| 長期の余裕資金 | 300 | 当面は使わない | 許容できる損失、分散、税・費用を確認 |
この配分は学習例で、万人への推奨ではありません。年齢だけでなく収入・支出・負債・家族・使う日で判断が変わります。NISAの空き枠があるという理由だけで、緊急資金まで投資に回す必要はありません。
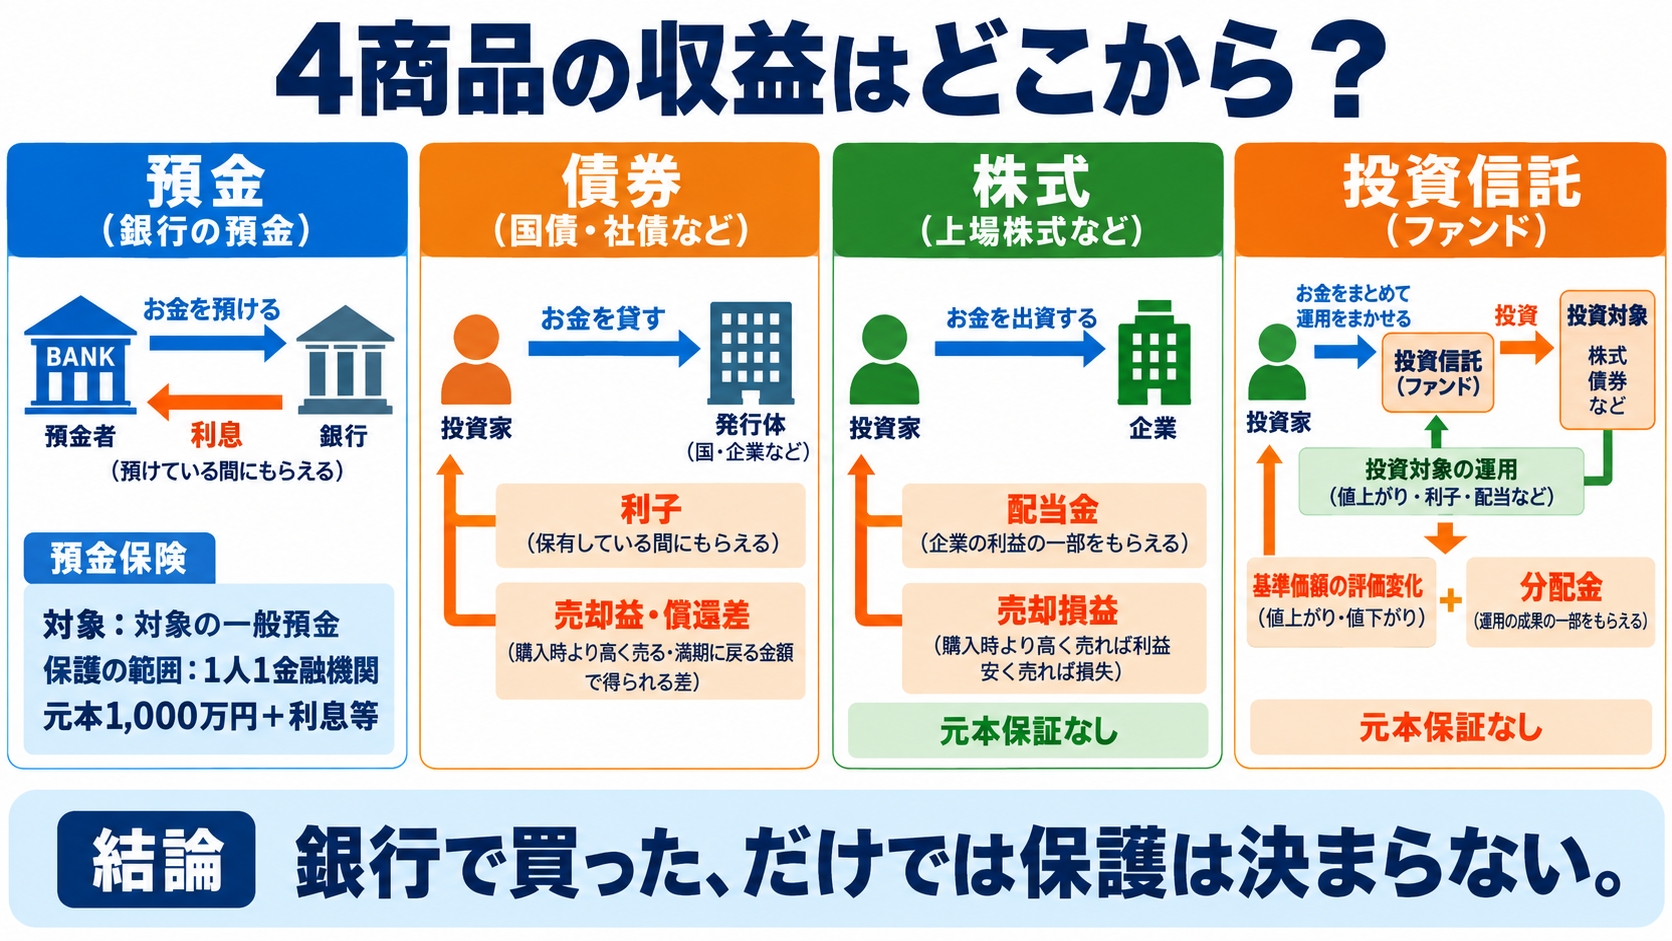
次に、各商品の収益の源泉を思い出します。同じ金融機関で買えても、保護や換金の方法は同じではありません。
| 商品 | 主な収益 | 元本・値動き | 換金・保護 |
|---|---|---|---|
| 円の一般預金 | 利息 | 通常は額面の元本で管理 | 預金保険は1人・1行で元本1,000万円+利息等 |
| 市場売買の固定利付債 | 利子+売却・償還差損益 | 市場金利上昇で価格低下の方向 | 売却時の価格。信用リスクも確認 |
| 株式 | 配当+売却損益 | 業績・期待等で価格が動く | 取引所等。配当・元本は保証なし |
| 投資信託 | 評価額変化+分配金等 | 投資対象と運用成果による | 費用・適用価額・入金日を確認。元本保証なし |
外貨預金は日本の預金保険の対象外。個人向け国債の換金は通常の市場売買と異なります。銀行で買う投資信託も預金ではありません。「金融機関で買った」ではなく、商品そのものを読みます。
制度の確認:金融庁:預金保険制度
制度の確認:財務省:個人向け国債の商品概要
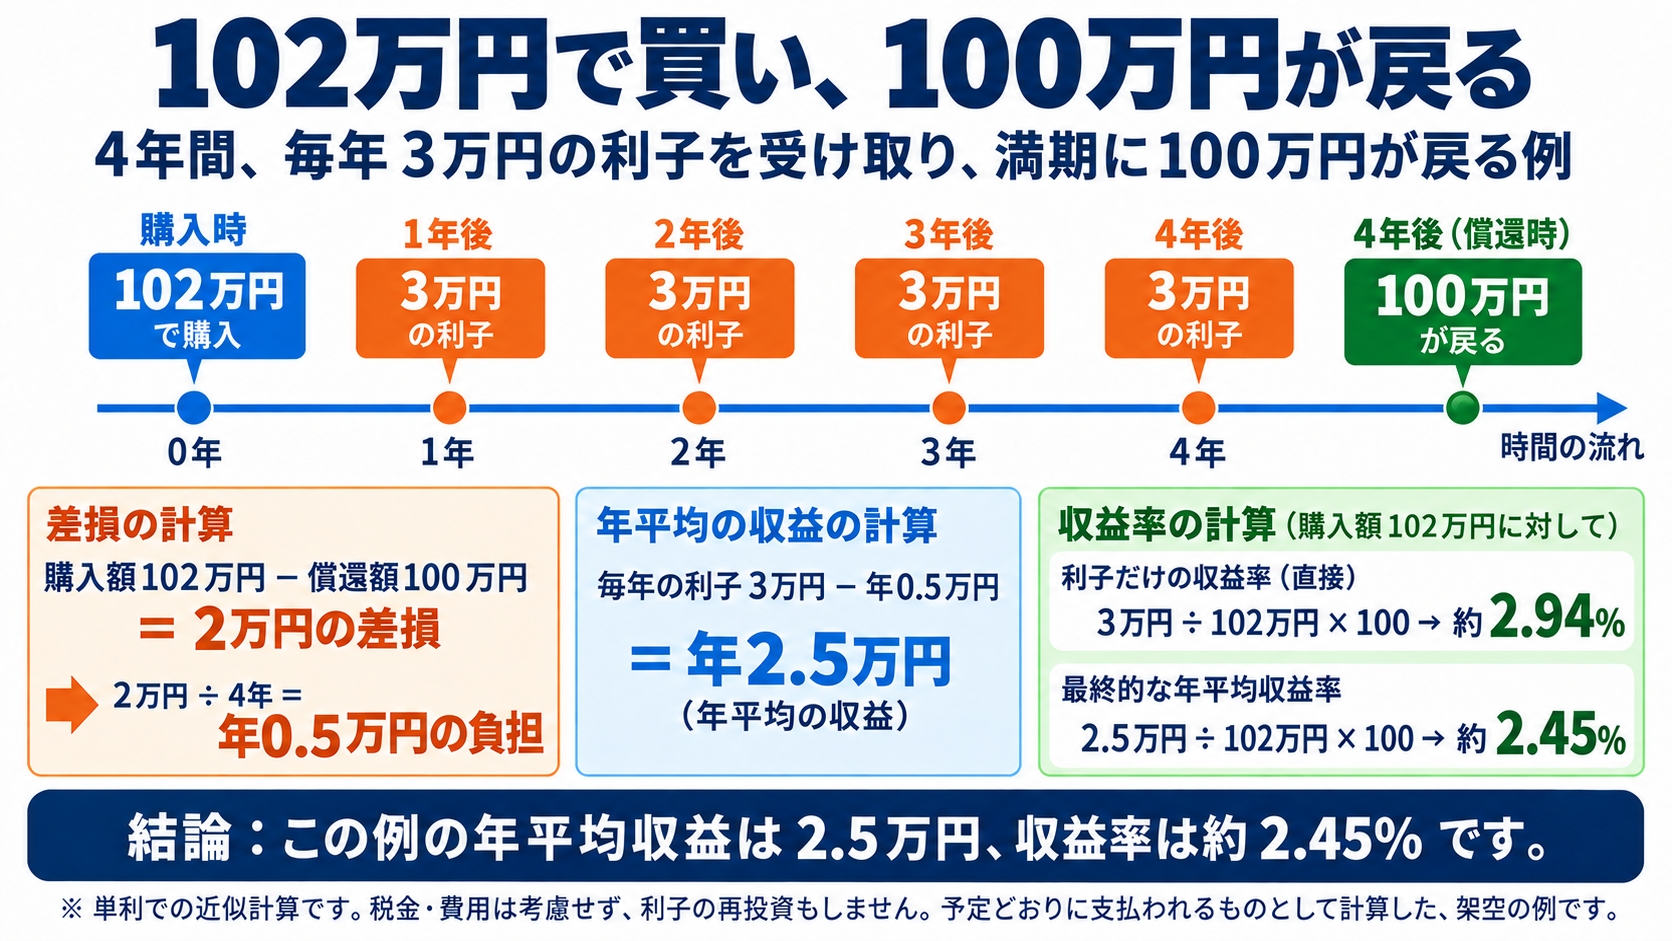
債券の復習は、額面より高く買う例です。今回は償還差益でなく差損が出るので、利子から年平均の損を引きます。
| 償還額 | 購入価格 | 年の利子 | 残存期間 |
|---|---|---|---|
| 100 | 102 | 3 | 4年 |
102万円で買って100万円が戻るので償還差損2万円。年平均0.5万円の損を利子3万円から引き、年2.5万円の収益として購入額で割ります。表面利率3%が、そのまま最終利回り3%になるわけではありません。単利の近似計算です。
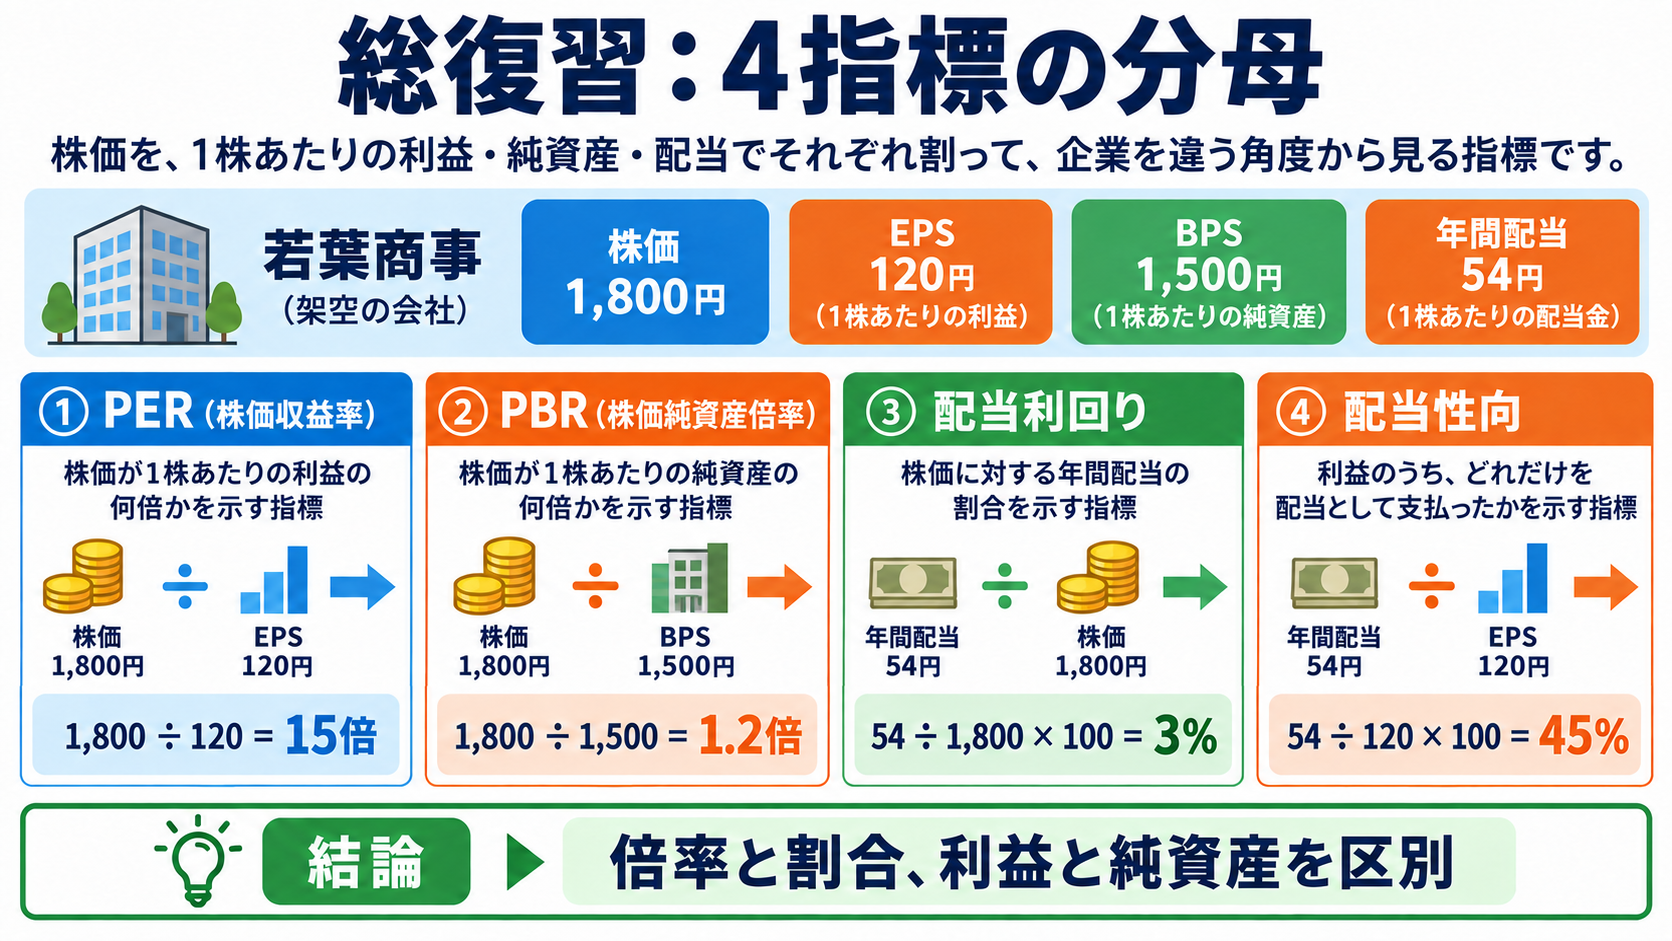
株式では、同じ1株当たりの資料から4指標を求めます。式を暗唱する前に、何と比較するかを確認しましょう。
| 株価 | EPS | BPS | 年間配当 |
|---|---|---|---|
| 1,800 | 120 | 1,500 | 54 |
PERとPBRは倍率、配当利回りと配当性向は割合です。会社全体の金額を使う場合は、分子も株価ではなく時価総額などにそろえます。低PERや高配当を買い推奨と読み替えないことが大切です。
制度の確認:日本取引所グループ:株価収益率
制度の確認:日本取引所グループ:PBR
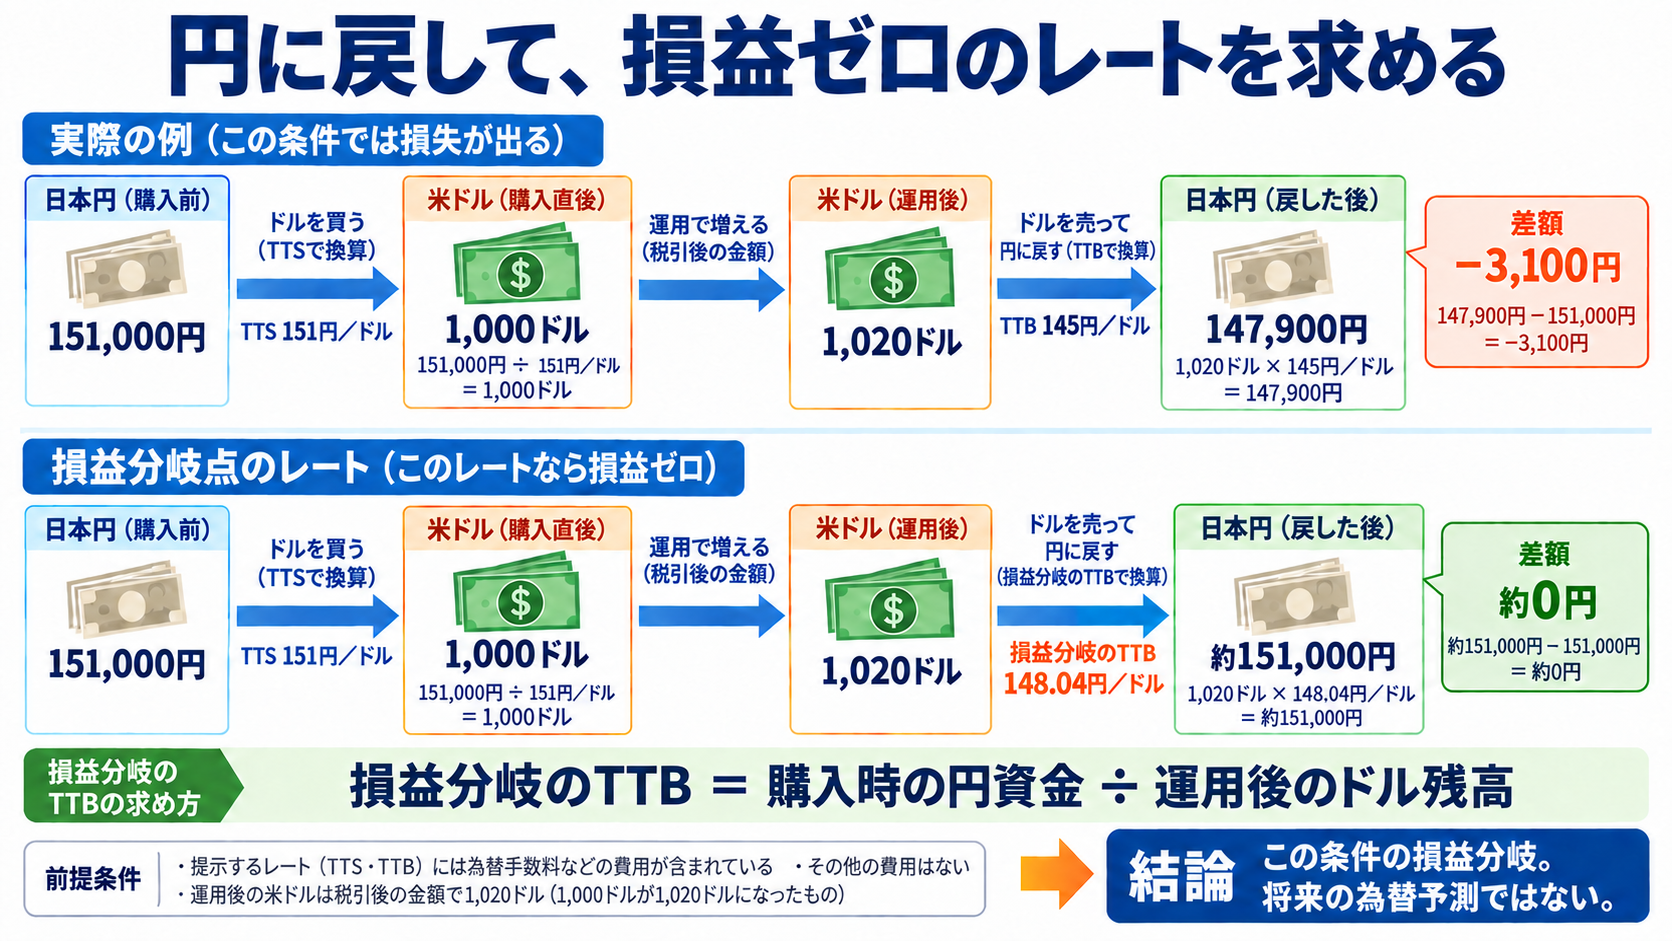
最後は外貨を円へ戻す計算です。指定レートでの損益を求めてから、損益ゼロになるレートを逆算します。
1,000ドルをTTS151円で購入。1年後の税引後残高1,020ドルをTTB145円で換金。他の費用はなく、為替費用はレートに含むとします。
ドルが増えても、円換算で損失になる例です。148.04円はこの条件の損益分岐であり、将来の為替予測や税務上の為替所得の計算ではありません。
| 説明 | 判定 | 理由 |
|---|---|---|
| 特定口座の源泉徴収ありなら利益は非課税 | 違う | 課税された上で申告不要を選べる |
| NISAで損したら給与から引ける | 違う | NISAの損失は通算・繰越控除できない |
| NISAの売却額分が当年の年間枠に戻る | 違う | 取得額分の総枠を翌年以降再利用 |
| 元本払戻金は新しく生じた利益 | 違う | 元本の一部が返り、個別元本も修正 |
最後は税引前か税引後か、1株か1万口か、年率か保有期間全体の収益率かを確認します。数字が正しくても、単位や意味が違えば答えは変わります。
制度の確認:金融庁:NISAを知る
制度の確認:国税庁:上場株式等の譲渡損失の損益通算・繰越控除
利益10万円に20.315%が課されるケースと、非課税制度の対象となるケースを比較します。
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
| 償還額 | 購入額 | 年間利子 | 残存年数 |
|---|---|---|---|
| 100 | 102 | 3 | 4 |
最終利回り={年間利子+(償還額−購入額)÷残存年数}÷購入額×100。予定通り支払われ、税・費用・再投資は省略。単利の近似計算です。
最終利回りを小数第2位まで求めてください。
償還差損は−2万円、年換算−0.5万円。{3−0.5}÷102×100≒2.45%です。直接利回り約2.94%と取り違えないようにします。
| 株価 | EPS | BPS | 年間配当 |
|---|---|---|---|
| 1,800 | 120 | 1,500 | 54 |
PER=株価÷EPS、PBR=株価÷BPS、配当利回り=年間配当÷株価×100、配当性向=年間配当÷EPS×100。
4指標を求めてください。
PER15倍、PBR1.2倍、配当利回り3%、配当性向45%。利益で割る指標と、株価・純資産で割る指標を区別します。
支払151,000円。税引後残高1,020ドル。換金TTB145円。その他費用なし。円受取=ドル残高×TTB。損益分岐TTB=支払円÷ドル残高。為替費用はレートに含みます。
円換算差額と、損益ゼロのTTB(小数第2位まで)を求めてください。
受取147,900円、差額−3,100円。損益分岐TTBは151,000÷1,020≒148.04円/ドルです。これは指定条件の円換算計算で、為替予測ではありません。
151,000円をTTS151円/ドルで交換し、運用後の税引後残高は1,020ドル。TTB145円/ドルで円に戻します。交換費用は提示レートに含まれ、他の費用なし。円換算損益と損益分岐TTBの組合せはどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 損益+3,100円/分岐151円 |
| 2 | 損益−3,100円/分岐約148.04円 |
| 3 | 損益−6,000円/分岐145円 |
最も適切なものを1つ選んでください。
正解:2。1,020×145=147,900円、差−3,100円。分岐は151,000÷1,020=約148.04円です。ドルが増えたことだけでは円利益になりません。
確認日:2026年9月25日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。