問1:組合せの期待収益率
| 資産 | 配分 | 期待収益率 |
|---|---|---|
| A | 60% | 4% |
| B | 40% | 1% |
期待収益率=配分比率×各期待収益率の合計。投資額200万円。税・費用なし。期待値は保証ではありません。
組合せの期待収益率と期待収益額を求めてください。
答えと考え方を見る
0.6×4%+0.4×1%=2.8%。200万円×2.8%=5.6万円です。実際に必ず5.6万円もらえるとは言えません。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第3章 / 第6回 全編無料
リスクは「危険」という一言ではなく、収益が予想から振れる度合いです。動きの違う資産を組み合わせ、税金とNISAの枠を、利益・元本・口座を分けて整理します。
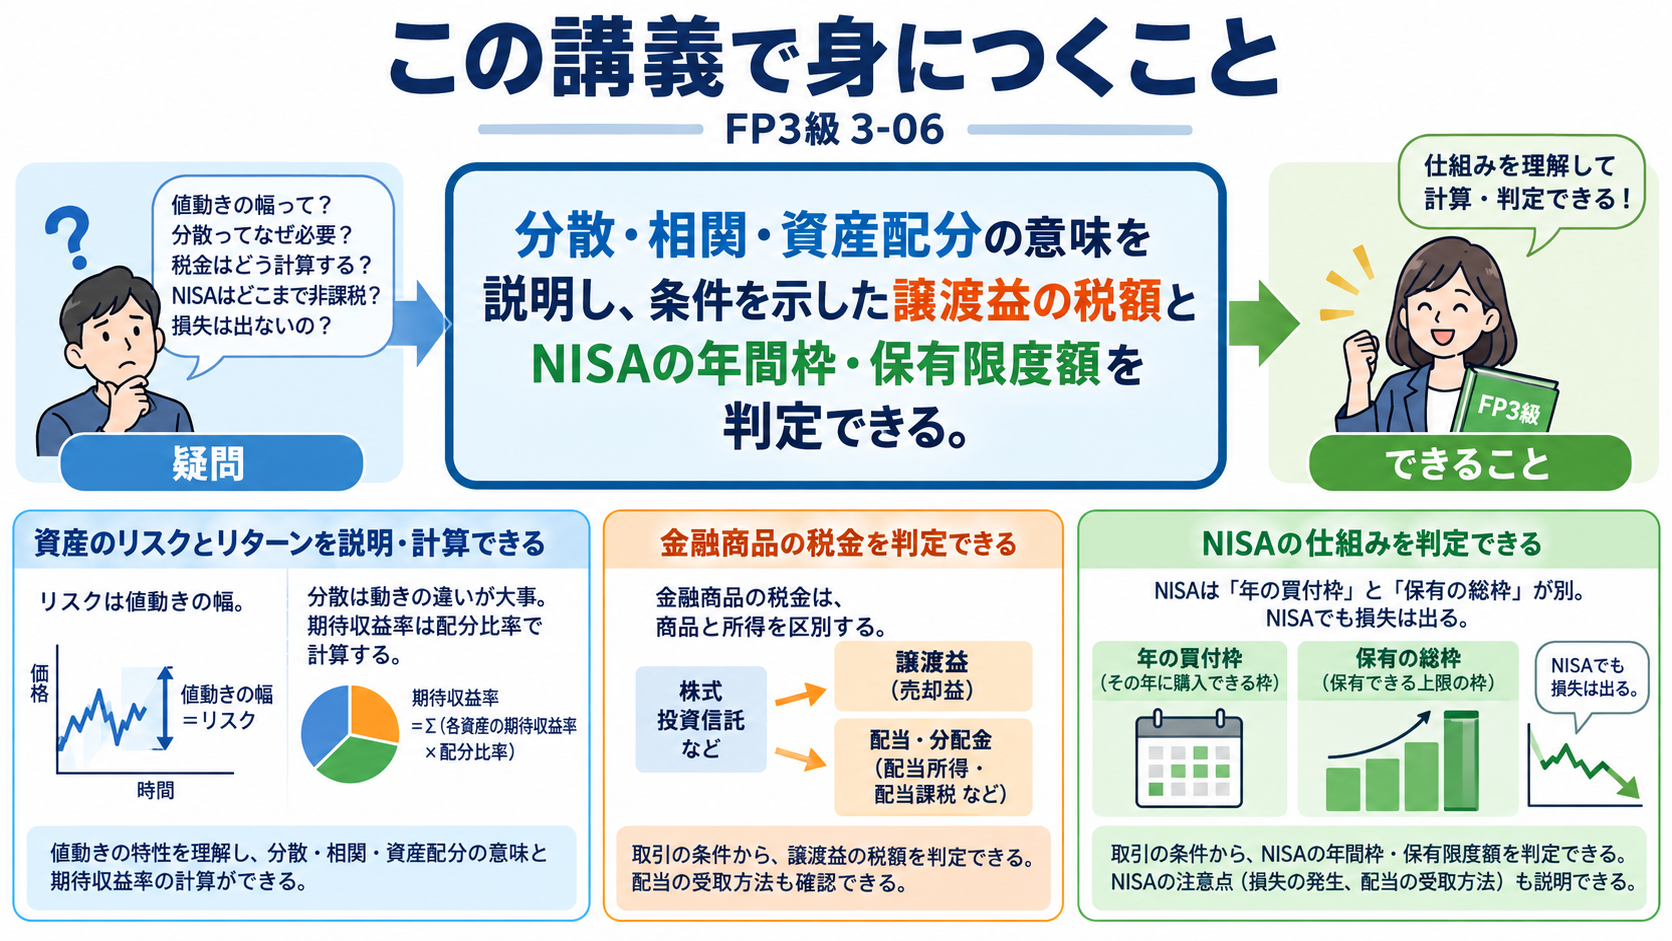
複数の商品を持つときは、数を増やすだけでなく値動きの違いを考えます。まず配分によって収益とリスクがどう変わるかを確認しましょう。そのうえで税引後の受取とNISAの仕組みを読み、税制の有利さと商品の損失リスクを分けて判断します。
投資のリスクは、結果が予想から上下に振れる不確実性です。悪いことが起きる確率という日常語だけで理解しないようにします。
| 種類 | 何が変わる? | 例 |
|---|---|---|
| 価格変動 | 市場価格 | 株式・投資信託の値下がり |
| 金利 | 市場金利や受取利息 | 固定利付債の価格低下 |
| 信用 | 支払能力 | 発行者が利子・元本を払えない |
| 為替 | 通貨間の交換比率 | 外貨は増えても円換算で減る |
| 流動性 | 現金化のしやすさ | 売りたい時に買い手がいない |
標準偏差は収益率のばらつきを測る指標で、大きいほど不確実性が大きいと読みます。高いリスクは高い利益を保証する意味ではありません。預金にも物価上昇で購買力が落ちるリスクがあります。
| 相関係数 | 2つの資産の動き | 分散の考え方 |
|---|---|---|
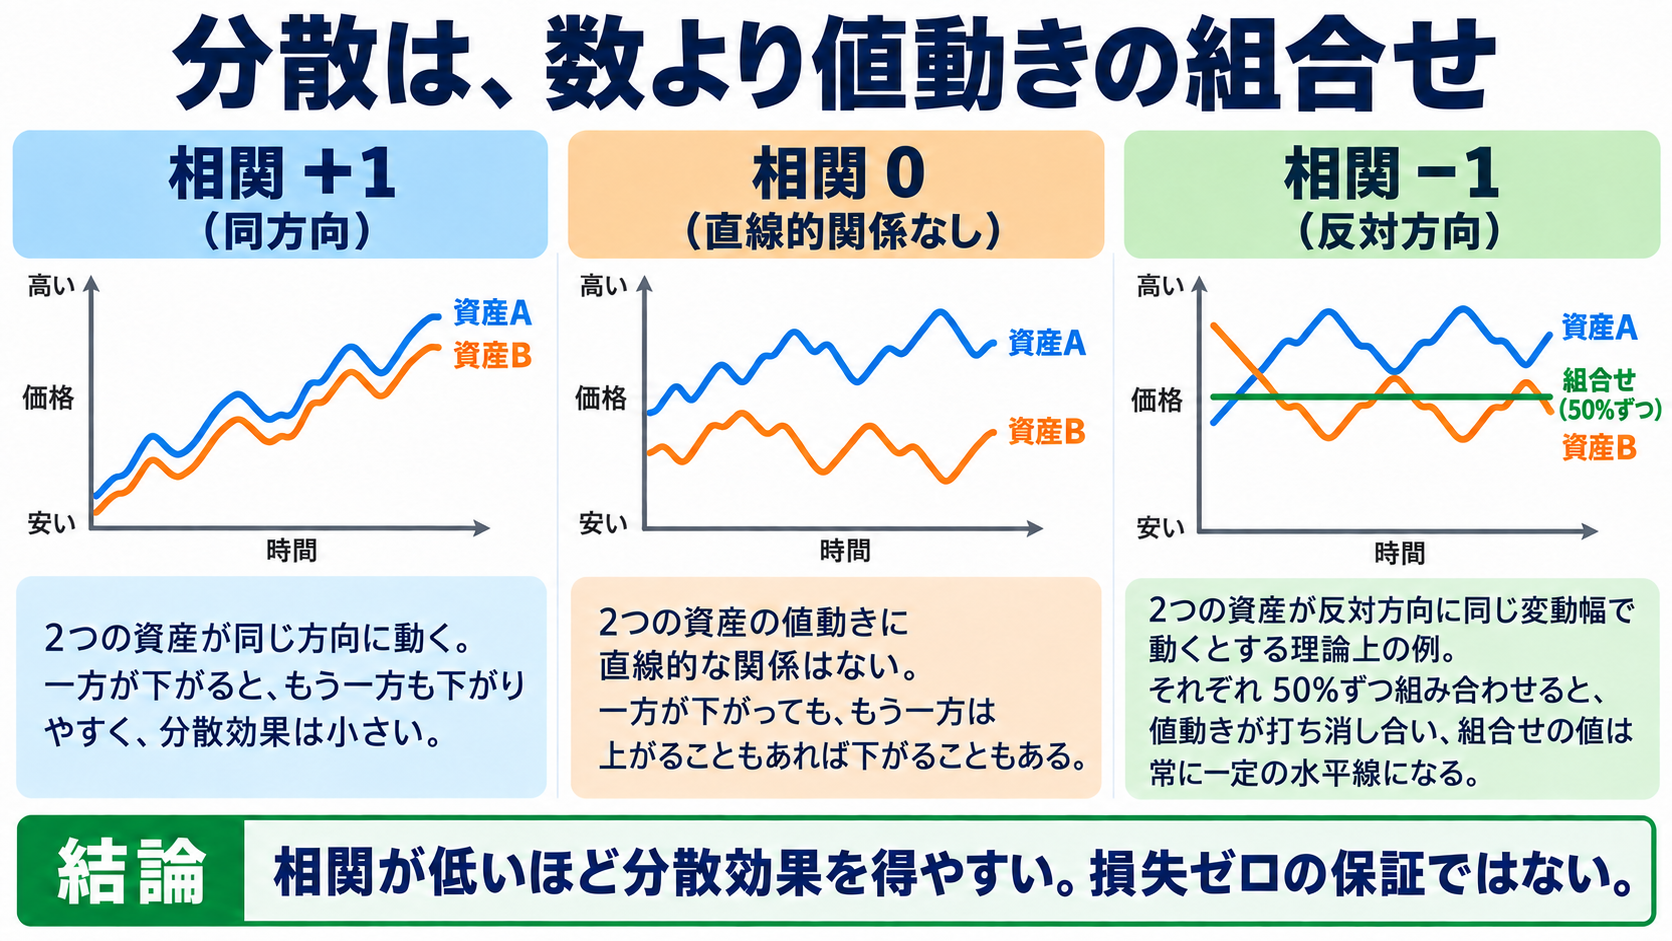
| +1 | 完全に同じ方向の動き | その2資産の組合せでは分散効果がない |
| 0 | 直線的な関係がない | 分散効果が期待できる |
| −1 | 完全に反対方向の動き | 条件に合う配分なら変動を相殺できる理論例 |
商品名が違っても、同じ業界・同じ市場ばかりなら同時に下がることがあります。一般に相関が低い組合せほど分散効果を得やすいですが、過去の相関は固定ではなく、分散しても損失はあり得ます。
制度の確認:金融庁:資産形成の基本
図の相関−1は、2資産の変動幅が同じで50%ずつ持つ理論例です。現実の相関や変動幅は一定とは限らず、この図は必ず損失をなくせる運用方法ではありません。
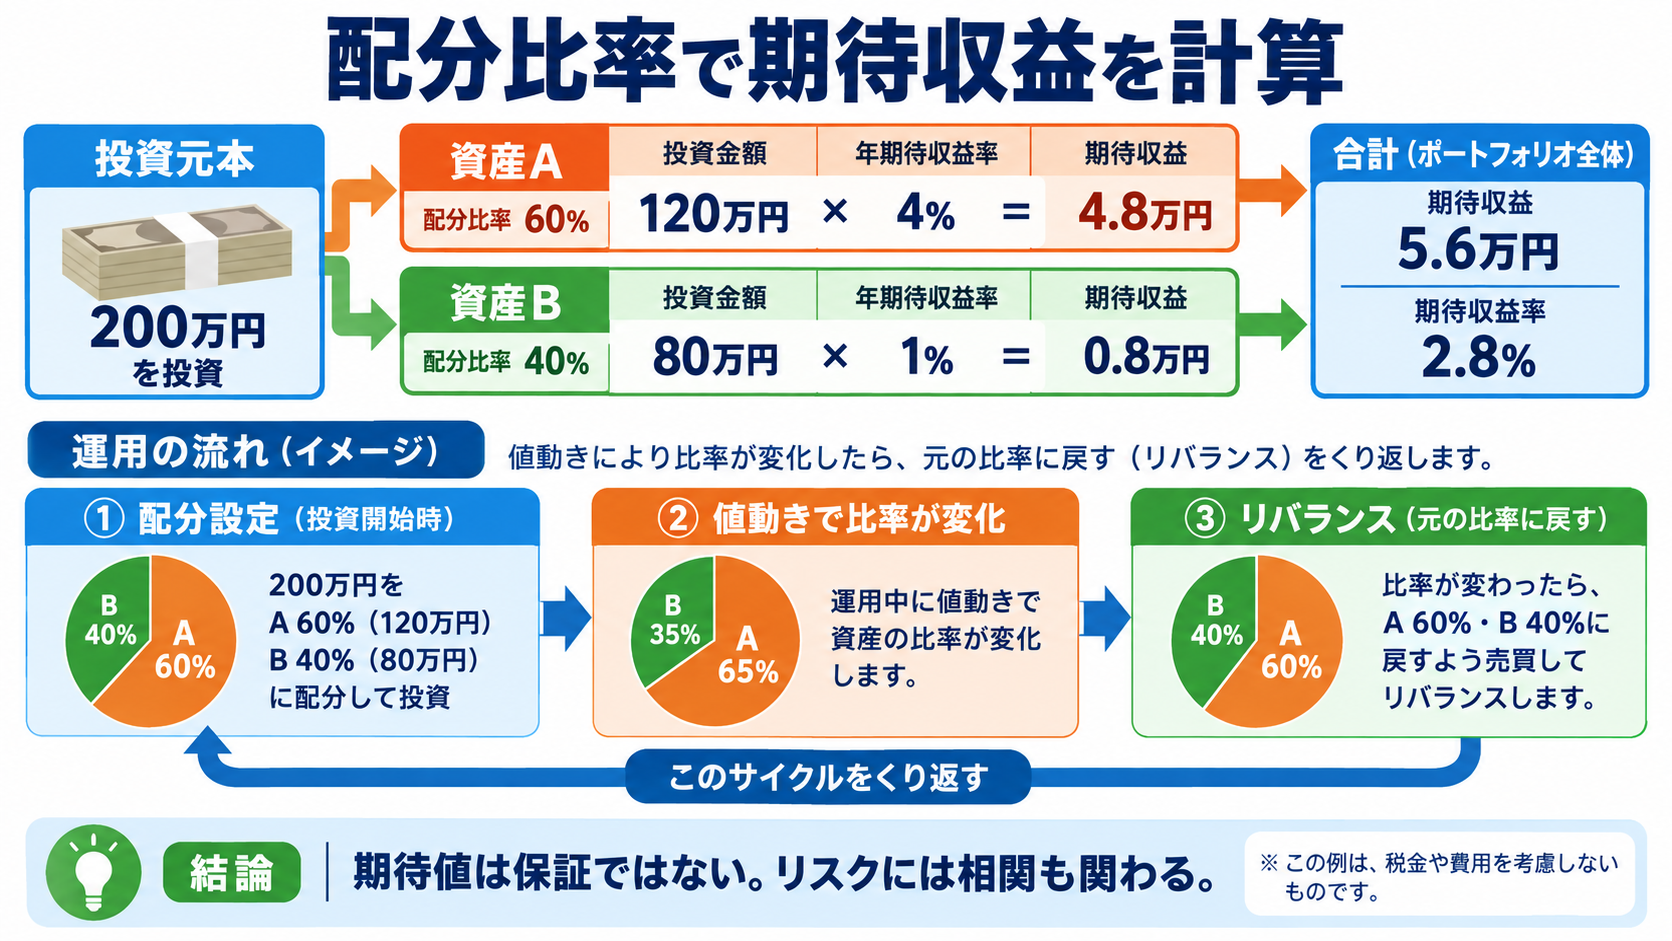
動きの違いを考えたら、各資産に何%ずつ配分するかを決めます。期待する収益を配分比率で計算してみましょう。
| 資産 | 配分 | 金額 | 期待収益率 |
|---|---|---|---|
| A | 60% | 120万円 | 4% |
| B | 40% | 80万円 | 1% |
実際の収益はこの数字から上下します。組合せのリスクは単に標準偏差を配分比率で平均すればよいわけではなく、相関も関わります。
積立は購入時期を分散する方法です。定額なら安い時に多く、高い時に少なく買えますが、下落が続けば損失は生じます。長期・積立・分散は、必ず元本を保証する方法ではありません。
投資の利益が出ても、課税口座では所定の税金がかかります。商品・所得・口座の種類を分けます。
| 対象 | 代表的な扱い | 注意 |
|---|---|---|
| 預金利息 | 20.315%の源泉分離課税 | 原則、確定申告で給与等と合算しない |
| 上場株式等の譲渡益 | 20.315%の申告分離課税 | 源泉徴収あり特定口座なら申告不要を選べる |
| 上場株式の配当 | 原則20.315%源泉徴収等 | 大口株主等を除き申告不要・総合・申告分離等の選択がある |
| 国債等の特定公社債の利子 | 20.315%の申告分離課税等 | 申告不要も選べる。預金利息と制度が違う |
取得費・手数料を差し引いた利益20万円。他の損益や控除なし。税率20.315%、端数処理は省略します。
売却代金全体に課税する計算ではありません。「源泉徴収ありの特定口座」は非課税口座ではなく、税金を差し引いてくれる課税口座です。
所定の上場株式等の損失は、上場株式等の譲渡益や申告分離課税を選んだ配当等と通算できますが、給与所得から自由に引けるわけではありません。控除しきれない所定の損失は確定申告により翌年以後3年間の繰越控除ができ、取引がない年も連続した申告等が必要です。
制度の確認:国税庁:株式等を譲渡したときの課税
制度の確認:国税庁:上場株式等の譲渡損失の損益通算・繰越控除
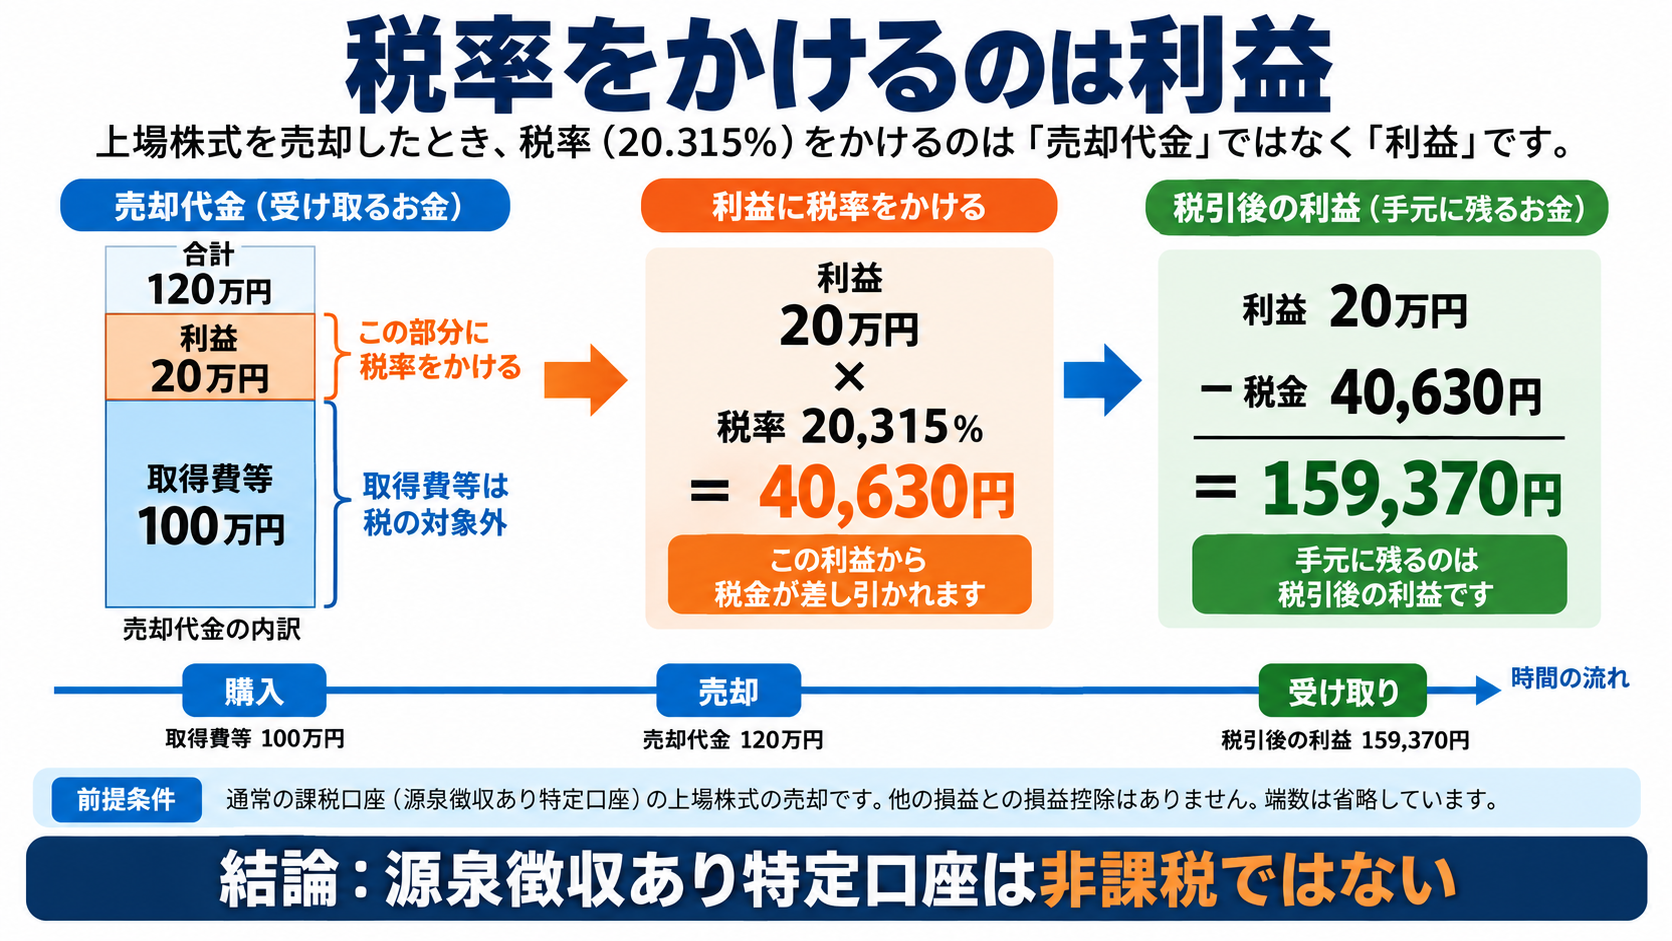
利益10万円に20.315%が課されるケースと、非課税制度の対象となるケースを比較します。
ここまでの課税の話に対し、NISAは所定の運用益を非課税にする口座の制度です。新しい投資商品や所得控除の名前ではありません。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間の投資枠 | 120万円 | 240万円 |
| 年間の併用合計 | 合計360万円 | 同じNISA口座で併用 |
| 非課税保有限度額 | 合計1,800万円 | うち成長投資枠は1,200万円まで |
| 非課税保有期間 | 無期限 | 無期限 |
| 主な対象 | 所定の長期・積立・分散向け投資信託等 | 所定の上場株式・投資信託等 |
利用する年の1月1日時点で18歳以上の国内居住者等が対象。1人につき1口座で、両枠を別々の金融機関には分けられません。非課税なのは所定の運用益で、投資額を所得控除する制度でも、元本を守る保証でもありません。成長投資枠にも毎月分配型や高レバレッジ等の除外商品があります。
売却した年の年間投資枠は戻りません。翌年以降に保有限度額の空きが戻っても、買えるのは各年の年間投資枠の範囲です。使わなかった年間枠を翌年へ足すこともできません。2023年までのNISAの保有は現行の総枠とは別管理です。
制度の確認:金融庁:NISAを知る
制度の確認:金融庁:NISAのよくある質問
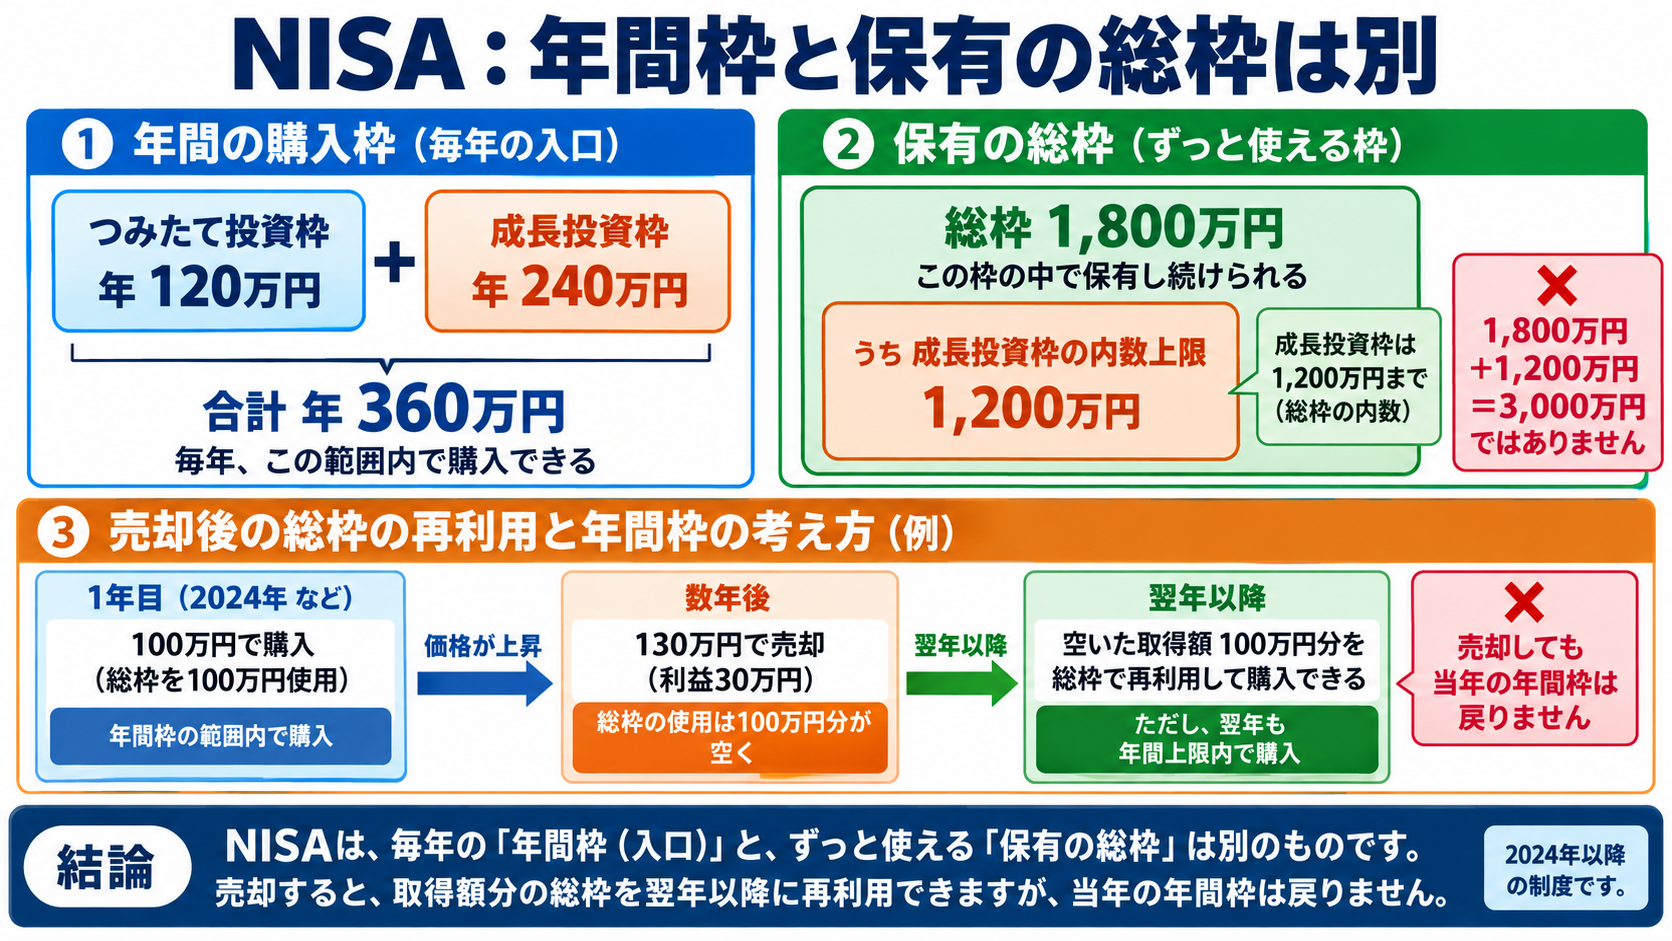
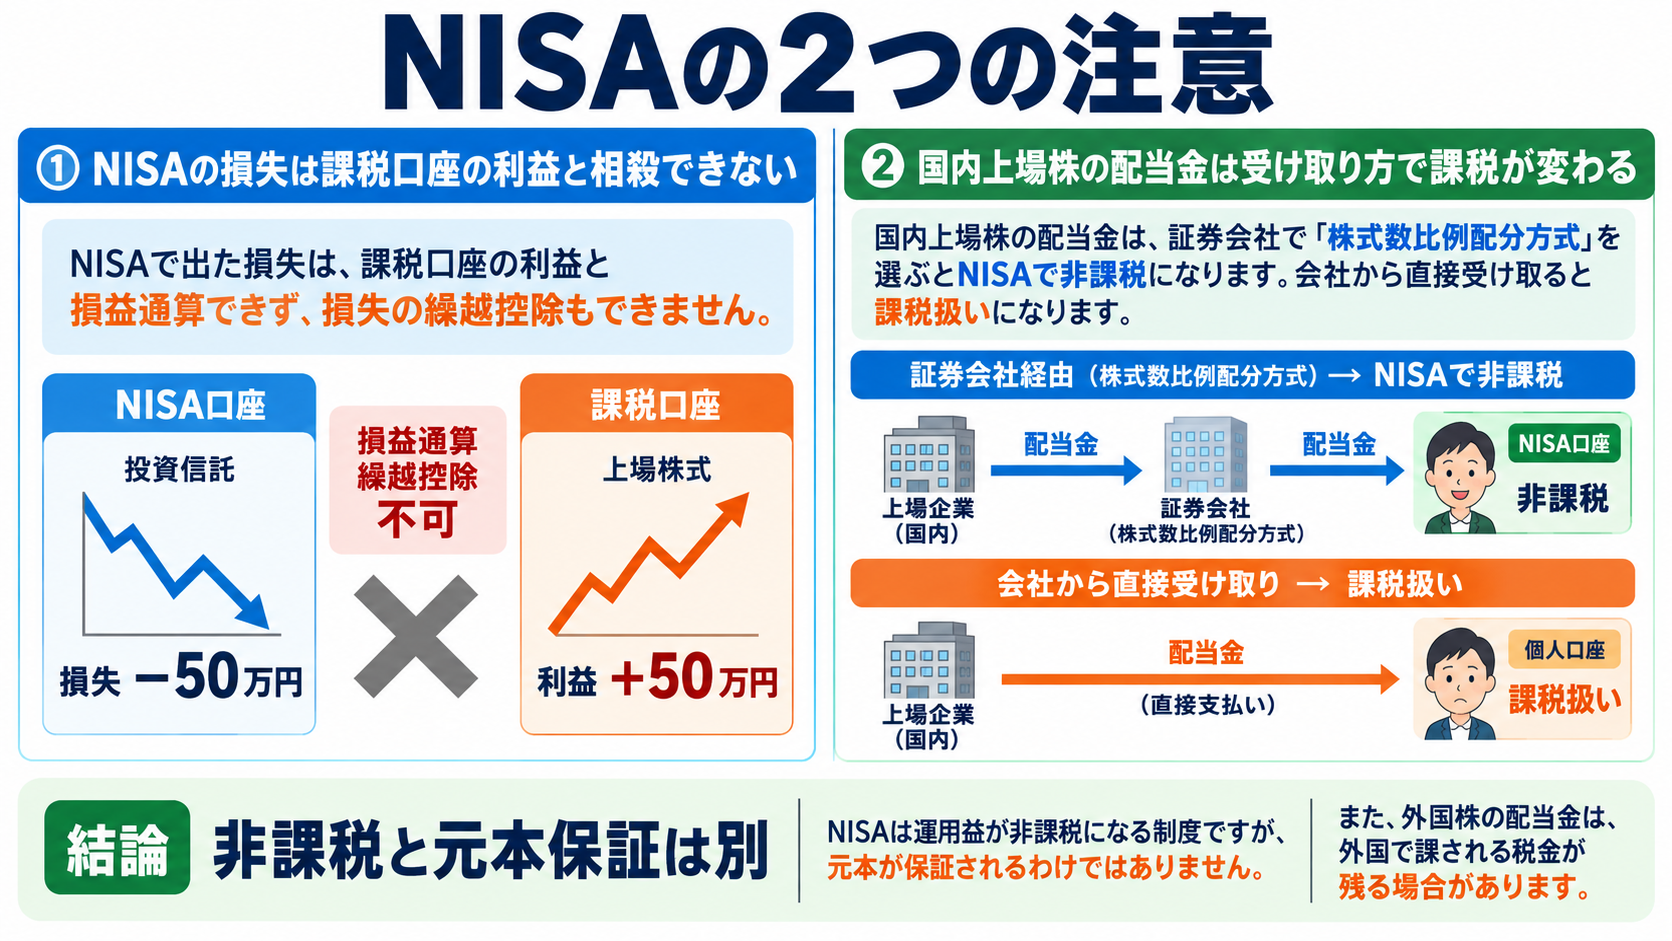
枠の金額に加えて、損した場合と配当を受け取る場合の扱いも確認しましょう。非課税という言葉だけで全条件を判断しないことが大切です。
| 項目 | 課税口座 | NISA |
|---|---|---|
| 所定の利益 | 原則課税 | 国内の所定の課税は非課税 |
| 所定の売却損失 | 通算・繰越控除の対象となる場合がある | 課税口座と損益通算・繰越控除できない |
| 上場株式の配当 | 受取・申告方法を確認 | 非課税には株式数比例配分方式が必要 |
| 投資額の安全性 | 元本保証ではない | 非課税でも元本保証ではない |
NISAの上場株式の配当を国内で非課税にするには、証券会社を通じて受け取る株式数比例配分方式を選びます。会社から直接受け取る方法などでは課税扱いになります。外国株の配当等は外国で源泉税がかかることもあり、「世界中の税がすべてゼロ」ではありません。
制度の確認:国税庁:NISA制度
ドルコスト平均法(定額購入法)は、同じ商品を一定の間隔で一定額ずつ買う方法です。価格が安い回は多く、高い回は少なく買うため、単純な購入価格の平均ではなく、総投資額を総購入数量で割った平均購入単価で比べます。
価格が下がり続ければ損失になります。利益や元本を保証する方法ではなく、売買手数料がかかる商品では回数分の費用も確認します。
複数の資産を組み合わせた全体をポートフォリオといいます。分散しても損失がなくなるわけではなく、その人の目的・期間・損失許容度に合うかを確認します。金融商品の販売では、金融商品取引法上、利用者の知識・経験・財産状況・契約目的に照らして不適当な勧誘をしない適合性の原則が重要です。高齢だから一律に購入不可、という意味ではなく、その人に適した説明と勧誘かを判断します。
| ルール | 目的 | 典型場面 |
|---|---|---|
| 適合性の原則 | 顧客に不適当な勧誘を防ぐ | 投資経験や資産、目的を確認して商品を提案 |
| 犯罪収益移転防止法 | マネー・ローンダリング等を防ぐ | 口座開設時などに本人特定事項・取引目的等を確認 |
| 消費者契約法 | 不当な勧誘による消費者被害を救済 | 重要事項について事実と異なる説明で誤認した契約の取消し等 |
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
| 資産 | 配分 | 期待収益率 |
|---|---|---|
| A | 60% | 4% |
| B | 40% | 1% |
期待収益率=配分比率×各期待収益率の合計。投資額200万円。税・費用なし。期待値は保証ではありません。
組合せの期待収益率と期待収益額を求めてください。
0.6×4%+0.4×1%=2.8%。200万円×2.8%=5.6万円です。実際に必ず5.6万円もらえるとは言えません。
| 月 | 価格 | 購入数量 |
|---|---|---|
| 1月 | 1,000円 | 10口 |
| 2月 | 500円 | 20口 |
| 3月 | 2,000円 | 5口 |
平均購入単価=総投資額÷総購入数量とします。
3か月後の総購入数量と平均購入単価はいくらですか? また、利益は保証されますか?
総購入数量は35口、平均購入単価は30,000÷35≒857円/口です。価格が下がり続けることもあるため、利益は保証されません。1,000円・500円・2,000円の単純平均1,167円ではありません。
2024年以降のNISAで100万円で買った商品を130万円で売却。保有の総枠は売った商品の取得額を翌年以降に再利用可能。売った年の年間枠は復活せず、翌年も年間上限を超えて買えません。
再利用できる総枠はいくらで、いつからですか? 翌年の年間枠に上乗せですか?
100万円分を翌年以降に再利用できます。130万円ではありません。年間枠への上乗せではなく、買付には毎年の年間上限も適用されます。
NISAの年間買付上限は360万円、総枠1,800万円は取得価額で管理。売却した取得価額分は翌年以降再利用でき、当年の年間枠は戻りません。Aさんは今年360万円購入し、そのうち取得価額100万円のものを130万円で売却しました。正しい説明はどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 今年さらに130万円買える。 |
| 2 | 翌年の年間枠は460万円になる。 |
| 3 | 当年の年間枠は戻らず、翌年以降総枠の100万円分を再利用できる。 |
最も適切なものを1つ選んでください。
正解:3。復活するのは売却代金130万円ではなく取得価額100万円分の総枠です。翌年も年間上限360万円は別に守ります。
確認日:2026年9月25日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。