問1:基準価額と口数
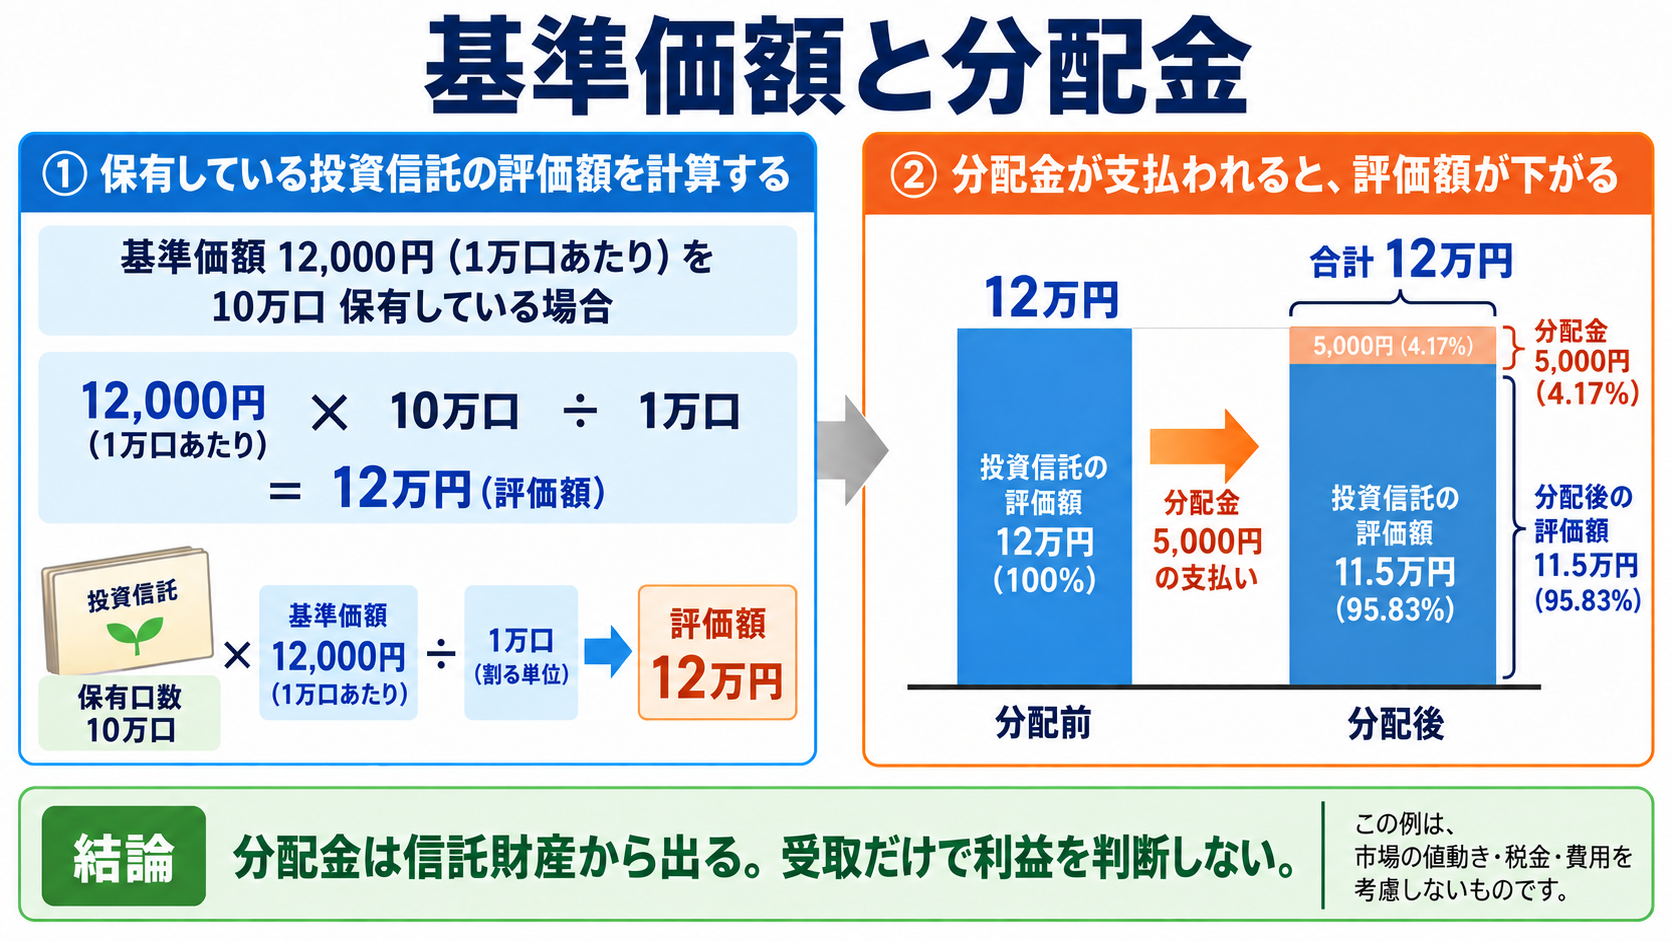
基準価額は1万口当たり12,000円、保有10万口。評価額=基準価額×保有口数÷10,000。税・費用はこの問で別途差し引きません。
評価額はいくらですか?
答えと考え方を見る
12,000×100,000÷10,000=120,000円です。表示が1万口当たりであることを確認します。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第3章 / 第5回 全編無料
投資信託は、集めたお金をまとめて運用する商品です。銀行で買っても預金ではありません。基準価額・分配金・費用を分け、外貨を円に戻すまでの損益も確認します。
投資信託は、多くの人のお金をまとめて運用する仕組みです。まず販売、運用、保管を担う人を分け、口数と基準価額から自分の持分を読みます。分配金と費用を確認した後、ETFなどとの違い、外貨を円へ戻したときの損益へ進みます。
投資信託は、投資家から集めた資金をまとめて運用する仕組みです。まず窓口、運用判断、保管の役割を分けます。
投資家は株式や債券などの運用成果を受け取ります。分別管理は、運用資産を会社自身の財産と区別するための仕組みで、値下がりによる損失を補う保証ではありません。銀行で販売していても預金保険の対象の預金ではなく、元本は保証されません。
| 分類 | 基本 | 注意 |
|---|---|---|
| インデックス型 | 指定した指数との連動を目指す | 費用や売買等で完全一致はしない |
| アクティブ型 | 指数超過等、それぞれの方針で運用 | 常に指数に勝つわけではない |
| 株式投資信託 | 約款上、株式に投資できる | 実際の株式割合がゼロでも分類は変わらない |
| 公社債投資信託 | 約款上、株式に投資しない | 債券でも金利・信用等のリスクがある |
制度の確認:資産運用業協会:投資信託とは
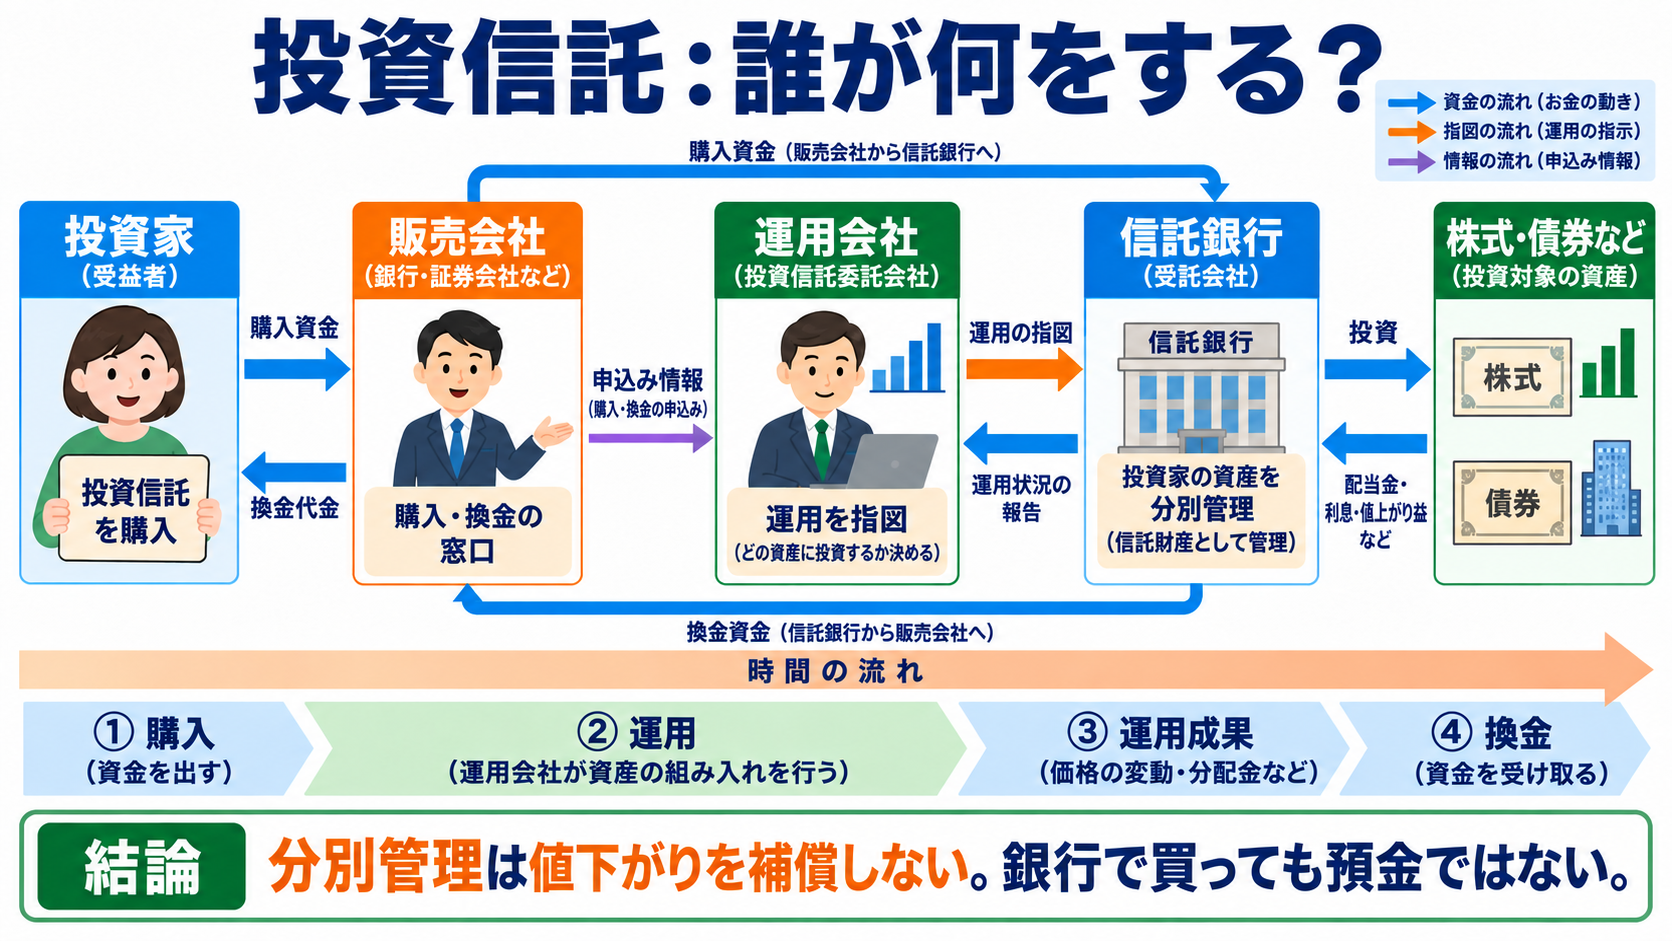
投資家が保有するのは個別株そのものとは限らず、ファンドの受益権です。何へ投資するファンドかでリスクが変わります。
次に、自分の保有分はいくらかを求めます。投資信託の量を示す単位が「口」で、基準価額は一定口数当たりの値段です。
基準価額は投資信託の純資産総額を総口数で割った値段です。一般的な投資信託では1万口当たりで表示されます。株価と違い、普通の非上場投資信託は通常1日1回算出され、申込時点で適用価額が確定していないことがあります。換金して銀行に入金されるまでの日数も確認します。
12,000×100,000ではありません。価額が1万口単位なので、保有口数も1万で割ります。
| 時点 | 保有分の評価額 | 受取分配金 | 合計 |
|---|---|---|---|
| 分配直前 | 120,000円 | 0円 | 120,000円 |
| 分配直後 | 115,000円 | 5,000円 | 120,000円 |
市場変動・税・費用なしの例です。分配金は信託財産から支払われるので、その分だけ基準価額が下がります。「分配が多い=その額だけ新しくもうけた」ではありません。評価額と分配金を合わせて成果を見ます。
制度の確認:資産運用業協会:基準価額と分配金
分配金が財産から支払われることを確認したら、その内訳を見ましょう。受取額の全部が新しい利益とは限りません。
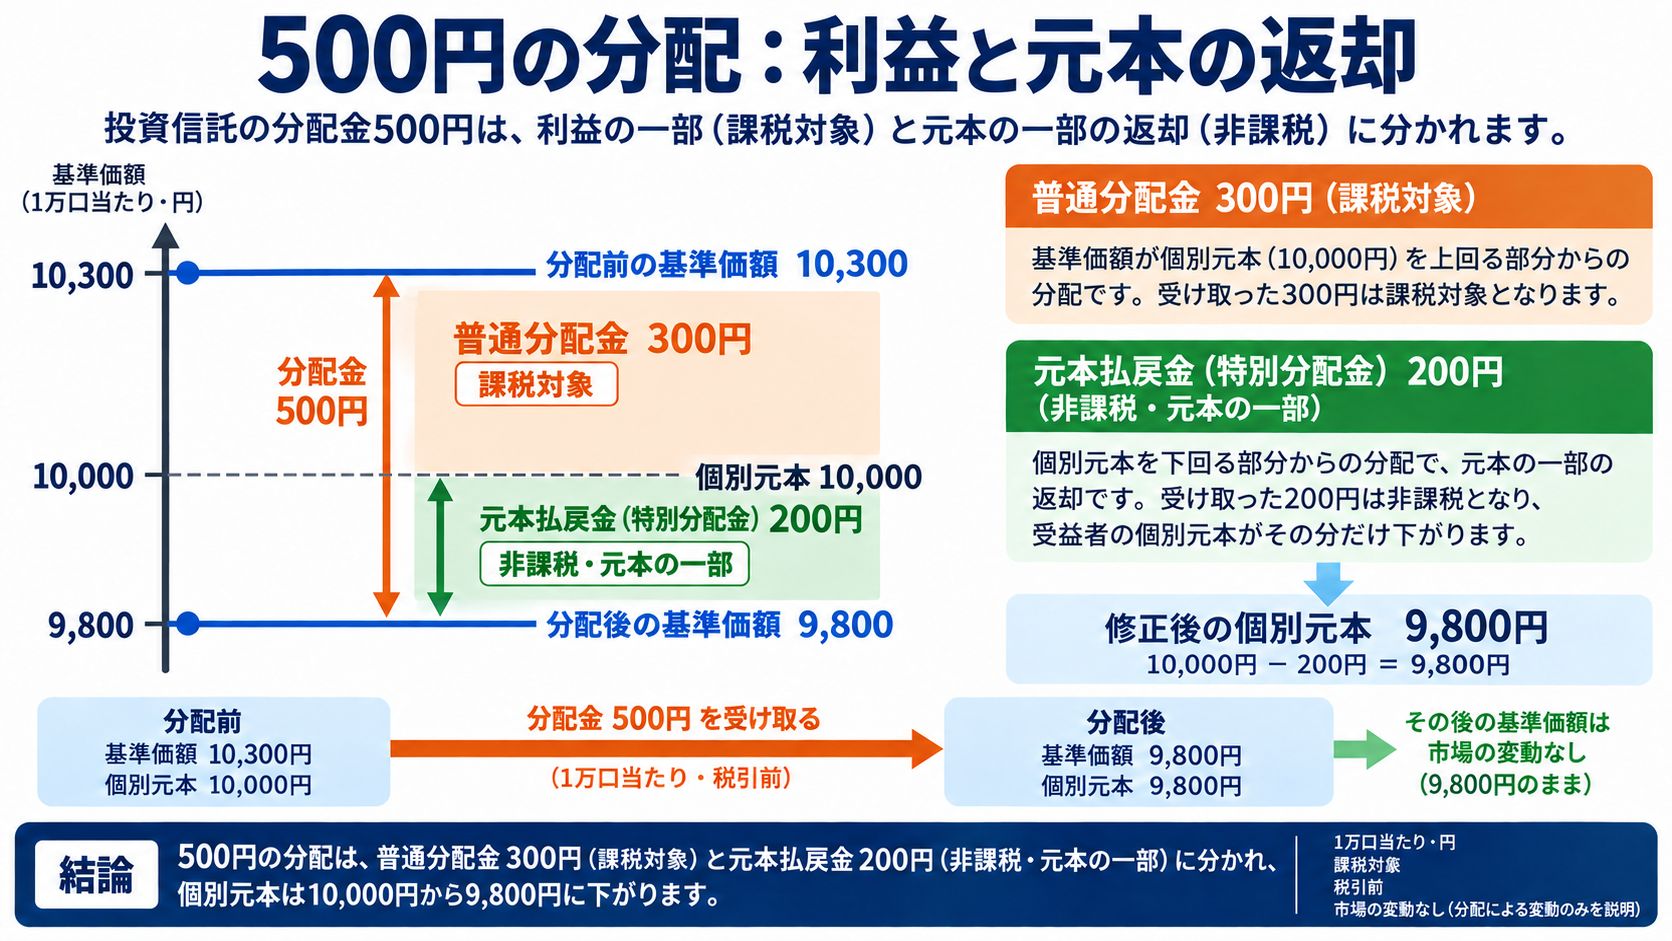
課税口座の公募株式投資信託の分配金には、課税対象の普通分配金と、元本の一部を返す非課税の元本払戻金(特別分配金)があります。個別元本は各投資家の元本の計算基準で、同じ分配でも買った時の条件によって内訳が違います。
| 項目 | 金額 | 意味 |
|---|---|---|
| 分配前の基準価額 | 10,300 | この例の分配直前 |
| 分配金 | 500 | 信託財産から支払う |
| 分配後の基準価額 | 9,800 | 10,300−500 |
| 元本払戻金 | 200 | 個別元本10,000を下回る部分 |
| 普通分配金 | 300 | 分配500−元本払戻200 |
| 修正後の個別元本 | 9,800 | 10,000−200 |
普通分配金300円は所定の課税対象、元本払戻金200円は利益ではなく元本を返すため非課税です。「非課税の分配が多いから有利」という意味ではありません。個別元本が下がるため、その後の損益の計算にも影響します。
制度の確認:資産運用業協会:元本払戻金
成果を考えるには費用も必要です。その後、取引所で売買できるETFや、不動産に投資するJ-REITへ広げます。
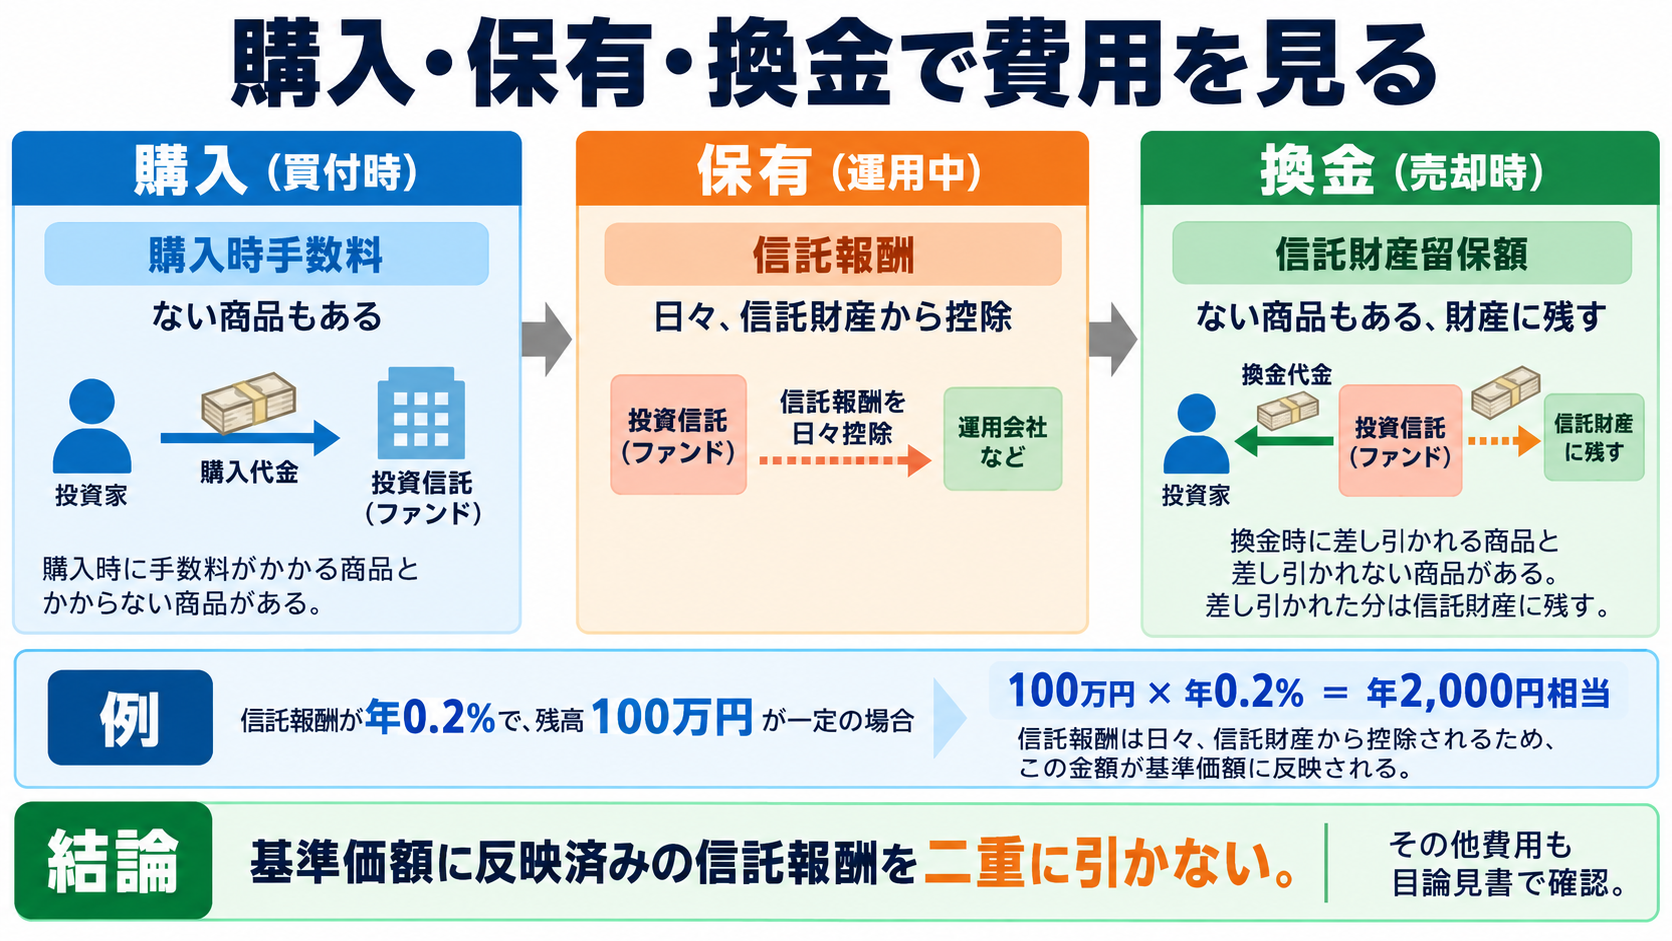
| 費用 | 主にかかる時 | 確認点 |
|---|---|---|
| 購入時手数料 | 購入時 | 無料の商品もある。基準価額に上乗せ等 |
| 運用管理費用:信託報酬 | 保有中 | 信託財産から日々差し引かれ基準価額に反映 |
| 信託財産留保額 | 換金時等 | 残る投資家のため信託財産に残す。ない商品もある |
| その他の費用 | 運用中等 | 売買・監査費用等。目論見書で確認 |
評価額100万円が1年を通じ一定、信託報酬年0.2%の単純例なら年2,000円相当です。実際は日々の純資産等を基に差し引かれます。基準価額にはすでに反映されているので、同じ費用を評価額から二重に引かないようにします。
| 商品 | 売買・主な対象 | 注意 |
|---|---|---|
| 非上場投資信託 | 通常は所定の基準価額で購入・換金 | 適用日・入金日・費用を確認 |
| ETF:上場投資信託 | 取引所で市場価格により売買 | 指数連動を目指すもの等。市場価格と基準価額は別 |
| J-REIT:不動産投資信託 | 不動産の賃料等を原資に分配 | 空室・不動産価格・金利等のリスク |
ETFは取引所で成行・指値を使えます。売買単位は商品ごとに確認します。J-REITも預金ではなく、分配額や価格は保証されません。
制度の確認:資産運用業協会:投資信託のコスト
制度の確認:資産運用業協会:J-REITを学ぼう
図は費用のタイミングに焦点を当てています。ETFは取引所で売買する投資信託、J-REITは不動産の賃料等を主な原資とする商品です。下の比較と合わせて、投資対象と売買方法を確認します。
最後は外国のお金で運用する場合です。外貨が増えても、円に戻すと減ることがあります。購入と換金のレートを使い分けます。
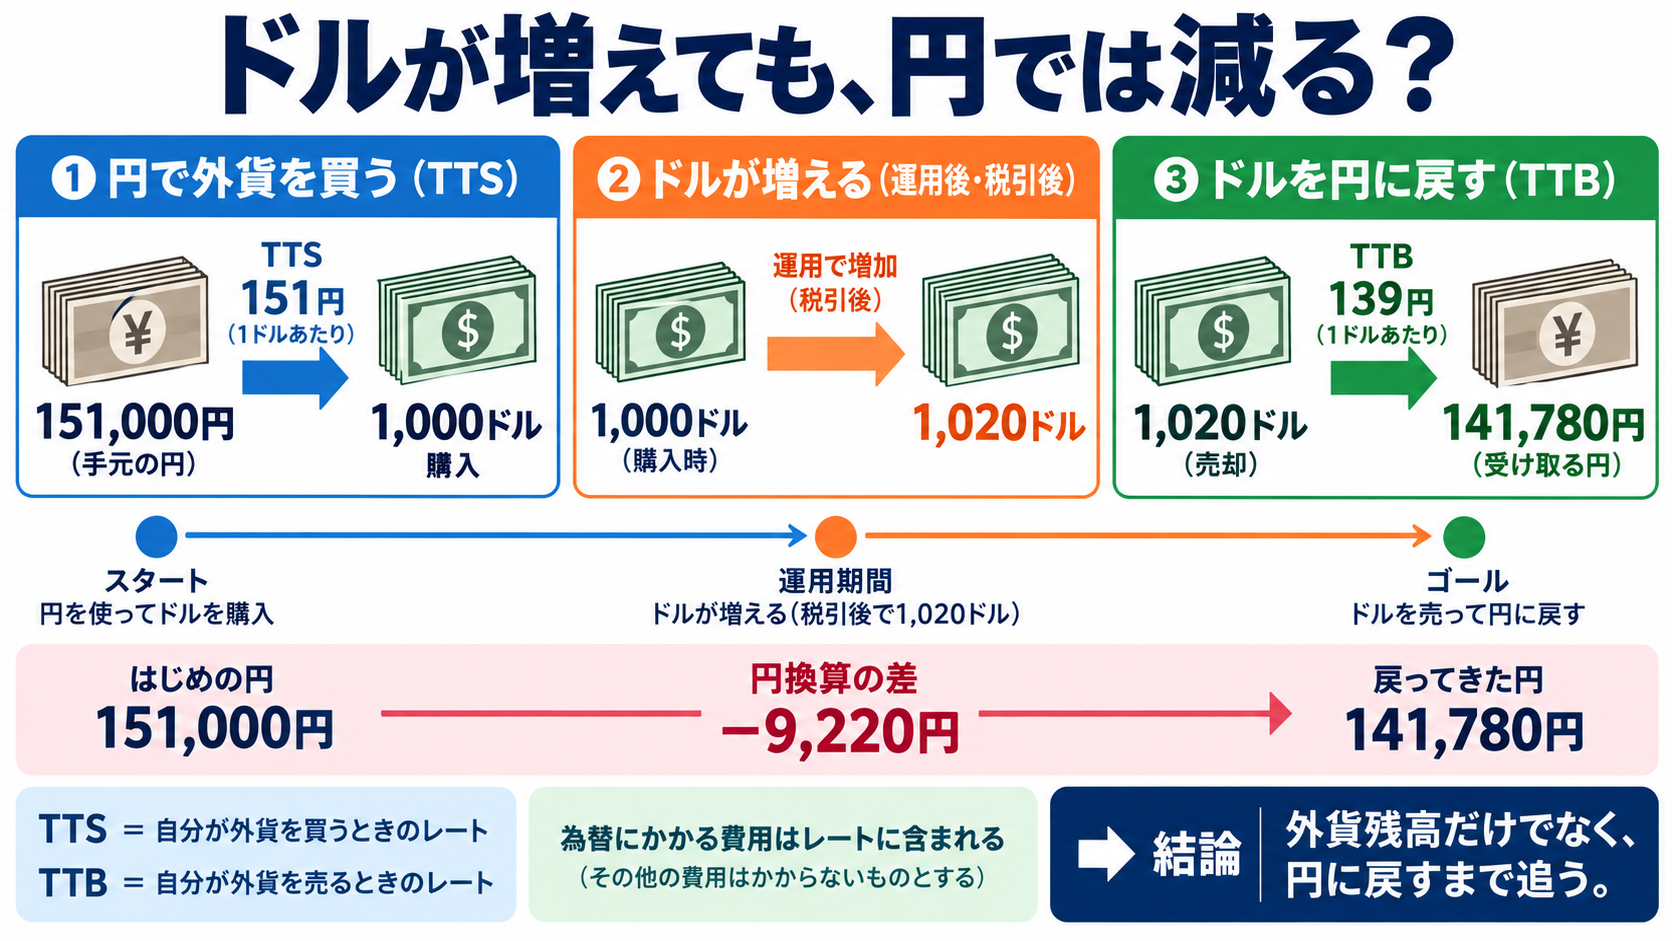
TTSは金融機関が外貨を売るレートで、自分が円から外貨を買う時に使います。TTBは金融機関が外貨を買うレートで、自分が外貨を売って円へ戻す時に使います。通常はこの差に為替手数料相当が含まれるため、同じ日の往復でも減ることがあります。
| 項目 | 条件 |
|---|---|
| 購入時TTS | 1ドル151円 |
| 税引後の外貨残高 | 1,020ドル |
| 換金時TTB | 1ドル139円 |
| その他の費用 | なし。為替費用は上のレートに含む |
ドルでは20ドル増えても、円高で円換算は減っています。この差額は学習用の円換算損益で、外貨預金の為替差益等の税務上の所得をそのまま示すものではありません。税・費用や為替ヘッジの有無を分けて確認してください。
投資信託の説明では、何を買っているかだけでなく、銘柄をどう選ぶかも問われます。
| 方法 | 順序 | 例 |
|---|---|---|
| トップダウン・アプローチ | 景気・金利・為替→国・地域・業種→個別銘柄 | 金利低下が恩恵となる業種を選び、その中から企業を比較 |
| ボトムアップ・アプローチ | 個別企業の財務・競争力→有望銘柄を積み上げ | 独自技術や収益力が高い企業を調査して選ぶ |
公社債投資信託は、約款上、株式を組み入れない投資信託です。MRFなどが該当します。「名前に公社債とあるから元本保証」ではありません。
投資信託の運用方針は、基準となる指数に連動することを目指すパッシブ運用と、調査・銘柄選択などにより指数を上回る成果などを目指すアクティブ運用に分けられます。アクティブ運用が必ず指数を上回るわけではありません。一般に調査や売買が増えるため、費用が高めになる傾向があります。
| 時点 | 費用 | 試験での読み方 |
|---|---|---|
| 購入時 | 購入時手数料 | 無料の商品をノーロードという。すべての費用が無料という意味ではない |
| 保有中 | 信託報酬 | 信託財産から日々差し引かれ、基準価額に反映される |
| 換金時など | 信託財産留保額 | 設定のない商品もある。販売会社の手数料とは性格が異なる |
本文の三つの費用を、発生する場面へ並べます。全ての商品に同じ費用があるわけではありません。
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
基準価額は1万口当たり12,000円、保有10万口。評価額=基準価額×保有口数÷10,000。税・費用はこの問で別途差し引きません。
評価額はいくらですか?
12,000×100,000÷10,000=120,000円です。表示が1万口当たりであることを確認します。
1万口当たり個別元本10,000円、分配前の基準価額10,300円、分配金500円。価格変動なし。分配後=分配前−分配金、元本払戻金=個別元本を下回る部分、普通分配金=分配金−元本払戻金とします。
分配後の基準価額、元本払戻金、普通分配金はいくらですか?
分配後9,800円、元本払戻金200円、普通分配金300円です。元本払戻金は利益ではなく元本の一部が戻るものです。
1,000ドルを購入時TTS151円で買います。税引後残高1,020ドルを換金時TTB139円で円に戻します。その他費用なし。支払=1,000×151、受取=1,020×139です。
円の受取額と、支払額との差額を求めてください。
受取141,780円、支払151,000円との差額−9,220円。ドルの残高が増えても、円換算で元本割れすることがあります。
1万口当たり個別元本10,000円、分配前基準価額10,300円、分配金500円、分配後基準価額9,800円。普通分配金は分配前価額が個別元本を超える部分まで、残りは元本払戻金。個別元本は元本払戻分だけ減額します。通常の課税口座とし、普通分配金の税率20.315%、端数処理は考慮せず、税引後受取額を小数点以下2桁で示します。正しい組合せはどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 受取398.43円/個別元本10,000円 |
| 2 | 受取439.06円/個別元本9,800円 |
| 3 | 受取500円/個別元本9,500円 |
最も適切なものを1つ選んでください。
正解:2。普通分配300円、元本払戻200円。税60.945円で手取り439.055円を四捨五入して439.06円。個別元本10,000−200=9,800円です。①は500円全額に税率をかけ、③は全額を元本返還と扱っています。
確認日:2026年9月25日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。