問1:3つの主要指標
| 株価 | EPS | BPS | 年間配当 |
|---|---|---|---|
| 2,400 | 150 | 1,200 | 72 |
PER=株価÷EPS、PBR=株価÷BPS、配当利回り=年間配当÷株価×100。
PER、PBR、配当利回りを求めてください。
答えと考え方を見る
PER16倍、PBR2倍、配当利回り3%です。利益、純資産、株価のどれで割るかを区別します。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第3章 / 第4回 全編無料
株式は会社の持分です。株価だけで安い・高いを決めず、利益・純資産・配当と比べます。架空企業の同じ資料から、EPS、PER、PBR、配当利回りを順に計算します。
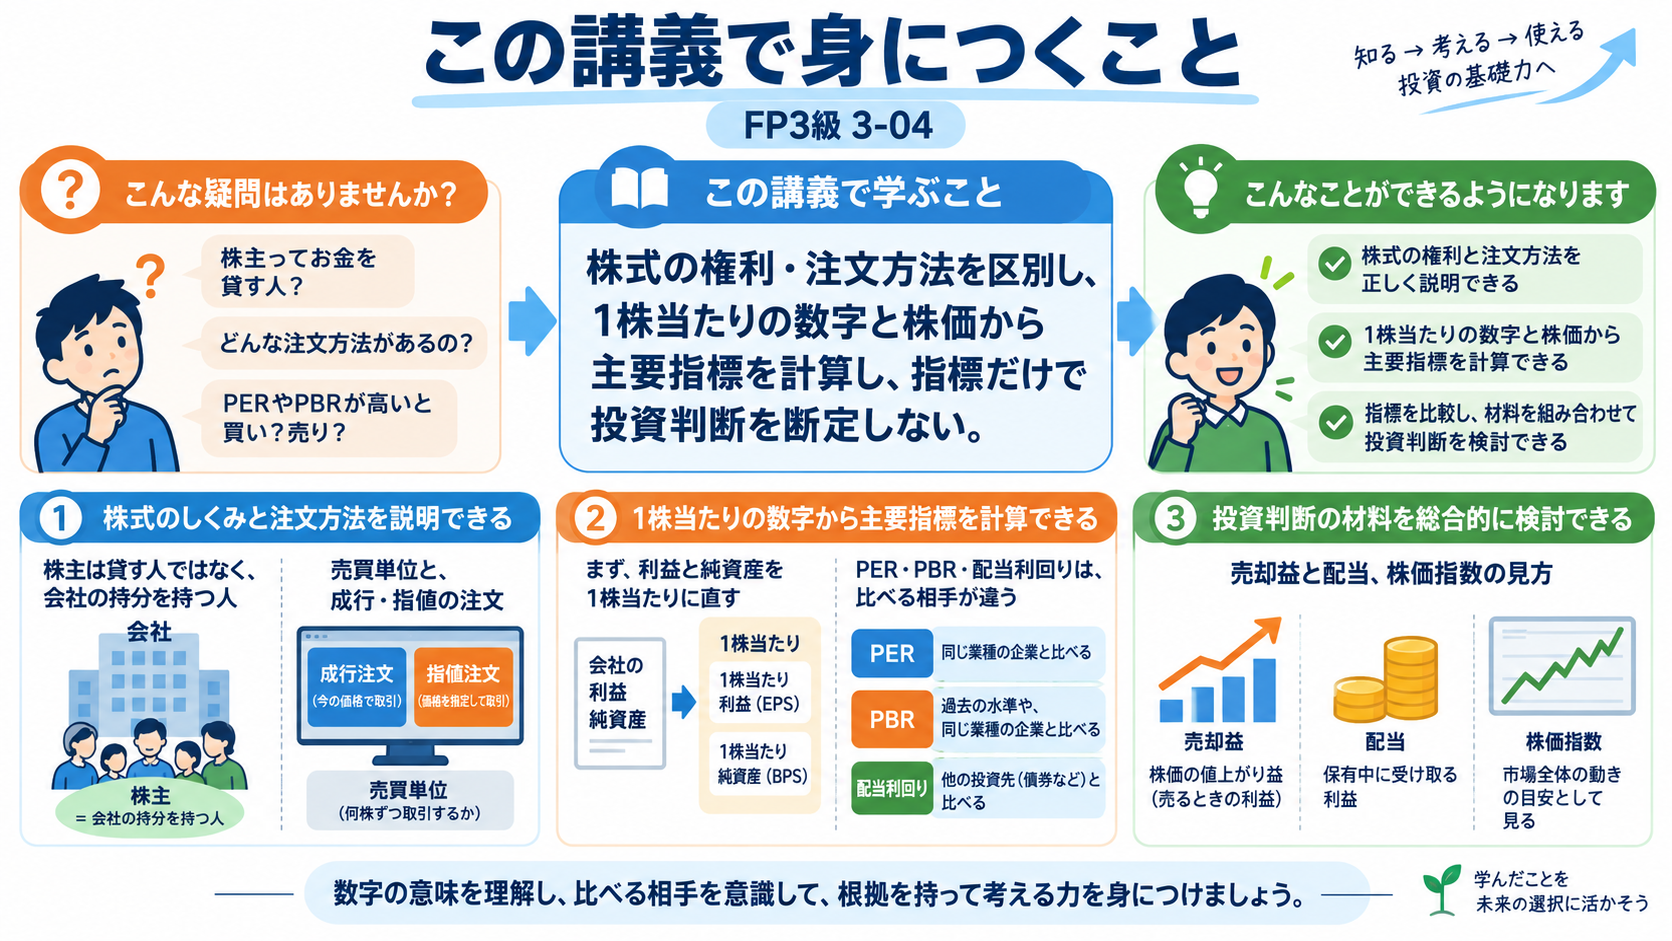
株式を買うことは、会社へお金を貸すこととは違います。株主が持つ権利と売買の仕組みを押さえてから、会社の利益や純資産を一株当たりへ直します。そこへ株価を対応させると、PER・PBR・配当利回りがそれぞれ何を比べているかが見えてきます。
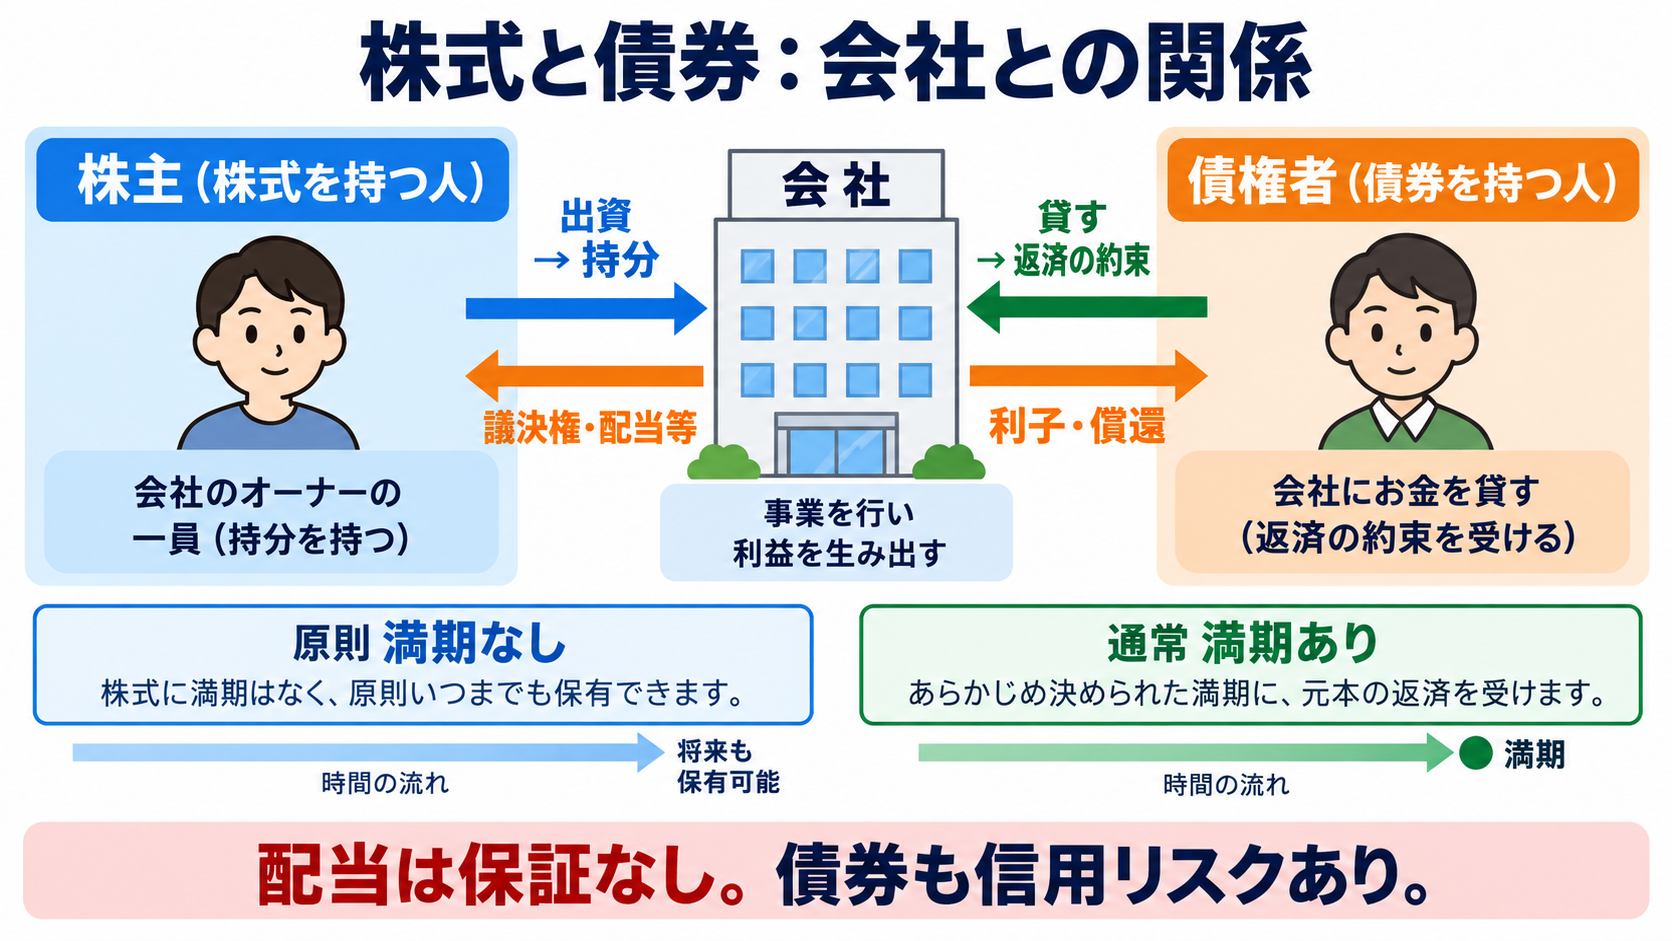
株主は会社の持分を持つ人です。前回の債券と会社との関係を比べると、収益や権利の違いが分かります。
| 項目 | 株式 | 一般の債券 |
|---|---|---|
| 立場 | 会社の持分を保有する株主 | お金を貸す債権者 |
| 主な受取 | 配当、売却代金等 | 利子、償還金等 |
| 満期 | 原則なし | 通常はあり |
| 支払の確実性 | 配当は保証されず、無配もある | 約束はあるが、信用リスクがある |
| 主な権利 | 議決権・剰余金の配当・残余財産の分配等 | 契約に基づく利払い・償還等 |
種類株式や単元未満株などは権利の扱いが異なる場合があります。会社の資産を株主が自由に持ち出せるわけでもありません。業績が悪化すれば株価が下がり、会社破綻では投資額を失う可能性があります。配当や株主優待は必ずもらえるものではありません。
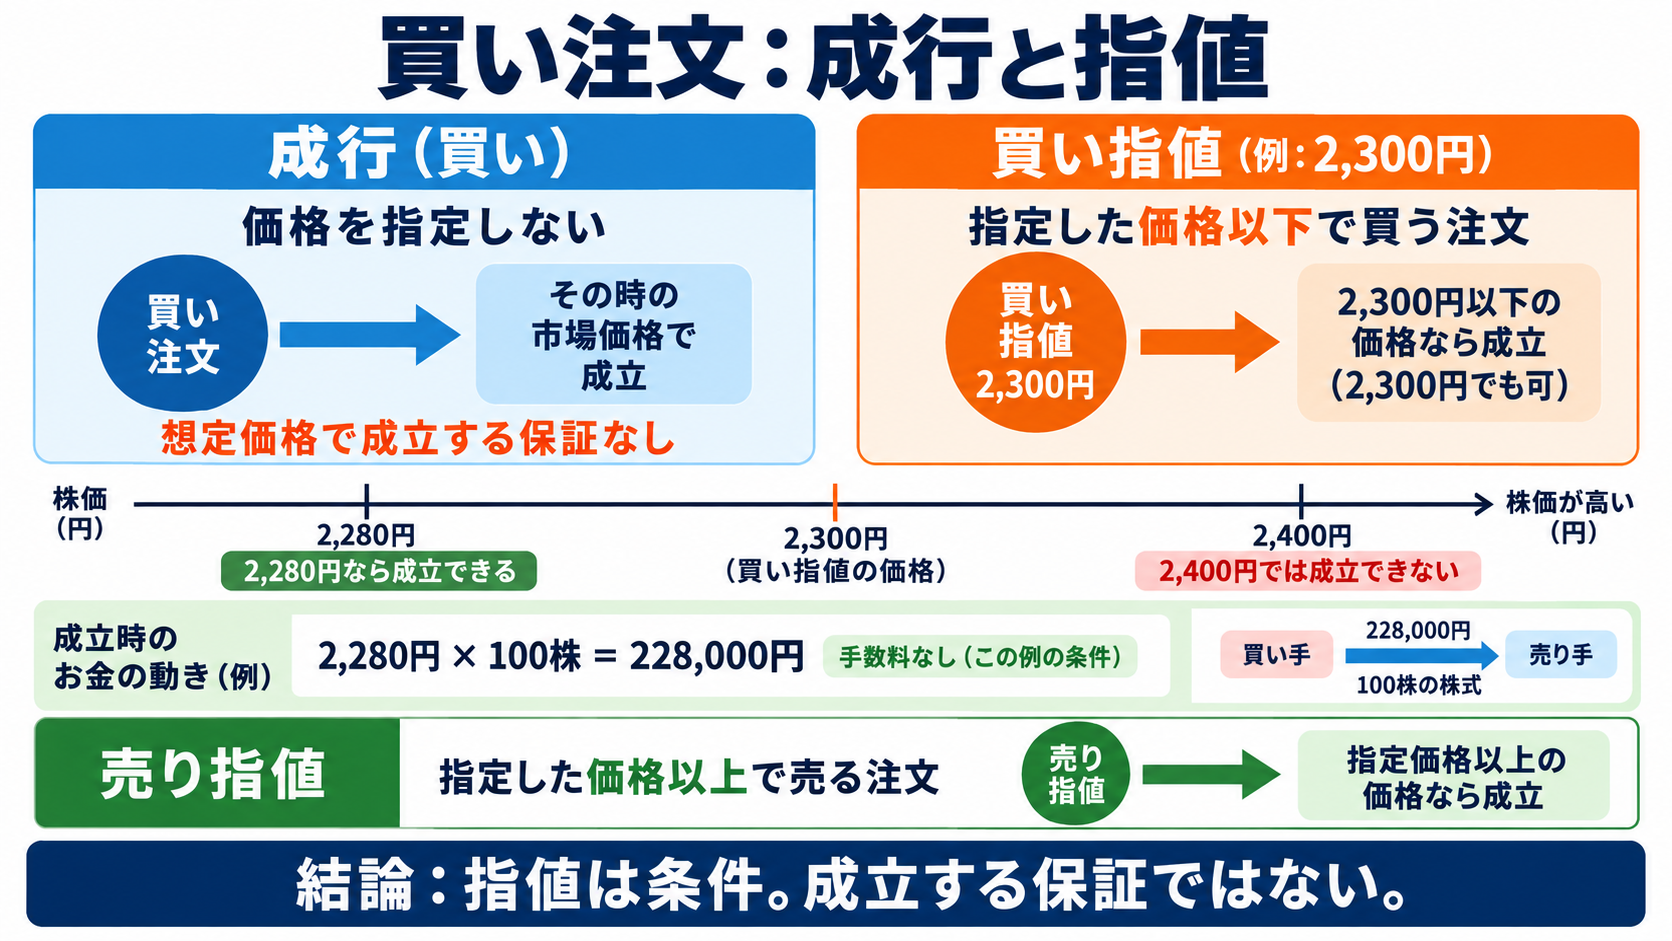
株式を買うときは、株数と注文の条件を決めます。希望を出すことと、取引が成立することを分けて読みましょう。
| 注文 | 買いの場合 | 注意 |
|---|---|---|
| 成行 | 価格を指定せず買う | 思った値段で買える保証はない |
| 指値 | 指定価格以下で買う | 条件が合わなければ成立しない |
東証の内国株は100株単位で取引されています。単元未満株を扱う証券会社のサービスは、取引所の通常の売買単位とは別です。手数料等は代金に別途加わることがあります。
売りの指値は指定価格以上です。価格を優先し、同じ条件では時間を優先する原則があります。指値2,300円の買い注文なら、2,300円以下での成立を希望するので、2,400円でも自動的に買う注文ではありません。
制度の確認:日本取引所グループ:売買成立の方法
制度の確認:日本取引所グループ:売買単位
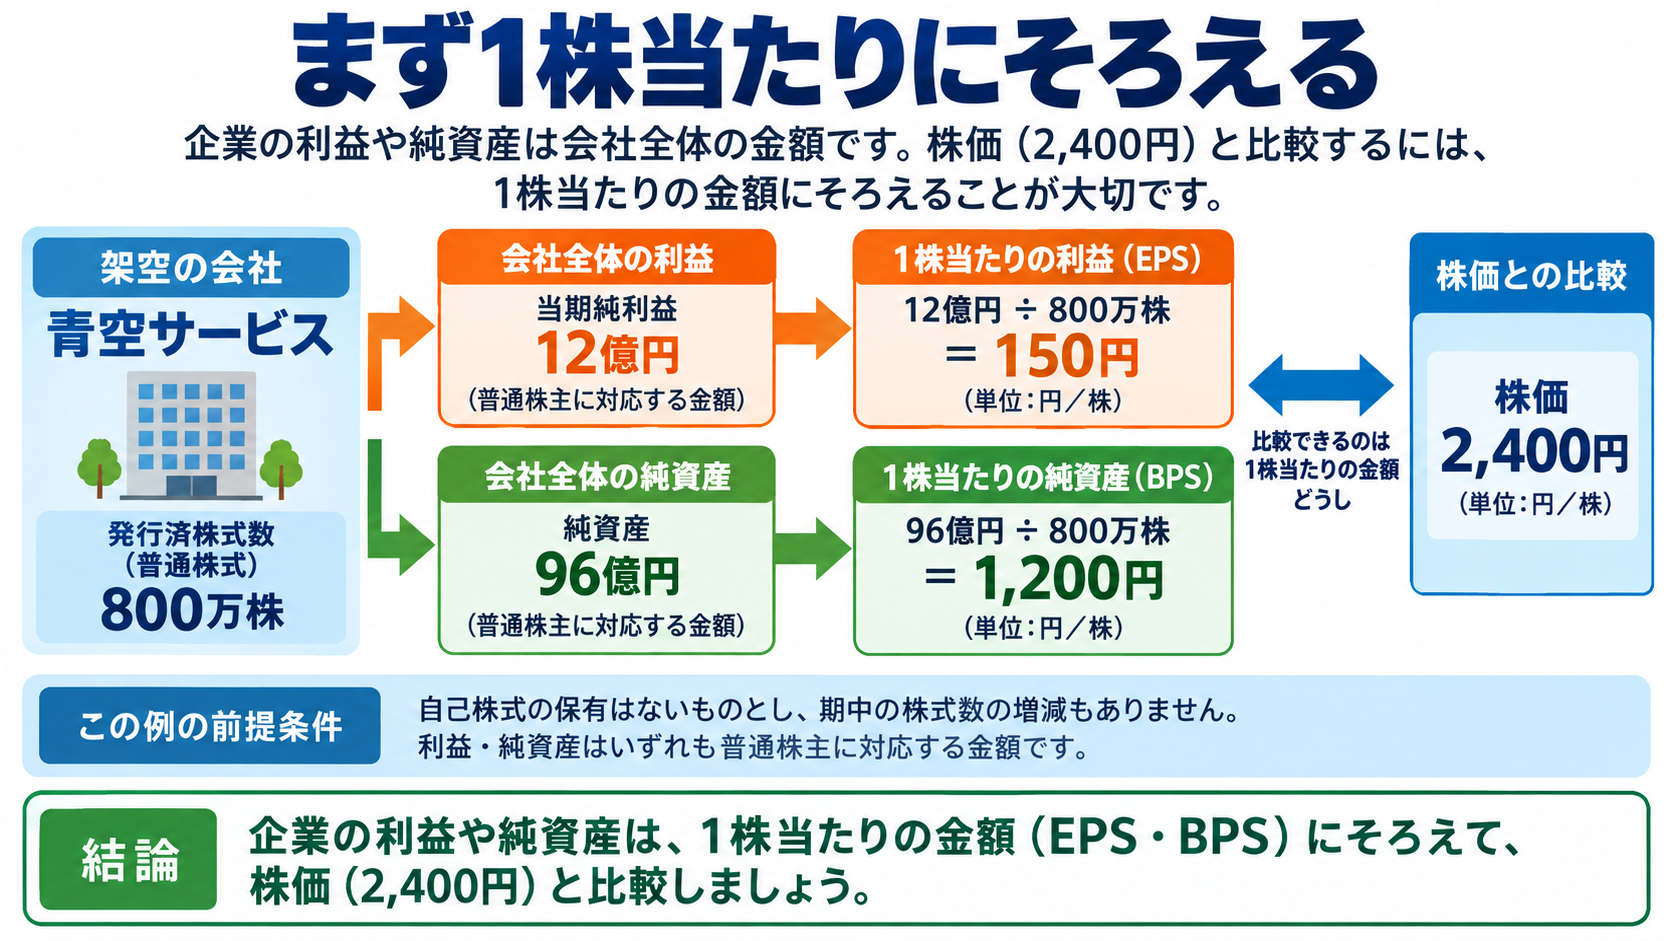
株価は1株の値段です。会社全体の利益や純資産と比べるには、そちらも1株当たりへ直します。
| 項目 | 金額・数量 | この例での条件 |
|---|---|---|
| 株価 | 2,400円 | 同じ評価時点の株価 |
| 当期純利益 | 12億円 | 普通株主に対応する利益 |
| 普通株主に対応する純資産 | 96億円 | 非支配株主持分等を除いた額 |
| 計算対象の普通株式数 | 800万株 | 自己株式・期中増減などはない |
| 年間1株配当 | 72円 | この問の配当額 |
利益12億円を株価2,400円で割ってもPERにはなりません。会社全体と1株当たりの単位を合わせます。実際のEPSは期中平均株式数等、BPSは期末株式数等の条件を確認し、実績と予想、連結と単体も混ぜないようにします。
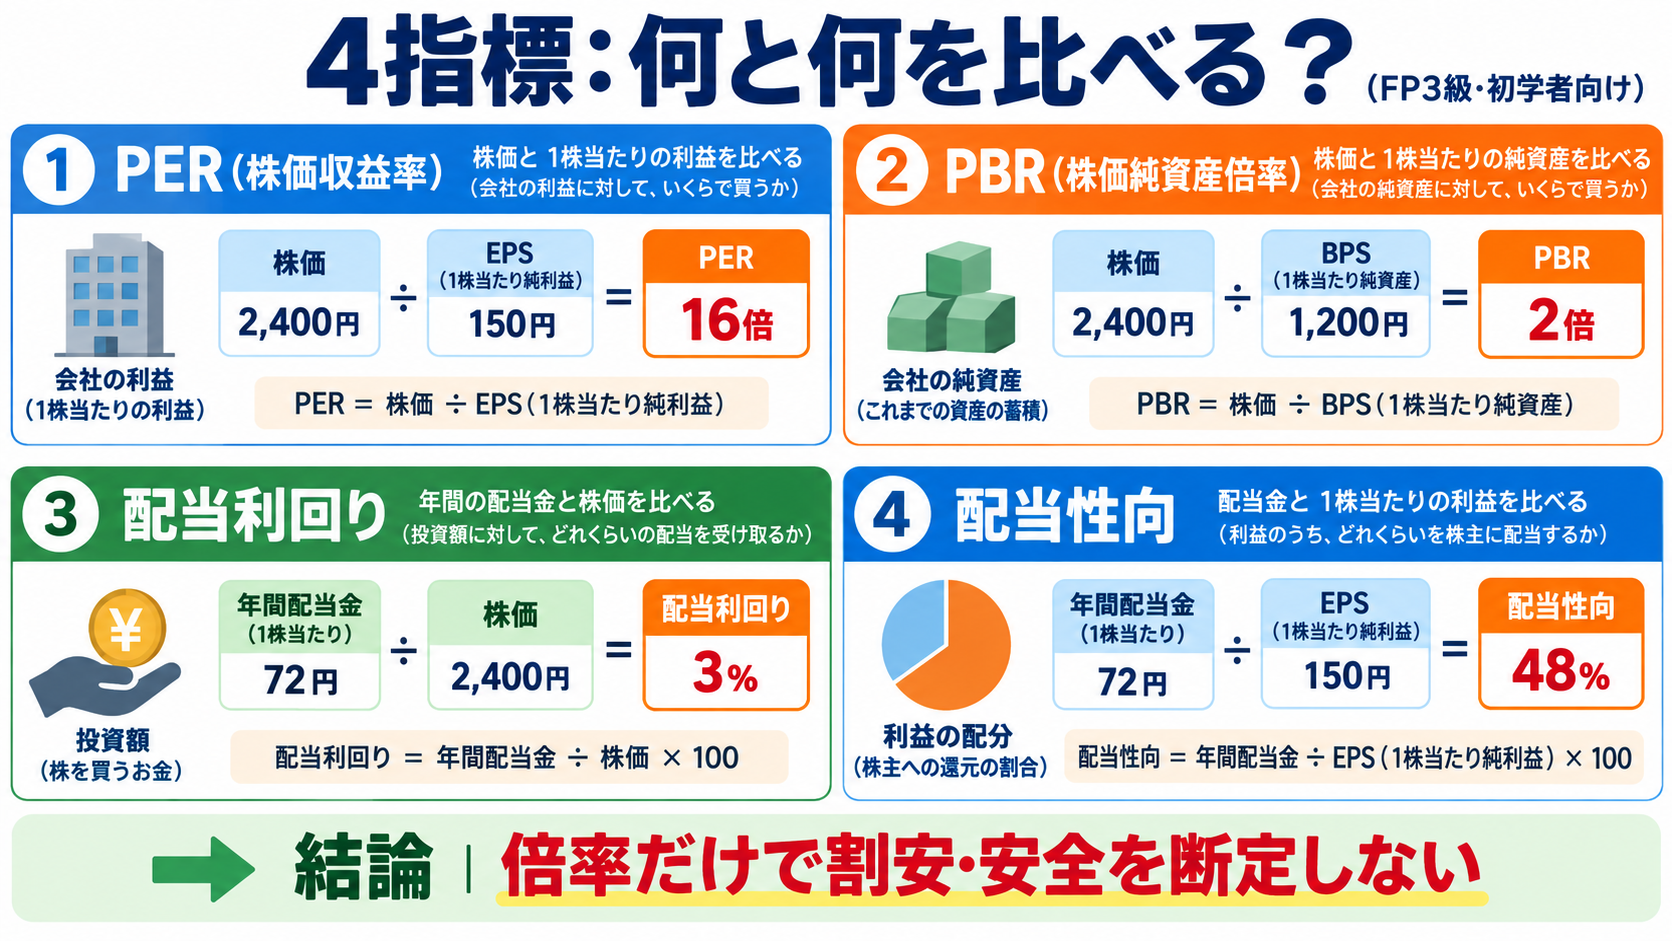
単位がそろったら、株価を利益・純資産と比較できます。配当にも2つの見方があるので、分母を言葉で確認します。
| 指標 | 式 | 計算・意味 |
|---|---|---|
| PER:株価収益率 | 株価÷EPS | 2,400÷150=16倍。1年の利益の16倍の価格 |
| PBR:株価純資産倍率 | 株価÷BPS | 2,400÷1,200=2倍。純資産の2倍の価格 |
| 配当利回り | 年の1株配当÷株価×100 | 72÷2,400×100=3%。値上がりは含まない |
| 配当性向 | 1株配当÷EPS×100 | 72÷150×100=48%。利益の何%を配当したか |
PERの分母は利益(期間の成果)、PBRの分母は純資産(時点の残高)。配当利回りの分母は株価、配当性向の分母はEPSです。分母を言葉で言えるようにすると、式の取り違えが減ります。
制度の確認:日本取引所グループ:株価収益率
制度の確認:日本取引所グループ:株価純資産倍率
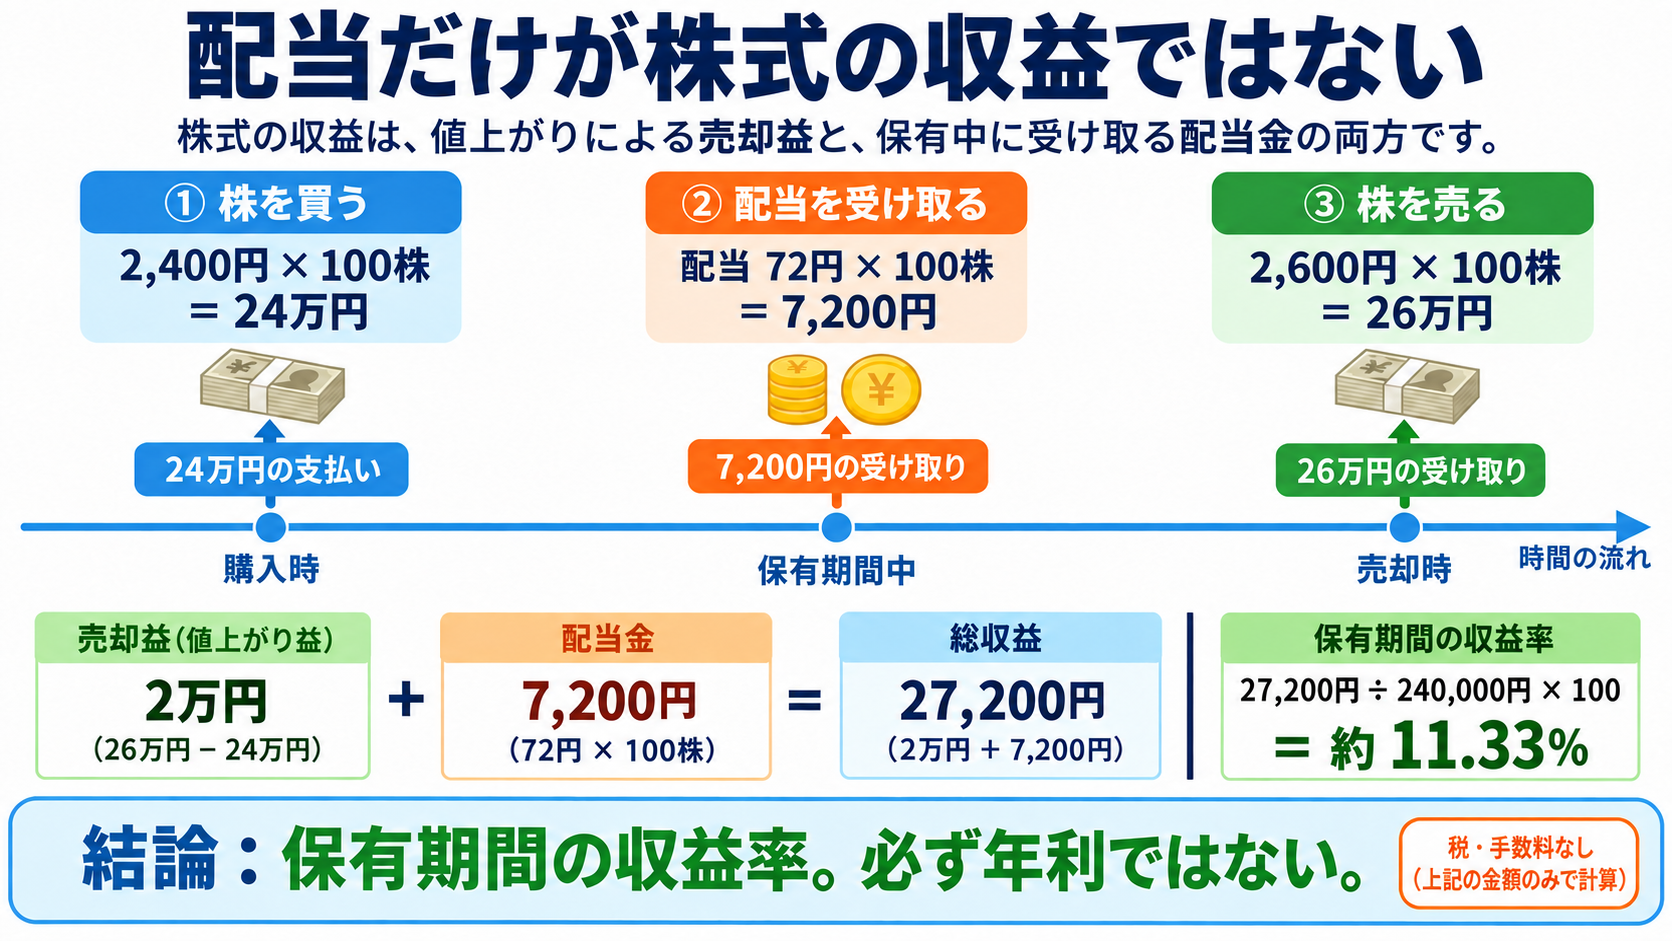
指標は評価の手掛かりですが、自分の実際の成果ではありません。最後に、売却損益と配当を合計します。
保有中に1株72円の配当を1回受取。税・手数料は省略します。
これはこの保有期間の総収益率で、1年の保有とは限らないため年利と呼ぶとは限りません。配当利回り3%だけでは値上がり・値下がりの損益を表せません。
| 指数 | 基本の性格 | 注意 |
|---|---|---|
| 日経平均株価 | 選定された225銘柄による株価平均型 | 単純な全銘柄の平均ではない |
| TOPIX | 浮動株時価総額加重型の指数 | 規模・浮動株等によって構成比が異なる |
指数が上がっても、持っている会社の株が必ず上がるわけではありません。TOPIXの構成銘柄・算出ルールは見直されるので、「東証のこの区分の全株」と古い説明で固定せず、指数の性格を押さえます。
100で買った株が108になり、配当2を受け取る例です。税・費用は省きます。
個別株を比べる指標を学んだら、次は「どの特徴を持つ企業を探すか」と「市場全体を何の指数で見るか」を区別します。
| 手法 | 注目する企業 | 注意点 |
|---|---|---|
| グロース運用 | 売上・利益の高い成長が期待される企業 | 成長期待がすでに株価へ織り込まれている場合がある |
| バリュー運用 | 利益・純資産等に比べ株価が割安と考えられる企業 | 安い理由が業績悪化なら、そのまま割安とは限らない |
日経平均株価は東京証券取引所プライム市場の代表的な225銘柄を対象とする株価平均型の指数、TOPIXはプライム市場の多くの銘柄を対象とする時価総額加重型の指数です。対象と計算方法が違うため、同じ率で動くとは限りません。
国内上場株式の普通取引は、売買成立日から起算して3営業日目(成立日の2営業日後)に決済します。「翌営業日」とは限りません。注文成立日と、代金・株式を受け渡す決済日を分けます。
間に祝日がない通常の国内上場株式取引を例にします。
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
| 株価 | EPS | BPS | 年間配当 |
|---|---|---|---|
| 2,400 | 150 | 1,200 | 72 |
PER=株価÷EPS、PBR=株価÷BPS、配当利回り=年間配当÷株価×100。
PER、PBR、配当利回りを求めてください。
PER16倍、PBR2倍、配当利回り3%です。利益、純資産、株価のどれで割るかを区別します。
年間1株配当72円、株価2,400円、EPS150円。配当利回り=配当÷株価×100、配当性向=配当÷EPS×100とします。
配当性向はいくらですか? 3%と答えてよいですか?
72÷150×100=48%です。3%は配当利回り。配当性向は利益のうち何%を配当に回したかなので、EPSで割ります。
東証の内国株の通常取引は100株単位。買い指値2,300円は2,300円以下で買いたい注文です。100株の買い注文が2,280円で成立。手数料なし。
代金はいくらですか? 買い指値を2,400円で成立させてよいですか?
代金=2,280×100=228,000円。2,400円は指値2,300円を超えるため、その買い指値注文の条件では成立させません。指値と実際の成立価格も区別します。
架空企業の純利益6億円、純資産48億円、株式数400万株、株価2,400円、1株年間配当60円。EPS=純利益÷株式数、BPS=純資産÷株式数、PER=株価÷EPS、PBR=株価÷BPS、配当性向=配当÷EPS×100。正しい組合せはどれですか。
| 番号 | 内容 |
|---|---|
| 1 | PER16倍/PBR2倍/配当性向40% |
| 2 | PER16倍/PBR0.5倍/配当性向2.5% |
| 3 | PER40倍/PBR2倍/配当性向16% |
最も適切なものを1つ選んでください。
正解:1。EPS150円、BPS1,200円。PER2,400÷150=16倍、PBR2,400÷1,200=2倍、配当性向60÷150=40%。配当利回り2.5%と配当性向は分母が違います。
確認日:2026年9月25日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。