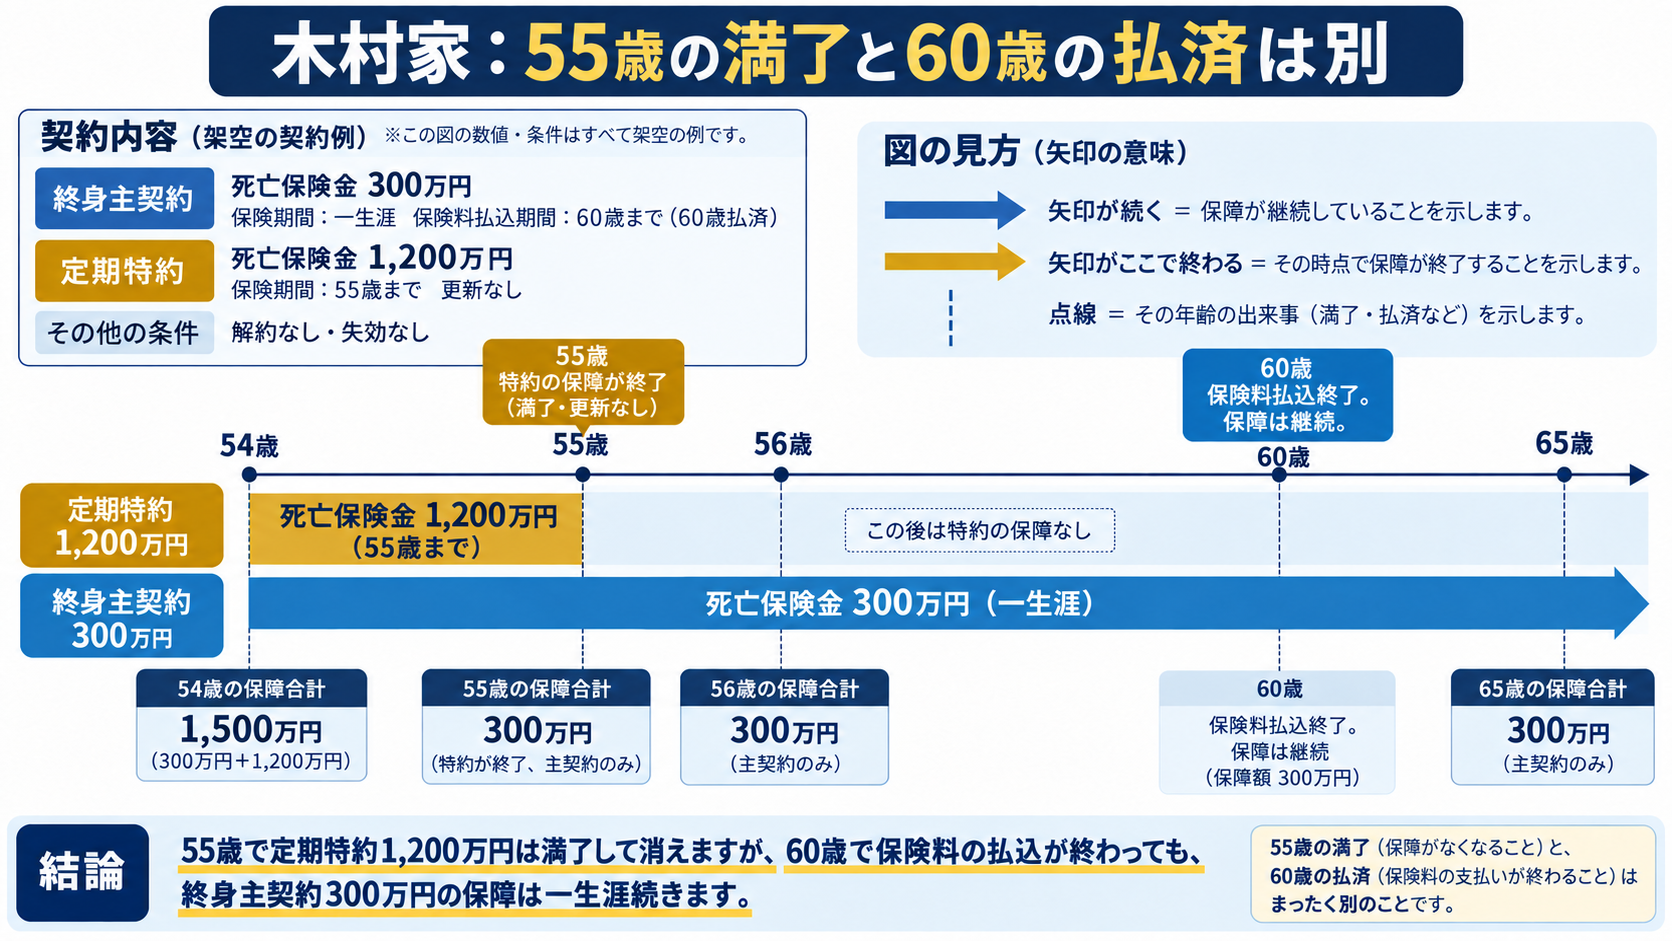
問1:証券から期間別の保障額
| 部分 | 金額 | 期間 |
|---|---|---|
| 終身主契約 | 300万円 | 一生涯、60歳払済 |
| 定期特約 | 1,200万円 | 55歳まで、更新しない |
契約は解約・失効していません。
54歳・56歳・65歳の死亡保障額を求めてください。
答えと考え方を見る
54歳は300+1,200=1,500万円。56歳と65歳は300万円です。55歳で定期特約は終了しますが、60歳の払込終了は終身保障の終了ではありません。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第2章 / 第6回 全編無料
保険証券の読み取りと税金の判定を、家族の事例で総復習します。期間・原因・3人の関係・支払上限を確認してから計算しましょう。
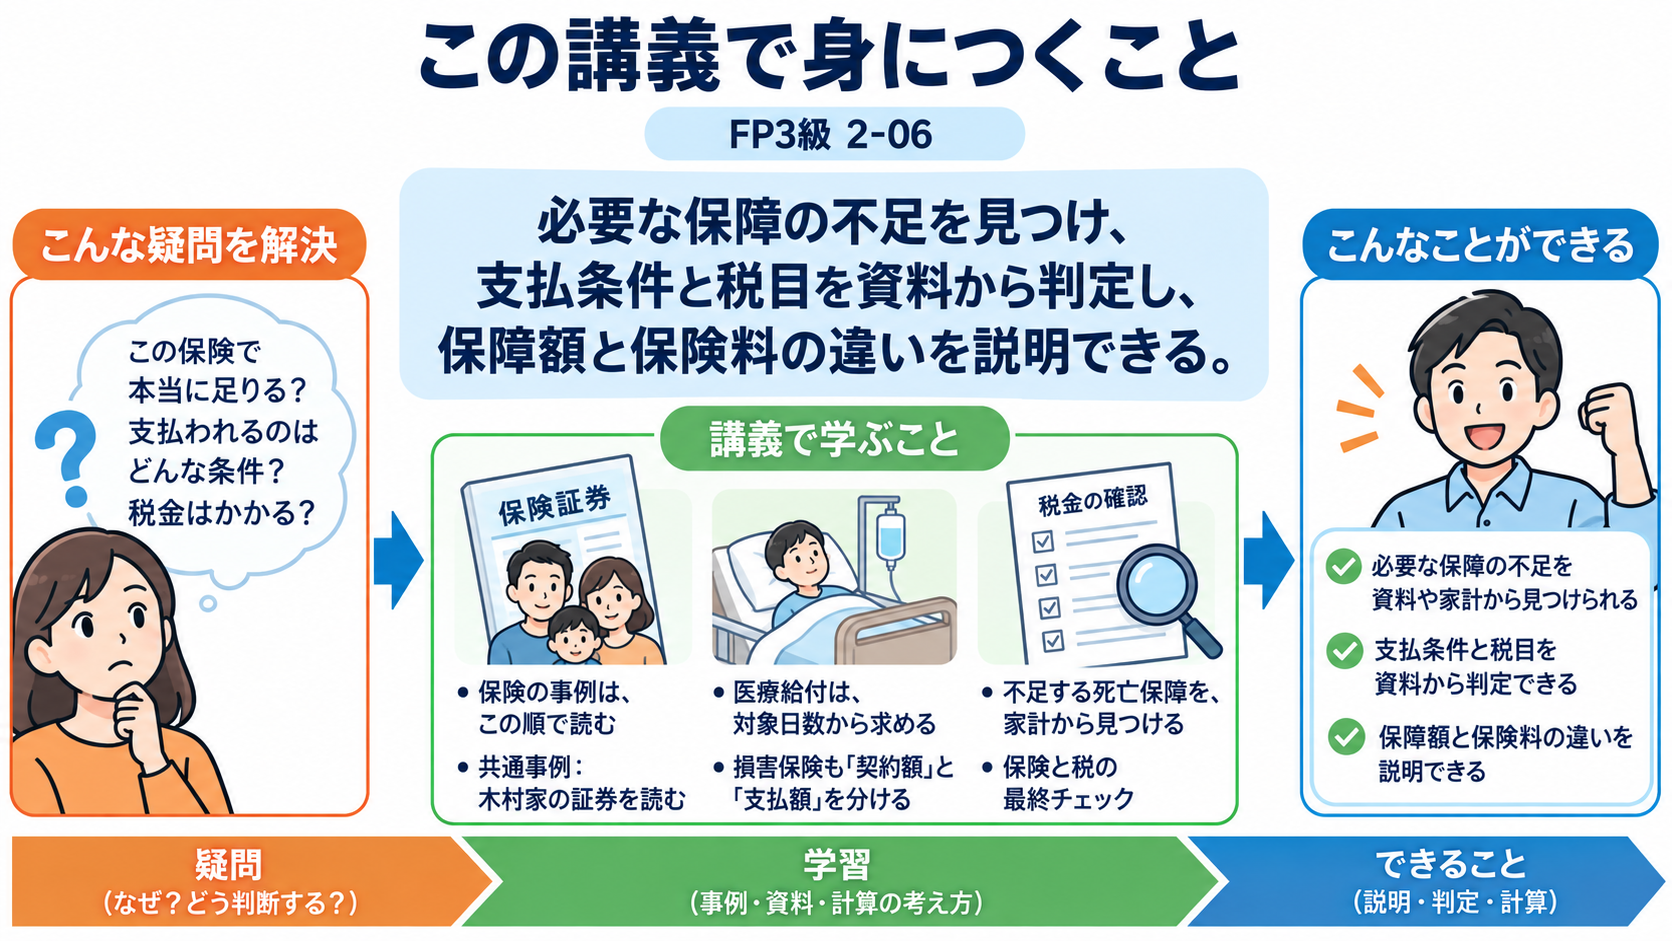
保険証券には多くの数字がありますが、すべてを足せばよいわけではありません。一つの家族の契約を使い、支払事由に該当する保障を選ぶところから練習します。対象日数、上限、公的保障、税金を順に確認し、家計に入るお金と不足する保障を説明します。
保険の総合問題では、商品名や金額だけを見ると条件を落とします。誰が契約し、何が起きたとき、いつ、いくら支払われるかの順に読みます。
最初に金額だけを見ると、満了した特約や、支払事由を満たさない給付まで足してしまいます。いったん対象となる部分を選び、その後で計算します。税目は金額だけでなく、実際の保険料負担関係から判定します。
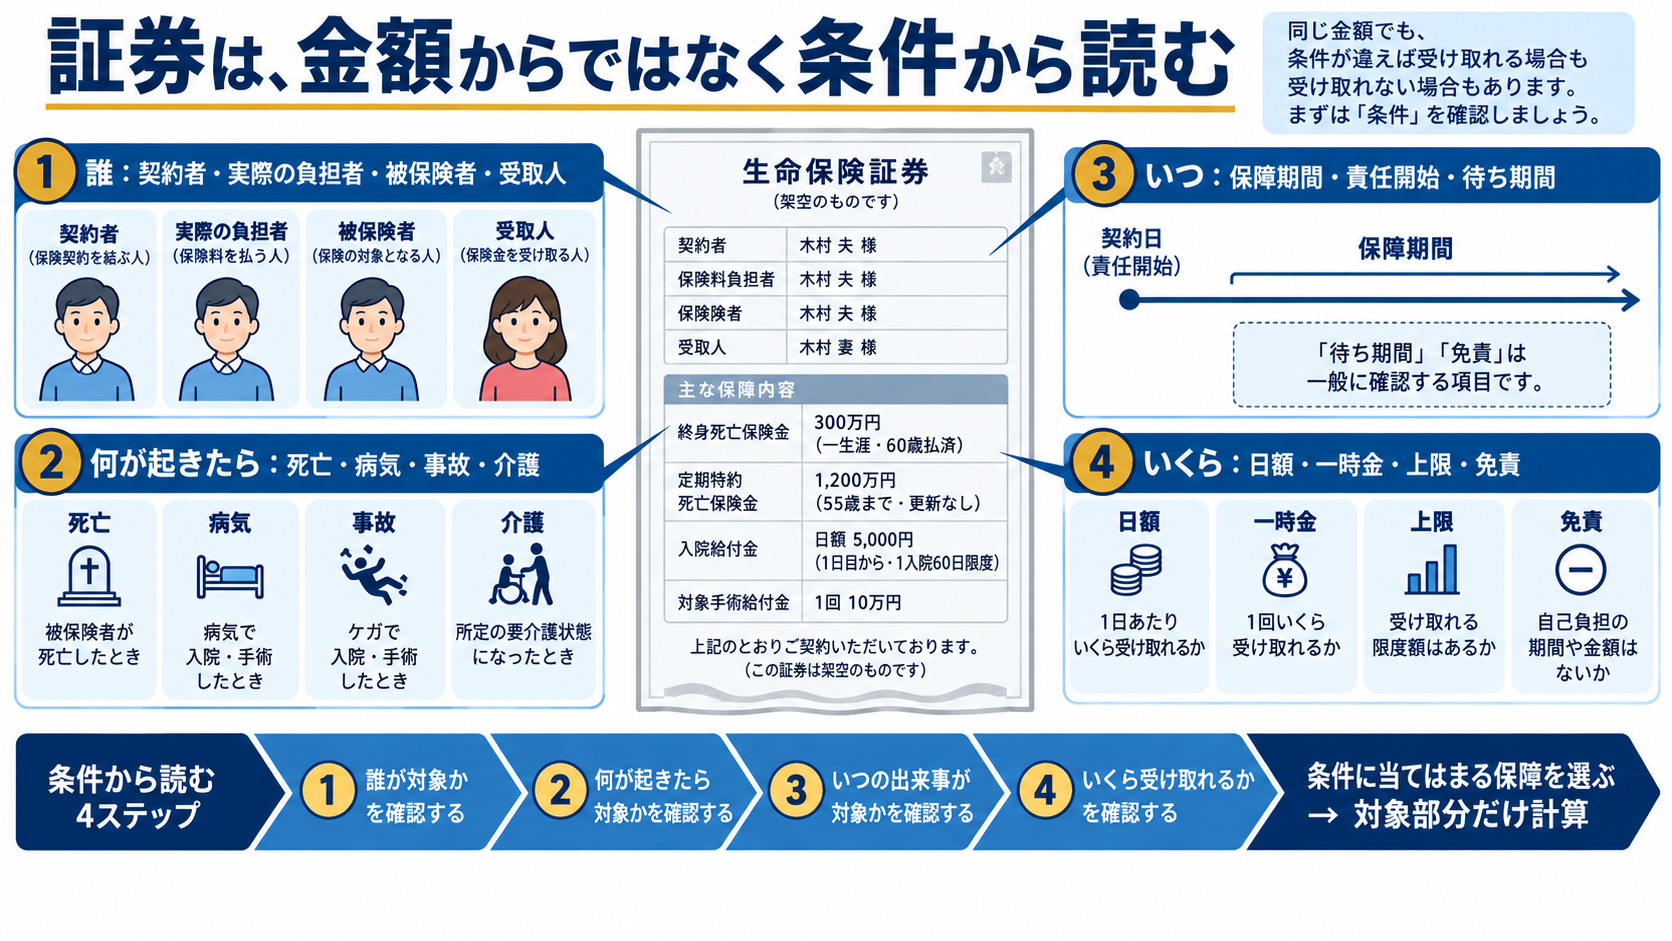
ここからは、1つの架空の保険証券を使い、生命保険・医療保険・税金をつなげて確認します。最初に契約者、被保険者、受取人、保障期間を整理します。
| 部分 | 条件 | 金額 |
|---|---|---|
| 契約の立場 | 夫が契約・保険料負担、夫が被保険者、妻が死亡保険金受取人 | — |
| 終身主契約 | 保障一生涯、60歳払済 | 死亡300万円 |
| 定期特約 | 夫が55歳になるまで、更新しない | 死亡1,200万円 |
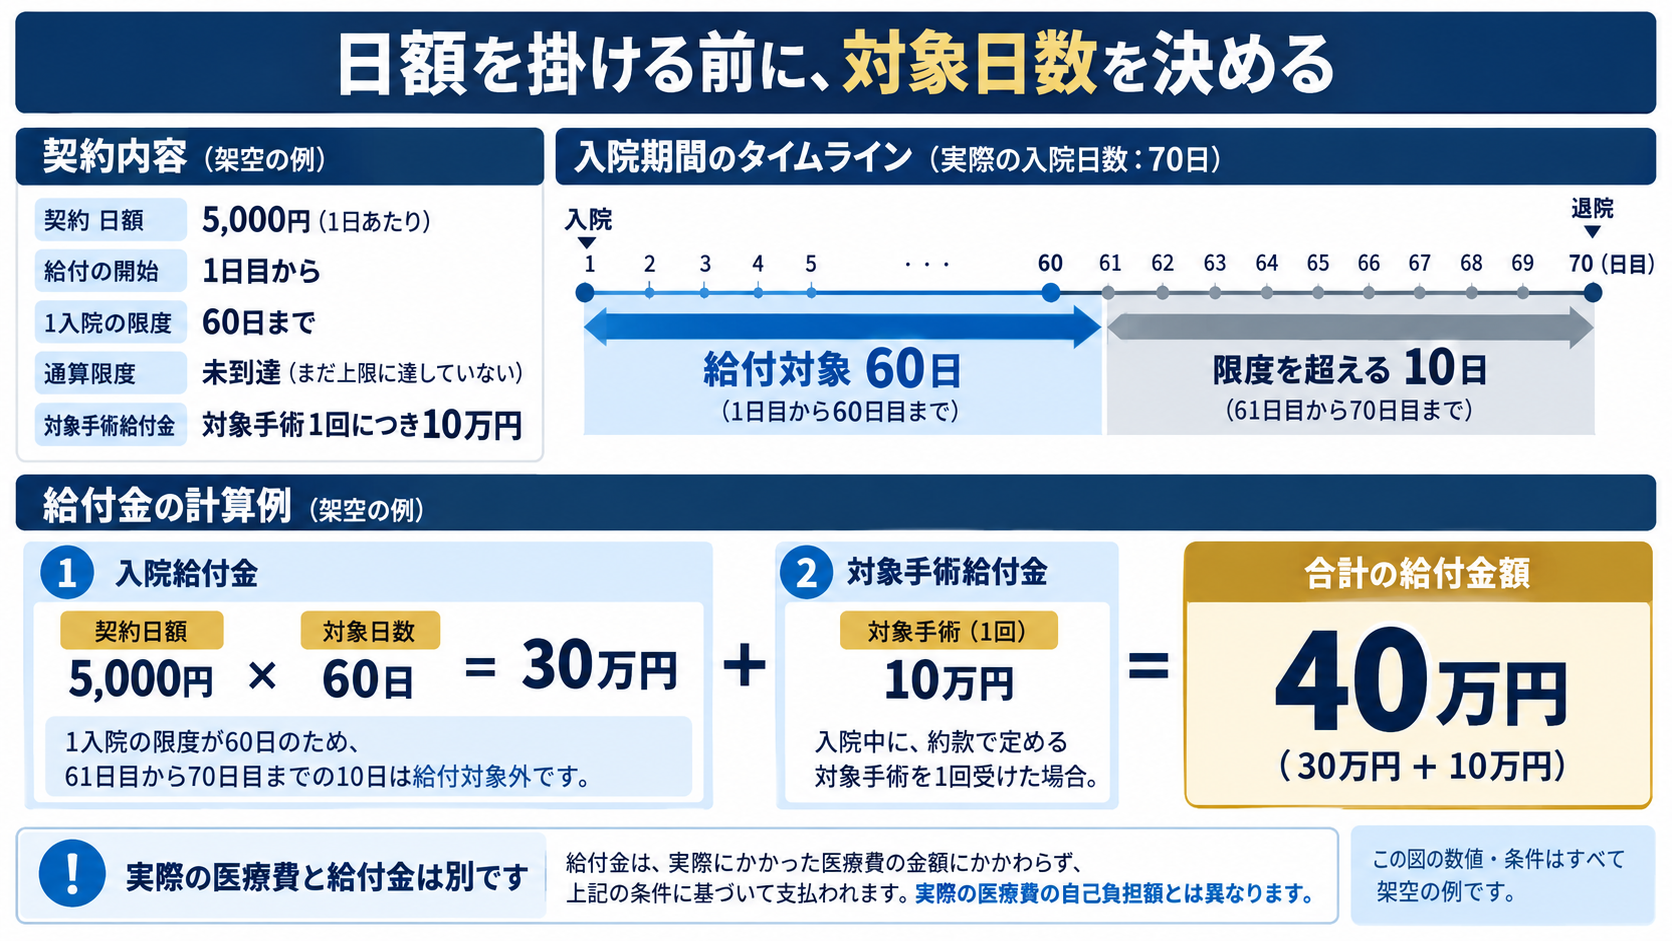
| 医療保障 | 入院1日目から、1入院60日限度 | 日額5,000円 |
| 手術保障 | 今回の対象手術は所定の10万円 | 1回10万円 |
60歳で払込みが終わる終身部分の保障は、その後も続きます。55歳の特約満了と、60歳の保険料払込終了は別の出来事です。
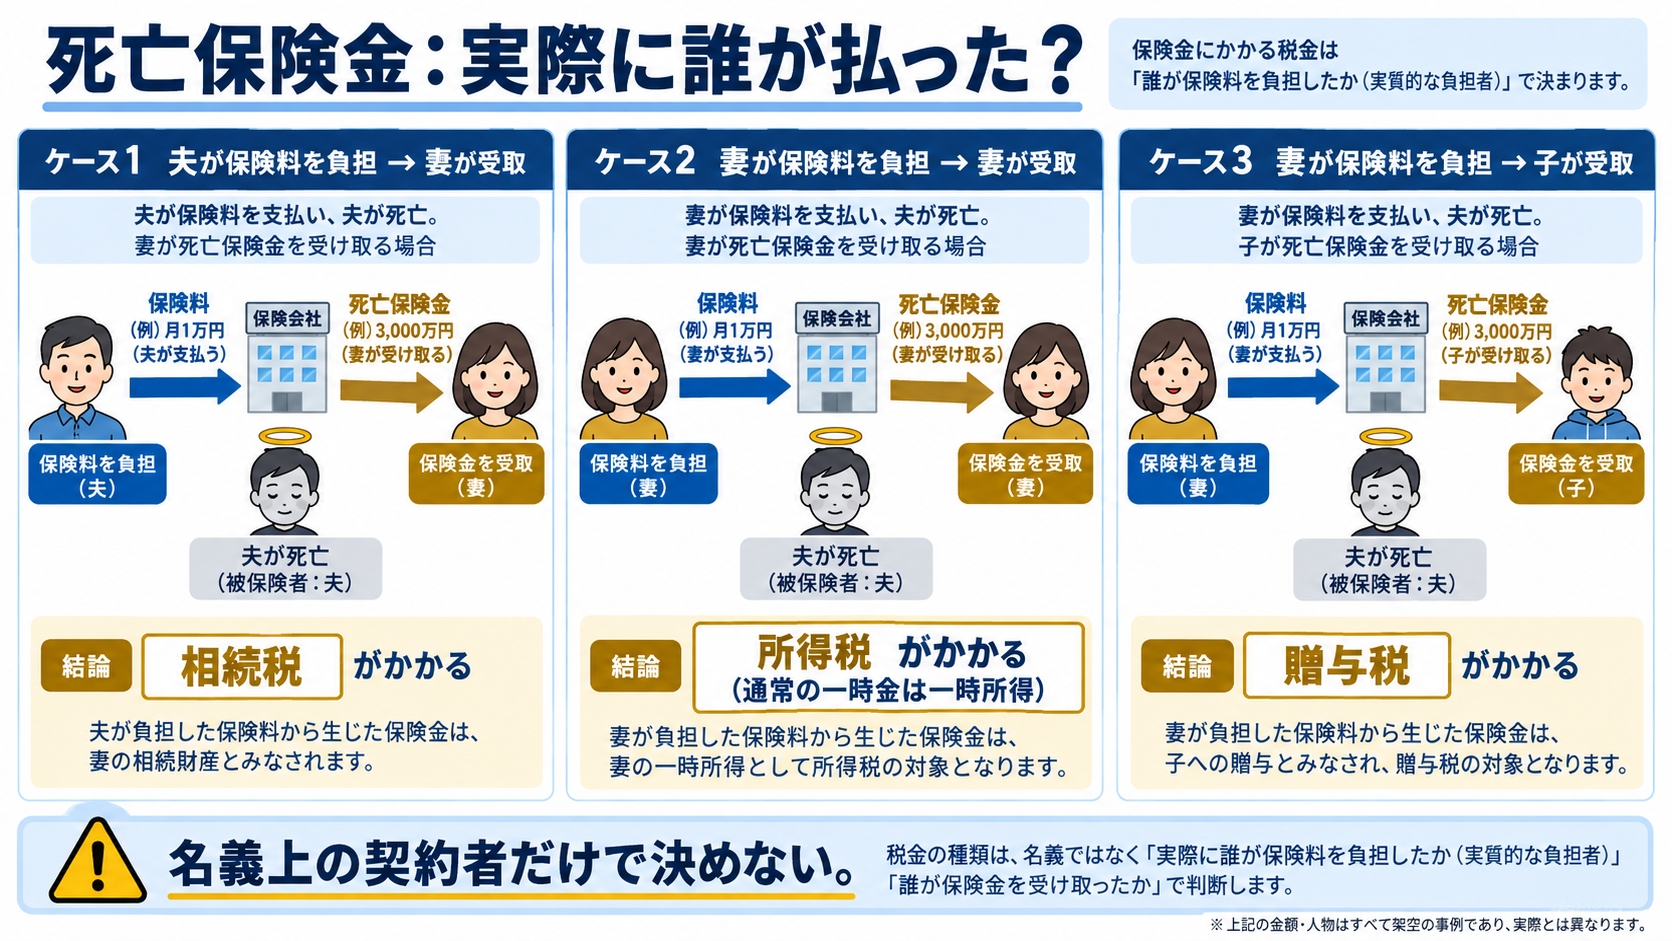
夫が負担した夫の死亡保険金を妻が受け取るので、主な税目は相続税です。ただし税額が生じるかは、法定相続人、非課税枠、他の遺産などを確認して別に計算します。
医療給付は、実際の入院日数ではなく、契約上の支払対象日数で計算します。1入院の支払限度と、手術給付の条件を先に確認します。
上の架空資料を使うと、1入院60日限度があるので、支払対象日数は60日です。
残る10日分が自動的に翌年の枠から払われる、とは読めません。再入院を同一入院として扱う条件、通算限度、手術の対象なども契約で確認します。
| 読み違い | 正しい確認 |
|---|---|
| 入院70日なので全部に日額をかける | 免責・1入院・通算の限度を確認 |
| がん診断ならすぐ一時金 | 待ち期間・対象がん・再給付条件 |
| 公的要介護なら民間も給付 | 民間の等級・状態・継続期間 |
| 先進医療なら治療費全額 | 指定医療・施設・技術料・上限 |
保険金額が大きく見えても、家族に必要な金額へ足りるとは限りません。将来の支出から公的保障や資産を引き、現在の死亡保障との差を求めます。
| 項目 | 金額 |
|---|---|
| 遺族の将来支出合計 | 4,000 |
| 公的遺族給付等の見込み合計 | 1,600 |
| 配偶者の収入見込み合計 | 1,000 |
| 使える資産 | 600 |
現在の死亡保障1,500万円が大きいから何も見なくてよい、とは限りません。特約が終了した56歳では、同じ必要額800万円という仮定なら、保障300万円との差は500万円です。現実には家族の年齢や支出・収入も変わるので、必要額そのものも更新します。
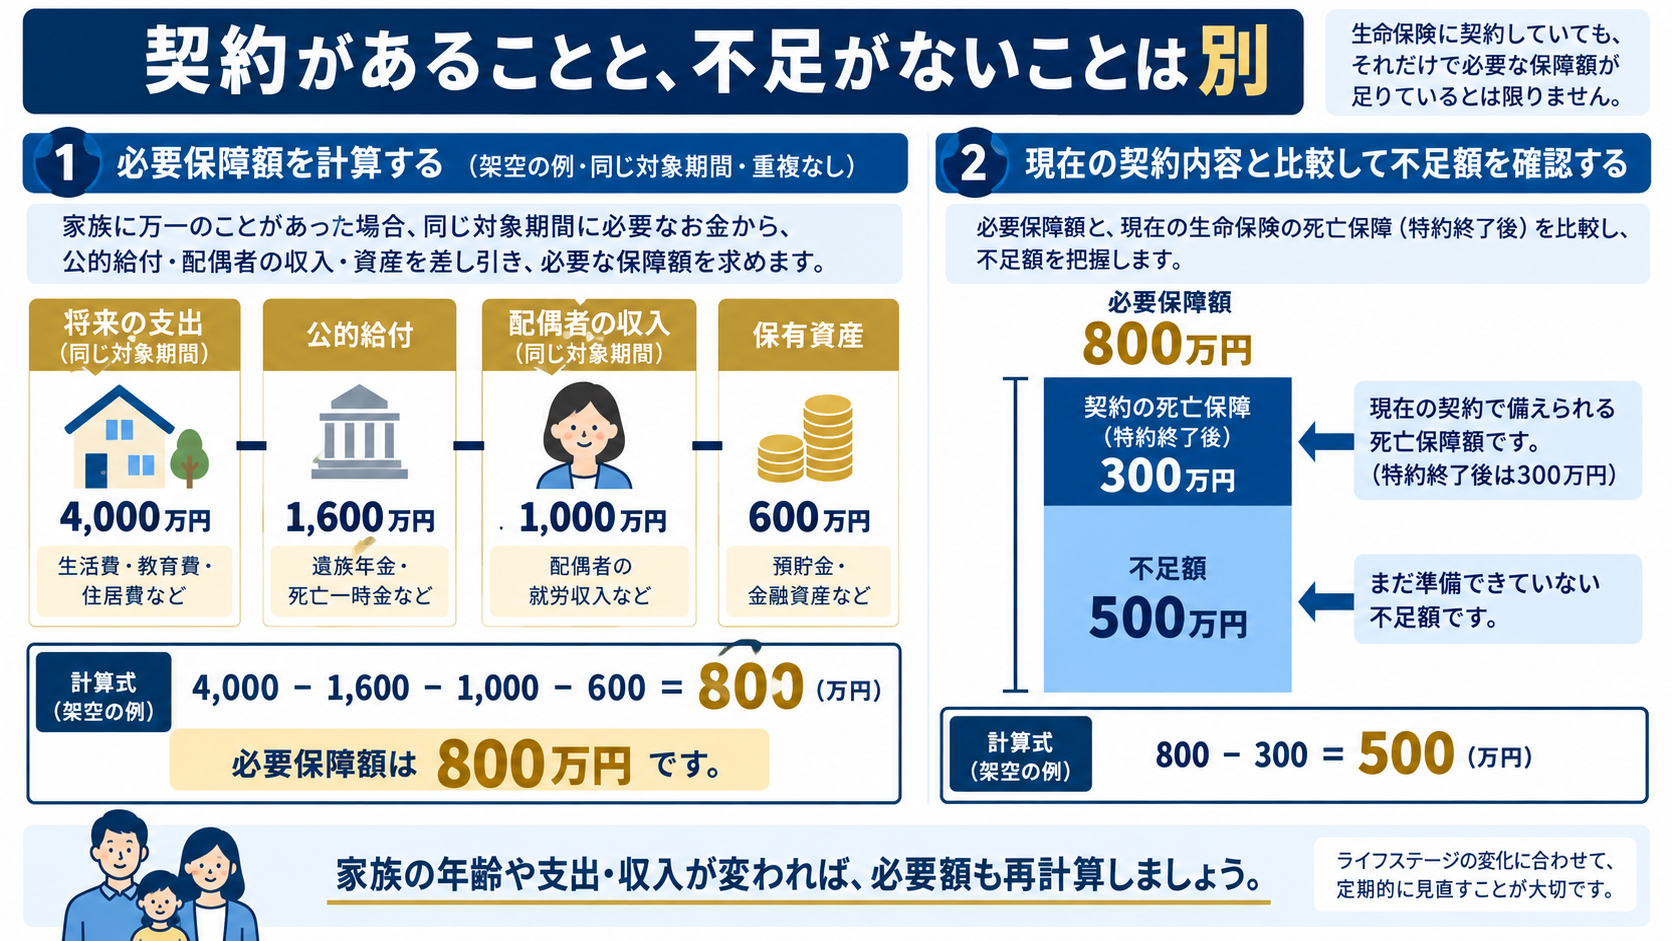
死亡後の生活費・教育費等と、遺族の収入や公的給付・金融資産を、同じ時点の金額へそろえた例です。
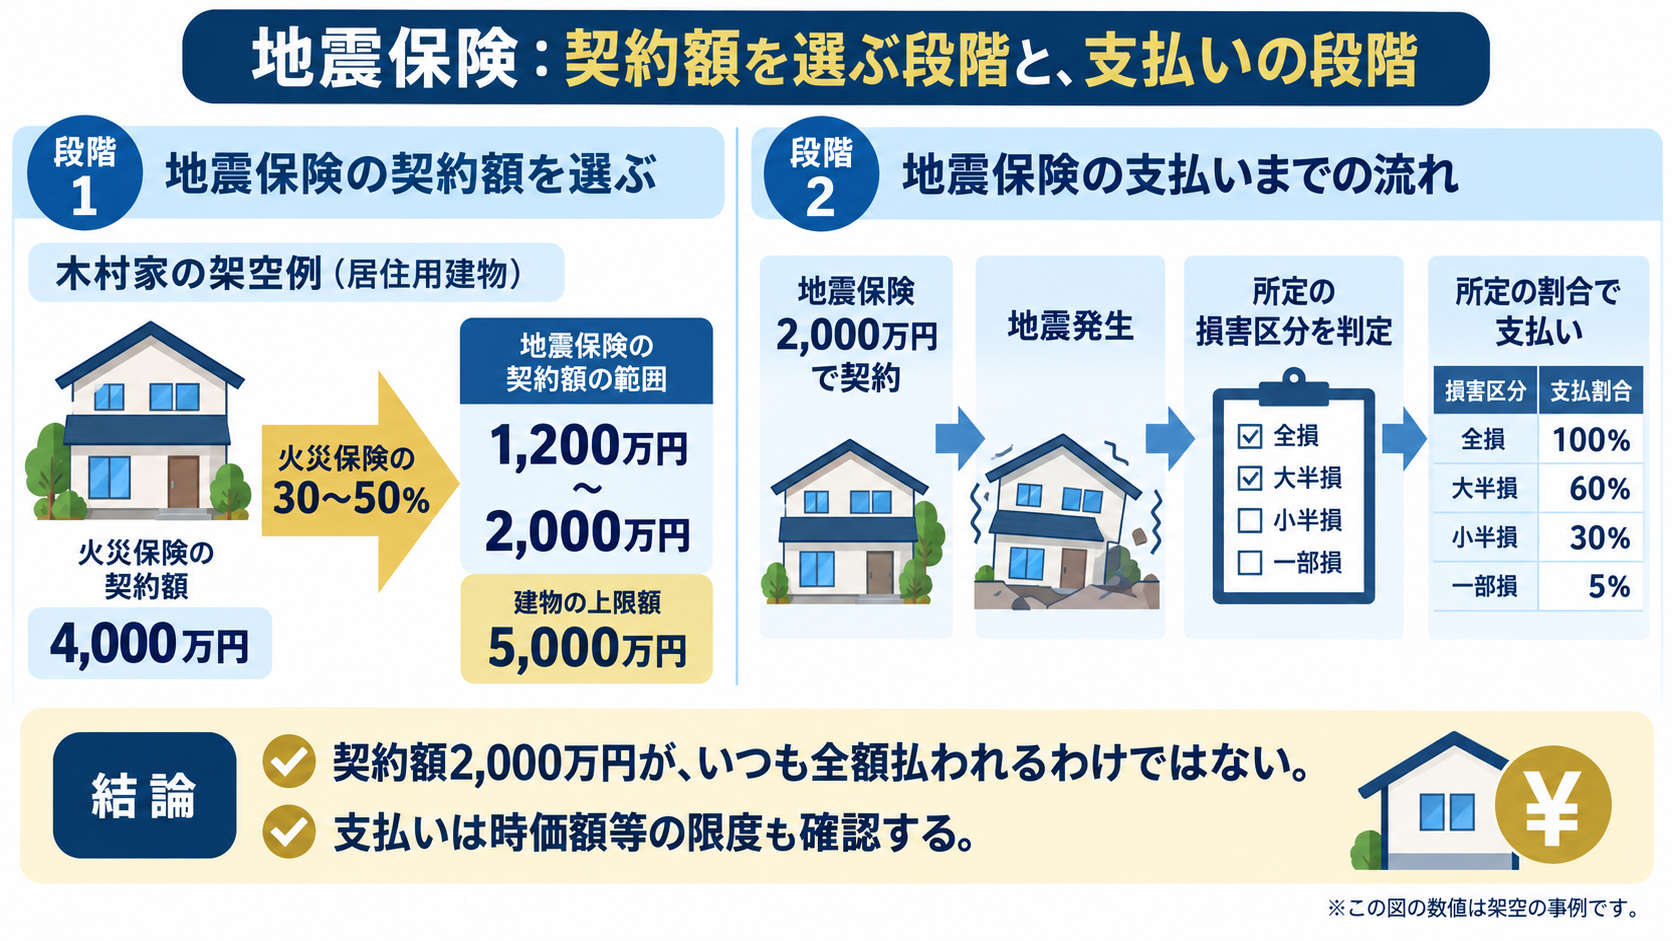
損害保険では、契約した金額と事故時に支払われる金額が同じとは限りません。補償範囲、損害額、免責金額、支払上限を分けて確認します。
| 項目 | 条件・金額 |
|---|---|
| 火災保険の建物 | 4,000万円 |
| 地震保険金額の範囲 | 火災保険の30〜50%、建物上限5,000万円 |
| 選べる地震保険金額 | 1,200万〜2,000万円 |
2017年1月1日以後始期の契約では、全損100%・大半損60%・小半損30%・一部損5%という所定割合で支払われます。時価額等の限度もあり、損害認定は契約で確認します。
2,000万円で契約した地震保険も、実際の損害区分に応じて所定の割合で支払われます。契約金額を、いつも受け取れる額と混同しないこと。自動車では自賠責の対人保障と、対物・車両等の補償を分けます。
制度の確認:日本損害保険協会:地震保険
制度の確認:日本損害保険協会:地震保険の損害区分と支払い
最後に、保険金・給付金ごとに税金の入口を確認します。死亡・満期・医療では扱いが異なり、保険料の負担者と受取人の関係も影響します。
| 論点 | 入口 | 誤りやすい点 |
|---|---|---|
| 死亡保険金 | 実際の負担者・被保険者・受取人 | 死亡だから必ず相続税ではない |
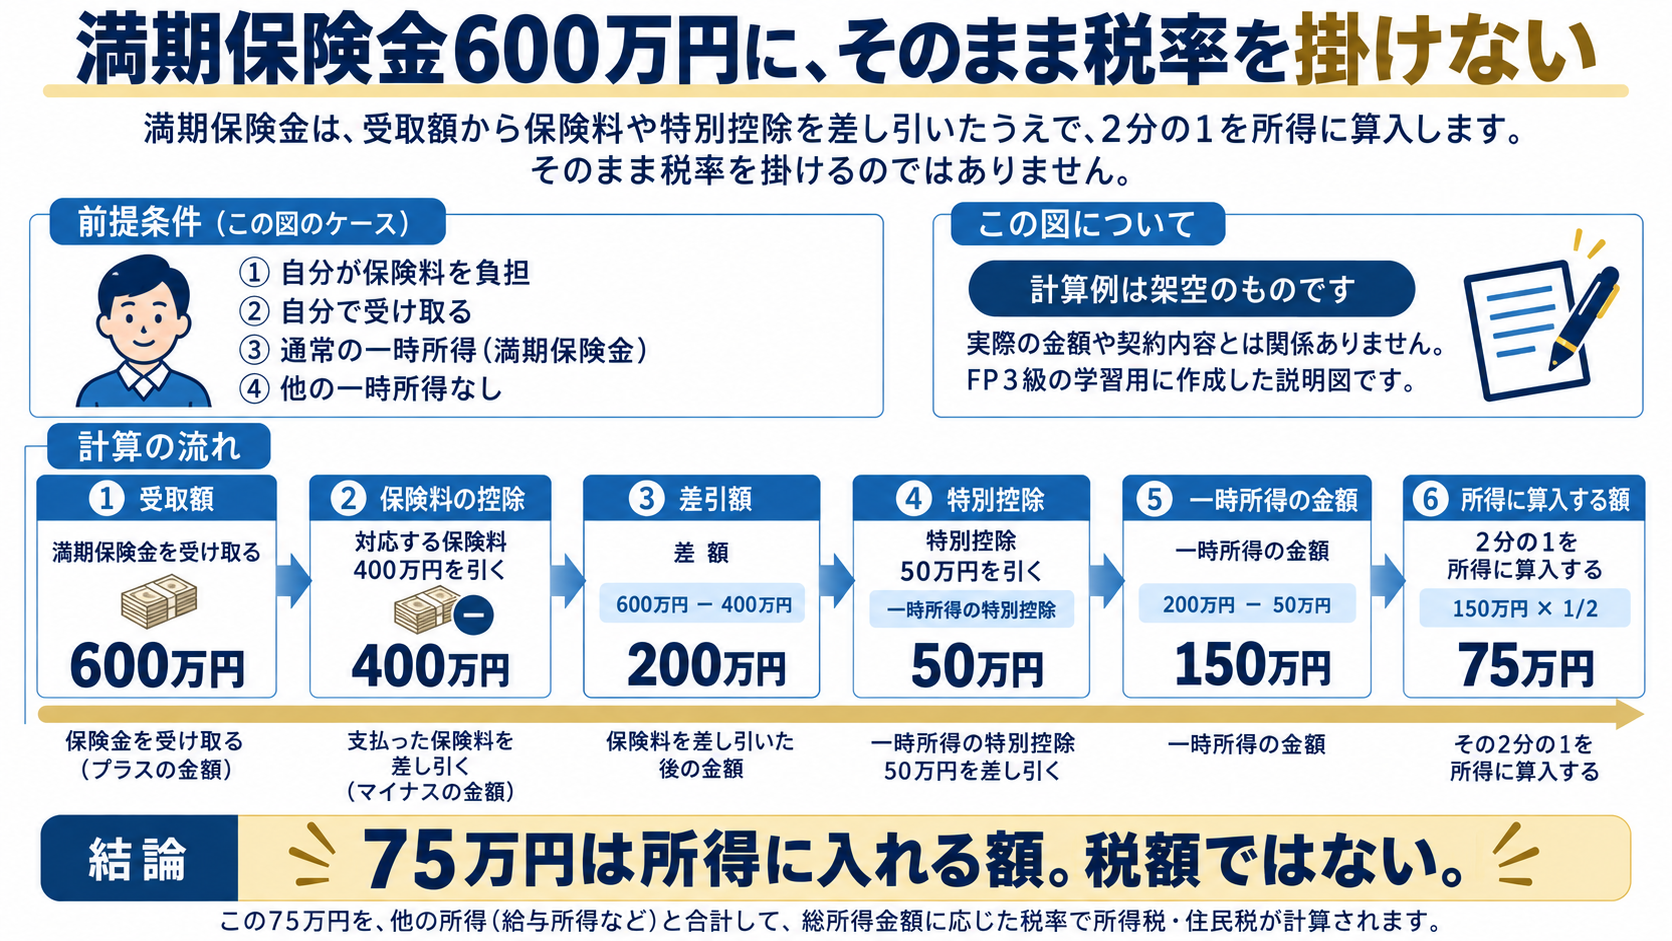
| 満期の一時金 | 負担者と受取人、商品・受取方法 | 所得税でも常に同じ計算ではない |
| 生命保険料控除 | 新旧契約・区分・2026年の扶養条件 | 所得控除を税額控除と混同しない |
| 必要保障 | 将来支出−使える給付・資金等 | 同じ収入や貯蓄を二重に引かない |
この章の問題が解けたら、本番形式の資料でも、必要な条件へ印を付けて練習しましょう。次の第3章は金融資産運用です。「保障のためのお金」と「将来使うために運用するお金」を分ける視点を引き継ぎます。
実技試験では、証券に多くの保険金・給付金が並びます。最初から全部を足すのではなく、事故原因・入院開始日・対象日数・手術倍率・特約の有効期間を確認し、支払事由を満たす項目だけを残します。
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
| 部分 | 金額 | 期間 |
|---|---|---|
| 終身主契約 | 300万円 | 一生涯、60歳払済 |
| 定期特約 | 1,200万円 | 55歳まで、更新しない |
契約は解約・失効していません。
54歳・56歳・65歳の死亡保障額を求めてください。
54歳は300+1,200=1,500万円。56歳と65歳は300万円です。55歳で定期特約は終了しますが、60歳の払込終了は終身保障の終了ではありません。
| 関係 | 税目等 |
|---|---|
| 亡くなった人が保険料負担 | 相続税 |
| 生存する負担者が自分で死亡一時金を受取 | 所得税・原則一時所得 |
| 生存する負担者と受取人が別 | 贈与税 |
夫が被保険者、妻が保険料を負担し妻が死亡一時金600万円を受取。対応する保険料400万円、他の一時所得なし。通常の一時所得として、(保険金−保険料−50万円)×1/2を総所得へ算入します。
主な税目と、総所得へ算入する額はいくらですか?
所得税です。生存する負担者の妻が自分で受け取ります。算入額=(600−400−50)×1/2=75万円。75万円は最終的な税額ではありません。
将来支出4,000万円、公的給付等1,600万円、配偶者収入1,000万円、使える資産600万円。すべて同じ対象期間の仮定で、重複なし。必要保障=支出−各資金等。特約終了後の死亡保障300万円。
必要保障の目安と、特約終了後の保障との差はいくらですか?
必要保障=4,000−1,600−1,000−600=800万円。差は800−300=500万円です。現実には各見込み額と時期も見直します。
必要支出4,800万円、公的保障等2,700万円、充当する貯蓄600万円。現在の定期保険は死亡保障1,000万円、別契約の終身保険は死亡保障200万円。この時点では両契約とも有効です。不足保障額はどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 1,500万円 |
| 2 | 500万円 |
| 3 | 300万円 |
最も適切なものを1つ選んでください。
正解:3。必要保障4,800−2,700−600=1,500万円。契約合計1,200万円との差は300万円です。①は必要額そのもの、②は終身保障200万円を落としています。
確認日:2026年9月25日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。