FP3級 · 第2章 / 第5回 全編無料
保険と税金・必要保障額
死亡保険金は、同じ家族でも保険料を負担した人によって税目が変わります。保険料控除と保険金の課税、家族の必要保障額を分けて計算します。
教材番号 2-05 · 更新・制度確認:2026年9月25日 · 動画:約10分を予定(未収録)
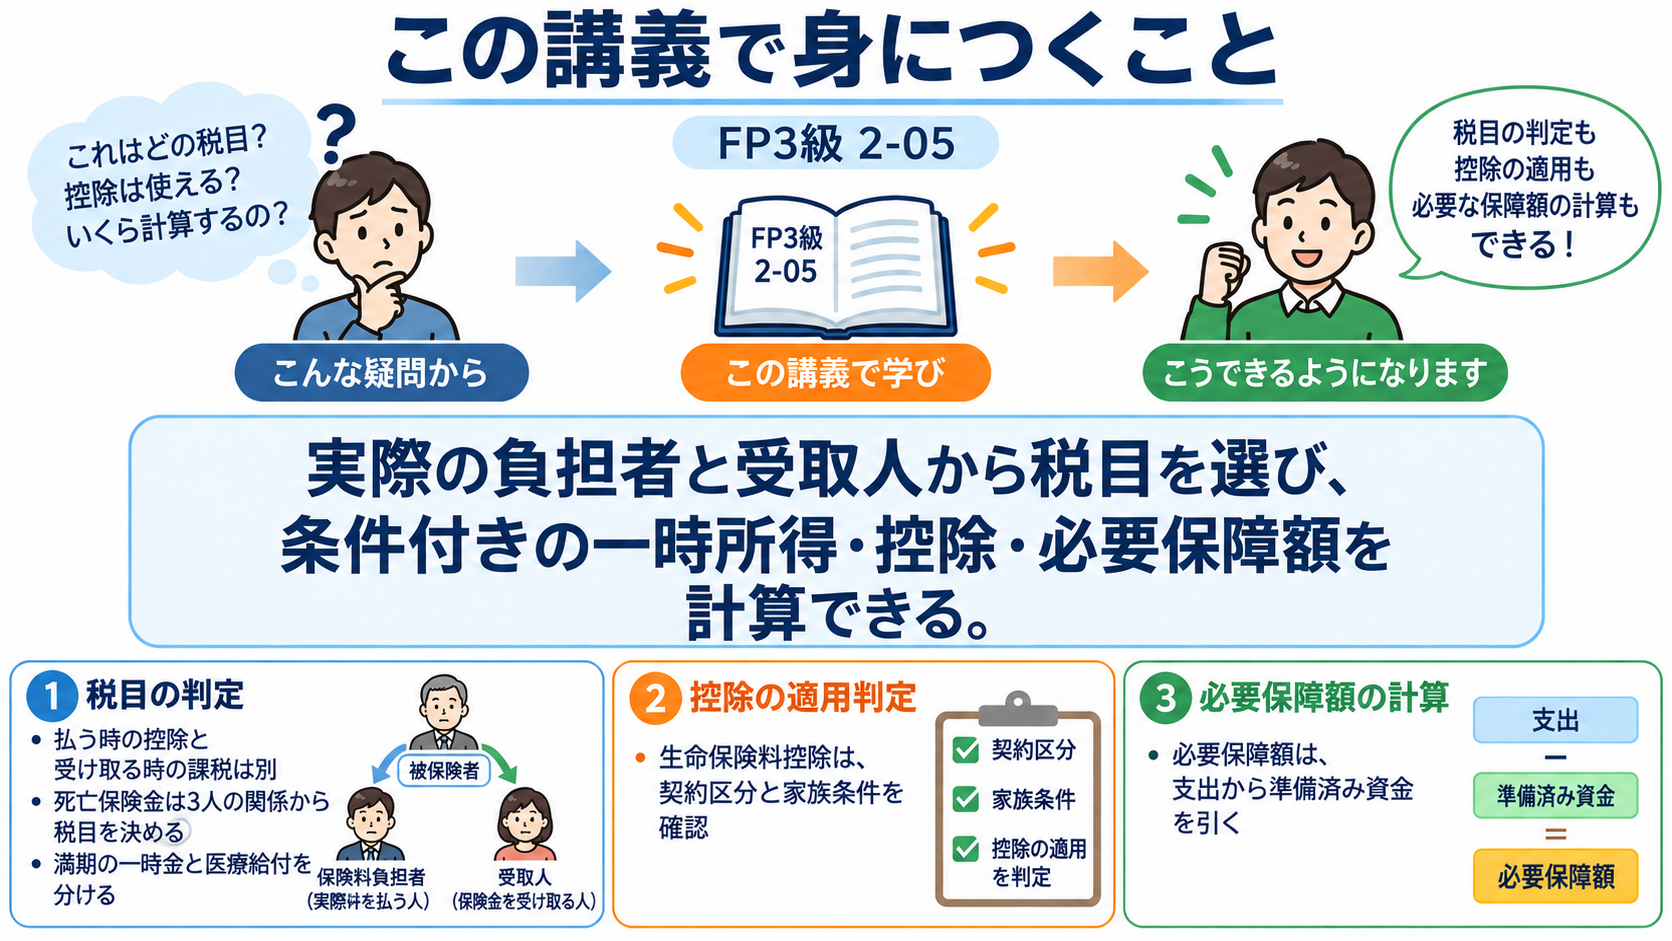
この講義で学ぶこと- 保険料の所得控除と保険金の課税の違い
- 負担者・被保険者・受取人による税目判定
- 一時所得・2026年分の控除・必要保障額の計算
 この講義で身につくこと
はじめに:この回で扱う場面
保険と税金は、保険料を払うときと保険金を受け取るときで考え方が変わります。受け取り時は、誰が保険料を負担し、誰に何が起き、誰がお金を得るかを先に整理します。課税関係を確認した後、家計に必要な保障額を支出と準備済み資金から求めます。
1. 「払う時の控除」と「受け取る時の課税」は別
保険と税金には、保険料を払う場面と、保険金を受け取る場面があります。払ったときの所得控除と、受け取ったときの課税を分けて考えます。
- 保険料を支払う所定の所得控除を確認
- 保険事故・満期保険金等を受け取る
- 課税を確認負担者・被保険者・受取人で判定
保険と税金を見る2つの場面保険料が所得控除の対象でも、保険金が無条件で非課税になるわけではありません。また所得控除は、払った保険料がそのまま税金から引かれる制度ではありません。まず所得から控除し、税額は本人の所得や税率等で決まります。
所得控除と税額の違い
所得控除額4万円が使え、適用される所得税率を10%とする単純な架空例なら、税負担の差は4万円×10%=4,000円です。控除4万円がそのまま返るわけではありません。住民税・復興特別所得税等は省略しています。
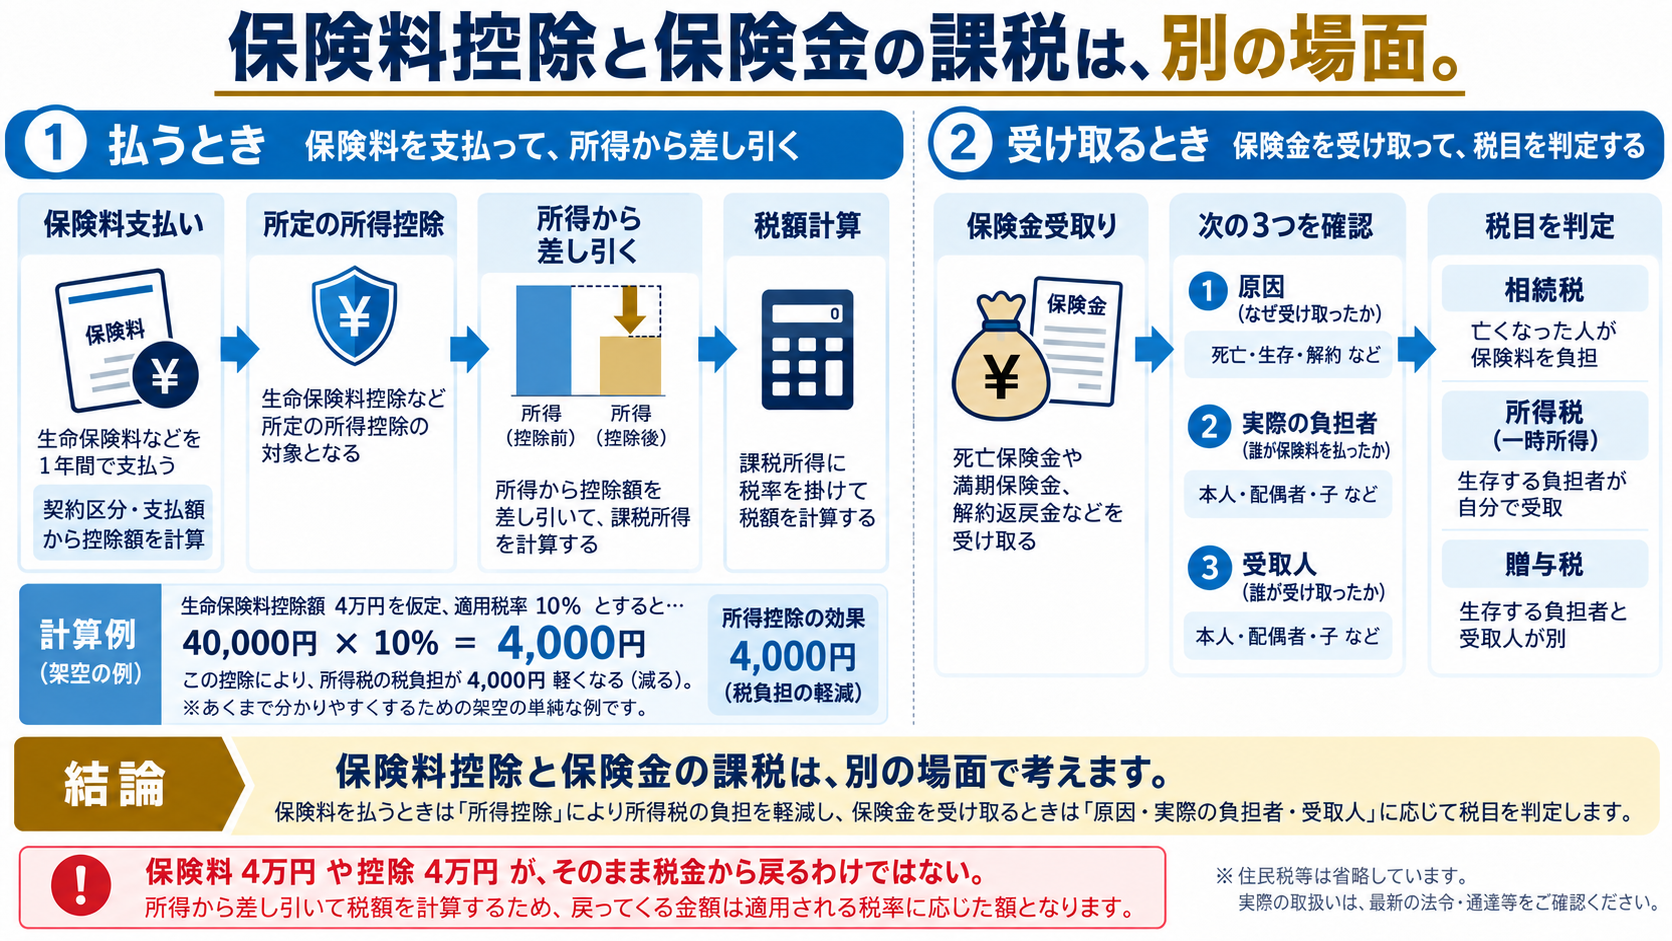 所得控除は所得から引く仕組みで、同額を税額から引くものではない
2. 死亡保険金は3人の関係から税目を決める
死亡保険金にかかる税金の種類は、亡くなった人だけでは決まりません。保険料を負担した人、被保険者、受取人という3人の関係から判断します。
夫が亡くなり、死亡保険金を受け取る場合の基本名義上の契約者と、実際の負担者が違えば、実際の負担関係を確認します。相続税の非課税枠は、亡くなった人が負担した所定の死亡保険金を相続人が受け取る場合、500万円×法定相続人の数が基本です。相続人でない受取人の保険金にはこの非課税枠は使えません。
法定相続人3人・対象死亡保険金2,000万円
非課税限度=500×3=1,500万円
対象保険金のうち課税価格に算入する部分=2,000−1,500=500万円
保険金は相続人1人が受け取るとし、他に対象死亡保険金なし。この500万円は税額ではありません。ほかの遺産、債務、相続税の基礎控除等を含めて税額を計算します。
制度の確認:国税庁:死亡保険金の課税
制度の確認:国税庁:死亡保険金の非課税枠
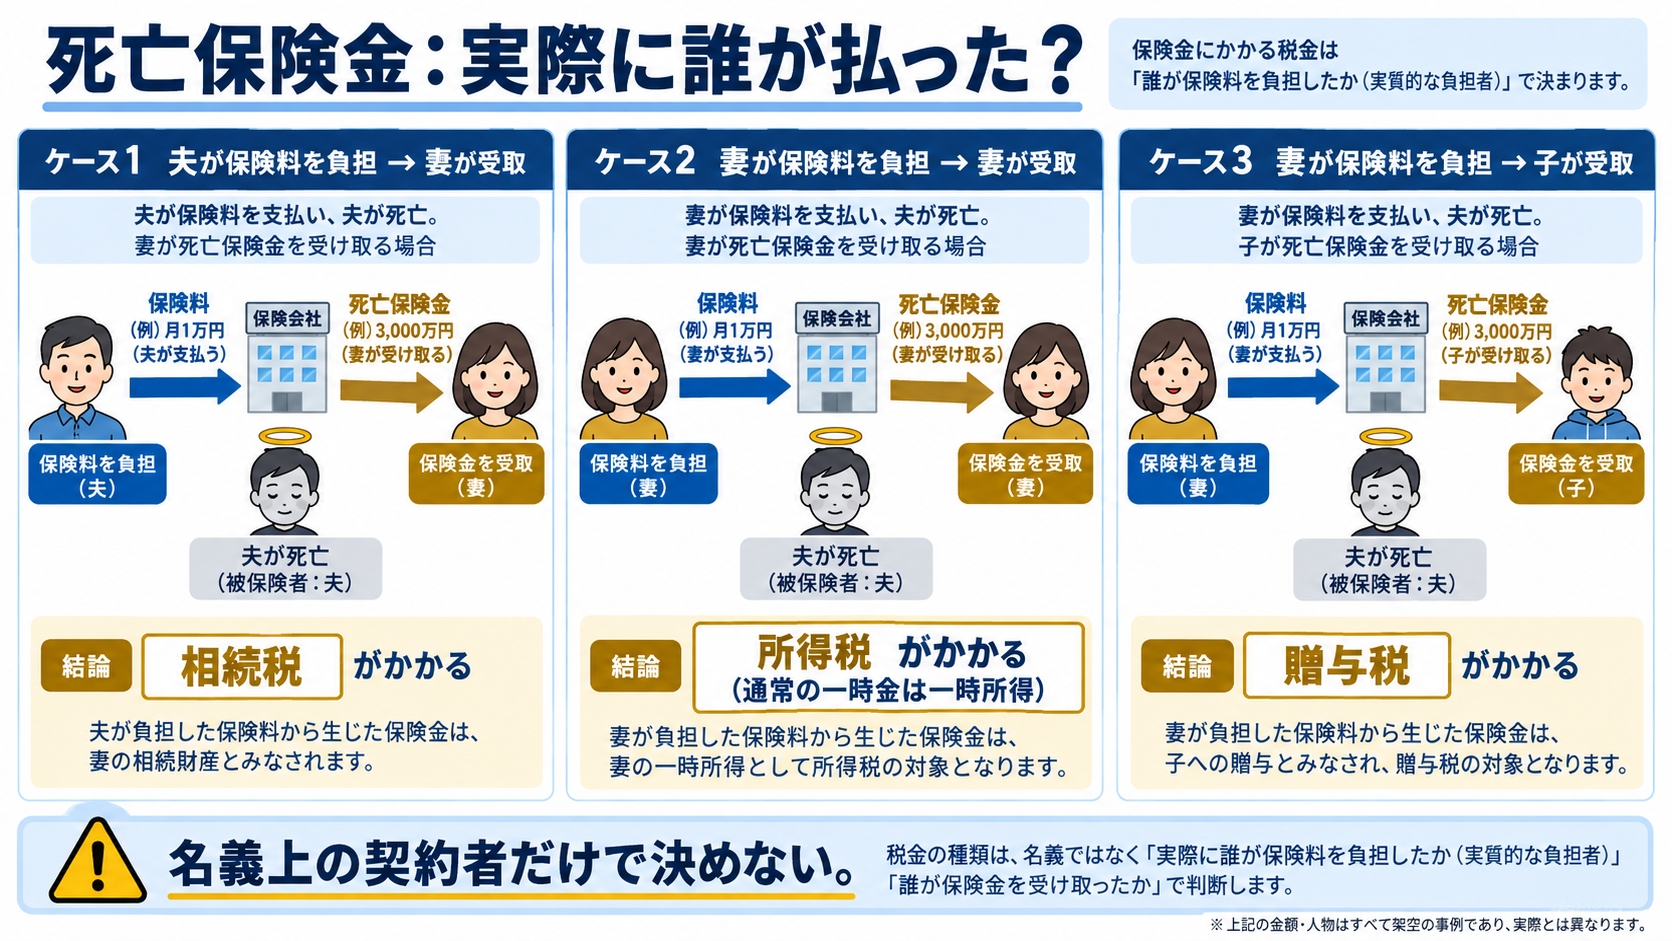 夫が被保険者でも、実際の保険料負担者と受取人で税目が変わる
3. 満期の一時金と医療給付を分ける
保険料を自分で負担して満期の一時金を自分で受け取る場合は、原則一時所得です。別の人が負担して受け取れば贈与税の対象などとなります。受取方法が年金なら所得区分が変わり、一定の短期の金融類似商品等にも別の扱いがあります。
自分が負担した満期一時金の学習例
保険金600万円、対応する払込保険料400万円。他の一時所得なし。通常の一時所得の扱いとします。
一時所得=600−400−特別控除50=150万円
総所得金額へ算入する額=150×1/2=75万円
75万円は税額ではありません。所得税等の計算に入る所得の金額です。身体の傷害等に基づく所定の入院・手術給付金等は一般に所得税非課税ですが、医療費控除を計算するときには、給付の対象となった医療費を補填する部分として差し引く扱いがあります。
制度の確認:国税庁:満期保険金
制度の確認:国税庁:入院費用と医療費控除
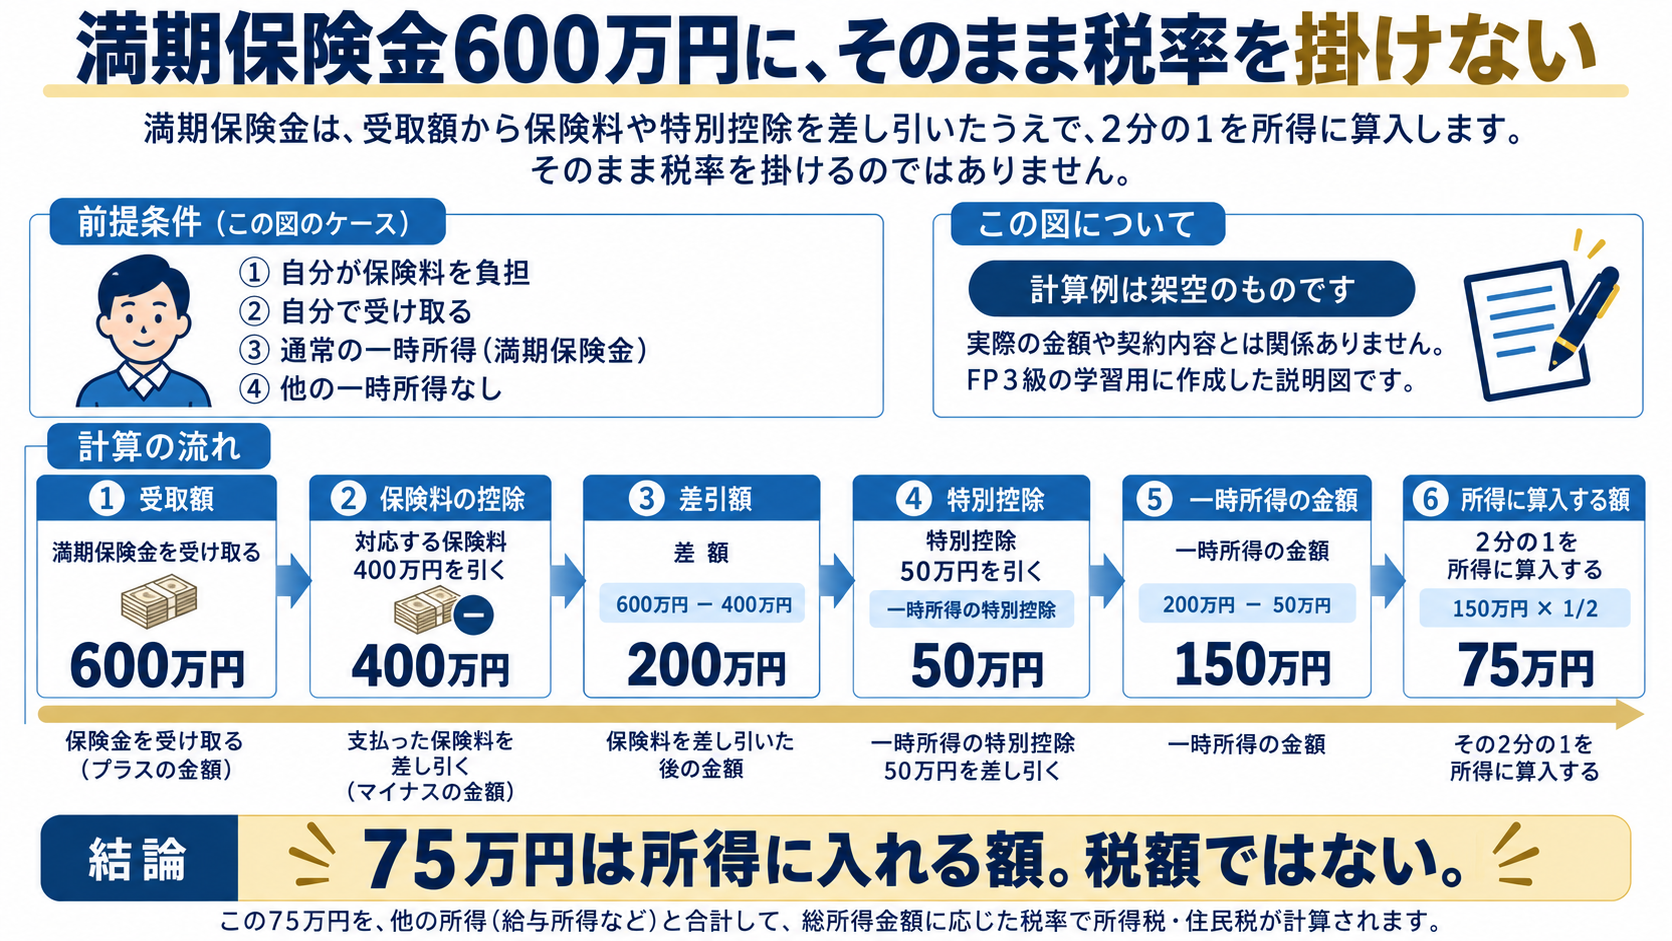 満期一時金600万円から保険料と特別控除を引き、75万円を所得に算入
4. 生命保険料控除は、契約区分と家族条件を確認
生命保険料控除は、支払った保険料を税額からそのまま引く制度ではありません。契約区分ごとに、所得から差し引く控除額を計算する制度です。
新契約の所得税の基本(2012年以降の契約)一般生命・介護医療・個人年金の所定の区分で計算し、合計の上限は12万円です。個人年金は税制適格の要件等を確認します。旧契約や新旧併用の計算、住民税の控除額は同じではありません。
2026年分:23歳未満の扶養親族を有する人の新一般生命保険料控除2026年分のこの家族条件では、新一般生命の上限が6万円です。介護医療・新個人年金まで一律6万円になるわけではなく、合計上限12万円も変わりません。条件のない「生命保険料控除は一律4万円」は不十分です。
地震保険料控除は別で、所得税は原則、対象保険料の全額で最高5万円、住民税は原則その2分の1で最高2万5,000円。旧長期損害保険料との合算等には別の条件があります。
制度の確認:国税庁:生命保険料控除
制度の確認:国税庁:保険と税
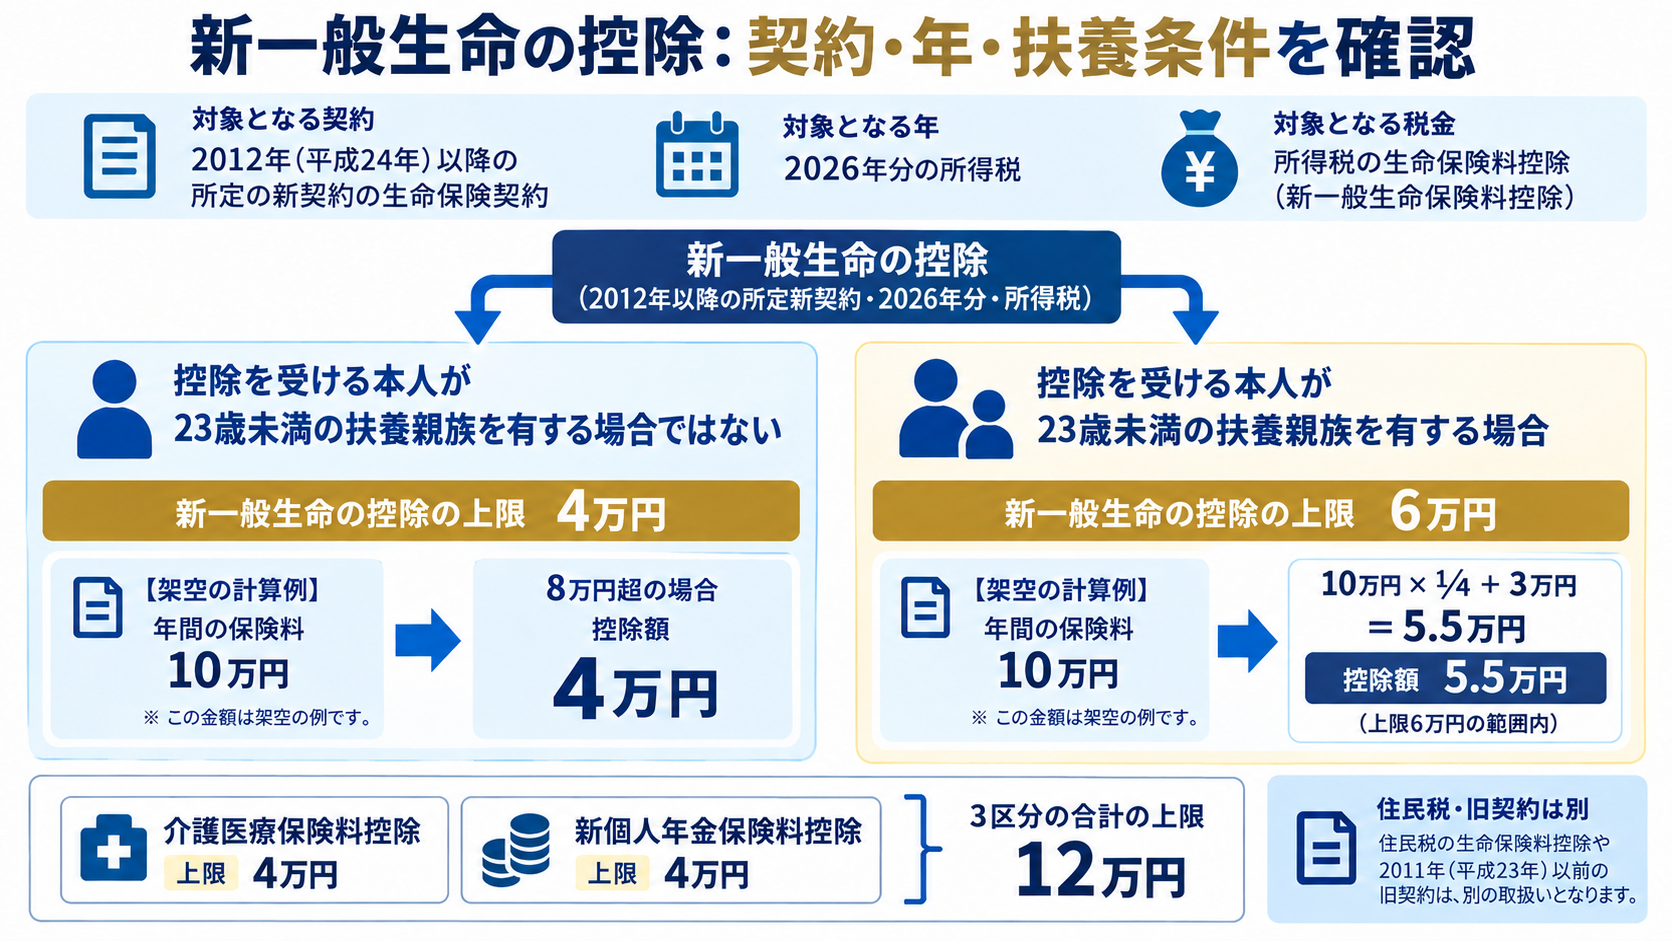 2026年分の新一般生命保険料控除は扶養条件で上限が異なる
5. 必要保障額は、支出から準備済み資金を引く
必要保障額は、将来必要な支出の合計から、公的保障・配偶者の収入・現在の資産など、すでに準備できる金額を引いて求めます。
家族の死亡時の必要保障額(架空例・同じ20年間・万円)追加で備える保障の目安=3,800−3,000=800万円
これは条件を固定した概算で、家族全員に必要な額ではありません。年金・収入の受取時期と期間、物価、税等を見直します。団体信用生命保険で住宅ローンが完済される条件なら、その分のローンを重ねて必要保障へ入れないなど、重複も確認します。
「公的保障→貯蓄・収入→残る不足」の順です。税の優遇だけを理由に、不要な保険料を増やす必要はありません。
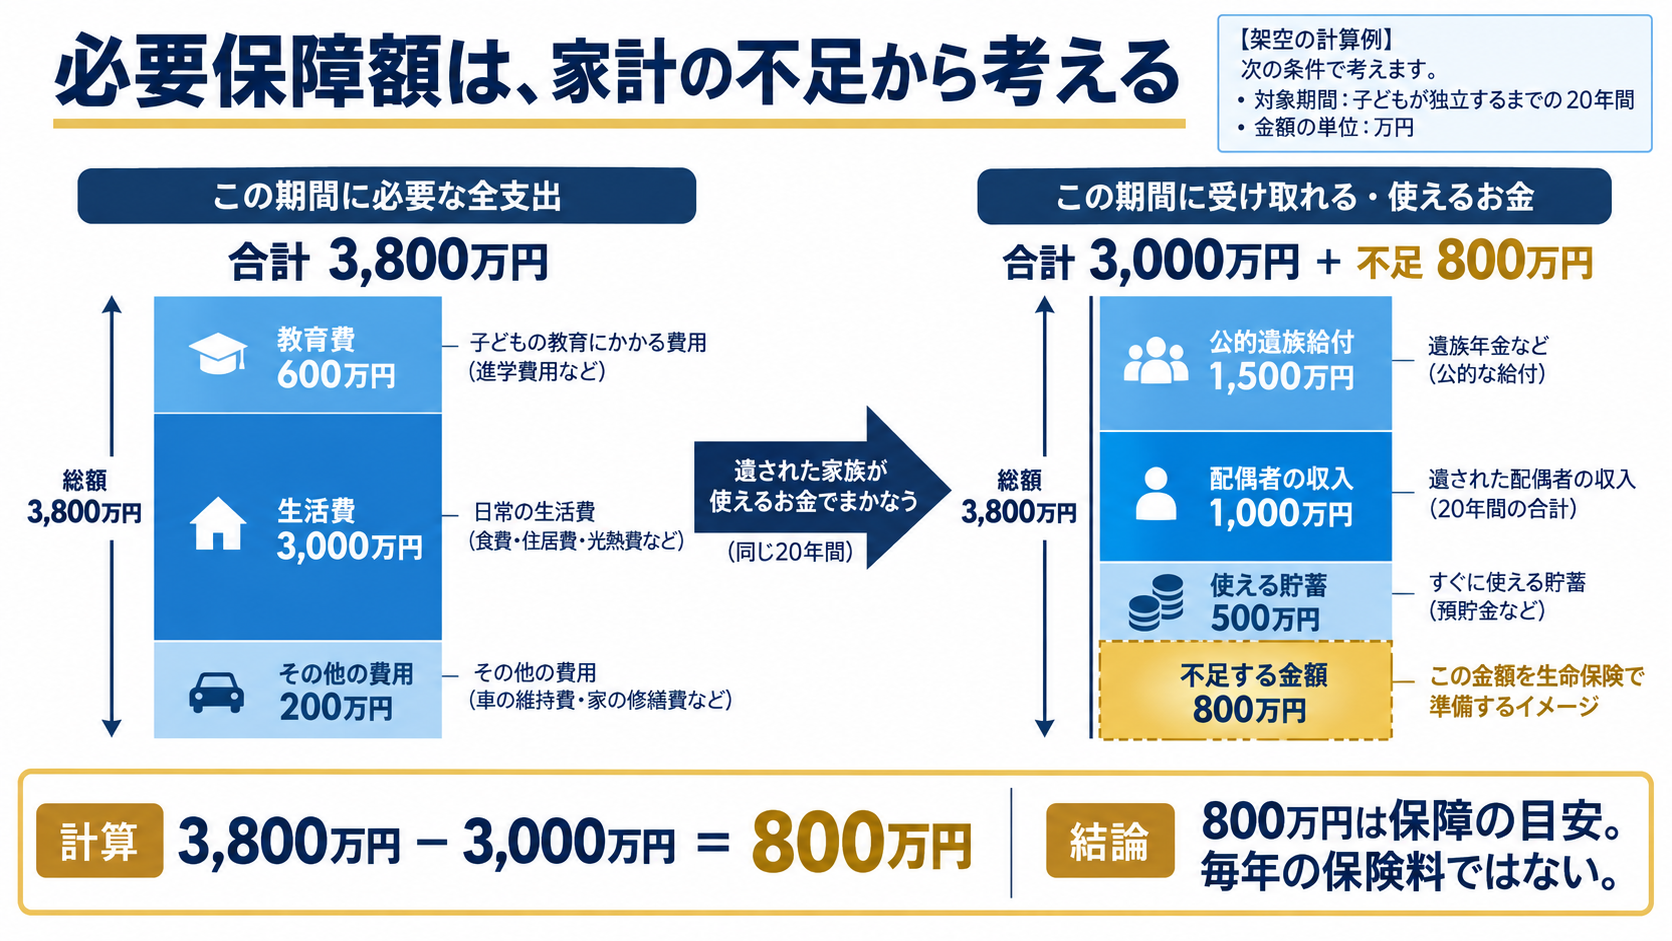 必要支出3800万円と準備済み3000万円の差800万円を備える
死亡後の生活費・教育費等と、遺族の収入や公的給付・金融資産を、同じ時点の金額へそろえた例です。
 必要保障額:必要資金から準備済み資金を引く
6000−2500−1000=2500。必要保障額は家族構成や住居費、就労、期間で変わるため、年齢だけから一定額を勧めるものではありません。
6. 非課税でも、控除・相続・損失計算は別に確認する
「保険金は非課税」とだけ覚えると誤ります。何を原因として誰が受け取り、何の損失を補うお金かで扱いを分けます。
保険と税の追加論点死亡保険金の非課税枠
法定相続人が3人
500万円×3人=1,500万円
被相続人が保険料を負担し、相続人が受け取る死亡保険金の合計が3,000万円なら、非課税限度額1,500万円を超える1,500万円が相続税の課税価格計算へ入ります。税額そのものが1,500万円という意味ではありません。
 「払う時」「受け取る時」「損失を計算する時」を分けて判断します。
制度の確認:国税庁:死亡保険金の非課税限度額
制度の確認:国税庁:地震保険料控除
制度の確認:国税庁:身体の傷害に基因する給付金
制度の確認:国税庁:事業用固定資産の保険金
7. 個人年金は「年金受給権を取得した時」と毎年の受取を分ける
保証期間付終身年金では、被保険者が保証期間内に亡くなっても、残りの保証期間分を遺族が受け取ります。税金は、残りの年金を受け取る権利を取得した時点と、その後毎年受け取る時点を分けます。
父の保証期間付終身年金を子が引き継ぐ
保険料負担者・被保険者・年金受取人が父で、保証期間内に父が死亡し、子が残りの年金を受け取る権利を取得した場合、その年金受給権は相続税の対象です。その後に受け取る年金には、相続税との二重課税を調整するため、非課税部分と課税部分を分ける仕組みがあります。FP3級ではまず「父から権利を引き継ぐ時点は相続税」と判定できるようにします。
制度の確認:国税庁:相続税の対象となる年金受給権
本文の父が保険料を負担した保証期間付終身年金を、子が残りの保証期間について引き継ぐ例です。
 年金の権利を相続する時と、毎年受け取る時を分ける
相続税の対象は受給権の取得。その後の毎年の年金には二重課税を調整する仕組みがあります。同じ受取に相続税と所得税を単純に全額ずつ掛けるのではありません。間隔は期間比例ではありません。
練習問題
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
問1:本試験レベル:死亡保険金の非課税限度額
夫が保険料を全額負担し、夫の死亡により、相続人である妻と子2人が死亡保険金を合計3,000万円受け取りました。法定相続人はこの3人で、全員が相続人として受け取ります。ほかの調整はありません。
死亡保険金の非課税限度額と、相続税の課税価格計算へ入る金額を求めてください。
答えと考え方を見る
非課税限度額は500万円×法定相続人3人=1,500万円。3,000万円−1,500万円=1,500万円が課税価格計算へ入ります。これは相続税額そのものではありません。
問2:2026年分の控除
2026年分、23歳未満の扶養親族を有する人。新一般生命の年間保険料10万円。6万円超〜12万円以下の控除式=保険料×1/4+3万円。他の区分の控除なし。
新一般生命の所得控除額はいくらですか?
答えと考え方を見る
100,000×1/4+30,000=55,000円です。税額が55,000円減るという意味ではありません。
問3:追加の必要保障
将来の支出3,800万円。使える資金・収入の合計3,000万円。追加の保障の目安=支出−資金等。時期、物価、税の調整は省略します。
この架空家計で追加の保障の目安はいくらですか?
答えと考え方を見る
3,800−3,000=800万円です。概算の条件が変われば必要額も変わります。
問4:本試験レベル:保険の一時所得と総所得算入
保険料負担者と満期受取人はAさん本人。受取満期金500万円、払込保険料合計380万円。この問では一時所得=収入−支出−特別控除50万円、総所得に入る金額はその1/2。他の一時所得なし。算入額はどれですか。
選択肢最も適切なものを1つ選んでください。
答えと考え方を見る
正解:2。(500−380−50)×1/2=35万円。①は一時所得そのもの、③は特別控除を引かずに半分にしています。
この講義のまとめ
- 保険料控除と保険金の課税は、別々に判定する。
- 死亡保険金の税目は実際の負担者・被保険者・受取人で決める。
- 非課税枠や一時所得の算入額は、最終的な税額ではない。
- 2026年分の控除は契約・区分・扶養親族の条件を確認。
- 必要保障は、公的給付・貯蓄・収入を引いた不足から考える。
出典・制度の確認先
確認日:2026年9月25日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。

コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。