問1:地震保険の契約範囲
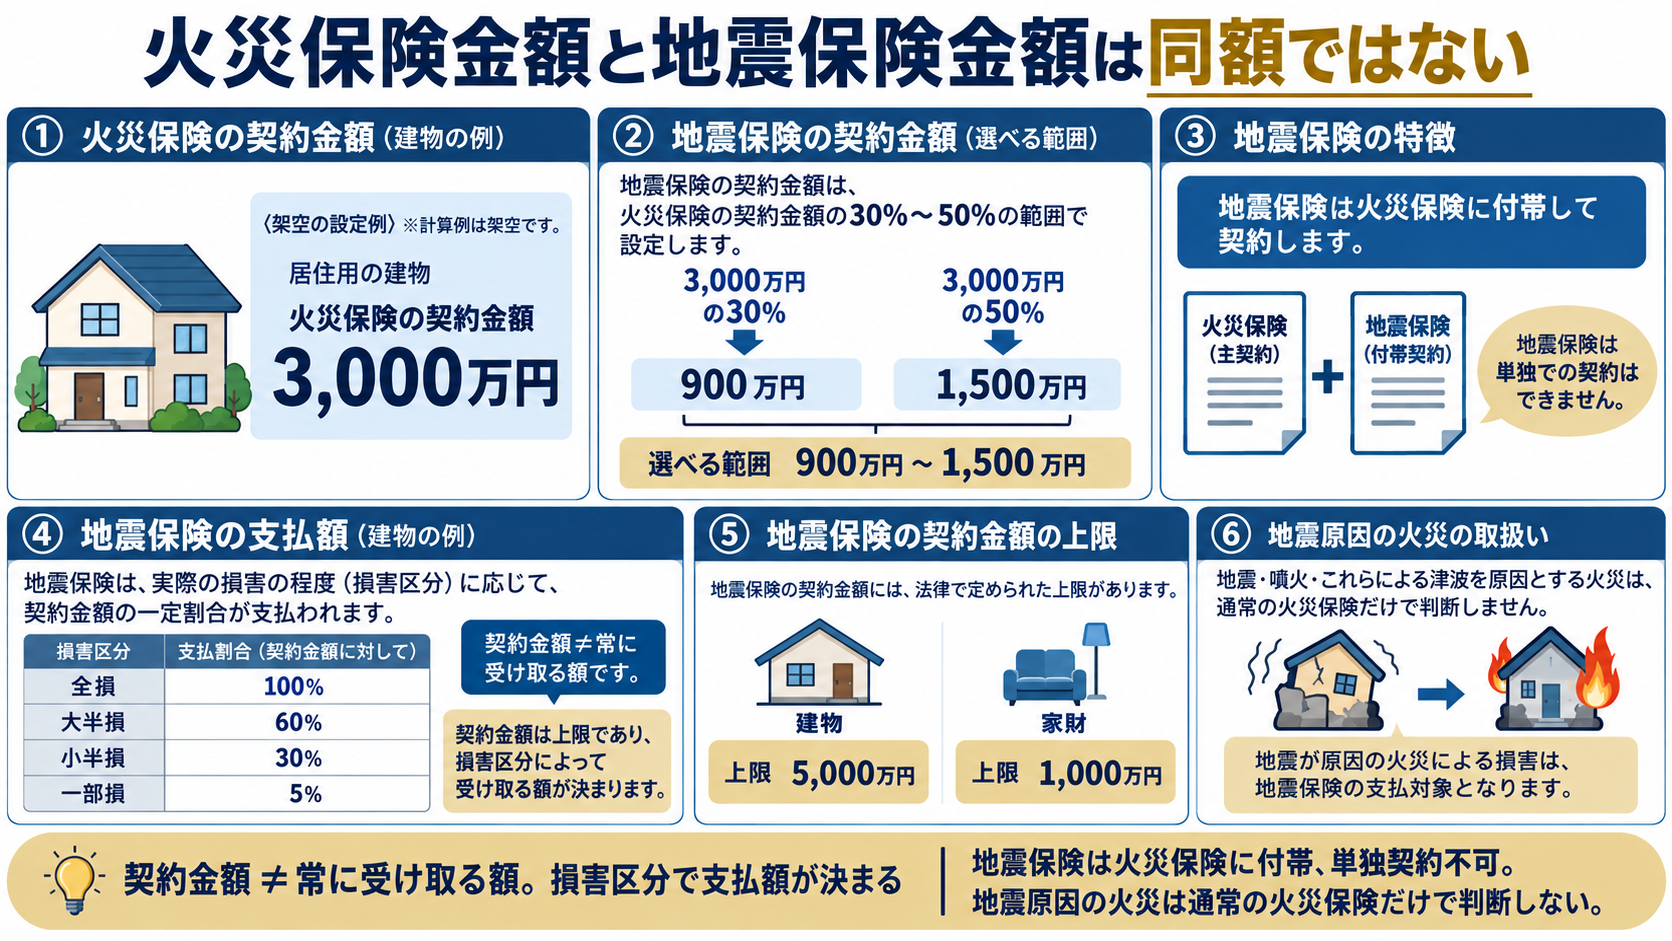
火災保険の建物保険金額3,000万円。地震保険はその30〜50%、建物の上限5,000万円とします。
選べる地震保険金額の範囲はいくらですか?
答えと考え方を見る
3,000×0.3=900万円から、3,000×0.5=1,500万円です。これは契約金額の範囲で、事故時に必ずこの全額が払われるわけではありません。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第2章 / 第4回 全編無料
火災・地震・自動車・傷害保険は、「何を守るか」と「何が原因か」で選びます。財産の補償と人への給付、自己負担や上限を具体例で整理します。
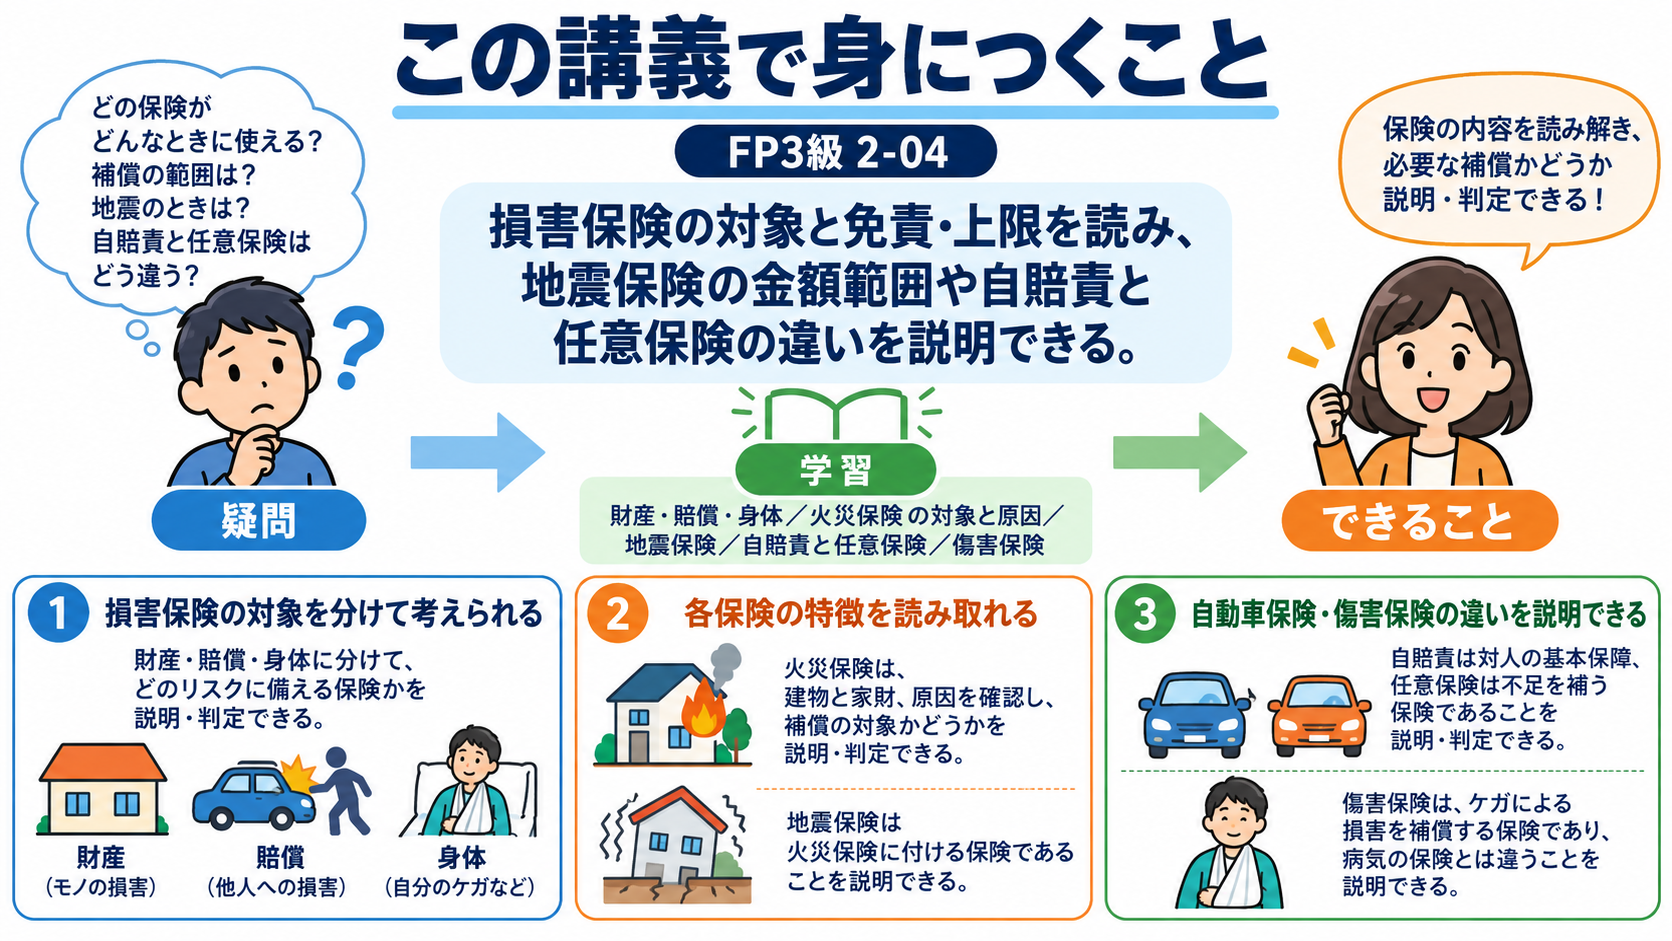
同じ事故でも、自分の財産の損害と、他人に負う賠償責任は別です。まず損害を受けた対象と事故原因を整理し、火災・地震・自動車・傷害の保障へ対応させます。この順序が分かれば、保険金額だけを見ずに、その事故が補償の対象かを判断できます。
損害保険は、何を失ったかによって役割を分けます。自分の財産、他人への賠償、自分の身体という3つの対象を最初に整理します。
| 対象 | 保険の例 | 主に備える損失 |
|---|---|---|
| 自分の財産 | 火災保険、車両保険 | 建物・家財・車の対象損害 |
| 他人への賠償 | 対人・対物、個人賠償責任 | 法律上の損害賠償責任 |
| 自分の身体 | 傷害保険、人身傷害等 | 対象事故のけが等 |
賠償責任保険は、自分のけがや壊れた物を必ず直す保険ではありません。他人へ法律上の賠償責任を負う損害と、自分の財産・身体の損害を分けて読みます。第三分野は病気・けが・介護などの領域で、生命保険会社と損害保険会社の双方が扱うものがあります。
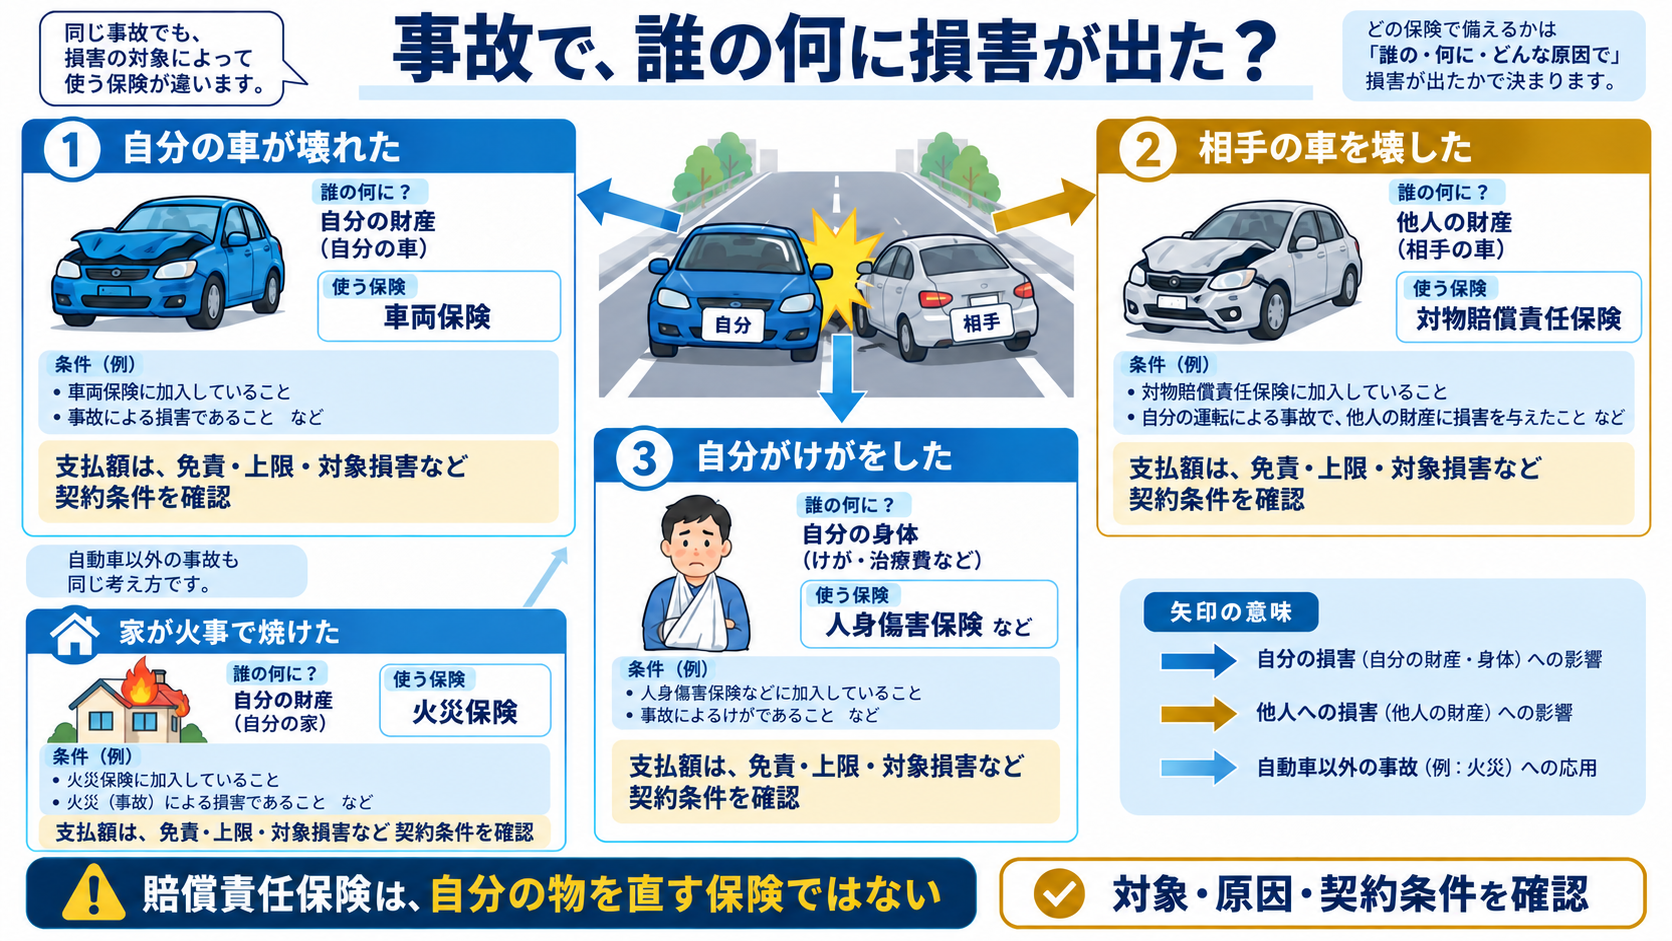
一つの事故でも、人のけが、他人の財物、自分の車は別の損害です。自賠責と任意保険の対象範囲を分けて読みます。
建物に入っていても家財が自動で同じ額保障されるとは限りません。火災だけでなく風災、水災、盗難等を対象にする契約もありますが、対象範囲・免責は商品で違います。一般に地震・噴火・津波が原因の火災や損壊は、火災保険だけでは補償されません。
| 事故 | 契約に必要な補償 | 今回の注意 |
|---|---|---|
| 台風で屋根が壊れた | 風災 | 免責額と対象条件を確認 |
| 洪水で家が浸水 | 水災 | 水災を外した契約では対象外等 |
| 家具や家電が焼けた | 家財 | 建物だけの契約と混同しない |
| 地震で発生した火災 | 地震保険等 | 通常の火災保険だけで判断しない |
損害額が80万円、免責5万円なら、免責を控除する契約の単純例では75万円が対象です。ただし保険金額の限度、評価方法、対象損害、比例払い等の契約条件によって計算が変わるため、単純式を全契約に当てはめないようにします。
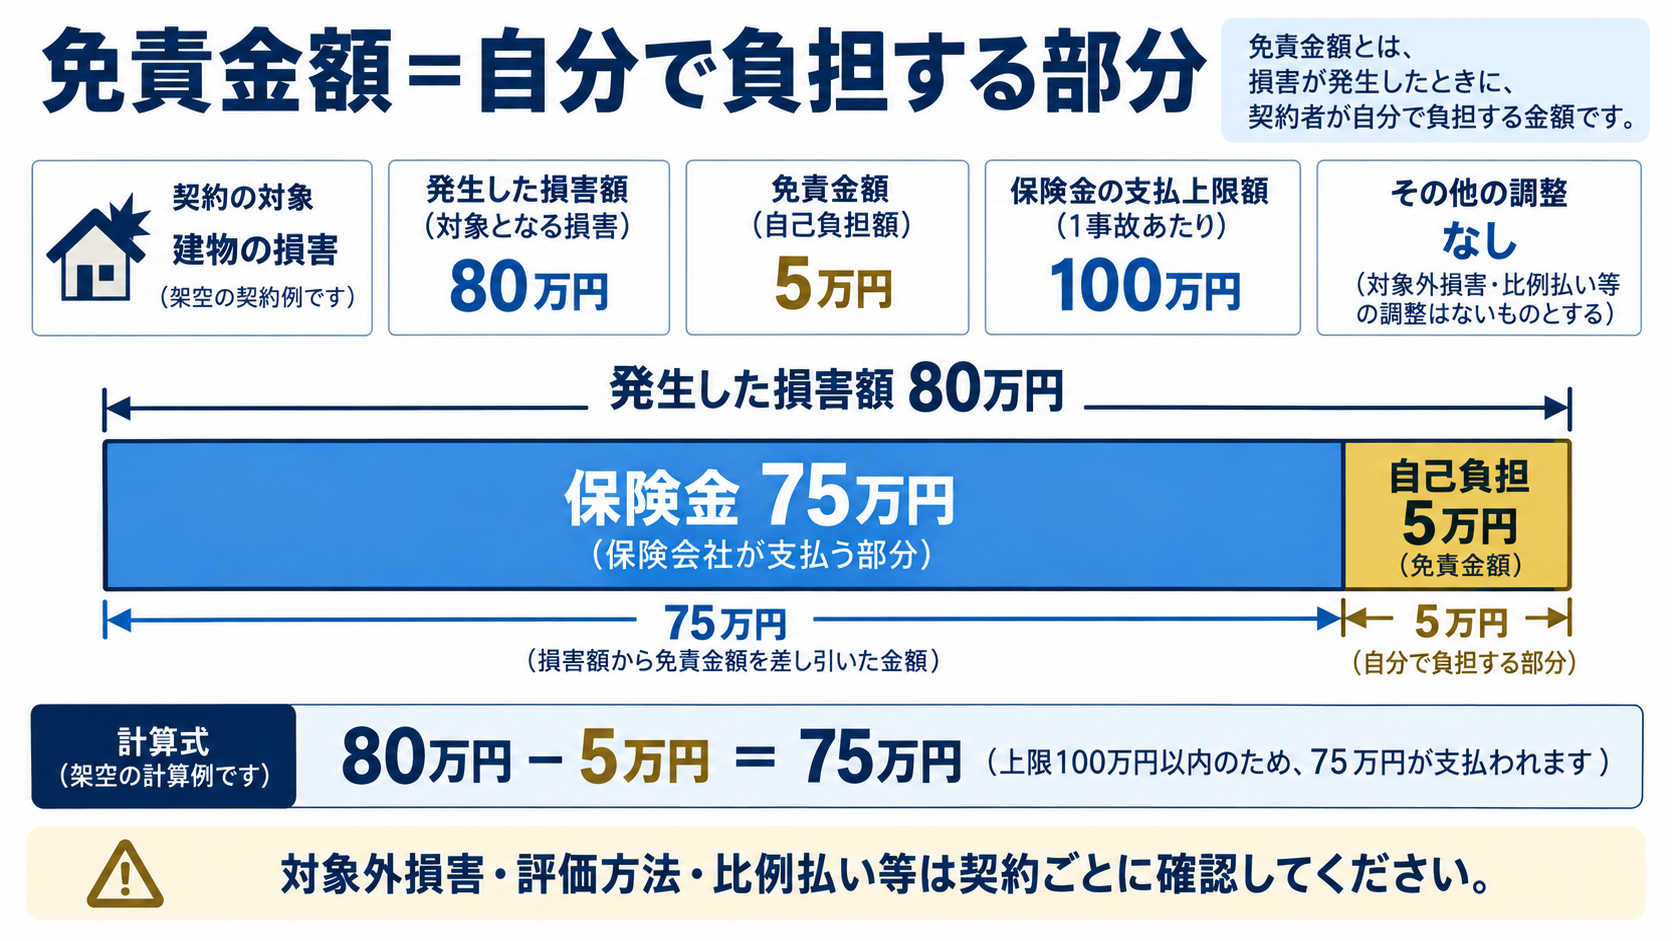
通常の火災保険だけでは、地震・噴火・津波による損害は原則として補償されません。住宅の地震リスクには、火災保険へ地震保険を付けて備えます。
| 項目 | 原則の扱い |
|---|---|
| 契約 | 火災保険に付帯。地震保険だけで単独契約はできない |
| 対象 | 居住用建物と家財 |
| 金額の範囲 | 火災保険金額の30〜50% |
| 金額の上限 | 建物5,000万円、家財1,000万円 |
| 支払い | 損害区分に応じて地震保険金額の所定割合 |
1,500万円で契約しても、どんな損害にも全額払われるわけではありません。2017年1月1日以後始期の契約は、全損100%・大半損60%・小半損30%・一部損5%の所定割合です。時価額等の限度も確認します。建物を建て直す費用すべてを保証する保険ではなく、生活再建を支える性格です。
制度の確認:日本損害保険協会:地震保険
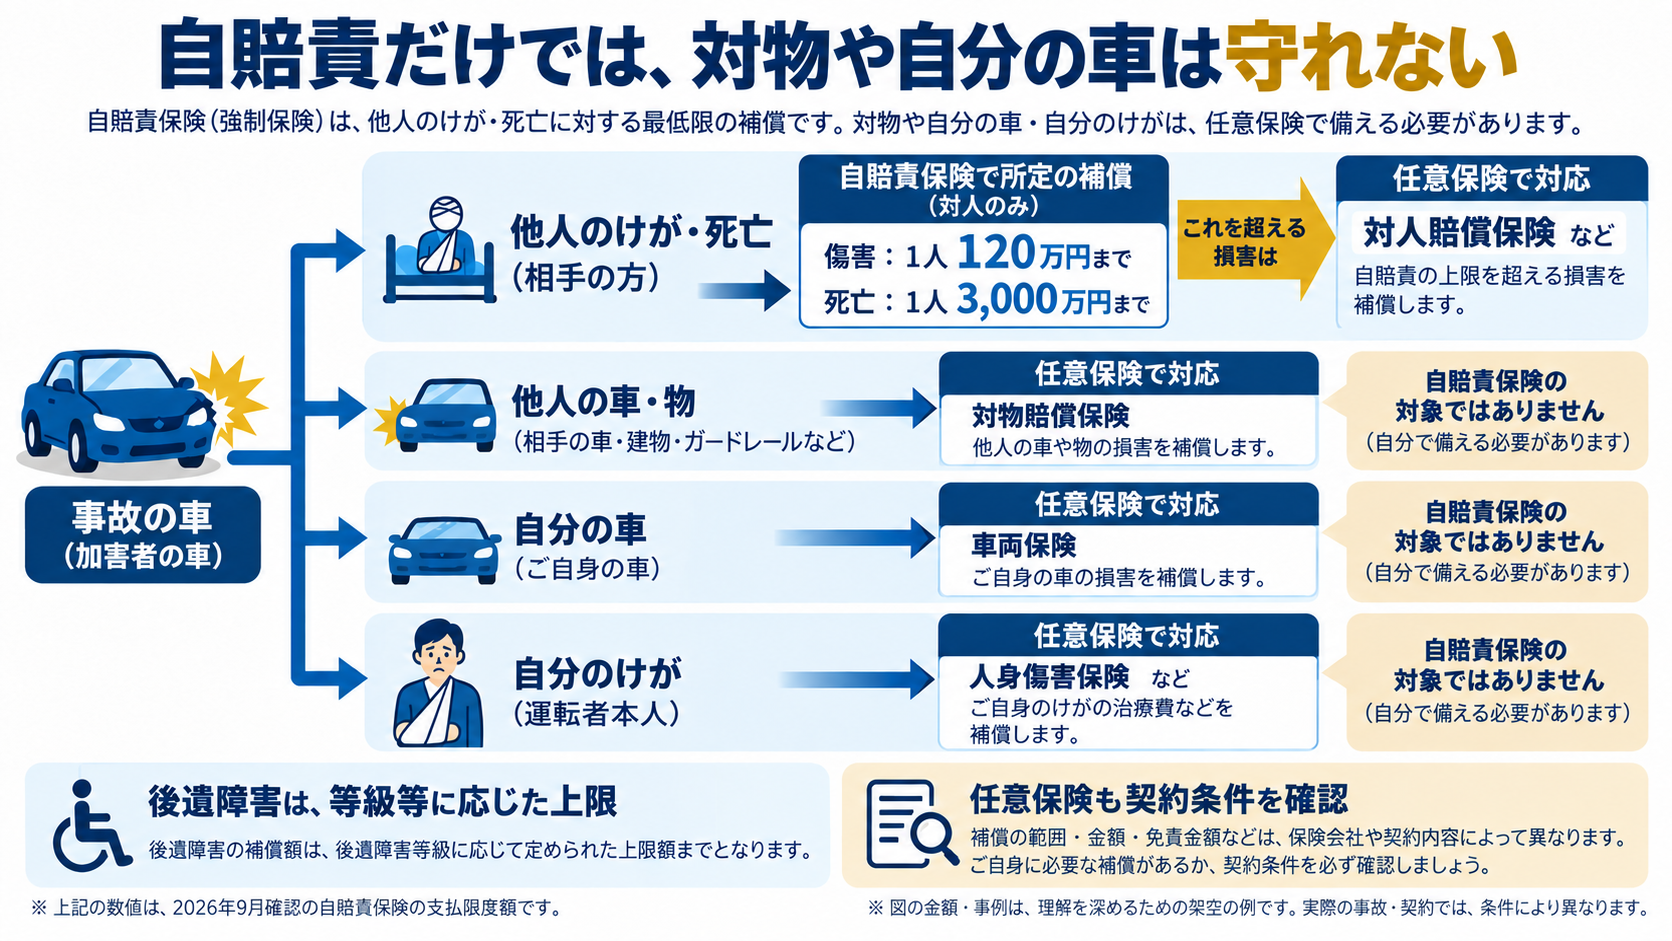
自動車事故では、強制加入の自賠責保険と任意保険を組み合わせます。自賠責は他人の身体への基本保障であり、車や物、自分側の損害は別に考えます。
| 項目 | 自賠責 | 任意保険で確認する補償 |
|---|---|---|
| 他人のけが | 被害者1人につき傷害上限120万円 | 対人賠償等 |
| 他人の死亡 | 被害者1人につき死亡上限3,000万円 | 対人賠償等 |
| 他人の車・物 | 原則対象外 | 対物賠償 |
| 自分のけが | 自賠責の対象となる他人の損害とは別 | 人身傷害等 |
| 自分の車 | 対象外 | 車両保険 |
自賠責には後遺障害の等級等に応じた上限もあります。自賠責に入っているから高額の対人賠償や対物損害まで安心、とは言えません。任意保険では、補償額に加えて運転者の範囲、年齢条件、使用目的、免責、事故後の等級への影響等を確認します。
制度の確認:日本損害保険協会:自賠責保険
制度の確認:日本損害保険協会:自動車保険
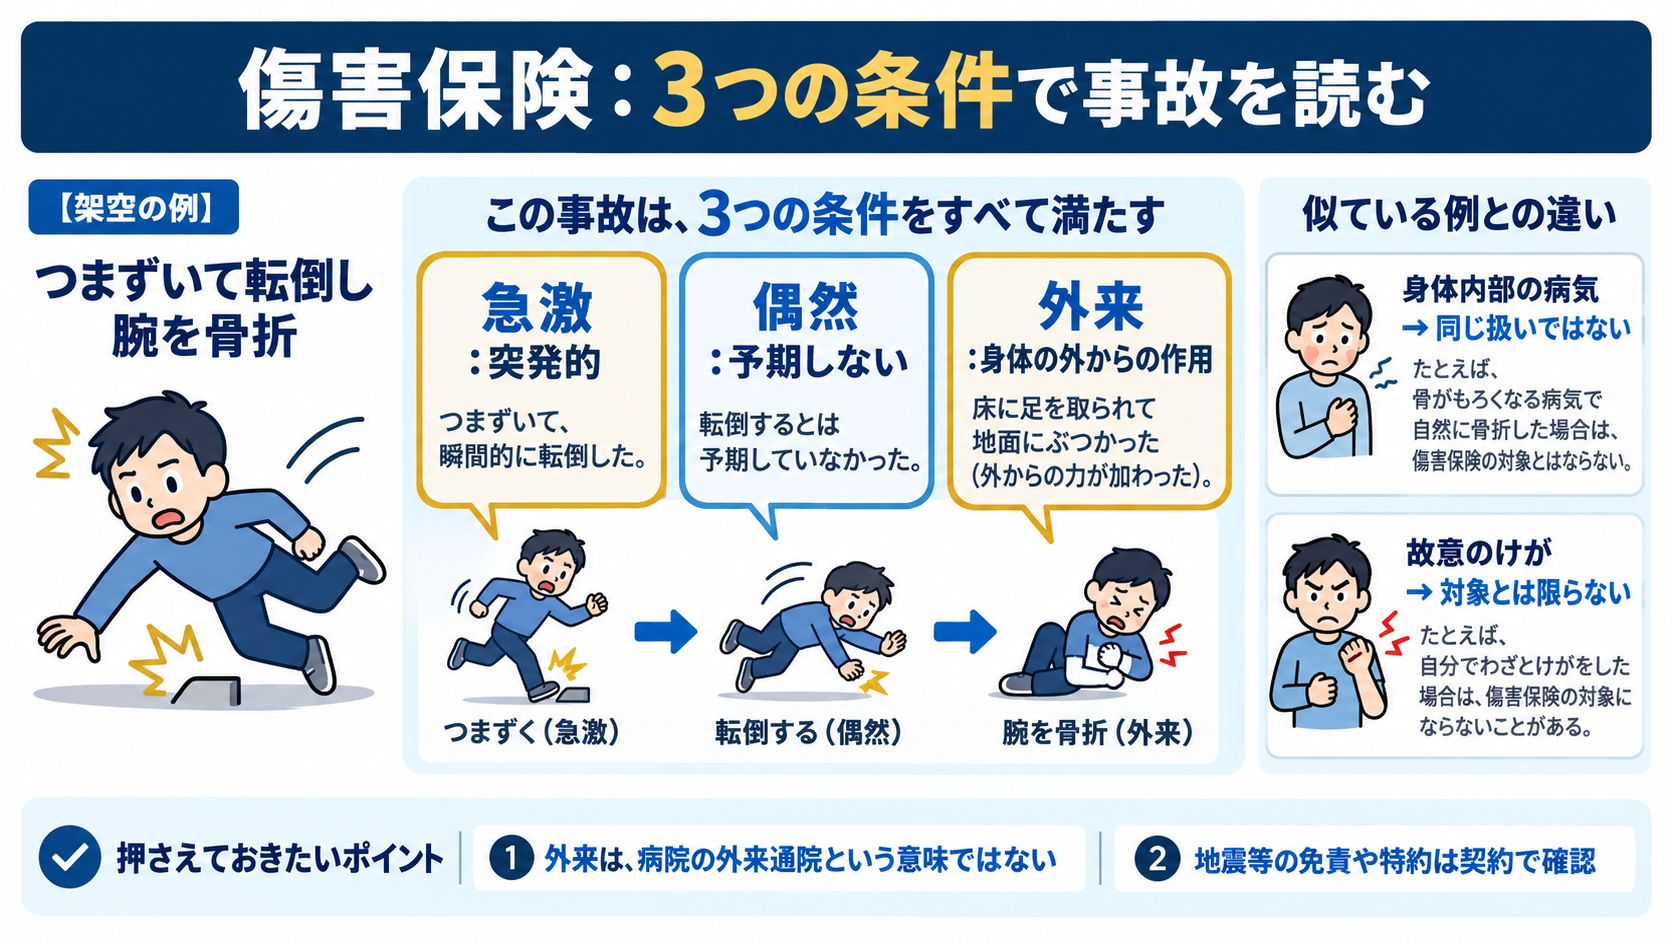
傷害保険は一般に「急激・偶然・外来」の事故によるけがに備えます。外来は身体の外からの作用という意味で、通院の「外来」とは別です。自分の病気や、故意のけがが自動で含まれるわけではありません。
| 言葉 | 意味 | 読み方 |
|---|---|---|
| 急激 | 突発的な事故 | 長期間の原因の蓄積と区別 |
| 偶然 | 予期しない事故 | 故意の事故と区別 |
| 外来 | 身体の外からの作用 | 身体内部の病気と区別 |
ここまでの火災・地震・自動車の基本に加え、事故で傷ついた人、旅行者、製品を使った第三者のどの損害を守るかを整理します。保険名ではなく、事故の原因と被害を受けた対象から選びます。
| 保険 | 主に何を補償 | 試験での着眼点 |
|---|---|---|
| 普通傷害保険 | 国内外を問わず、日常生活の急激・偶然・外来の事故によるけが | 病気や細菌性食中毒は原則対象外 |
| 国内旅行傷害保険 | 国内旅行中のけが等 | 細菌性食中毒も補償対象となる点を普通傷害保険と区別 |
| 人身傷害保険 | 契約車搭乗者などの死傷による実際の損害 | 自分の過失割合にかかわらず、保険金額の範囲で実損を補償 |
| 個人賠償責任保険 | 日常生活で他人にけがをさせた、物を壊した場合の法律上の賠償責任 | 自動車の所有・使用・管理に起因する賠償は通常、自動車保険で備え、この補償の対象外 |
| 生産物賠償責任保険(PL保険) | 製造・販売した製品等が原因となった対人・対物賠償 | 製品そのものの交換費用ではなく、他人への損害賠償が中心 |
販売した弁当が原因で客が食中毒になり、店が法律上の賠償責任を負った場合はPL保険の検討対象です。一方、冷蔵庫そのものの故障修理代は、同じ事故でもPL保険の補償とは限りません。
損害保険は「火災保険だから火事だけ」「車両保険だから衝突だけ」とは限りません。原因と補償対象を組み合わせて読みます。
| 場面 | 基本的な扱い | 確認点 |
|---|---|---|
| 住宅が地震で倒壊・地震火災 | 通常の火災保険だけでは対象外 | 地震保険を火災保険へ付帯しているか |
| 住宅が洪水・床上浸水 | 火災保険の水災補償があれば対象となり得る | 水災補償の有無、免責、損害基準 |
| 車が台風・洪水で水没 | 一般的な車両保険では対象となり得る | 補償範囲を限定した契約か確認 |
| 普通傷害保険 | 急激・偶然・外来の事故によるけが | 一般に年齢・性別ではなく、職業・職種の危険度等で保険料を区分 |
| 国内旅行傷害保険 | 国内旅行中の所定のけが等 | 一般に細菌性食中毒も対象。普通傷害保険との違い |
| 事故 | 選ぶ保険 | 対象となる損害 |
|---|---|---|
| 販売した弁当で客が食中毒 | 生産物賠償責任保険(PL保険) | 引き渡した製品等が原因の対人・対物賠償 |
| 店舗の床が濡れ、客が転倒 | 施設所有(管理)者賠償責任保険 | 施設の所有・使用・管理に起因する賠償 |
| 工事中に資材を落とし、通行人へけが | 請負業者賠償責任保険 | 請負作業の遂行に起因する賠償 |
制度の確認:日本損害保険協会:風水雪災の補償
制度の確認:日本損害保険協会:自動車保険
損害保険会社が破綻した場合、損害保険契約者保護機構が補償します。ただし、すべての契約が一律90%ではありません。試験では保険種類ごとの扱いを読みます。
| 契約 | 破綻時の基本的な補償 | 理由・注意 |
|---|---|---|
| 自賠責保険・地震保険 | 100% | 社会政策性の高い契約として全額補償 |
| 個人・小規模法人等の自動車保険、火災保険など | 破綻後3か月は100%、その後は80%が基本 | 商品・契約者区分等により扱いが異なる |
| 生命保険会社の対象契約 | 高予定利率契約等を除き、破綻時の責任準備金等の90%まで | 死亡保険金や払込保険料の90%を保証する意味ではない |
自賠責保険は被害者救済を目的とするため、引受会社が破綻しても保険金・返還金等が全額補償されます。生命保険の責任準備金は、将来の保険金等の支払いに備えて積み立てる金額で、払込保険料総額そのものではありません。
制度の確認:損害保険契約者保護機構:保険種類別の補償
制度の確認:日本損害保険協会:自賠責保険
制度の確認:生命保険契約者保護機構:補償内容
制度の確認:生命保険契約者保護機構:責任準備金
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
火災保険の建物保険金額3,000万円。地震保険はその30〜50%、建物の上限5,000万円とします。
選べる地震保険金額の範囲はいくらですか?
3,000×0.3=900万円から、3,000×0.5=1,500万円です。これは契約金額の範囲で、事故時に必ずこの全額が払われるわけではありません。
自賠責は自動車の運行によって他人を死傷させた場合の所定の損害を対象とし、対物損害は対象外です。事故で相手の車だけが破損し、けが人はいません。
車の修理費を自賠責の対象と判断してよいですか?
いけません。対物損害は自賠責の対象外。任意保険の対物賠償等を確認します。
対象損害80万円。免責5万円を引いた額を支払う契約で、支払上限100万円。他の調整・対象外損害はありません。
保険金と自己負担はいくらですか?
保険金=80−5=75万円。上限100万円以内です。自己負担5万円。
建物の火災保険額3,000万円。地震保険額は火災保険額の30〜50%、建物上限5,000万円。この問では地震保険額1,500万円の契約で、認定が小半損なら保険額の30%を支払います。他の調整なし。正しい説明はどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 地震保険1,500万円は範囲内で、支払額450万円。 |
| 2 | 地震保険3,000万円まで契約でき、支払額900万円。 |
| 3 | 実際の修理費の全額を必ず支払う。 |
最も適切なものを1つ選んでください。
正解:1。3,000×50%=1,500万円で範囲内。1,500×30%=450万円です。火災保険と同額にはせず、支払はこの問の損害認定率から求めます。
確認日:2026年9月25日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。