問1:1入院の支払限度
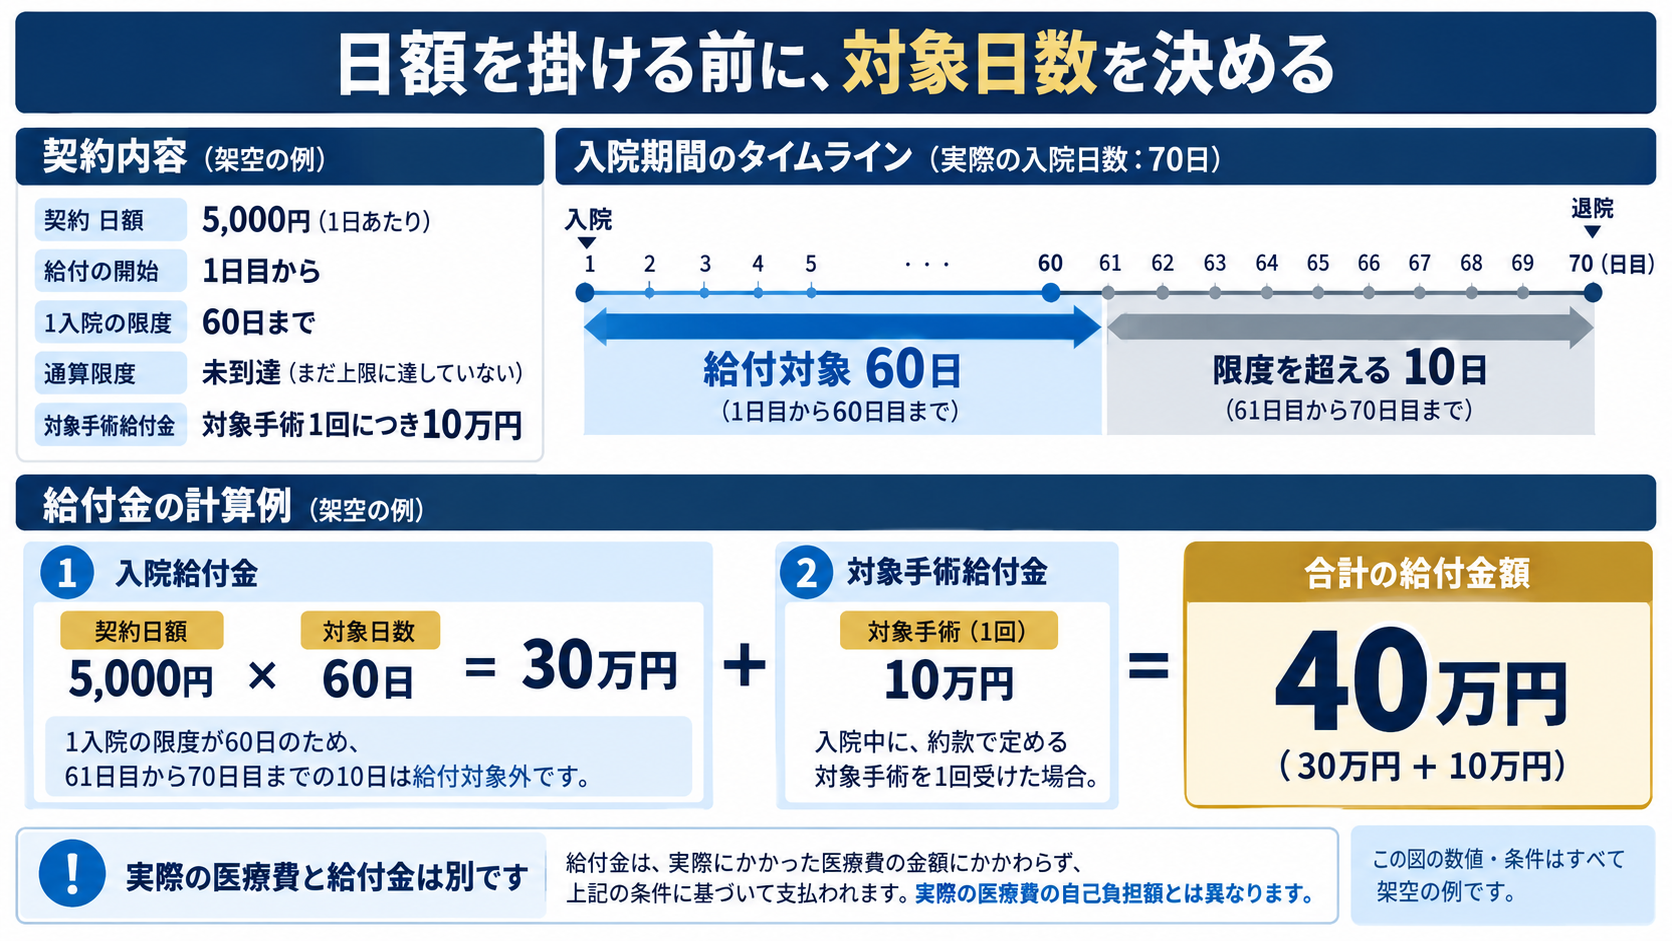
日額5,000円、1日目から支給、1入院60日限度。70日連続入院、対象手術1回の給付10万円。他の上限・調整はなし。
入院給付と手術給付の合計はいくらですか?
答えと考え方を見る
入院は60日×5,000=300,000円。手術100,000円を足し、合計400,000円です。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第2章 / 第3回 全編無料
医療・がん・介護保険は、名前が似ていても支払う条件が違います。公的保障で足りない負担を考え、日額・一時金・待ち期間・特約を読み解きます。
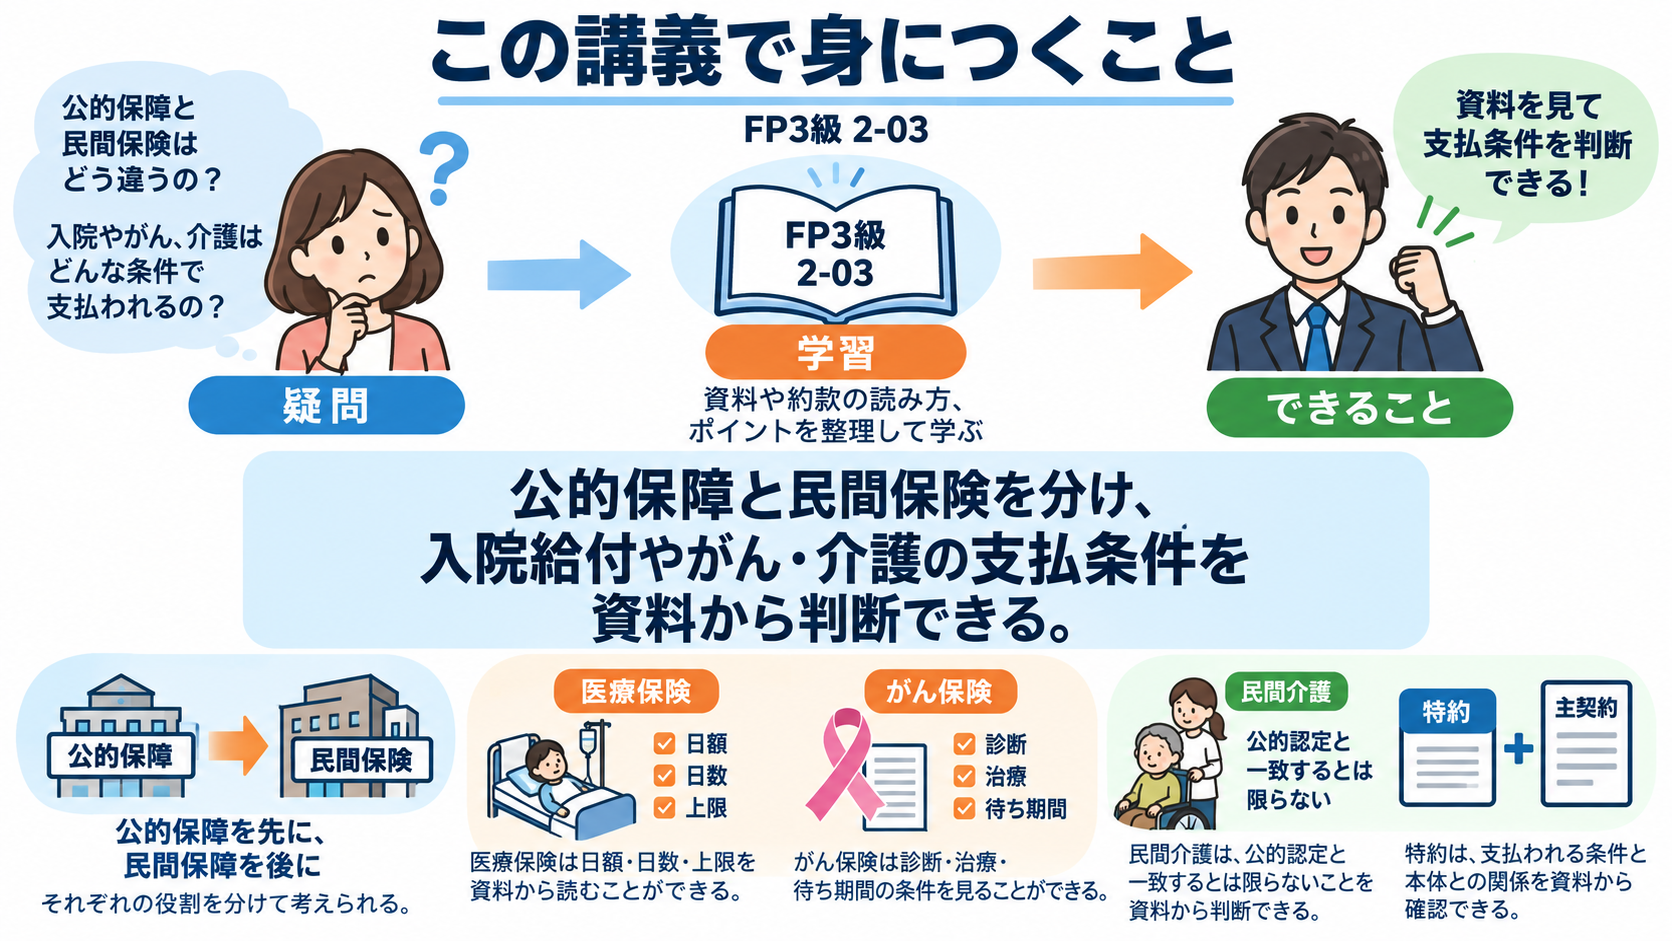
医療保険を選ぶ前に、公的制度で支えられる部分と、家計に残る負担を分けましょう。その不足に対し、入院、がん治療、介護などの民間保障がどう働くかを確認します。商品名だけで判断せず、支払われる条件と金額、保障の続く期間を読み取ります。
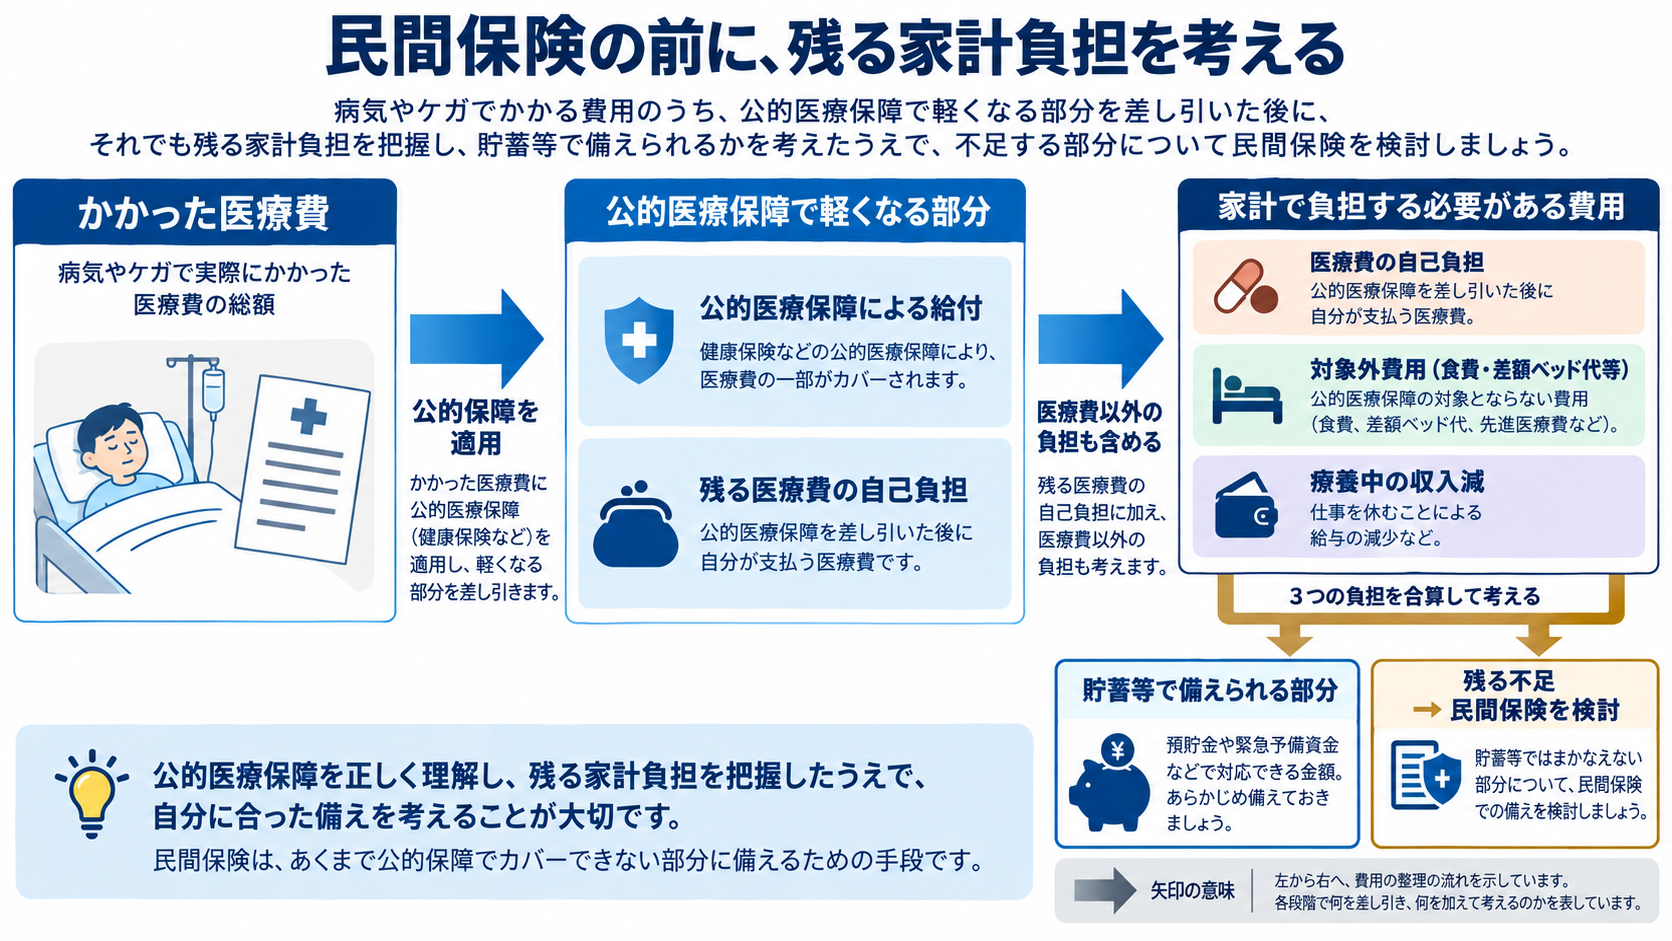
民間保険を選ぶ前に、公的医療保険や介護保険でどこまで支えられるかを確認します。そのうえで残る自己負担や収入減を、民間保険で補います。
高額療養費があっても、食費・差額ベッド代・先進医療の技術料などの負担や、療養中の収入減が残る場合があります。逆に、医療費の10割をすべて民間保険で準備する必要があるとも限りません。医療費と生活費を分け、加入先の公的制度を確認するところから始めます。
医療保険は、「入院したらいくら」だけでは読めません。入院給付金の日額、支払対象日数、1入院の上限、手術給付を分けて計算します。
| 項目 | この契約の条件 | 確認する理由 |
|---|---|---|
| 入院給付 | 1日5,000円、1日目から | 免責日数等が違う商品もある |
| 1入院の限度 | 60日 | 長期入院の全日数が対象とは限らない |
| 手術給付 | 今回の対象手術は10万円 | 対象手術・入院外・倍率等を確認 |
| 通算限度 | 今回は到達していない | 契約全体の支払限度もある |
今回は1入院の上限60日なので、70日×5,000円ではありません。手術給付も、契約で対象とされた手術の場合です。医療費の実際の額に応じた補償と、契約の日額等で決まる給付を混同しないようにします。
1日1万円の入院給付で、すべて支払対象日となり限度内であると仮定した例です。
がん保険は、診断・治療・入院など、どの時点で給付されるかが商品ごとに異なります。契約してから保障が始まるまでの待ち期間も確認します。
| 給付 | 例 | 条件の違い |
|---|---|---|
| 診断一時金 | 所定のがん診断で100万円など | 初回のみか、再給付があるか、診断条件 |
| 治療給付 | 抗がん剤・放射線等の治療 | 対象治療、月単位、上限等 |
| 入院給付 | がんによる入院 | 対象となるがんや入院条件 |
| 待ち期間 | 一般に90日など | 契約・責任開始の扱いで確認 |
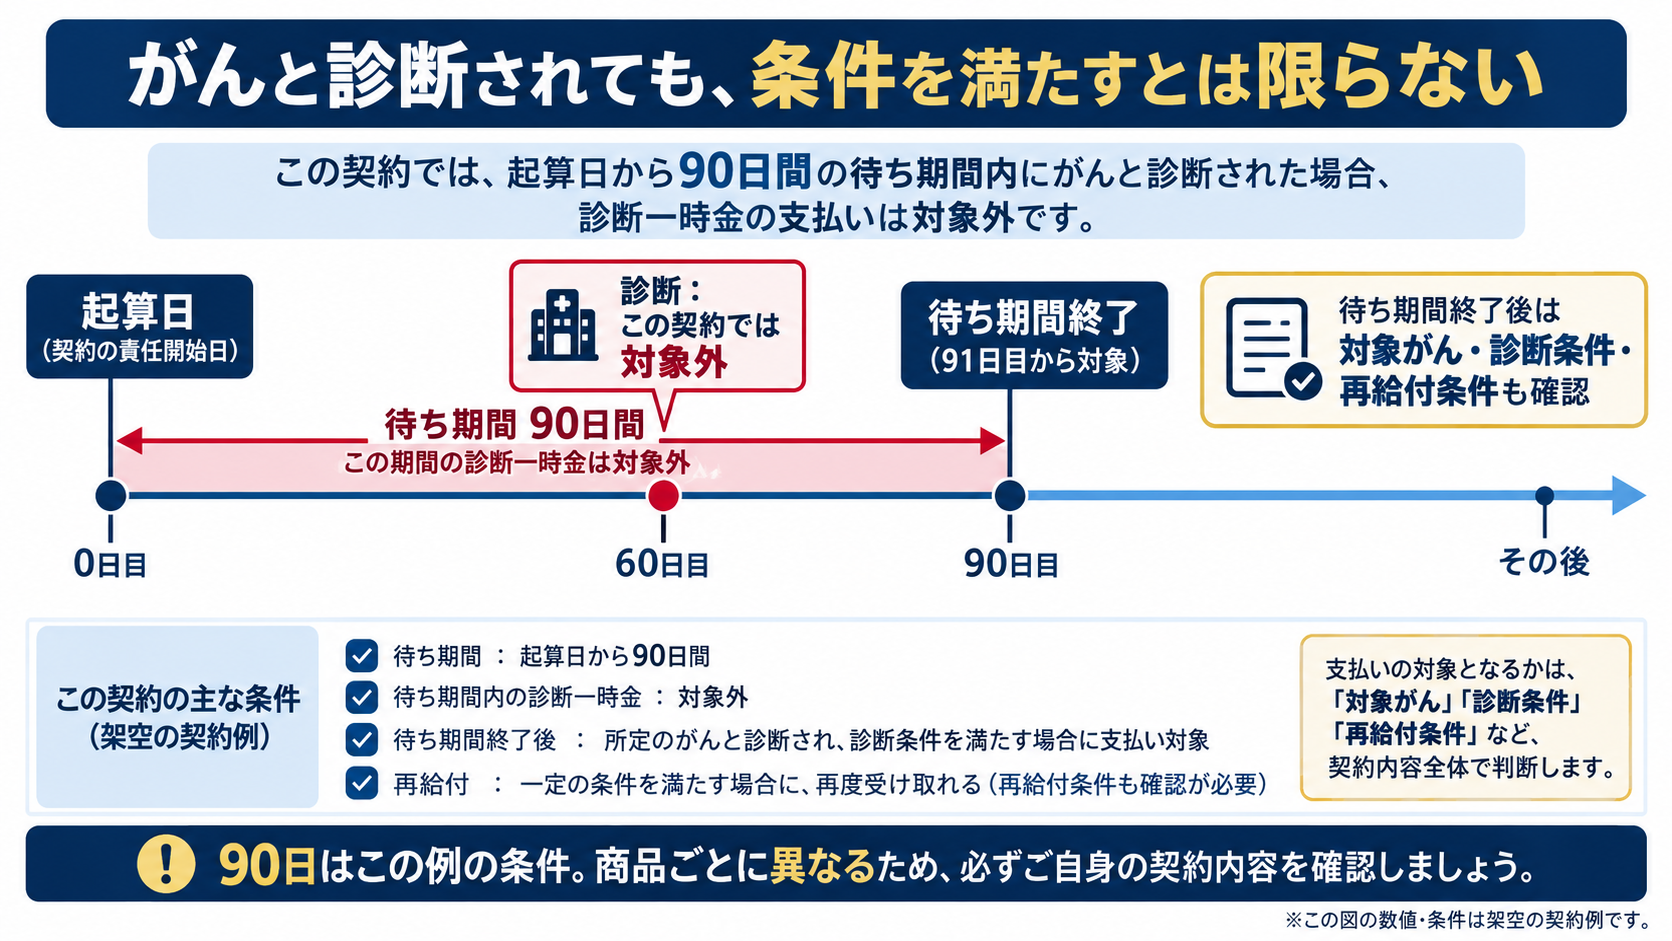
がん保険には一般に90日程度の待ち期間があり、その間の診断は対象外などとなる場合があります。すべての医療保険や特約に同じ期間がある、という意味ではありません。上皮内新生物の扱いや、2回目以降の一時金の条件も商品ごとに確認します。
「がんと分かれば、何度でも100万円」と自己判断しないこと。再給付には間隔や入院・治療などの追加条件がある場合があります。
制度の確認:生命保険文化センター:がん保険
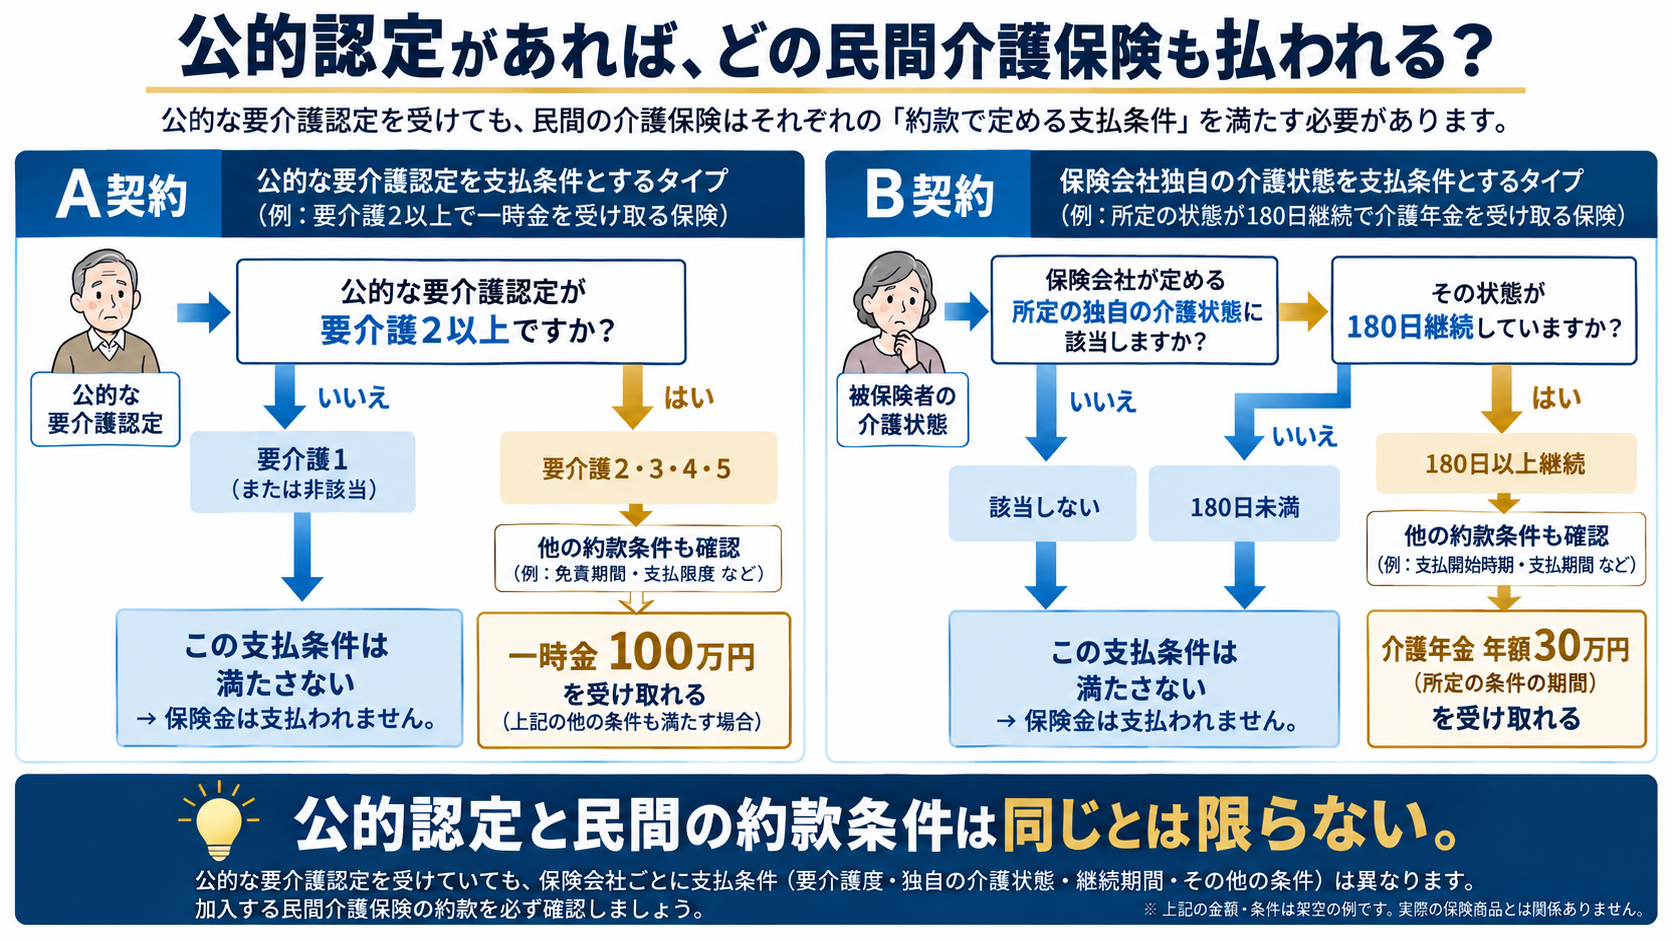
公的介護保険は所定の認定や年齢・原因の条件を満たして、対象サービスを利用する仕組みです。民間介護保険は、約款の所定の状態等で一時金や年金を受け取る契約です。公的な要介護認定に連動する契約も、独自の状態・継続期間を条件とする契約もあります。
| 項目 | A契約 | B契約 |
|---|---|---|
| 支払事由 | 公的要介護2以上に認定 | 所定の介護状態が180日継続 |
| 給付 | 一時金100万円 | 年金30万円、所定条件の期間 |
| 公的認定だけで判定? | 認定等、約款条件を確認 | 独自の状態・継続条件も必要 |
要介護1の認定があっても、A契約の要介護2以上という条件は満たしません。保険名だけでなく「何になったら」「どれだけ続いたら」を読む練習をします。
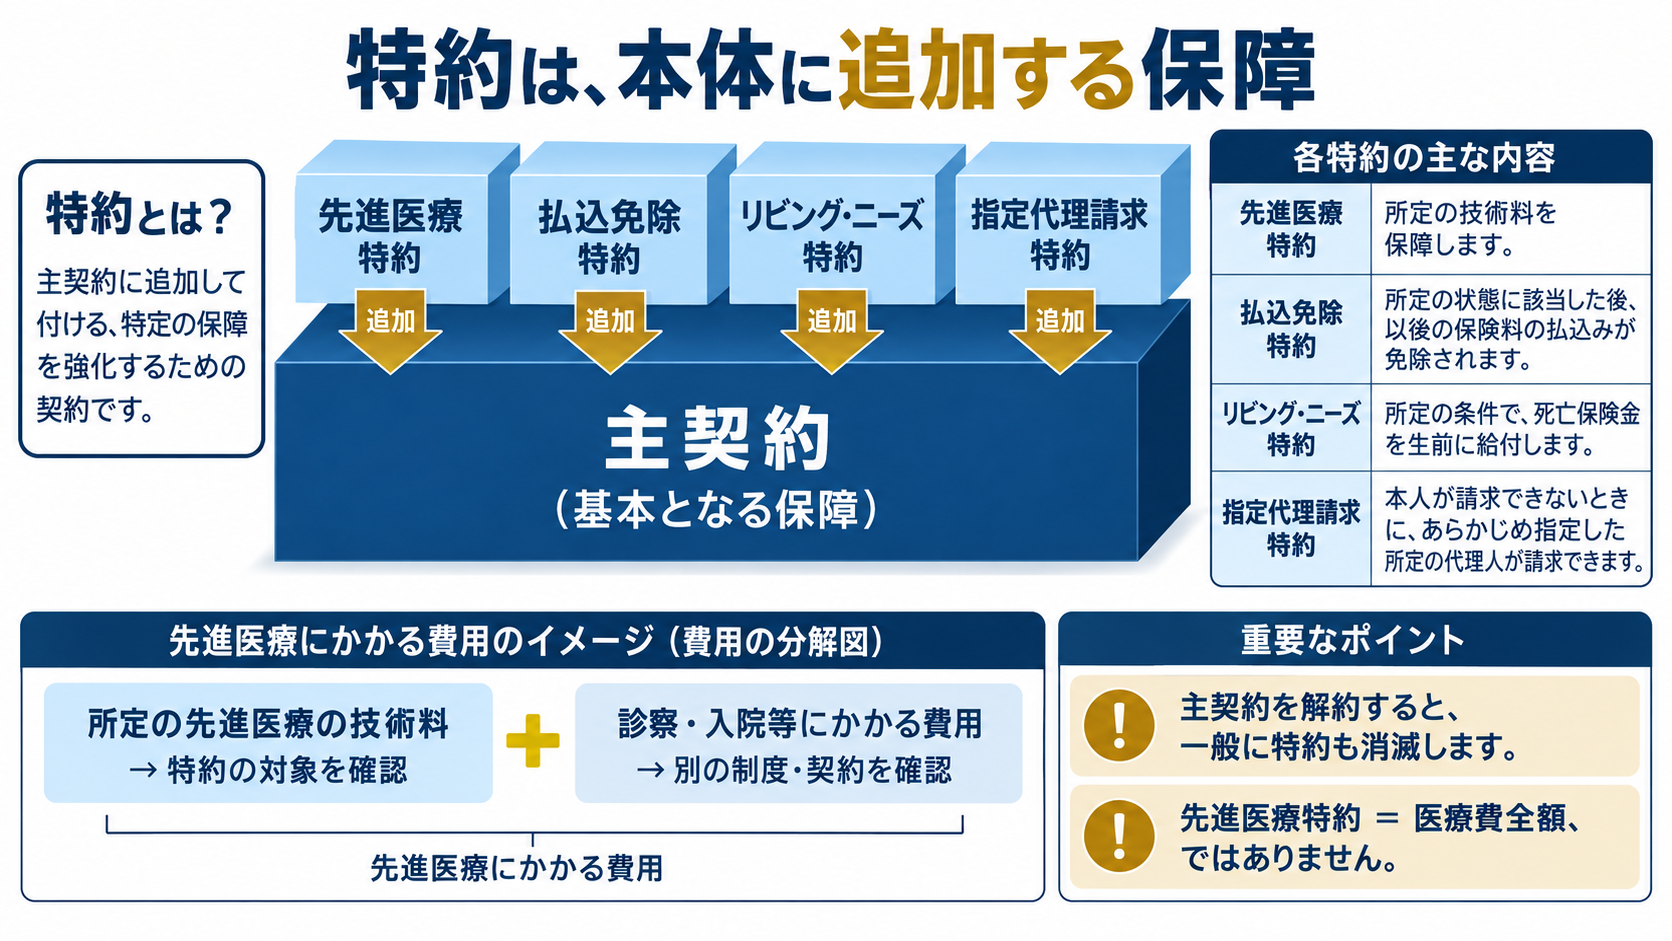
特約は、主契約へ追加する保障です。名称だけで判断せず、何が起きたら支払われるか、いつまで続くか、主契約がなくなったらどうなるかを確認します。
| 特約等 | 主に備えるもの | 注意 |
|---|---|---|
| 先進医療特約 | 所定の先進医療の技術料 | 治療時の指定・施設・対象医療。医療費全部を払うわけではない |
| 保険料払込免除 | 所定状態後の保険料負担 | 診断だけか、所定状態かを確認 |
| リビング・ニーズ | 余命6か月以内など所定の場合の死亡保険金の生前給付 | 死亡保障の前払い的性質。受取後の保障額を確認 |
| 指定代理請求 | 本人が請求できない場合の所定代理人 | 誰でも無条件に請求できるわけではない |
保険会社は、将来の保険金・給付金等の支払いに備えて責任準備金を積み立てます。それでも生命保険会社が破綻した場合、生命保険契約者保護機構が契約の移転などを支援します。
これは死亡保険金の90%を必ず受け取れるという意味ではありません。予定利率の高い契約では、責任準備金の削減に加えて予定利率も引き下げられ、保険金額などが90%を下回る場合があります。銀行預金の1,000万円保護とも別制度です。
がん保険では、契約後おおむね90日などの免責期間(待ち期間)を設けるのが一般的です。この間にがんと診断されても、診断給付金等が支払われない契約があります。契約日から直ちに全保障が始まるとは限らないため、約款の保障開始日を確認します。
第三分野には、入院日数だけでなく、余命、就業不能、特定疾病などを支払条件にする商品・特約があります。名前が似ていても、死亡した遺族へ払う収入保障保険とは別です。
| 保障 | 主な支払事由 | 受取る人・注意 |
|---|---|---|
| リビング・ニーズ特約 | 被保険者の余命が6か月以内と判断されたとき | 所定範囲の死亡保険金を被保険者が生前に受取。余命6か月は医師の診断等を基に保険会社が判断 |
| 所得補償保険 | 病気・けがで働けず、所得が減少したとき | 被保険者本人の所得を補う。死亡した遺族の生活費を補う収入保障保険とは別 |
| 特定疾病保障保険・特約 | がん・急性心筋梗塞・脳卒中など、約款所定の状態 | 病名だけで直ちに支給とは限らず、診断・治療・状態の条件を確認 |
リビング・ニーズ特約は、生前に受け取った分とは別に、元の保険金全額をもう一度受け取れる制度ではありません。
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
日額5,000円、1日目から支給、1入院60日限度。70日連続入院、対象手術1回の給付10万円。他の上限・調整はなし。
入院給付と手術給付の合計はいくらですか?
入院は60日×5,000=300,000円。手術100,000円を足し、合計400,000円です。
この架空契約は、起算日から90日間の待ち期間中にがん診断された場合、診断一時金は対象外です。診断は起算日から60日目です。
この条件では診断一時金の対象ですか?
対象外です。60日目は90日間の待ち期間内。この問の契約条件で判断し、全商品へ一般化はしません。
A契約の支払事由は公的要介護2以上の認定。Cさんは要介護1に認定されています。他の支払事由はないものとします。
要介護認定があるという理由だけでA契約は支払われますか?
いいえ。A契約は要介護2以上が必要で、要介護1ではこの条件を満たしません。
医療保険は入院日額5,000円、1入院60日限度、入院初日から対象。手術給付は日額の20倍。対象となる病気で75日入院し、対象手術1回。過去の入院・他の給付なし。支払額合計はどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 375,000円 |
| 2 | 475,000円 |
| 3 | 400,000円 |
最も適切なものを1つ選んでください。
正解:3。入院5,000×60=300,000円、手術5,000×20=100,000円、合計400,000円。①は75日分だけ、②は限度を無視して手術分を加えています。
確認日:2026年9月25日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。