FP3級 · 第1章 / 第8回 全編無料
ライフプランの総復習と計算演習
家計・係数・社会保険・年金・住宅ローンを、ひとつの家族の資料で復習します。まず資料から条件を拾い、制度の選択と計算を分けて進めましょう。
教材番号 1-08 · 更新・制度確認:2026年9月25日 · 動画:約10分を予定(未収録)
この講義で学ぶこと- 第1章の資料を、設問の条件に合わせて読み取る
- 年間収支・純資産・積立額を混同せずに計算する
- 制度、人物、時点、金額の単位をそろえて判断する
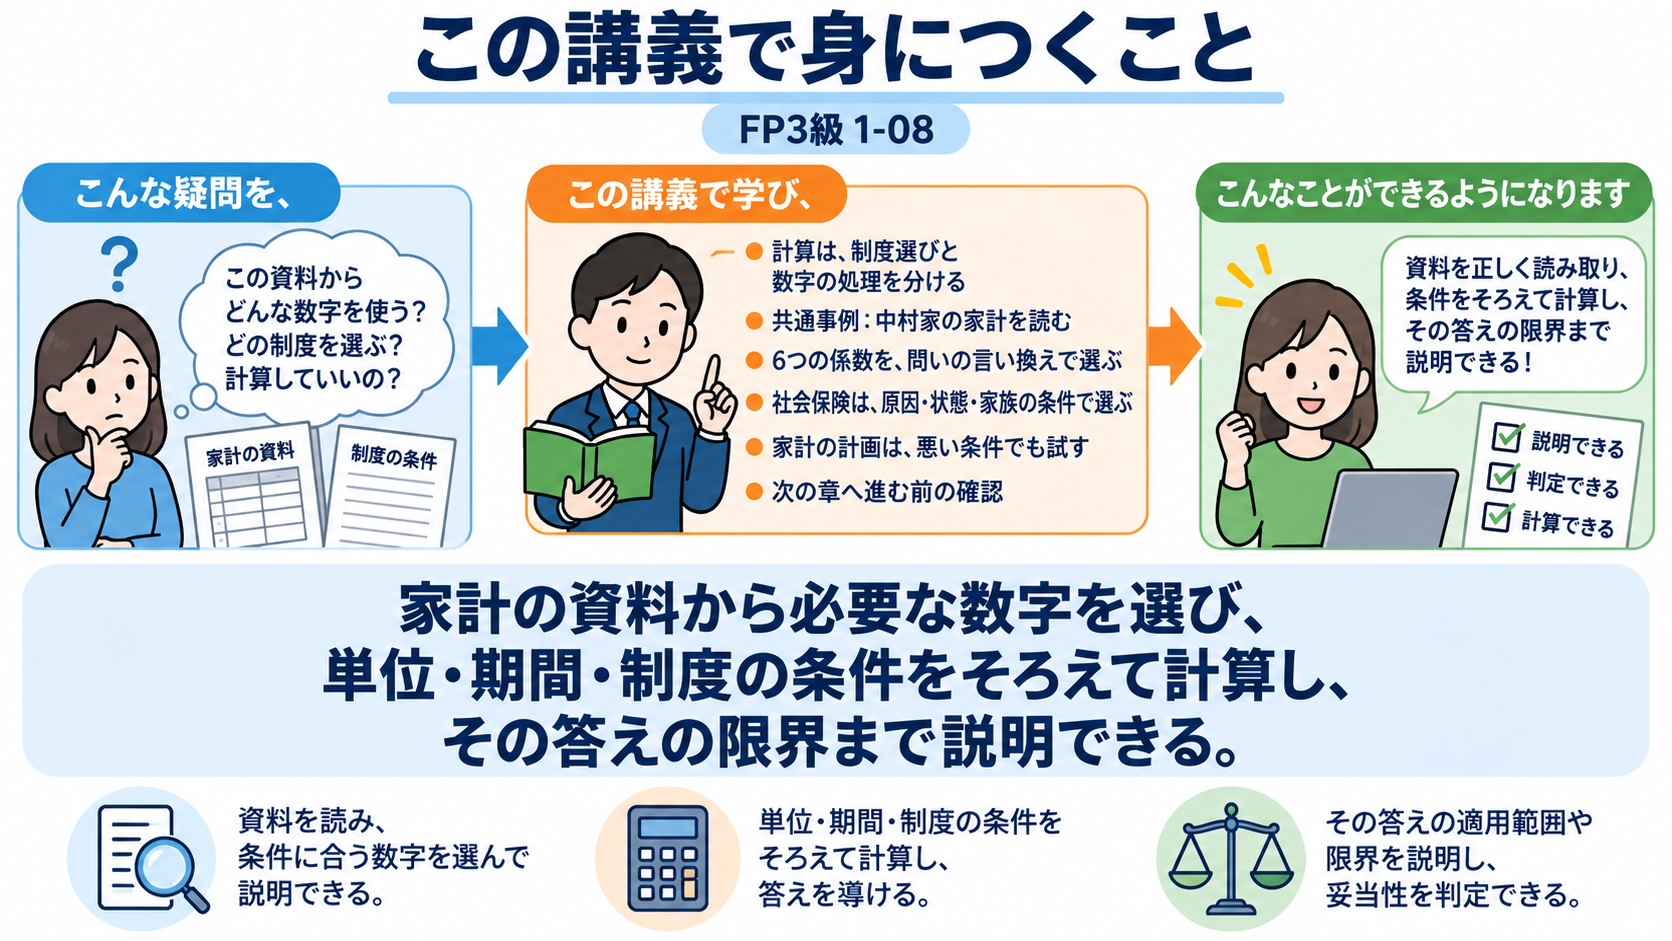 この講義で身につくこと
はじめに:この回で扱う場面
ここまで学んだ家計、係数、社会保険を、一つの家族の計画に使ってみましょう。最初に収支と将来の予定を読み、何のためにどの制度や計算を使うかを決めます。計算後は収入減などの条件も試し、答えの数字が生活の中で何を意味するかまで説明します。
1. 計算は、制度選びと数字の処理を分ける
総合問題では、見つけた数字をすぐ計算してはいけません。「誰の・どの制度について・何を求める問題か」を先に整理し、必要な数字だけを選びます。
- 対象誰・年齢・働き方・原因
- 制度いつのルールか・必要条件
- 計算期間・単位・分母をそろえる
- 確認問われた部分か、全体か
事例問題を解く4段階たとえば医療費100万円の問題で、100万円が10割の総医療費なのか、窓口の自己負担なのかで使い方が違います。年金も、報酬比例部分と基礎年金を含む総額は違います。計算を始める前に、どの数字かを一言で言えるようにしましょう。
単位の取り違えを防ぐ
2. 共通事例:中村家の家計を読む
ここからは、第1章で学んだ内容を1つの家計事例でつなぎます。まず中村家の収入・支出・資産・今後の予定を読み、どの数字をどの判断に使うか整理します。
中村家の学習用資料(架空例・万円)年間収支と純資産
年間収支=540−360−120=+60万円
資産=500+3,000=3,500万円
純資産=3,500−2,400=1,100万円
教育用200万円は金融資産500万円に含まれるので、さらに資産に足して700万円にしないでください。純資産1,100万円も今使える現金ではありません。
教育不足は600−200=400万円。利息なしで10年積み立てるなら年40万円。年間黒字60万円のうち40万円を教育へ回すと、ほかの目的へ回せる黒字は年20万円です。積立を支出として数えるかどうかも表の作り方に合わせます。
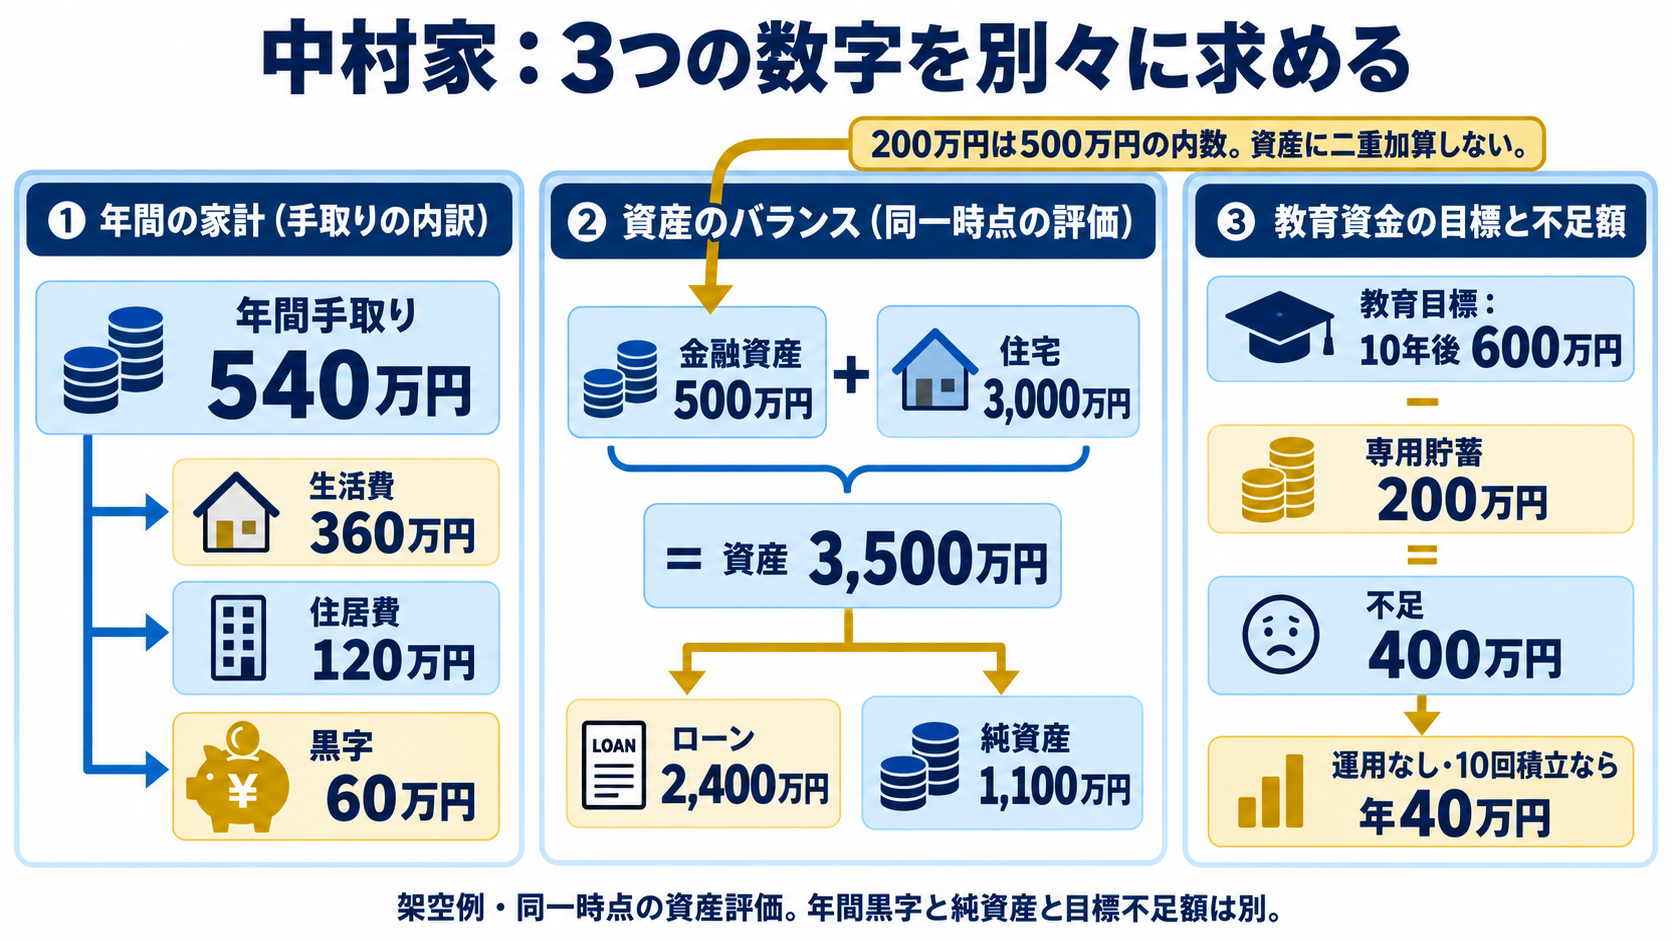 金融資産の中に含まれる教育用貯蓄を、もう一度足さないように読みます。
収入を税・社会保険料控除後の手取額へそろえ、年間の支出を差し引いた架空例です。
 家計の黒字と金融資産の増減をつなぐ
年間黒字60でも、住宅購入など一時支出があれば金融資産は減ることがあります。収支と残高、毎年の支出と臨時支出を分けて確認します。
3. 6つの係数を、問いの言い換えで選ぶ
6つの係数は、名前を丸暗記するより、問題文を「お金の出発点と到着点」へ言い換えると選びやすくなります。
名前を隠して、向きを先に選ぶ「いくら用意する?」だけでは、元手なのか毎年の積立額なのかが曖昧です。一括・毎年同額・いつの金額かへ言い換えます。係数表が与えられた問題では、表に指定された利率と回数、入出金時期を使います。
4. 社会保険は、原因・状態・家族の条件で選ぶ
社会保険の問題は、制度名の暗記だけでは解けません。何が起きたか、本人がどの状態か、家族・年齢の条件は何かを確認し、対象制度を選びます。
重要な条件の総点検ここは基本の地図です。各制度には例外や調整、申請要件があります。条件のない「必ず」「全員」「全額」という選択肢ほど、慎重に確認しましょう。
5. 家計の計画は、悪い条件でも試す
家計の計画は、平常時に黒字になるだけでは不十分です。収入減や支出増が起きても、必要な生活資金や積立を維持できるかを試します。
収入が年60万円減ったら
中村家の手取り540万円が480万円へ下がり、支出が480万円のままなら、年間収支は0円になります。当初の年40万円の教育積立は、黒字からまかなえなくなります。
支出を30万円減らしても、教育用の年40万円には年10万円不足。予算・進路・時期・追加収入・資金の配分などを再検討します。「高利回りで運用すれば解決」と断定して、不足を隠してはいけません。借入や運用は、返済・損失のリスクも含めた選択肢です。
住宅ローンも同様です。金利上昇や退職後の収入減を想定し、返せるかを確認します。元金を返すほど負債は減りますが、手元の現金も減るので、繰上返済だけを優先するのではなく生活用資金とのバランスも見ます。
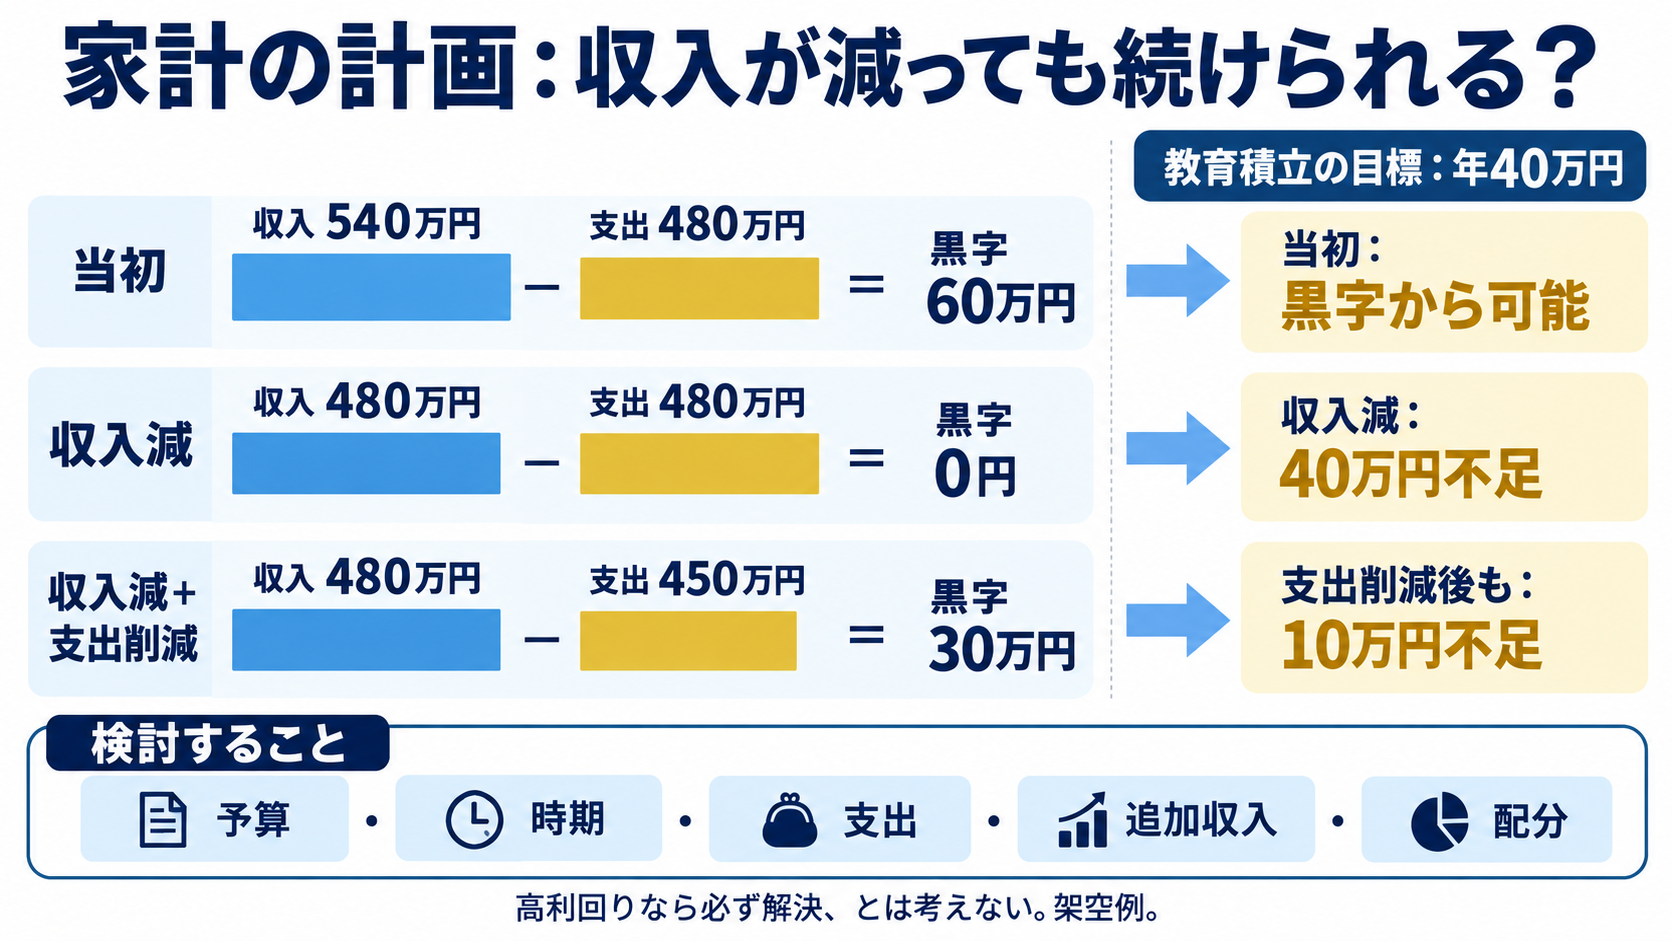 教育積立年40万円と、黒字から用意できる金額を比較します。収入が減ると当初の計画を見直す必要があります。
6. 次の章へ進む前の確認
第1章で学んだ内容は、第2章以降の保険・金融・税金を理解する土台です。用語を見たことがあるだけでなく、自分の言葉で説明できるかを最後に確認します。
- 家計の収入が額面か手取りかを説明できる。
- 年間収支と純資産を別々に計算できる。
- 6係数をお金の向きで選べる。
- 医療・介護・雇用・労災・年金の役割を区別できる。
- 老齢年金の資格・金額・開始時期の条件を説明できる。
- 住宅・教育・老後の同じ貯蓄を重複させない。
次の第2章では民間保険を学びます。先に公的な給付を把握してから、家族に不足する保障を考える順序が大切です。この章の問題が解けたら、本番形式の学科・選んだ実技でも、資料を読む練習を追加してください。
練習問題
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
問1:家計資料から3つの数字
この問専用の家計資料(万円)その他借入・運用・物価上昇はなし。教育不足は10回の同額積立で準備します。
①年間収支、②純資産、③教育の年積立額を求めてください。
答えと考え方を見る
①540−360−120=+60万円。②500+3,000−2,400=1,100万円。③(600−200)÷10=40万円/年です。教育用200は資産500に含まれ、別に足しません。
問2:同じ100万円でも係数は違う
年2%・5年・年末入出金の資料Aは5年後100万円を目指す積立。Bは今100万円を5年間で同額取り崩し。表の係数をそのまま使い、税・費用なしとします。
Aの年積立額とBの年取崩し額はいくらですか?
答えと考え方を見る
A:1,000,000×0.192158=192,158円。B:1,000,000×0.212158=212,158円。将来の100万円と今の100万円では、出発点が違います。
問3:本試験レベル:悪条件の家計収支を試す
平常時の年間手取り600万円、支出540万円。翌年は手取りが10%減り、支出が5%増えます。年初の貯蓄300万円、資産運用・他の収支はありません。翌年末の貯蓄はどれですか。
選択肢最も適切なものを1つ選んでください。
答えと考え方を見る
正解:1。収入600×0.9=540万円、支出540×1.05=567万円。27万円赤字で、貯蓄300−27=273万円です。②は平常時の黒字、③は悪条件を反映していません。
この講義のまとめ
- 計算の前に、対象者・制度の時点・問われる部分を確認。
- 年/月、万円/円、%/小数をそろえる。
- 資料に「含む」と書かれた金額を二重に足さない。
- 係数はお金の向き、社会保険は原因と条件で選ぶ。
- 計画の前提が変わったら、家計表と対策も更新する。
出典・制度の確認先
確認日:2026年9月25日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。

コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。