問1:3つの立場
夫が契約を結び保険料を支払い、夫の死亡を対象として妻が保険金を受け取ります。契約者=契約する人、被保険者=保障対象の人、受取人=保険金を受け取る人です。
契約者・被保険者・受取人はそれぞれ誰ですか?
答えと考え方を見る
契約者は夫、被保険者も夫、受取人は妻です。契約をする人と受け取る人を混同しないでください。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第2章 / 第1回 全編無料
保険は、起きると家計が耐えられない損失へ備える仕組みです。保険料と保険金、3つの契約上の立場、告知と契約の確認手順を整理します。
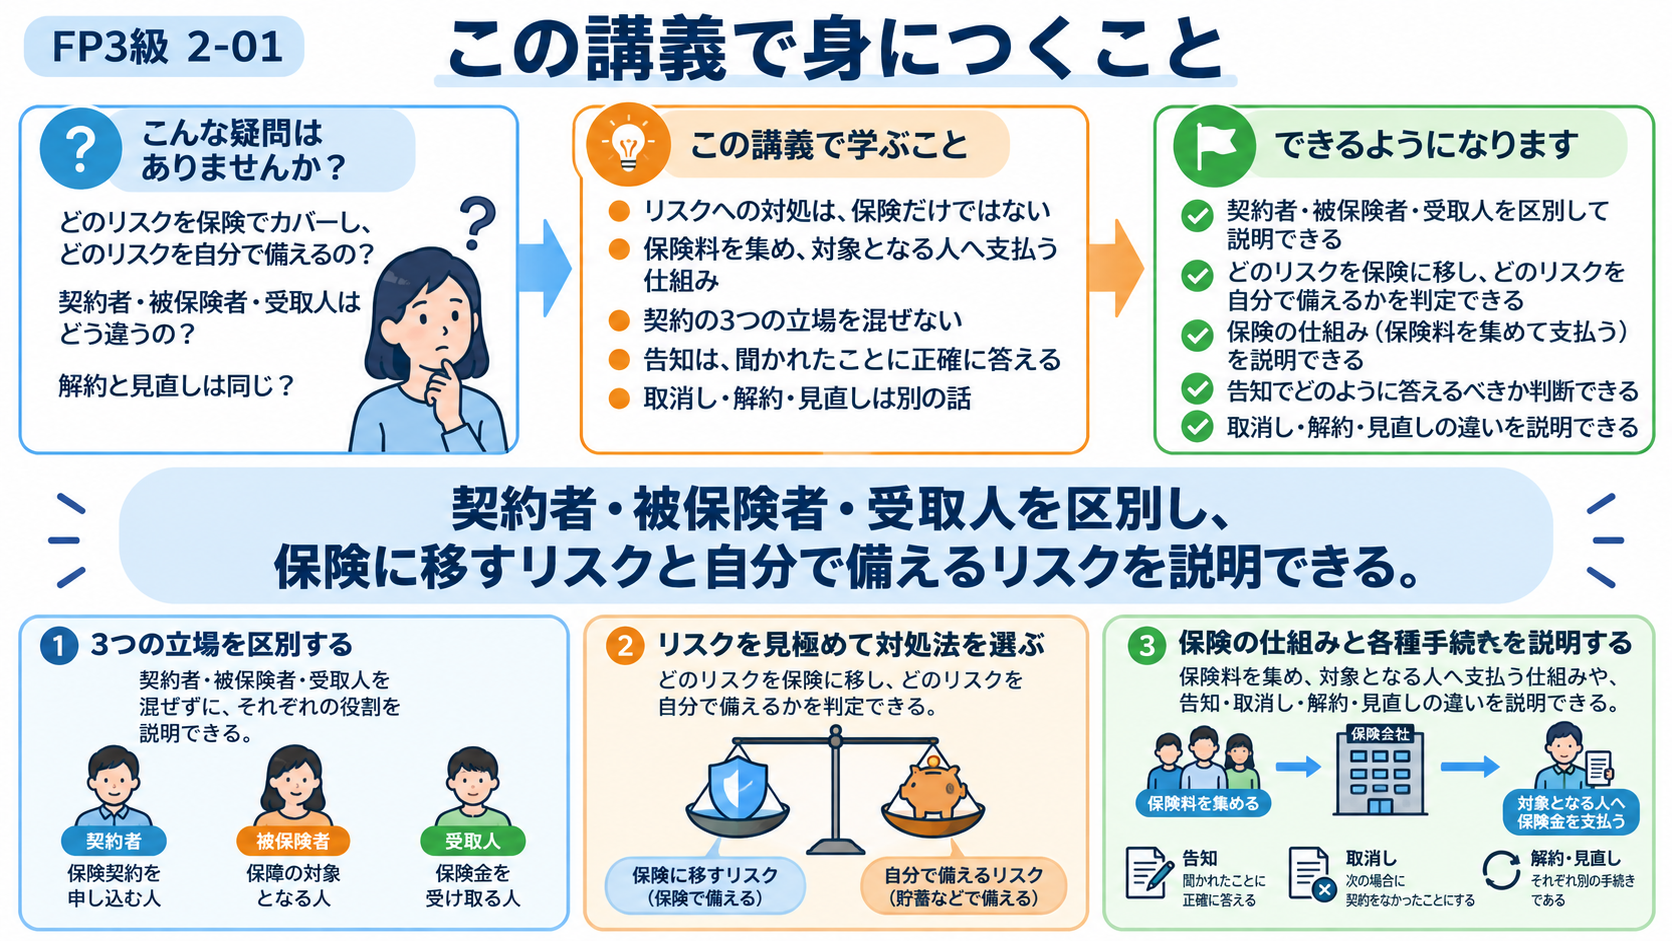
将来の損失に備える方法は、保険に入ることだけではありません。まず避ける、減らす、自分で備えるという選択肢も含めて考えます。その中で保険の役割を位置づけ、お金を集める仕組み、契約する人と受け取る人、契約時のルールへ順に進みます。
スマホの修理に3万円かかる場合と、家族を支える人が亡くなって長年の生活費が足りなくなる場合では、損失の大きさが違います。すべての小さな出費を保険にするより、家計では吸収しにくい大きな損失を優先して考えます。
| 方法 | 意味 | 架空の日常例 |
|---|---|---|
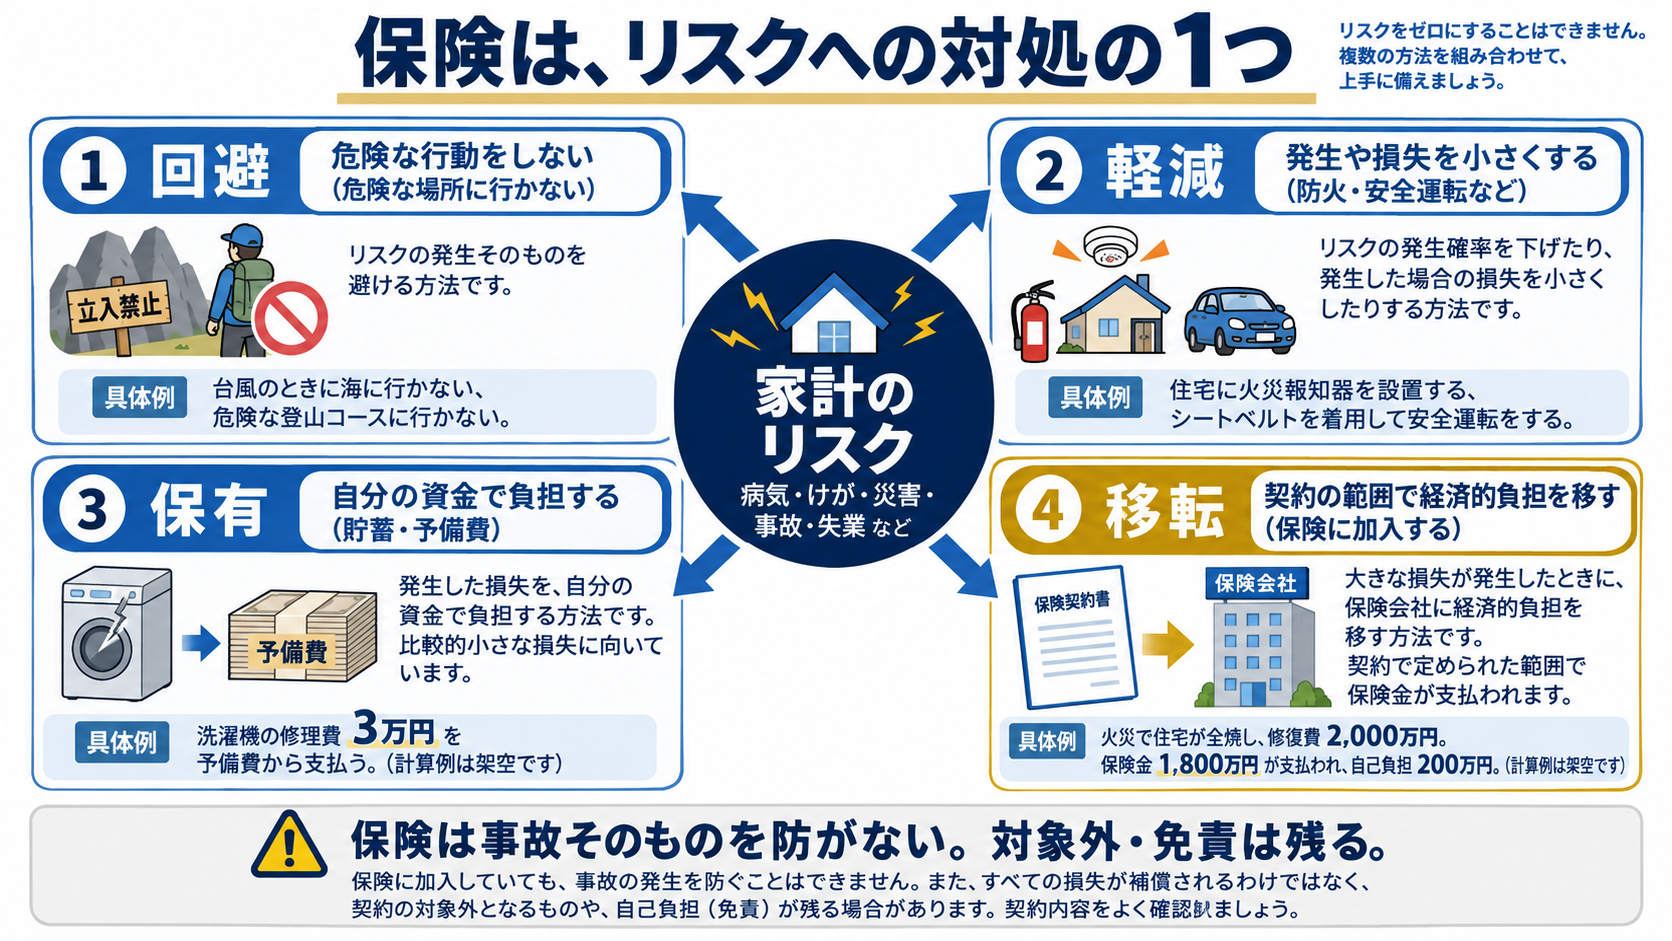
| 回避 | 危険な行動をしない | 危険な場所に立ち入らない |
| 軽減 | 発生や損失を小さくする | 安全運転、防火設備、健康管理 |
| 保有 | 自分の資金で引き受ける | 小さな修理代は予備費から支払う |
| 移転 | 条件に従って他者へ移す | 保険契約で大きな損失に備える |
図の移転の架空例では、復旧費2,000万円のうち契約により保険金1,800万円、自己負担200万円としています。保険があっても損失の全額が移るとは限りません。
保険に入っても事故や病気そのものを防げるわけではありません。移せるのは、約款で決めた範囲の経済的な負担です。対象外の原因や上限、免責金額が残るので、安全対策と手元資金も必要です。
保険を学ぶ前に、運営主体と加入の仕方を分けます。国の社会保障制度である社会保険と、契約により保障を上乗せする民間保険は役割が違います。共済や少額短期保険も、名前だけで一般の保険会社と同じ保護があると判断しません。
| 仕組み | 誰が運営・引受けるか | 加入・保障の特徴 | 破綻時等の確認 |
|---|---|---|---|
| 社会保険 | 国・地方公共団体や公的な保険者 | 法律に基づき、医療・年金・介護・雇用・労災などを保障 | 民間契約とは別の制度 |
| 民間の生命・損害保険 | 金融庁の免許を受けた保険会社 | 契約者が商品・保障額等を選び、約款の条件で給付 | 生命・損害それぞれの契約者保護機構 |
| 共済 | 農協・生協等の根拠法を持つ団体など | 原則として組合員等を対象に保障 | 根拠法・運営団体ごとに確認 |
| 少額短期保険 | 財務局の登録を受けた少額短期保険業者 | 少額・短期。生命・医療は原則1年、損害は2年。1被保険者の総額は原則1,000万円以下 | 保険契約者保護機構の公的セーフティネット対象外 |
制度の確認:金融庁:少額短期保険業制度
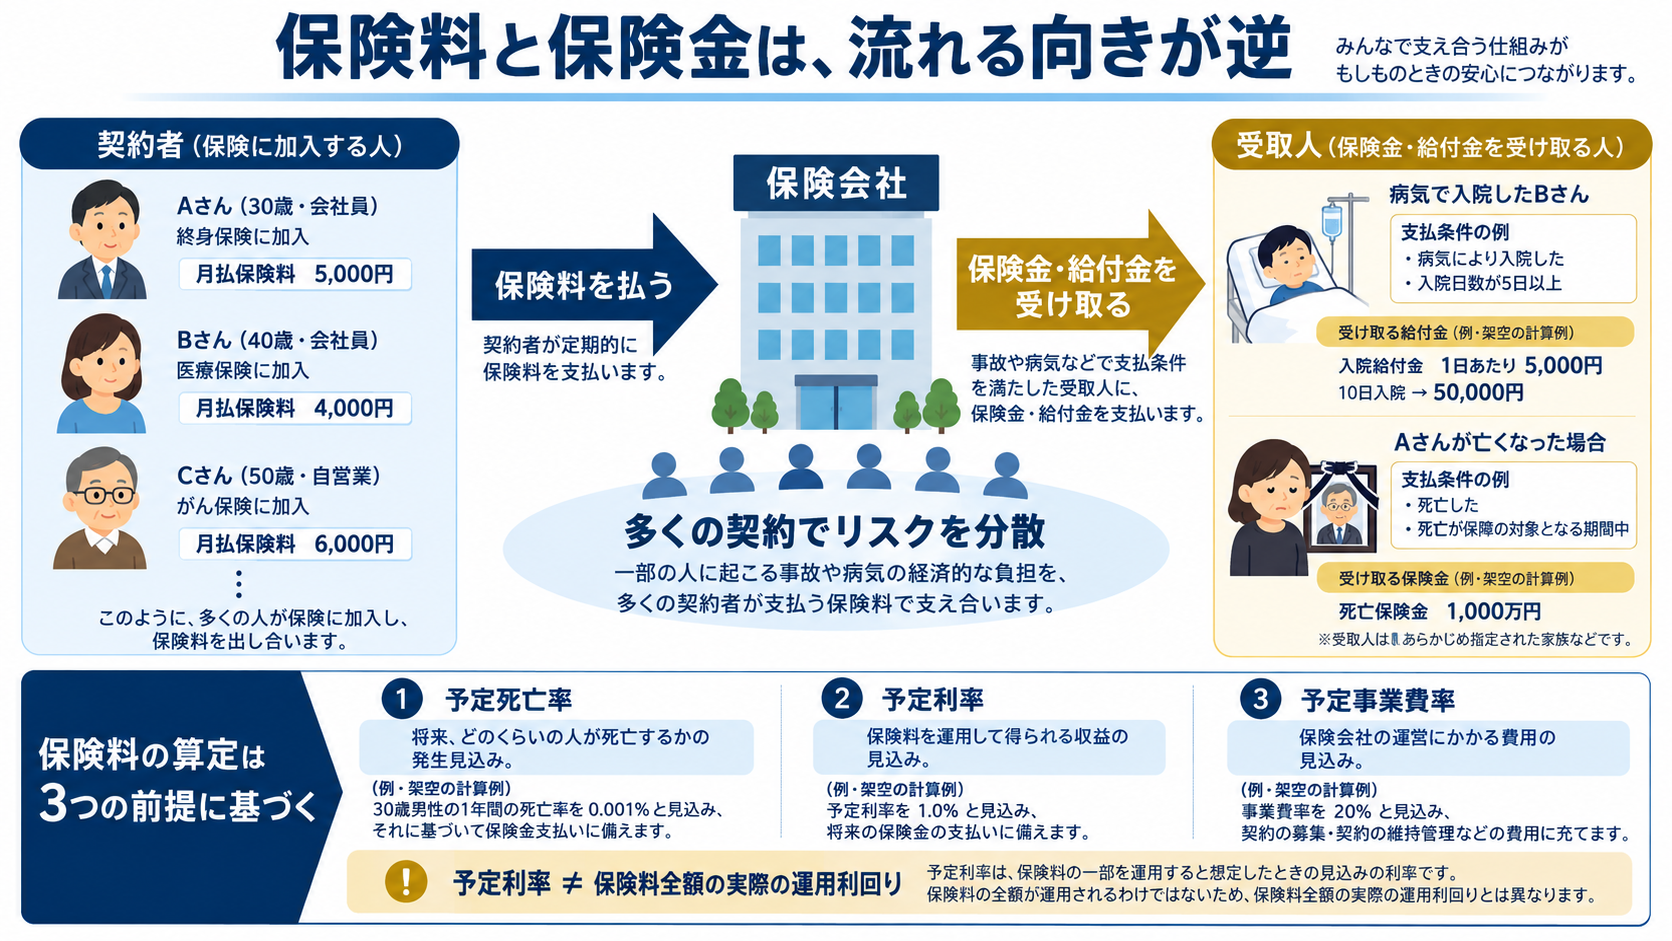
保険は、多くの契約者が保険料を出し合い、契約上の条件に該当した人へ保険金・給付金を支払う仕組みです。まず、保険料がどのように保障へ変わるかを確認します。
保険料は契約者側が支払うお金、保険金は保険会社から支払われるお金です。多数の人を集めると事故等の発生割合が一定の水準へ近づく「大数の法則」や、集める保険料と支払等を釣り合わせる考え方が基礎になります。個々の契約で必ず保険料以上の金額が戻る、という意味ではありません。
生命保険の保険料の基本には、予定死亡率・予定利率・予定事業費率があります。他の条件が同じなら、予定利率が高いと保険料を抑える方向に働きます。ただし「予定利率」は預金の利率のように、払った保険料の全額がその率で増える数字ではありません。商品ごとの費用や保障が含まれます。
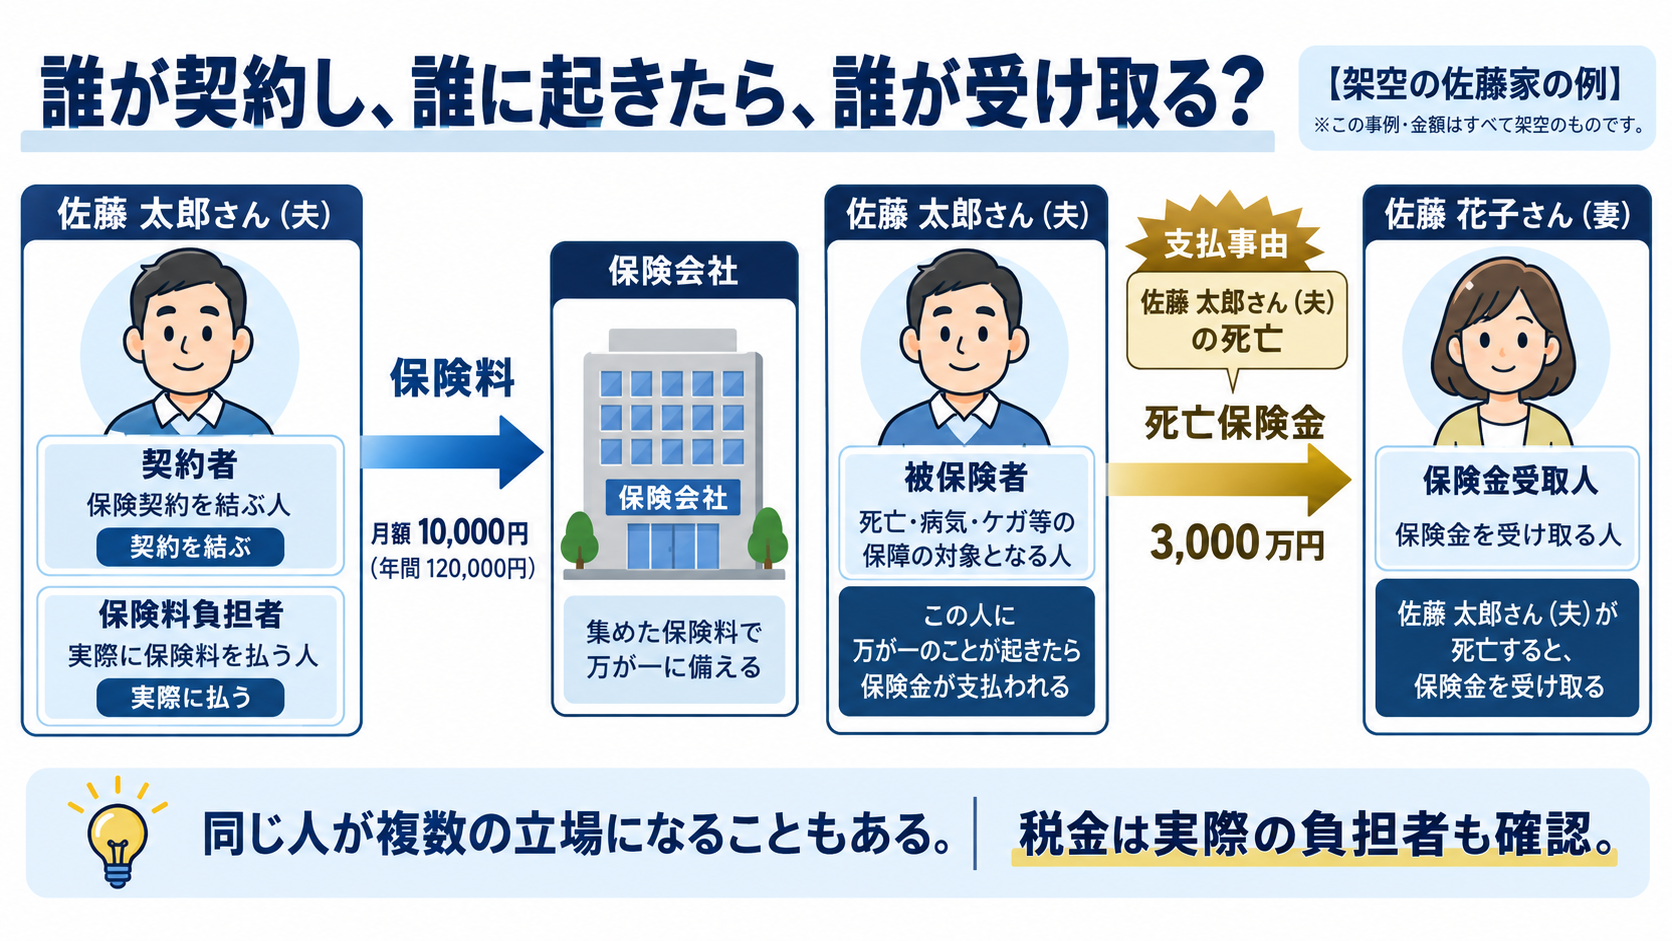
保険契約には、「契約する人」「保障の対象になる人」「お金を受け取る人」がいます。同じ人の場合も別人の場合もあるため、3つの役割を分けて読みます。
| 立場 | 意味 | 今回の人 |
|---|---|---|
| 契約者 | 契約を結び、保険料を払う義務を持つ | 夫 |
| 被保険者 | その人の死亡・病気等が保障の対象 | 夫 |
| 保険金受取人 | 支払事由が起きたときに受け取る | 妻 |
3つの立場は同一人物とは限りません。さらに税金では、名義上の契約者だけでなく「保険料を実際に負担した人」を確認します。夫が被保険者でも、保険料を妻が負担し妻が死亡保険金を受け取るなら、夫が保険料を負担した契約と課税関係が違います。詳しくは第5回で扱います。
図では別の架空契約として、夫が月1万円(年12万円)を払い、夫の死亡時に妻が3,000万円を受け取る関係を示しています。保険料と死亡保険金は、役割も金額も異なるお金です。
契約者、被保険者、受取人は同じ人とは限りません。保障や課税を判断する前に、関係者を分けます。
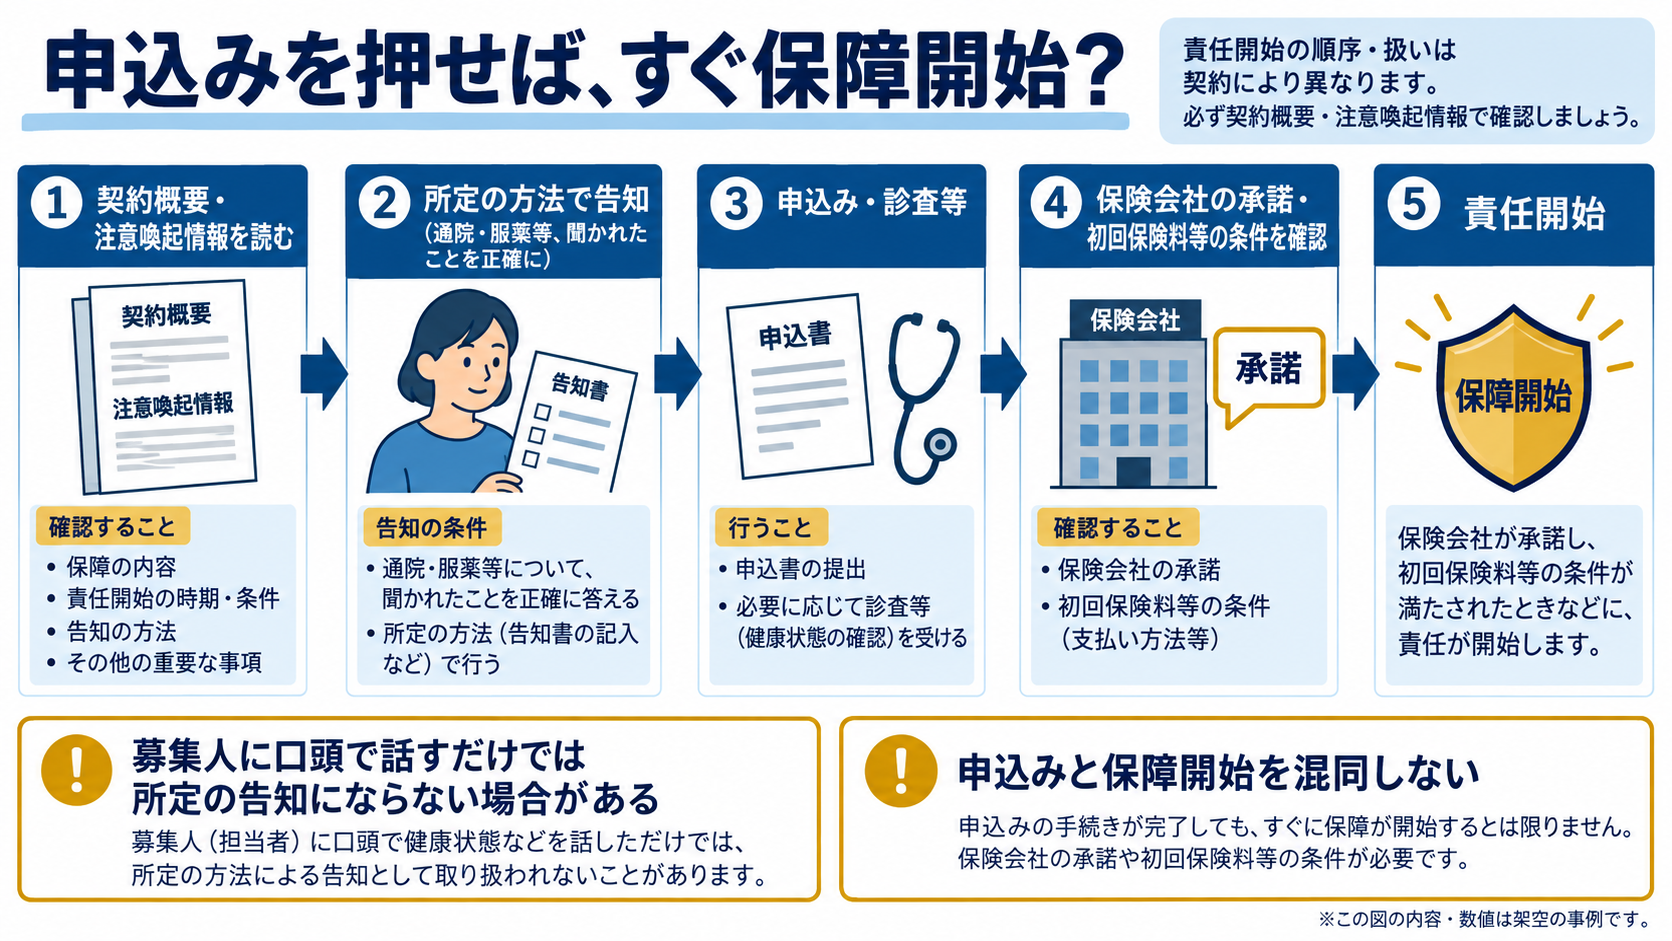
加入時には健康状態・職業などについて、保険会社から質問される事項に正確に答える告知が必要です。故意や重大な過失で重要な事実を告げないなどの場合、契約を解除されることがあります。通院や服薬を自己判断で省略しないようにします。
募集人に口頭で話しただけでは、所定の告知にならないことがあります。告知書や所定の入力、指定の医師など、保険会社が定めた方法を使います。告知を妨げられた場合等の例外もあるため、疑問があれば保険会社へ直接確認します。
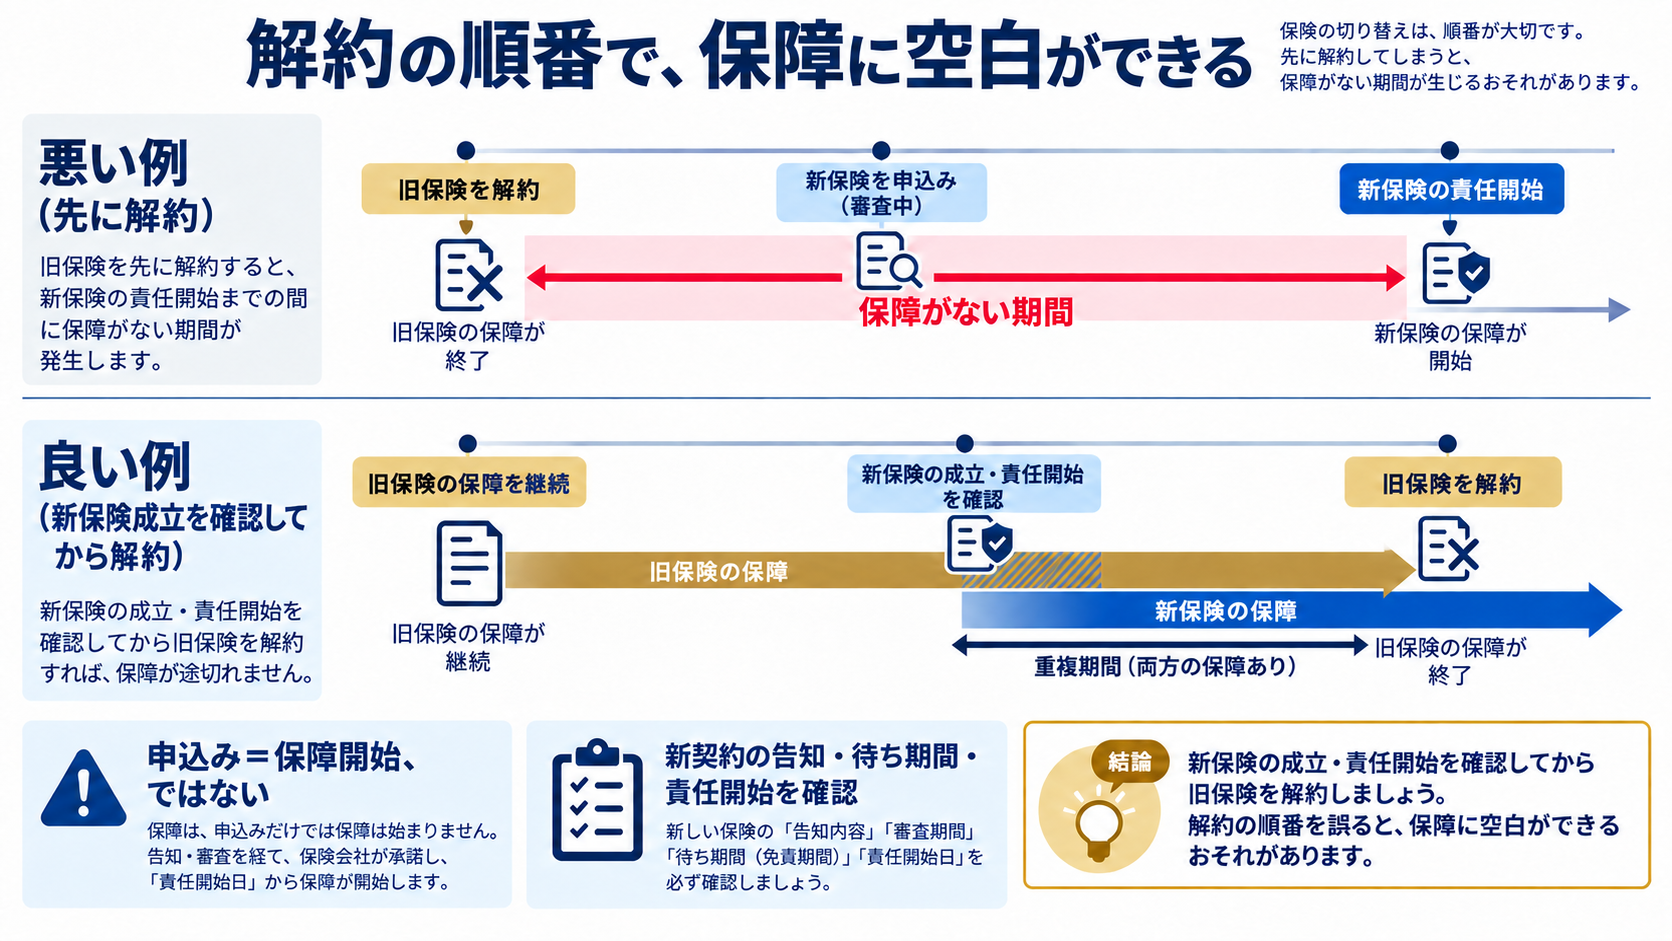
申込みボタンを押した瞬間に必ず保障が始まるわけではありません。保険会社の承諾、告知・診査、初回保険料等と責任開始の扱いを確認します。契約後に払込みが滞ると、猶予期間を経て失効することがあり、復活にも条件があります。
生命保険の申込みは、所定のクーリング・オフで撤回できる場合があります。原則、申込日と説明書面を受け取った日の遅い日から、その日を含めて8日以内ですが、診査を受けた場合や保険期間が短い契約など対象外の場合もあります。方法と期限は案内を確認してください。
通常の解約はクーリング・オフとは別で、解約返戻金が払込保険料より少ない、または返戻金がないこともあります。乗り換えでは、新契約の成立・責任開始を確認せず旧契約を解約すると、保障が途切れたり、新しい告知や待ち期間で不利になったりします。
Aさんは旧保険を先に解約しましたが、新しい医療保険は審査中でした。この間に病気になっても新契約の保障対象とは限りません。保険料が安いかだけでなく、継続できる条件と保障が始まる日を確認します。
制度の確認:生命保険文化センター:生命保険の契約の手引
本文の旧保険を先に解約したAさんの例を時系列にします。
生命保険・損害保険などの契約には保険法が関わります。契約者側には告知義務があり、保険会社側には約款に沿った保険金支払などの義務があります。
| 場面 | 基本の考え方 |
|---|---|
| クーリング・オフ | 原則として書面または電磁的記録を受け取った日・申込日など所定の日から8日以内 |
| 保険金請求権の時効 | 保険法上は原則3年。請求できる事故が起きたら放置しない |
| 告知義務違反による解除 | 保険会社が事実を知ってからの期間、契約締結からの期間など所定の制限がある |
保険会社の募集人・代理店は保険会社の商品を募集します。保険仲立人は、保険会社から独立して契約者側の委託を受けて契約締結を媒介します。誰の立場で契約を仲介するかを区別します。
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
夫が契約を結び保険料を支払い、夫の死亡を対象として妻が保険金を受け取ります。契約者=契約する人、被保険者=保障対象の人、受取人=保険金を受け取る人です。
契約者・被保険者・受取人はそれぞれ誰ですか?
契約者は夫、被保険者も夫、受取人は妻です。契約をする人と受け取る人を混同しないでください。
契約では、対象となる損害から免責金額を引き、残額を支払うとします。損害10万円、免責3万円、支払上限20万円。全額が対象損害で、他の調整はありません。
保険金と自分で負担する額はいくらですか?
保険金10−3=7万円。自己負担3万円です。保険へ移転しても、自分が負担する部分は残ります。
予定利率は、保険料の算定に使う前提です。保険料には死亡保障や事業費などの要素も含みます。
「保険料の全額が予定利率で増え、必ず返る」と解釈してよいですか?
いけません。保険料を算定する前提と、自分の払った保険料に対する実際の返戻率・利回りは別です。
Aさんが保険料を払い、Aさんが死亡したとき配偶者Bさんが1,000万円を受け取る契約。必要支出総額4,000万円、公的保障等2,500万円、充当できる預貯金500万円。この契約以外の死亡保険はありません。必要保障額と立場の説明で正しいものはどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 必要保障額1,500万円/Bさんは被保険者 |
| 2 | 必要保障額1,000万円/Aさんは契約者・被保険者、Bさんは受取人 |
| 3 | 必要保障額4,000万円/Aさんは受取人 |
最も適切なものを1つ選んでください。
正解:2。4,000−2,500−500=1,000万円。死亡の対象Aさんが被保険者で、契約・保険料負担もAさん、受取人はBさんです。
確認日:2026年9月25日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。