問1:年間の教育積立
教育目標600万円、教育専用貯蓄200万円、残り10年。毎年同額を10回積み立て、運用益・物価は無視します。
毎年の必要積立額はいくらですか?
答えと考え方を見る
(600−200)÷10=40万円/年です。他の目的の貯蓄を重複して使わないようにします。
 おとなのファイナンス
全編無料!当サイトの教材・動画は、すべて無料で学べます。
FP3級 · 第1章 / 第7回 全編無料
教育・住宅・老後は、金額も使う時期も違います。必要額を時期別に置き、住宅ローンの金利と返済方法、老後の不足額を具体的な数字で比較します。
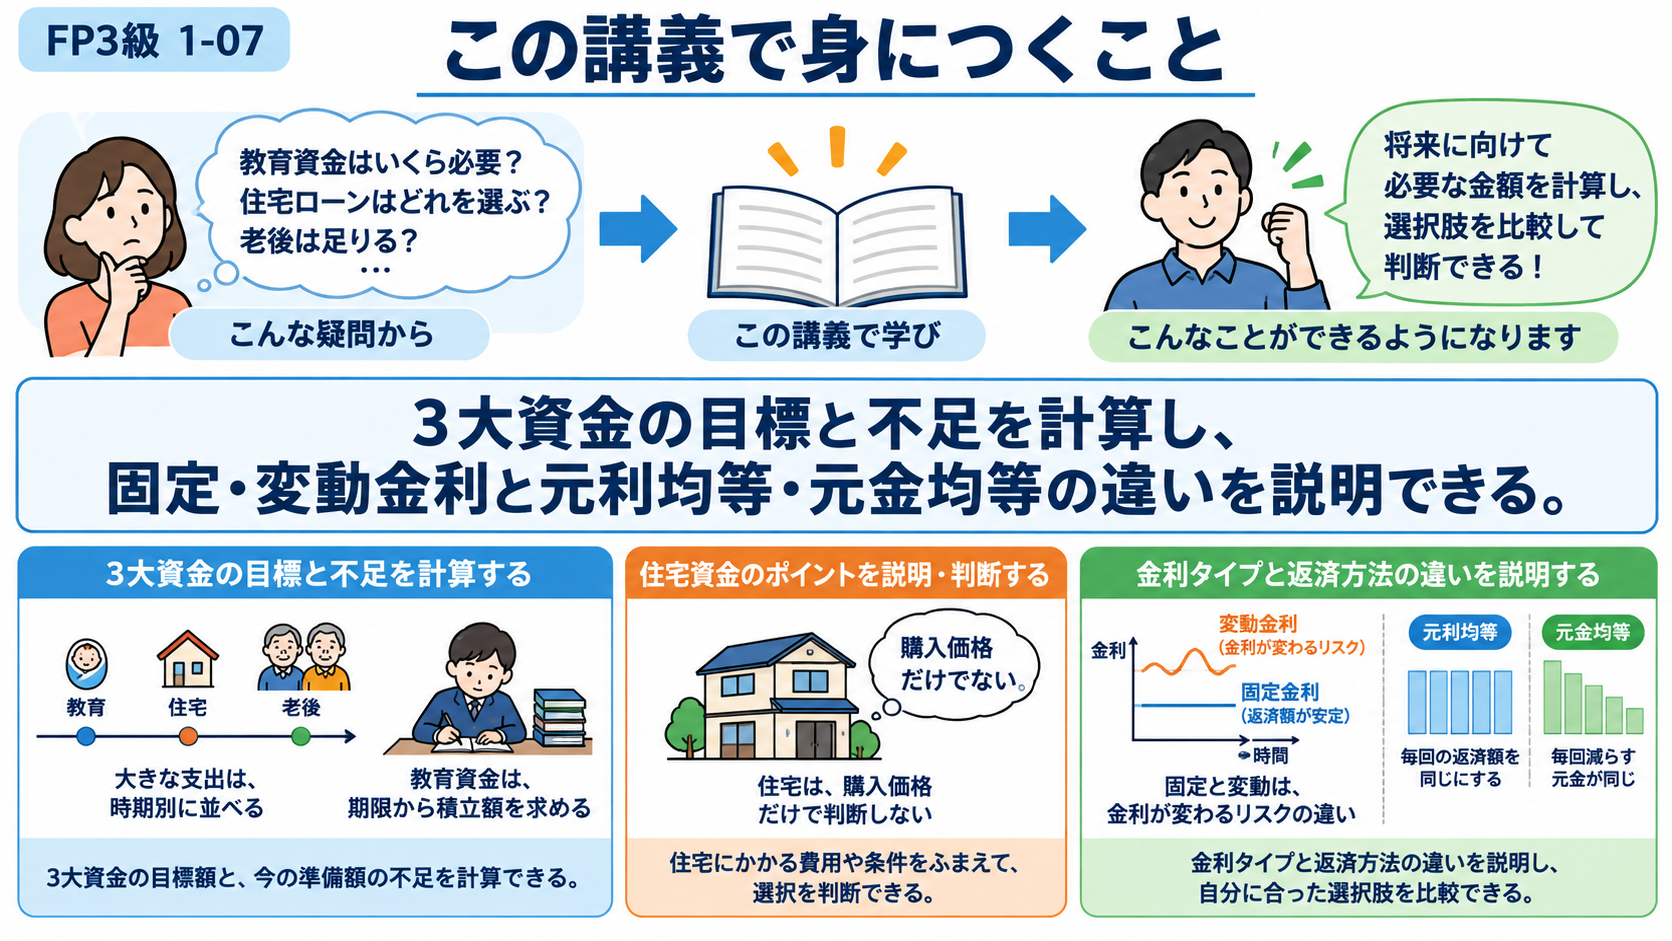
教育、住宅、老後の資金は、それぞれを別々に考えると同じ貯蓄を何度も当てにしてしまいます。必要になる時期を並べ、今ある資金と今後の収入を振り分けるところから始めます。住宅ローンでは金利と返済方法を分けて読み、最後に老後まで続けられる計画かを考えます。
教育・住宅・老後は、必要になる時期も金額も異なります。まず将来の大きな支出を時間順に並べ、同じ時期に負担が重ならないかを確認します。
| 資金 | 必要になる時期 | 金額の決め方 | 家計への影響 |
|---|---|---|---|
| 教育 | 10年後から数年間 | 進路、学費、住居費を積み上げる | 一定の時期に支出が集中 |
| 住宅 | 3年後の購入、その後の返済・維持 | 購入費+諸費用+税・修繕等 | 購入時と毎年の支出がある |
| 老後 | 退職後の長期間 | 生活費−年金等の収入 | 不足が毎年続く可能性 |
同じ貯蓄500万円を、教育にも住宅にも老後にも丸ごと使うことはできません。お金の使い道を重複させず、「何年後に」「どの資金から」「いくら」を分けます。将来の金額は現在の見積もりなのか、物価上昇を織り込んだ額なのかも明記します。
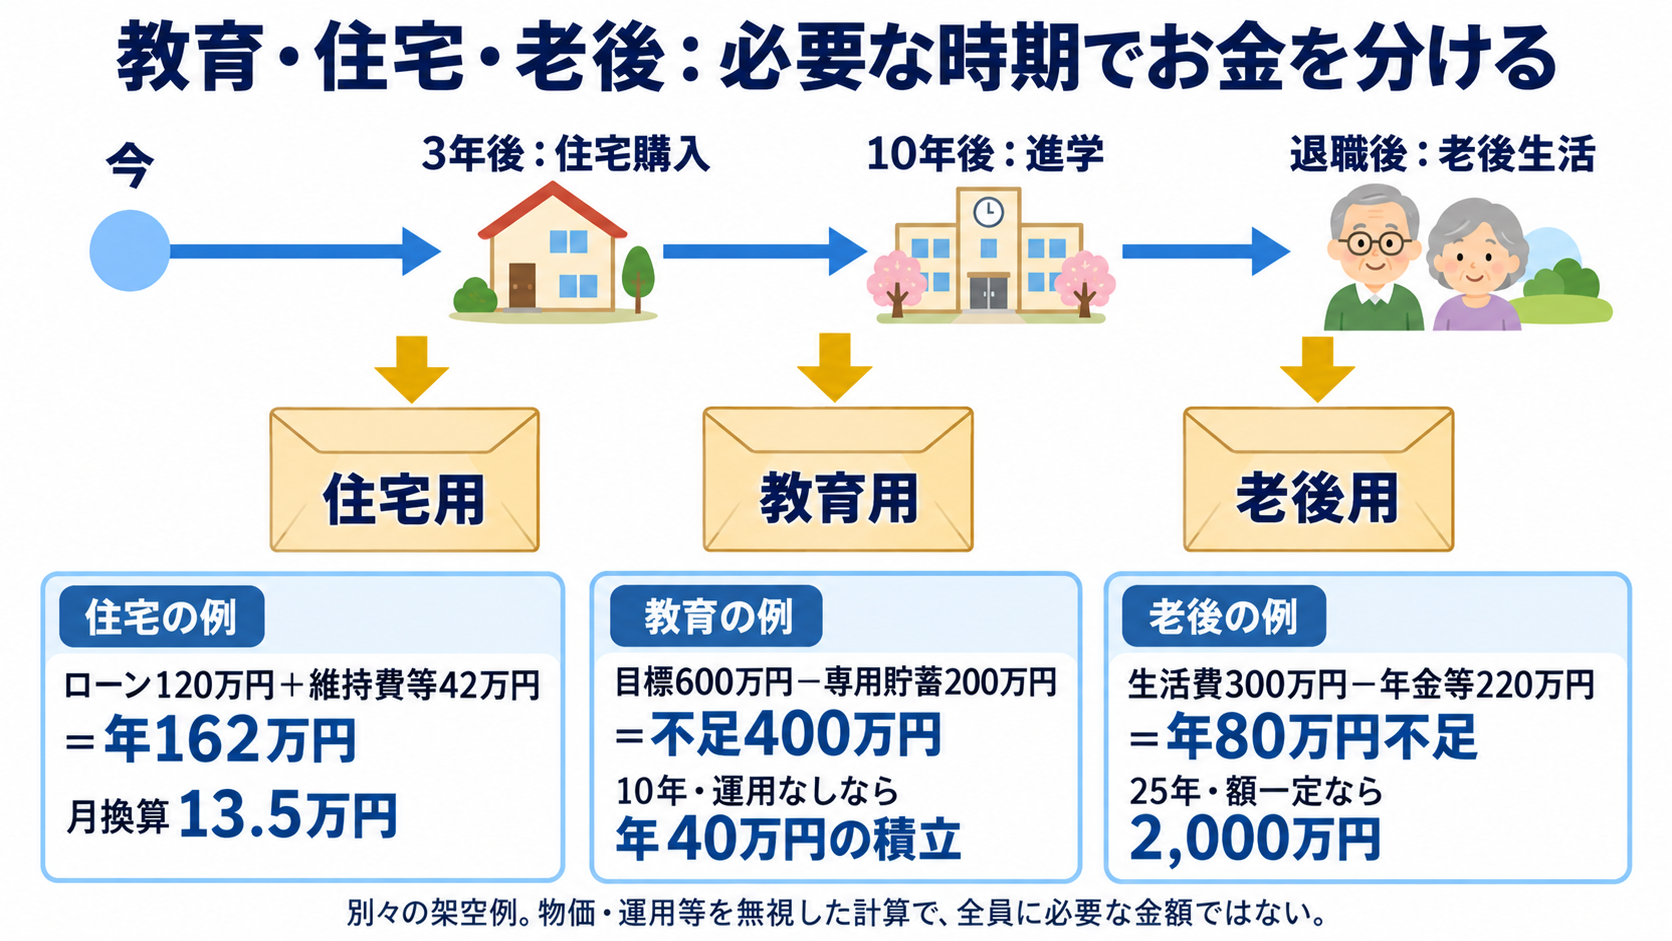
教育費には、進学時期という期限があります。目標額から現在の準備額を引き、残りを何年間で積み立てるかに分解します。
運用益と物価上昇を無視し、年末に10回同額を積み立てるなら、不足は400万円。400万円÷10=年40万円です。600万円は教材の目標で、実際の学校費用の平均ではありません。
貯蓄だけでなく、給付型・貸与型の奨学金や教育ローンも選択肢になります。ただし借りるお金は返済が必要です。日本学生支援機構の奨学金は学生本人が対象、公的な「国の教育ローン」は保護者等が借りるという基本の違いがあります。所得・対象校・融資などの要件は最新の公式案内で確認します。
| 方法 | 誰のお金・借入か | 注意 |
|---|---|---|
| 専用貯蓄 | 家計が準備 | 目標の時期までに現金化できるか |
| 給付型奨学金 | 学生への給付 | 返還不要でも対象・継続の条件を確認 |
| 貸与型奨学金 | 学生本人の借入 | 本人の卒業後の返還計画 |
| 国の教育ローン | 保護者等の借入 | 親の家計から返済。融資要件を確認 |
10年後600万円という本文の目標から、今の準備額200万円を差し引きます。
物件価格が3,000万円でも、家にかかるお金は3,000万円だけではありません。購入時の諸費用、税金、保険、修繕、マンションなら管理費・修繕積立金などを見積もります。ローンの返済額だけを家計に入れると、住居費を過小評価します。
| 項目 | 年間 |
|---|---|
| ローン返済 | 120 |
| 管理・修繕費等 | 24 |
| 固定資産税・保険等 | 18 |
| 住居費合計 | 162 |
月のローン返済が10万円でも、この例では年間162万円、月換算13.5万円の住居費です。さらに臨時修繕や転居の可能性も考えます。
本文の年間支出を足し、ローン以外の費用も含めた住居費を比較します。
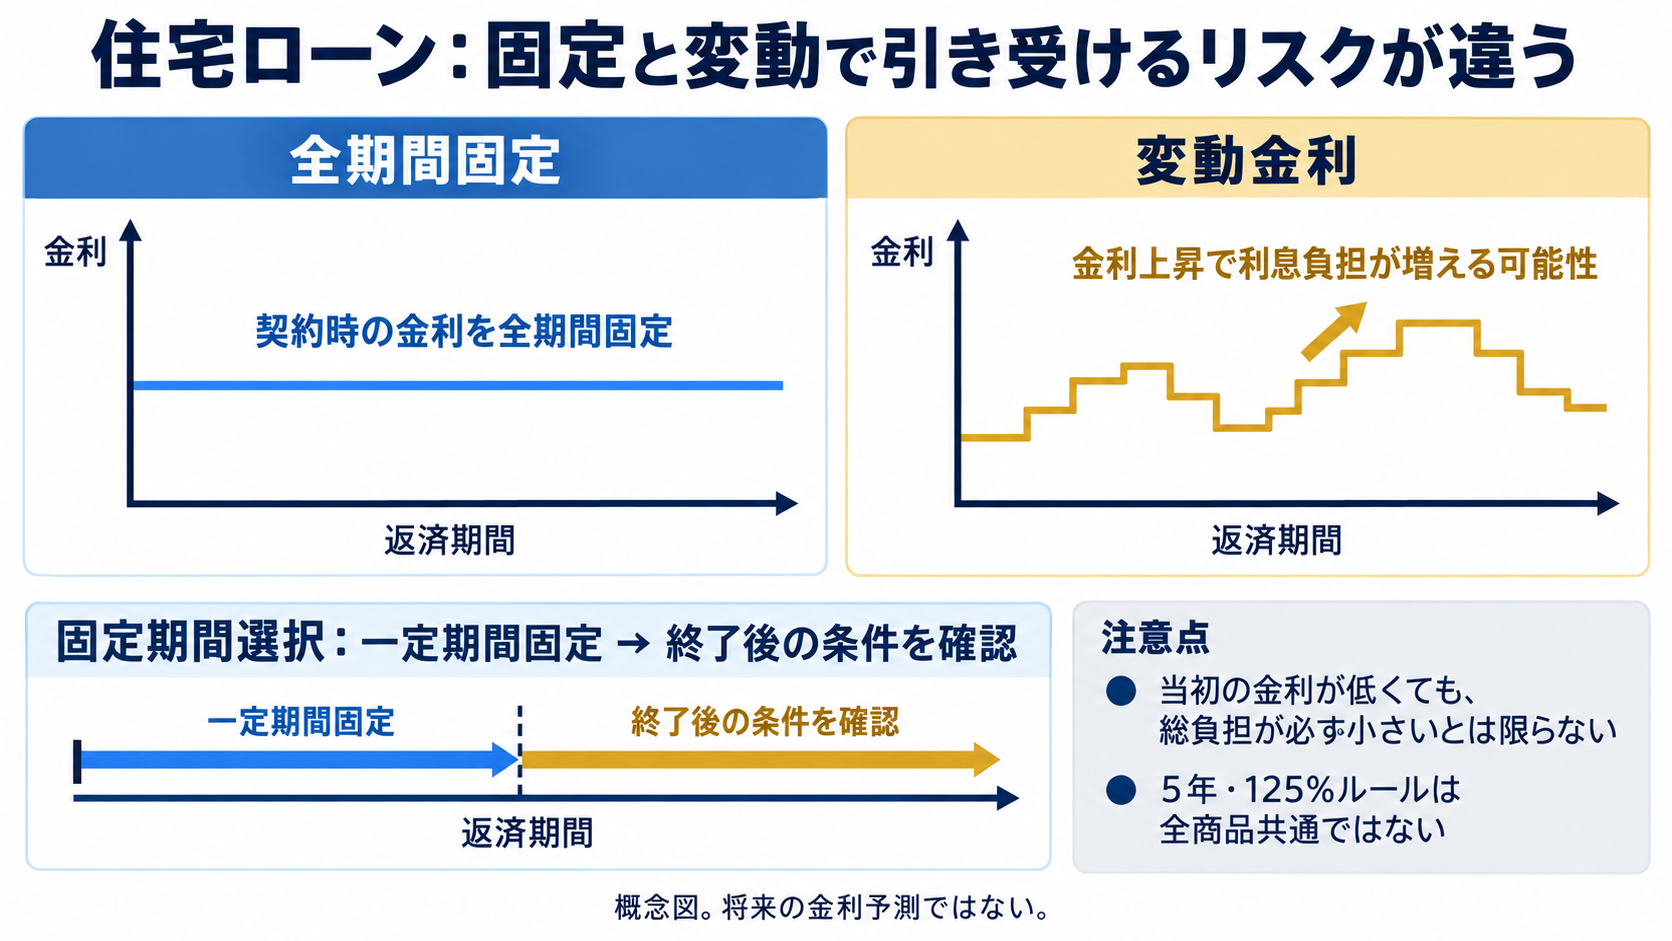
住宅ローンの金利タイプは、借入時の金利の高低だけでは比較できません。将来の返済額が変わるか、金利上昇の影響を誰が負うかを確認します。
| タイプ | 特徴 | 計画で確認すること |
|---|---|---|
| 全期間固定 | 契約時に全返済期間の金利を固定 | 将来の返済を見積もりやすい。金利が下がっても自動では下がらない |
| 固定期間選択 | 一定期間だけ固定、その後選択等 | 固定期間終了後の金利・返済額 |
| 変動 | 所定の時点で金利を見直す | 金利上昇時の返済・総利息の負担 |
変動金利は、当初の金利が低い場合でも、将来の総負担が必ず小さいとは限りません。金利が上がったケースでも家計が耐えられるかを比べます。いわゆる5年ルール・125%ルールはすべての商品にあるわけではなく、仮に返済額の増加を抑える仕組みがあっても、利息負担そのものを免除する制度ではありません。
住宅ローンの返済方法には、毎回の返済額をそろえる方法と、毎回返す元金をそろえる方法があります。この違いが、返済開始時の負担と総利息に影響します。
| 方法 | 一定にするもの | 特徴 |
|---|---|---|
| 元利均等返済 | 元金+利息の返済額(固定金利等の条件下) | 初期の元金返済は小さめ。返済計画を立てやすい |
| 元金均等返済 | 毎回返す元金 | 初期返済額が大きく、残高減少が速い。通常は総利息が小さい |
借入300万円、年利3%、年末に元金100万円ずつ3回返済。各年の利息はその年の期首残高×3%、手数料なしとします。
| 年 | 期首残高 | 元金返済 | 利息 | 返済額 |
|---|---|---|---|---|
| 1年目 | 300 | 100 | 9 | 109 |
| 2年目 | 200 | 100 | 6 | 106 |
| 3年目 | 100 | 100 | 3 | 103 |
| 合計 | — | 300 | 18 | 318 |
元金は毎回100万円で同じですが、返済額は109→106→103万円と減ります。これは説明用の年払い例で、実際の住宅ローンの毎月払いとは条件が異なります。
制度の確認:住宅金融支援機構:元利均等・元金均等
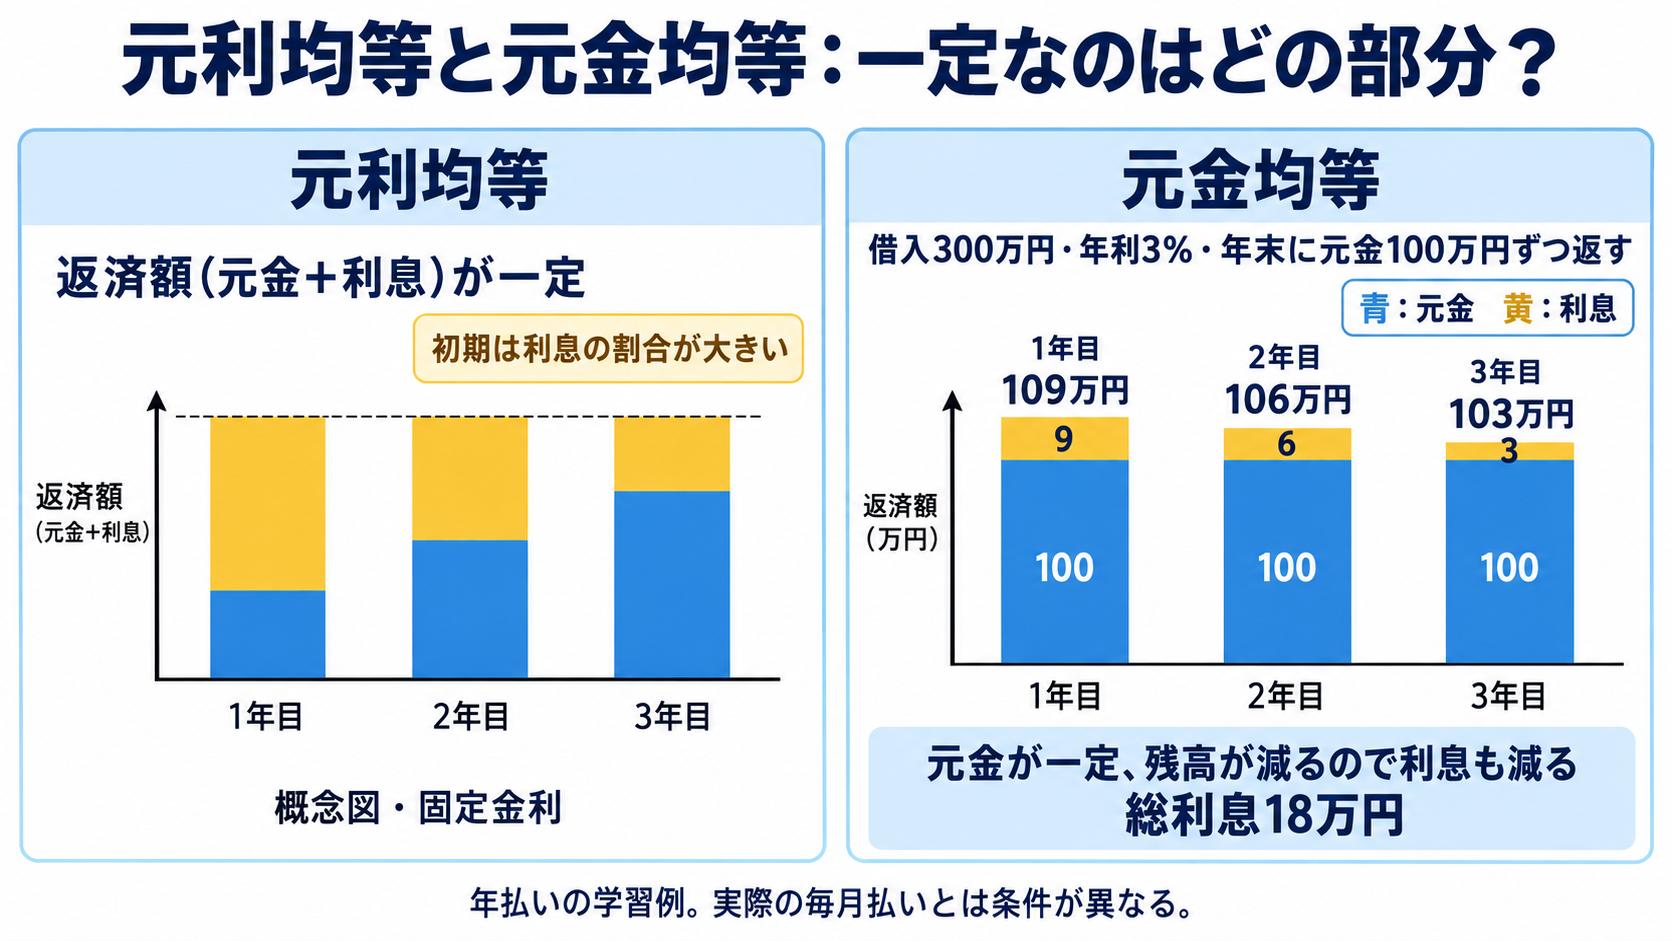
元金は借りたお金、金利は利息を計算する割合、利息は借りていることに対して支払う金額です。毎月の返済額は「元金返済分+利息」で、借入残高を減らすのは元金返済分だけです。次の図では、固定金利の元利均等返済の内訳を比べます。
老後資金は、大きな一括額をいきなり置くのではなく、毎年の生活費と年金収入の差を求め、その不足が何年続くかで考えます。
生活費は年300万円、年金等の手取り収入は年220万円。退職後25年間、額は一定とし、運用・物価・臨時支出を無視します。
この2,000万円は、この仮定から出た数字で「全員に必要な老後資金」ではありません。生活費・年金・期間が変われば変わります。医療、介護、住まいの修繕、物価上昇、税・社会保険料も現実の見積もりには必要です。
ねんきん定期便などの年金見込みは額面の表示です。生活費を手取りで比べるなら、年金からの税・保険料も考えて同じ基準へそろえます。長期の予測は幅を持って作り、収支が悪化する条件も確認しましょう。
本文の生活費・年金を一定とし、運用・物価・臨時支出を省いた例です。
貯蓄で不足する教育費を借りる場合、奨学金だけでなく、日本政策金融公庫の教育一般貸付(国の教育ローン)があります。保護者などが借り、入学金・授業料・受験費用等に使います。所得上限、融資限度額、返済期間などは利用条件で確認します。
クレジットカードの支払方法も借入と同じく総支払額で比べます。一括払いは通常手数料がかからない一方、分割払い・リボルビング払いは手数料が生じます。リボ払いは利用残高に応じて手数料が続くため、毎月の支払額が小さくても総額が小さいとは限りません。
| 方法 | 返す人・費用 | 確認すること |
|---|---|---|
| 教育一般貸付 | 主に保護者が元利金を返済 | 対象費用、世帯年収要件、融資上限、金利 |
| 奨学金 | 制度により学生本人が卒業後返還 | 給付か貸与か、利息、返還開始 |
| クレジット分割・リボ | カード契約者が代金と手数料を支払う | 実質年率、残高、総支払額 |
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
教育目標600万円、教育専用貯蓄200万円、残り10年。毎年同額を10回積み立て、運用益・物価は無視します。
毎年の必要積立額はいくらですか?
(600−200)÷10=40万円/年です。他の目的の貯蓄を重複して使わないようにします。
借入300万円、年利3%、年末に元金100万円ずつ3年間返済。利息=期首残高×3%。1年目末に元金100万円を返済済み。手数料なし。
2年目の期首残高、利息、返済額はいくらですか?
残高300−100=200万円。利息200×0.03=6万円。返済額100+6=106万円です。元金と総返済額を分けます。
5年後に教育費400万円が必要。現在の準備金150万円を年2%で5年運用し、今後は毎年末に同額を5回積み立てます。2%・5年の終価係数1.1041、減債基金係数0.19216。税金・費用なし。計算途中は丸めず、最終額を円未満四捨五入します。毎年の積立額はどれですか。
| 番号 | 内容 |
|---|---|
| 1 | 450,394円 |
| 2 | 768,640円 |
| 3 | 480,400円 |
最も適切なものを1つ選んでください。
正解:1。準備金の将来額は1,500,000×1.1041=1,656,150円。不足2,343,850円×0.19216=450,394.216円なので、正解は450,394円です。目標全額に係数をかけたり、準備金の運用を無視したりしません。
確認日:2026年9月25日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。
コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。