FP3級 · 第1章 / 第6回 全編無料
公的年金② 障害・遺族年金と私的年金
前半では障害・死亡に備える公的年金、後半では公的年金に上乗せする私的年金を学びます。私的年金の全体像をつかんでから、DB・企業型DC・iDeCoの違いへ進みます。
教材番号 1-06 · 更新・制度確認:2026年9月25日 · 動画:約10分を予定(未収録)
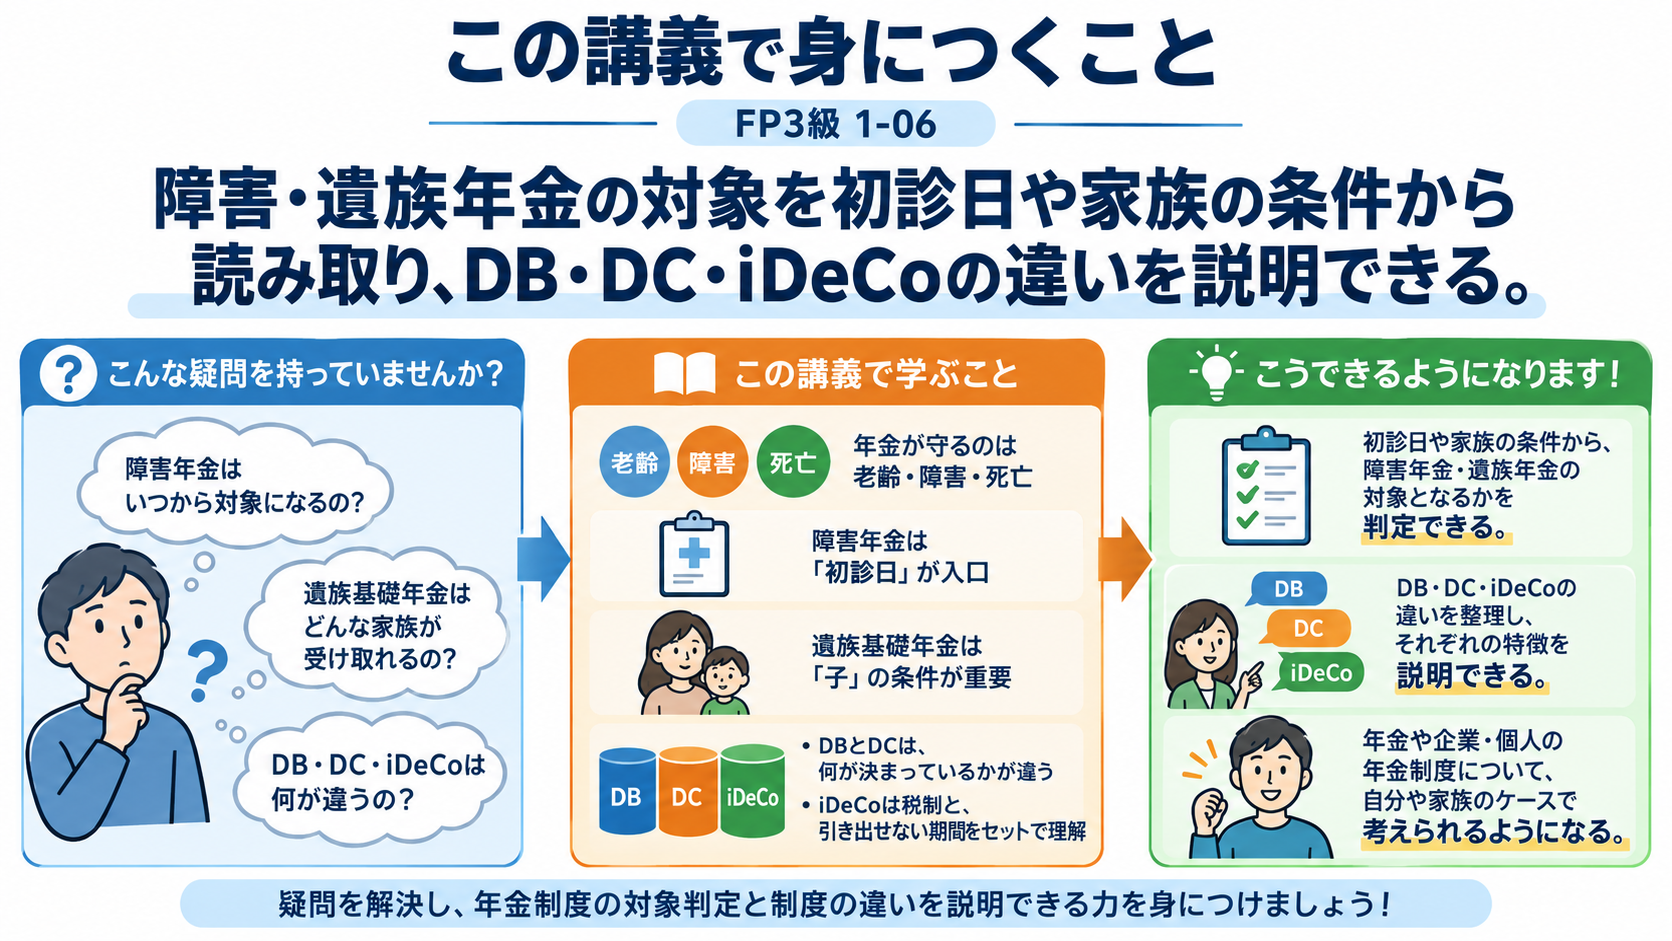
この講義で学ぶこと- 公的年金が老齢・障害・死亡の3つに備えることを理解する
- 障害年金では初診日、遺族年金では家族の条件を入口にする
- DB・DC・iDeCoで、何が確定し何が運用で変わるかを区別する
 この講義で身につくこと
はじめに:この回で扱う場面
年金は老後だけでなく、障害が残ったときや家族が亡くなったときの生活も支えます。まず公的年金の三つの役割を分け、障害年金と遺族年金をそれぞれの条件から組み立てます。その後で、公的な保障に上乗せする私的年金へ進むと、DB・DC・iDeCoの位置づけが分かります。
1. 年金が守るのは、老齢・障害・死亡
公的年金は、老後だけの制度ではありません。年を取ったとき、障害が残ったとき、家計を支える人が亡くなったときという3つの場面を支えます。
公的年金の3つの給付給付があるかは、加入していた制度、保険料の納付、障害の程度、家族などの条件で変わります。病気や死亡が起きたら全員に同額が支給される、という制度ではありません。老齢年金の「10年」という資格だけを、ほかの年金へそのまま当てはめないでください。
病名や死亡の事実だけで給付額を決めず、加入制度と受給要件を確認します。公的保障を把握してから私的な備えを考えます。
 障害・死亡・老齢で、必要な備えが変わる
老齢・障害・遺族では給付の目的と要件が異なります。私的年金も企業型・個人型、給付建て・拠出建てで負うリスクが違います。
2. 障害年金は「初診日の制度→等級→金額」の順に組み立てる
障害年金では、現在の勤務先よりも「原因となった傷病で初めて診療を受けた日」が重要です。この初診日を入口に、加入制度・保険料納付・障害状態を順に確認します。
障害年金は、病気やけがによって生活や仕事が制限される状態になったときの公的年金です。障害者手帳とは別の制度で、手帳の等級と年金の等級が自動的に一致するわけではありません。まず原因となった病気・けがで初めて医師等の診療を受けた日(初診日)を確認します。
- 1|初診日の制度国民年金なら障害基礎年金、厚生年金加入中なら障害厚生年金も確認
- 2|共通の要件初診日前の保険料納付等と、障害認定日等の障害状態を確認
- 3|等級障害基礎年金は1級・2級。障害厚生年金は1級・2級・3級
- 4|年金額基礎年金の定額部分、子の加算、報酬比例部分、配偶者加給を分けて計算
障害年金を判定する順序障害認定日は原則として初診日から1年6か月を経過した日などです。納付要件は、初診日の前日において、初診月の前々月までの納付済・免除期間が原則3分の2以上であることなどを確認します。初診日が2036年3月末日までで初診日に65歳未満なら、直近1年間に未納がない特例があります。20歳前の年金未加入期間に初診日がある場合は納付要件がない一方、本人所得による支給制限があります。
2026年度の障害基礎年金額 — 第1子・第2子は各243,800円、第3子以降は1人につき81,300円。子は原則18歳到達年度末まで、一定の障害状態なら20歳未満まで障害基礎年金2級・対象となる子が2人
847,300円+243,800円×2人
=1,334,900円/年
この加算は、受給者に生計を維持されている対象年齢の子がいる場合のものです。配偶者がいるだけでは障害基礎年金へ配偶者分を足しません。
 初診日の制度、等級、家族の順に、どの年金と加算を使うかを整理します。
2級と3級を混同しない
初診日に厚生年金へ加入し、同じ傷病で障害等級2級、報酬比例の年金額80万円、対象となる配偶者あり、子なしとします。障害厚生年金は80万円+243,800円、さらに障害基礎年金2級847,300円を受けられる場合があり、単純合計は1,891,100円です。一方、3級なら障害厚生年金だけを確認し、障害基礎年金を足しません。
加算の相手を区別:障害基礎年金1級・2級には「子の加算」、障害厚生年金1級・2級には条件を満たす「配偶者の加給年金額」があります。同じ家族分を二重に足すのではありません。金額問題では、初診日の制度、等級、子・配偶者の条件、年度を問題文から拾います。
制度の確認:日本年金機構:2026年度の障害年金額
制度の確認:日本年金機構:障害厚生年金の受給要件と年金額
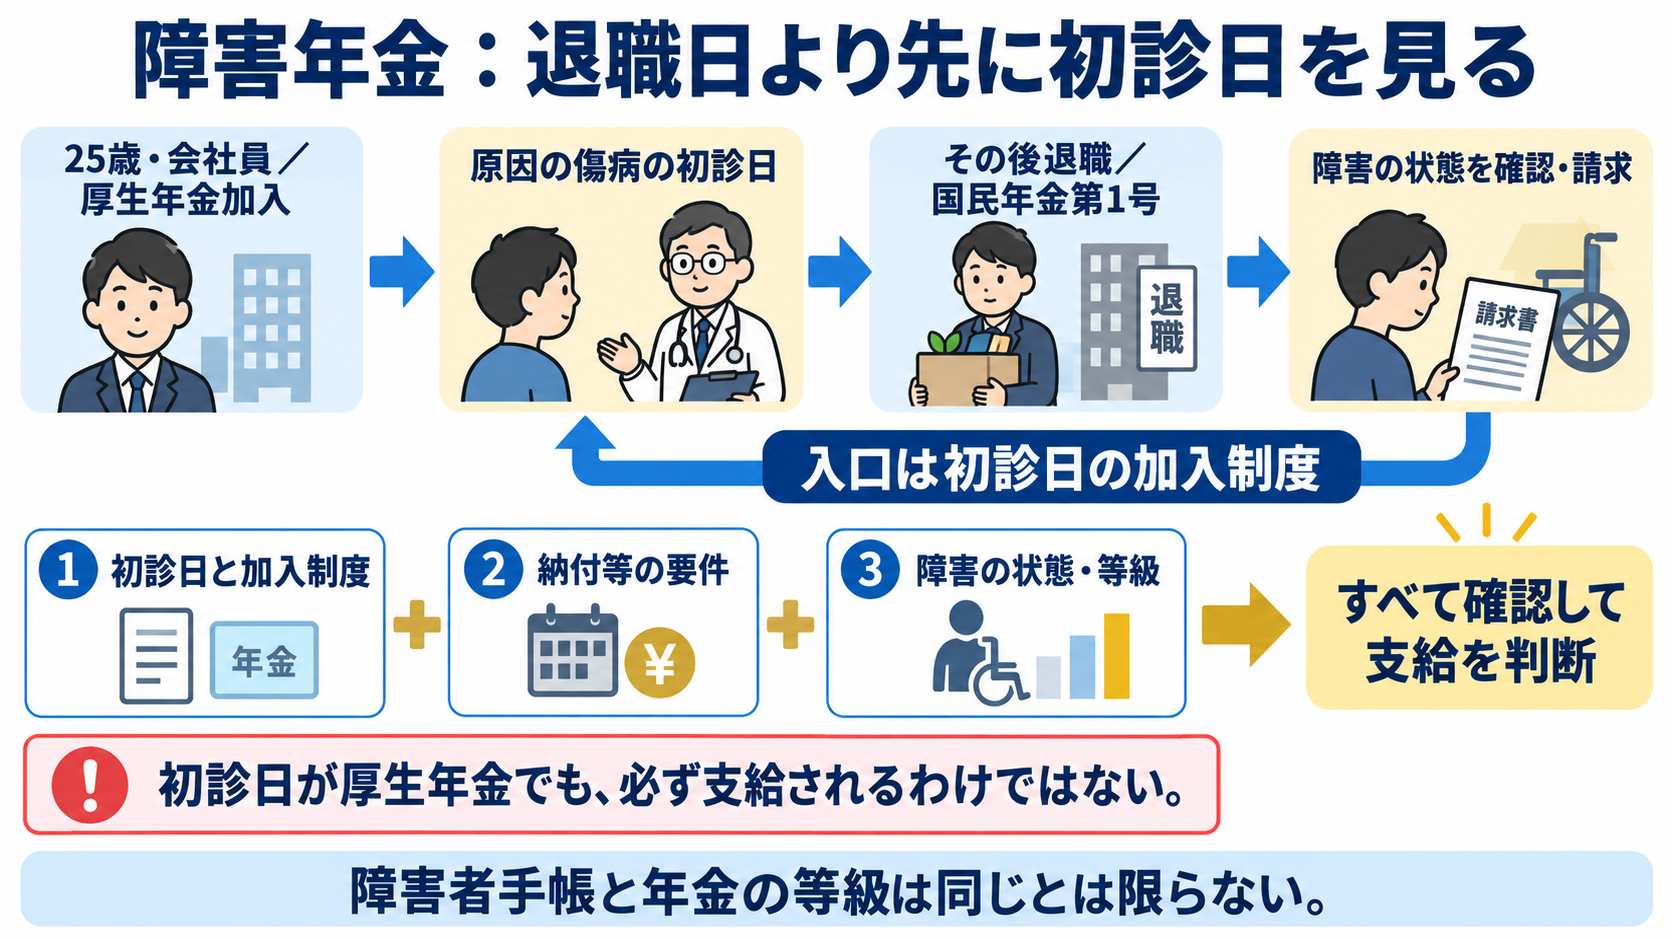 障害年金は初診日の加入制度が入口です。後の転職だけで給付の種類が自動的に変わるわけではありません。
3. 遺族年金は「基礎か厚生か」「子・年齢・性別」を順に見る
遺族年金には、国民年金から出る遺族基礎年金と、厚生年金から出る遺族厚生年金があります。名前は似ていますが、対象となる遺族が違います。まず遺族基礎年金を判定し、その後に遺族厚生年金を判定します。厚生年金加入者等が亡くなり両方の要件を満たす場合は、子のある配偶者などが両方を受け取れることがあります。
- 1|遺族基礎年金対象となる子がいるか。子のある配偶者または子が対象
- 2|遺族厚生年金亡くなった人の厚生年金の要件と、遺族の続柄・年齢・性別・優先順位を確認
- 3|両方の要件両方を満たす場合は、遺族基礎年金と遺族厚生年金をあわせて受け取れる場合がある
遺族年金を判定する順序遺族基礎年金は「対象となる子」が入口 — この表は遺族基礎年金の判定。亡くなった人の加入・納付、生計維持などの要件も別に必要ここでいう「子」は、原則として18歳になった年度の3月31日までの未婚の子です。一定の障害等級1級・2級の状態にある場合は20歳未満まで対象になります。単に成人した子がいる、というだけでは「子のある配偶者」の条件を満たしません。
基礎と厚生を別々に判定する
厚生年金に加入していた夫が亡くなり、35歳の妻と12歳の子が残された場合、妻は「対象となる子のある配偶者」として遺族基礎年金を確認し、さらに遺族厚生年金も確認します。35歳の妻だけが残され、対象となる子がいない場合、妻は遺族基礎年金の対象外ですが、それだけで遺族厚生年金まで対象外になるわけではありません。
遺族基礎年金は、対象となる子がいる間だけ支給されます。子が複数いる場合は、年上の子が18歳到達年度末を迎えるたびにその子の加算が外れ、最後の対象児童が18歳になった年度の3月31日を迎えると、子のある配偶者の遺族基礎年金は原則として終了します。一定の障害等級1級・2級の状態にある子は20歳未満まで対象です。
子が2人いる場合の受給期間
妻と16歳・12歳の子がいる場合、当初は基本額+子2人分です。16歳の子が18歳到達年度末を迎えると子1人分となり、最後に12歳だった子が18歳到達年度末を迎えると、障害による20歳未満の例外などがなければ遺族基礎年金は終了します。「一番下の子が高校を卒業する頃まで」は分かりやすい目安ですが、正確には18歳になった年度の3月31日です。
 対象となる子が減ると加算が減り、最後の子が対象外になると子のある配偶者の遺族基礎年金は原則終了します。
次に、遺族厚生年金を確認します。子のいない配偶者については、現行制度では妻と夫で年齢条件が異なります。
2026年9月時点:子のいない配偶者の遺族厚生年金 — 亡くなった人の加入・納付、生計維持、遺族の優先順位などの共通要件も必要子のいない配偶者では、妻と夫で年齢条件が異なります。ただし、年齢だけで支給が決まるわけではなく、亡くなった人の加入・納付や生計維持などの共通要件も確認します。
遺族厚生年金の金額
報酬比例部分80万円×3/4=60万円/年
計算の基礎は、亡くなった人の老齢厚生年金の報酬比例部分です。老齢基礎年金を足してから3/4を掛けるわけではありません。
試験では問題文の法令基準日を確認し、将来施行される改正と現在の制度を混ぜないようにします。
制度の確認:日本年金機構:遺族基礎年金の現行要件
制度の確認:日本年金機構:遺族厚生年金の現行要件
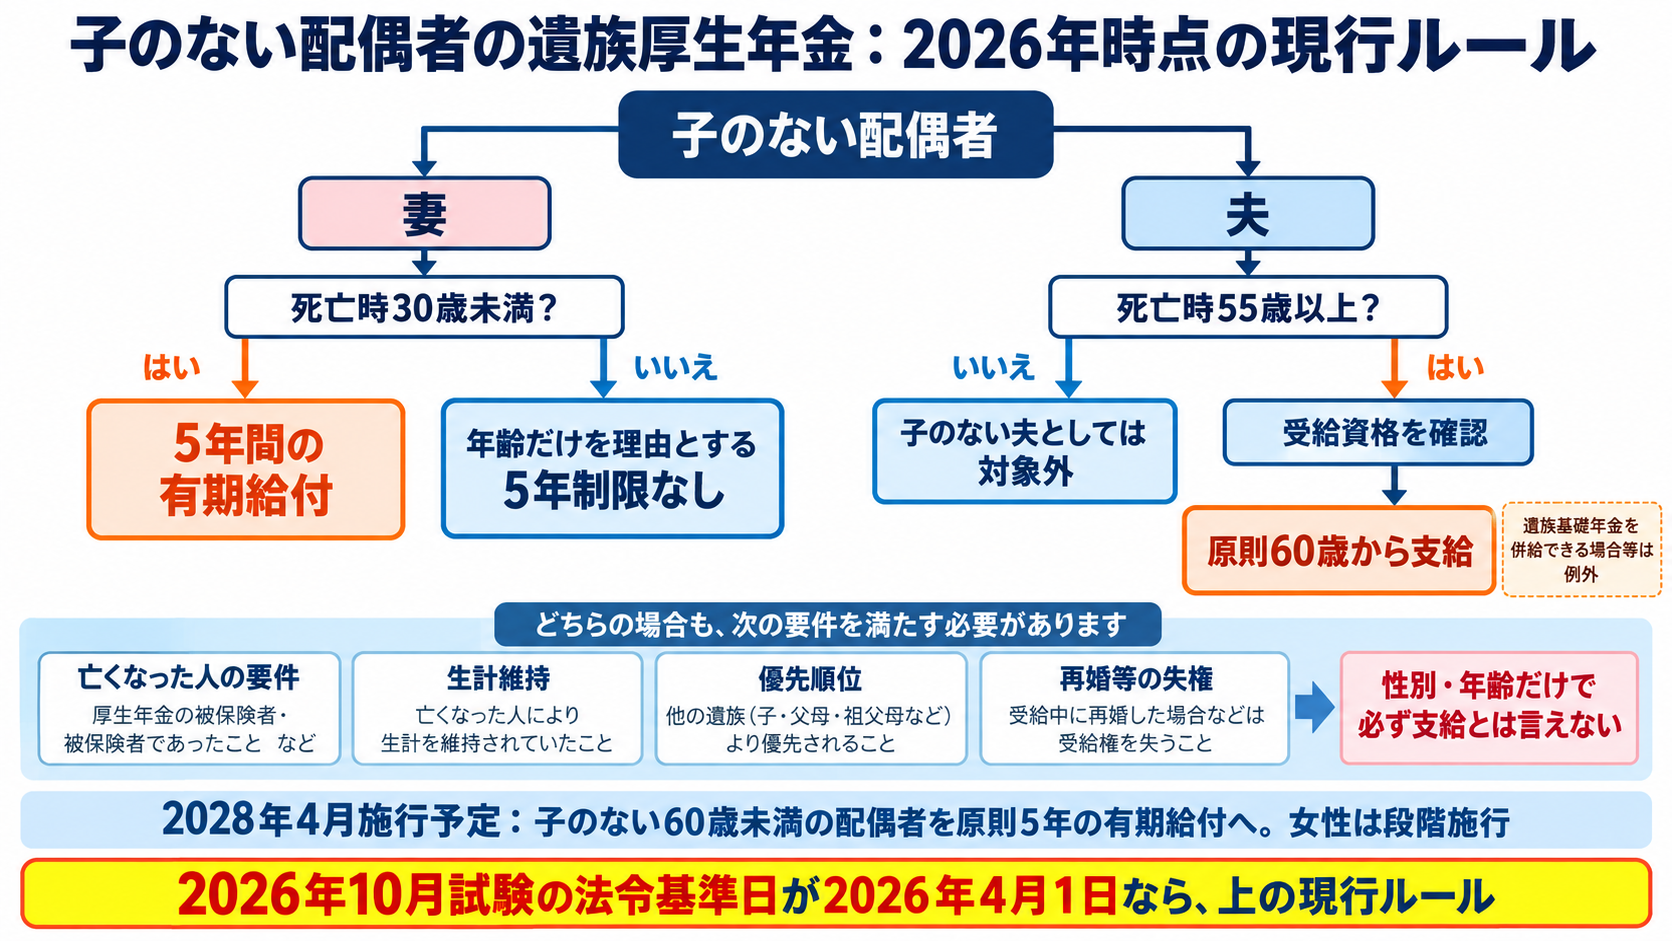 2026年時点の子のない配偶者について、妻と夫の年齢条件を分け、2028年施行予定の改正と混同しないようにします。
4. 私的年金の全体像:DB・企業型DC・iDeCo
老齢基礎年金・老齢厚生年金などの公的年金に、自分や勤務先が老後資金を上乗せする仕組みが私的年金です。会社が用意する企業年金にはDBと企業型DCがあり、個人で加入するDCがiDeCoです。
私的年金の主な種類DBで固定するのは、将来の金額そのものではなく受取額を決める式です。たとえば最終給与比例方式なら、退職時の給与と支給率を式へ入れます。
DBの代表例
Aさん:最終給与40万円×支給率20=800万円
Bさん:最終給与35万円×支給率16=560万円
同じDBでも、給与や勤続年数などが違えば受取額は変わります。ポイント制では「累積ポイント×1点単価」で計算する方法もあります。
DBは企業・基金等がまとめて運用し、給付財源の不足は原則として事業主側が対応します。DCは本人が商品を選ぶため、運用結果によって本人の受取額が増減します。
制度の確認:厚生労働省:確定給付企業年金の仕組みと代表的な給付設計
制度の確認:厚生労働省:私的年金制度の概要
制度の確認:厚生労働省:確定拠出年金の給付
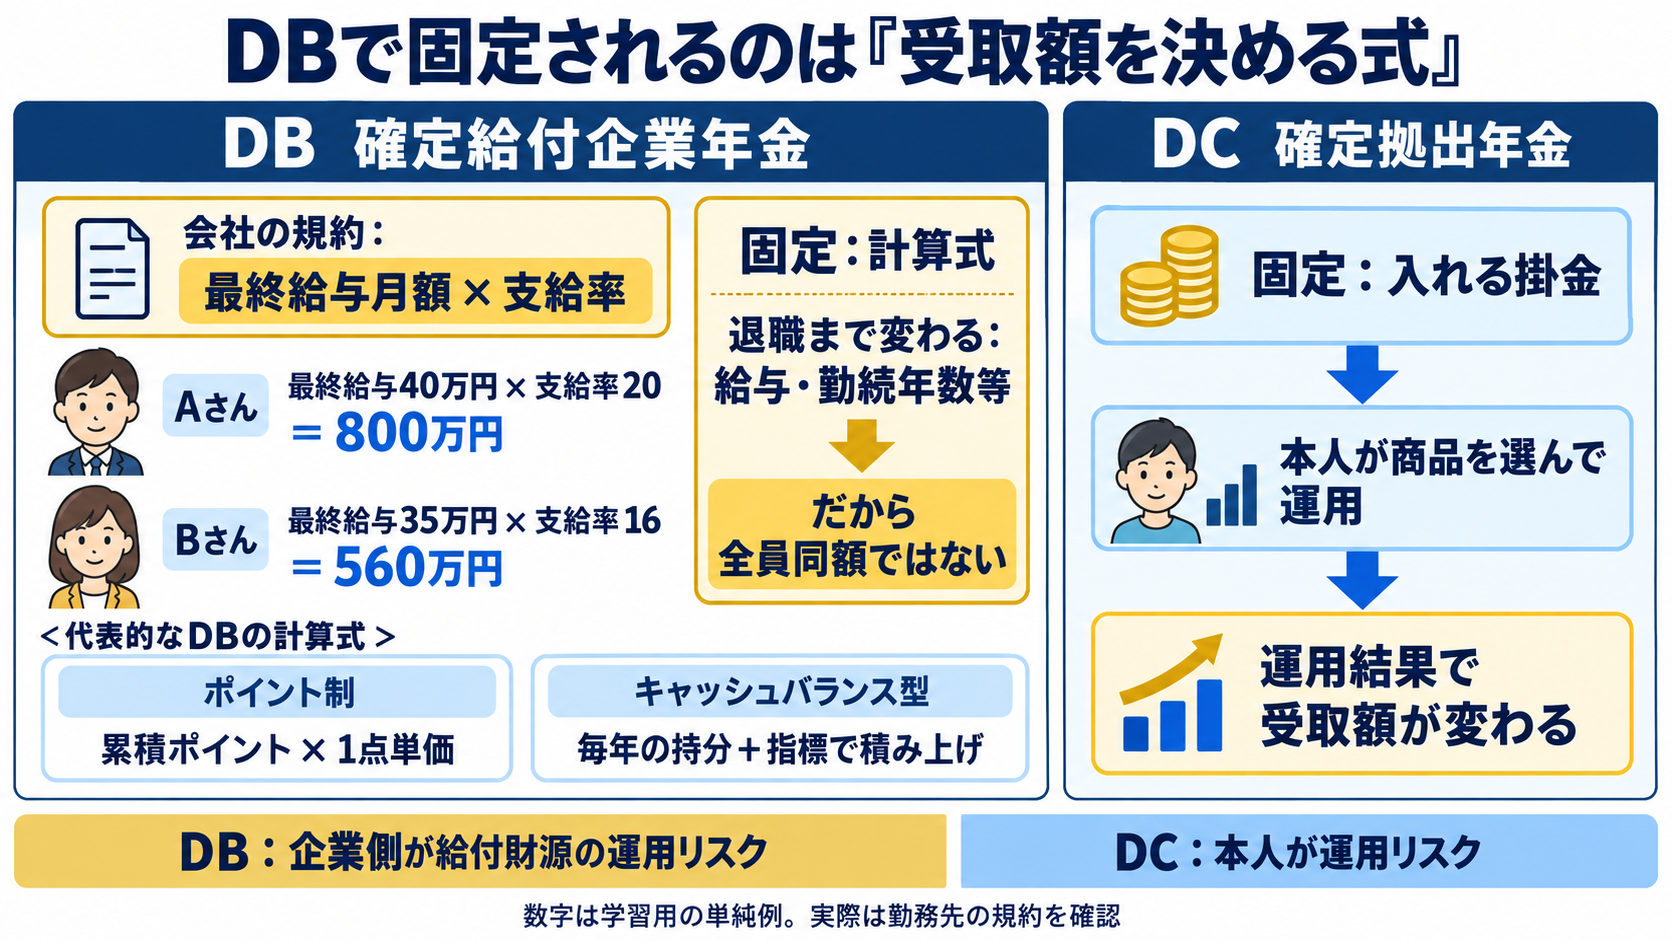 DBで固定するのは受取額の計算式です。給与・勤続年数等を式へ入れるため、全員同額ではありません。DCとの違いも確認します。
5. iDeCoの税制:掛金・運用・受取の3段階
iDeCoは、自分で掛金を出し、自分で商品を選び、その残高を老後に受け取る個人専用の年金口座です。銀行預金のように来年自由に引き出す口座ではありません。税制の3段階を、実際のお金の流れに沿って確認します。
- 掛金を入れる本人の所得から掛金を差し引き、当年の所得税・住民税を軽くする
- 口座内で運用通常は課税される運用益を、制度内では課税せず再投資する
- 老後に受け取る一時金または年金。控除はあるが、控除を超えれば課税される
iDeCoのお金の流れ所得控除とは、税額そのものから掛金を引く制度ではなく、税率を掛ける前の「課税所得」から掛金を引く制度です。したがって、おおまかな当年の軽減額は年間掛金×(本人の所得税率+住民税率)で考えます。
ここからは計算の仕組みを比べるため、3人ともiDeCoへ毎月1万円、1年間で合計12万円を拠出したと仮定します。12万円は制度上の一律掛金ではなく、毎月1万円×12か月という教材上の例です。実際の掛金は、本人が月額上限の範囲で選びます。
毎月1万円・年間12万円を拠出した場合の概算 — 復興特別所得税、個別の控除、住民税非課税基準等を省略した概算。実額は本人の所得・自治体等で変わる雇用形態ではなく、本人に課税所得があるかで決まります。課税所得のない専業主婦・主夫は掛金控除による当年の節税がなく、配偶者の所得控除へ付け替えることもできません。
次は受取時に必ず全額非課税になるわけではない理由です。一時金にも年金にも、所得の計算から一定額を差し引く「控除」があります。ただし、控除額は全員共通の固定額ではありません。一時金の退職所得控除は主に勤続年数・加入期間で変わり、年金の公的年金等控除は主に年齢・年間の年金収入・年金以外の所得で変わります。
受取方法によって使う控除が違う — 「控除を超えたら受取額全部に課税」ではない。原則として、受取額から該当する控除等を差し引いた後の所得を基に税額を計算する控除は人によって違う
勤続・加入20年の退職所得控除:40万円×20年=800万円
65歳以上・年金以外の所得1,000万円以下の公的年金等控除:年金収入330万円以下なら110万円
たとえば一時金700万円だけなら800万円の控除内に収まる例があります。一方、勤務先の退職金とiDeCo一時金を近い時期に受け取り、期間が重複する場合は、それぞれに800万円ずつ無条件で使えるわけではありません。年金受取も、iDeCo年金だけでなく公的年金等に該当する年金の年間合計で計算します。ここでは仕組みを示した簡略例で、実際は受取時期・他の所得・制度改正を確認します。
制度の確認:iDeCo公式:所得控除・専業主婦・主夫のFAQ
制度の確認:国税庁:確定拠出年金一時金と退職所得
制度の確認:国税庁:年金受取と公的年金等控除
本文の毎月1万円・年間12万円を拠出する三人を、本人の課税所得と仮定税率で比べます。
 同じ掛金12万円でも、本人の税率によって軽減額が違う
掛金全額12万円が税額から戻るわけではありません。課税所得がない本人には、この掛金控除による当年の節税はありません。復興税・個別控除等を省いた概算で、配偶者の控除へ付け替えることもできません。
6. iDeCoの受取年齢と、働き方別の掛金上限
iDeCoは原則として中途引出しができません。60歳から受け取るには、確定拠出年金の通算加入者等期間が10年以上必要です。10年未満でも資産が消えるのではなく、最短の受取年齢が後ろへずれます。
通算加入者等期間と、最も早く受け取れる年齢 — 10年未満でも積み立てた資産が消えるわけではない。最も早く請求できる年齢が後ろへずれる58歳で加入し、60歳時点で通算2年
積立資産は消えない
最短64歳から受取可能
受取可能年齢になるまで口座内で保有・運用し、原則75歳までに受取開始を選びます。
次に上限です。第1号・第2号・第3号は、iDeCoのコース名ではなく国民年金上の立場です。第1号は主に自営業者等、第2号は厚生年金に入る会社員・公務員等、第3号は第2号に扶養される配偶者です。
2026年9月時点の現行上限(月額) — 最低掛金、加入資格、免除状況等の条件は別途確認共通枠とは、同じ本人について、iDeCoと特定の他制度へ1か月に拠出できる合計額の上限です。税金の控除額でも、家族で共有する枠でもありません。制度ごとに上限を別々にもらえるのではなく、他制度ですでに使った額を共通上限から差し引き、残りがiDeCoに使える枠になります。
誰と何を合算する共通枠か — 「会社分」とは給与から本人が払う額とは限らず、企業型DCの事業主掛金やDB等の他制度掛金相当額を指す共通枠の残りを計算する
第1号:68,000円−国民年金基金40,000円=iDeCoは最大28,000円
企業年金あり:55,000円−会社制度分45,000円=iDeCoは最大10,000円
第1号が国民年金基金を月4万円使えば、iDeCoに残る枠は月2.8万円です。企業年金ありの会社員で、会社制度分が月4.5万円なら残りは月1万円です。会社制度分が月3万円なら差額は2.5万円ですが、2026年9月時点ではiDeCo単独の上限2万円が先に効くため、iDeCoは月2万円までです。
2026年12月1日から上限改正予定:第1号と国民年金基金等の共通枠は月75,000円へ、第2号は企業年金等との共通枠が月62,000円へ引き上げられます。2026年9月の現行上限、2026年10月試験の4月1日基準、12月施行後を同じ表に混ぜないでください。
制度の確認:iDeCo公式:通算期間別の受給可能年齢
制度の確認:厚生労働省:2026年9月時点の拠出限度額
制度の確認:厚生労働省:2026年12月施行予定の改正
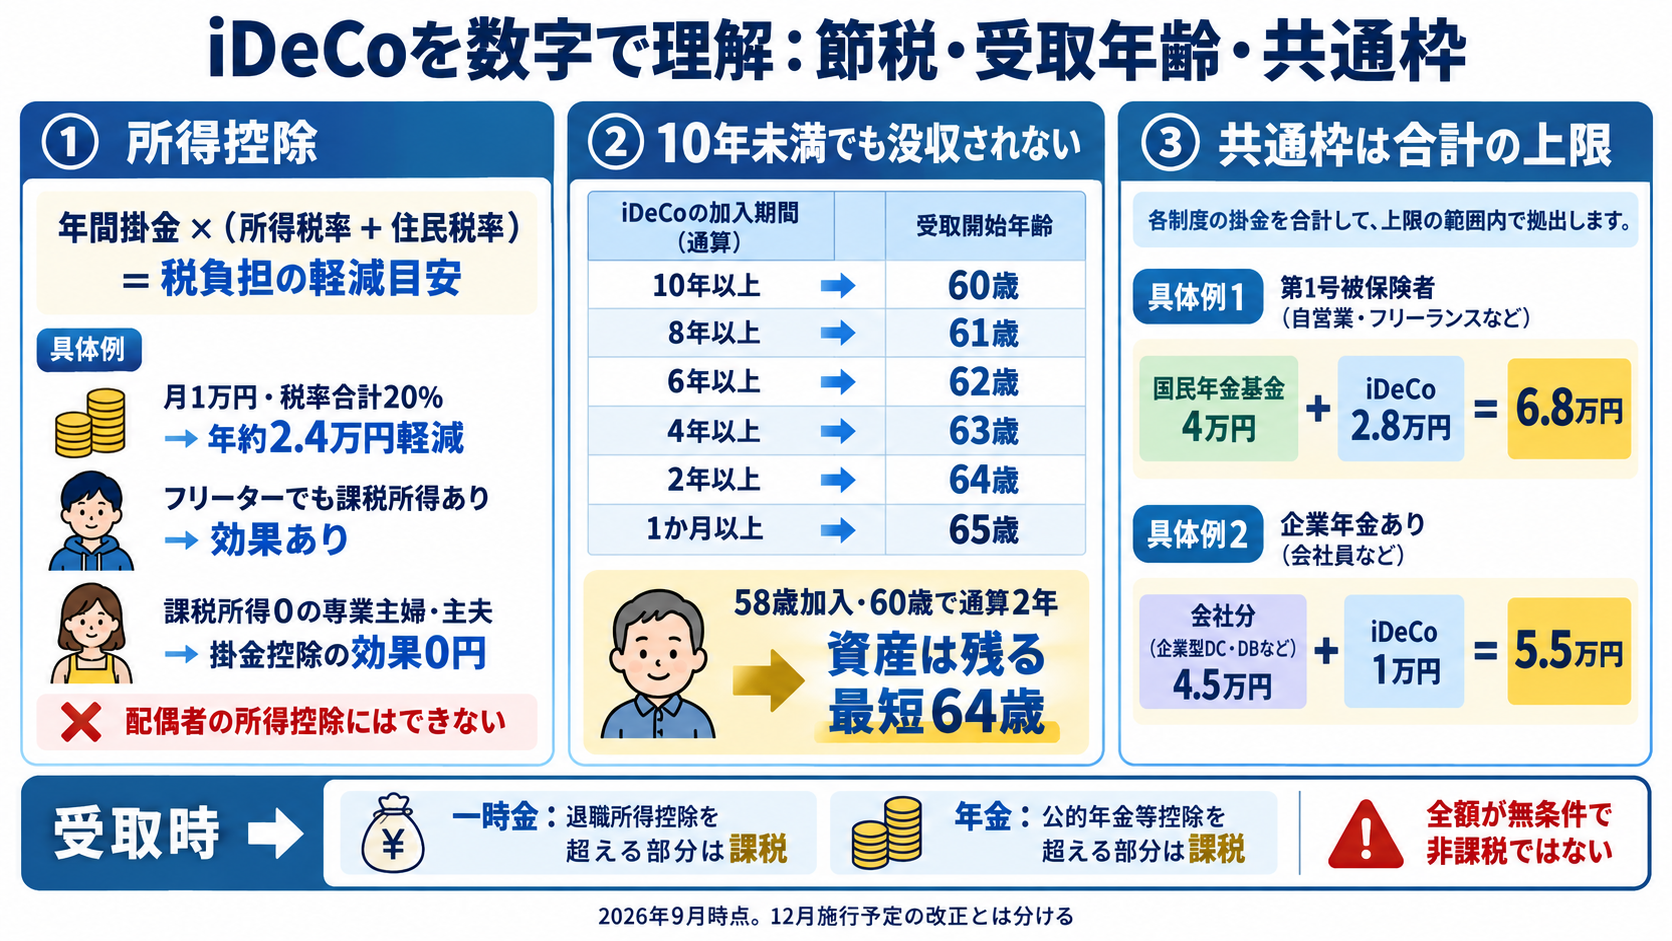 iDeCoの所得控除、通算期間別の受取可能年齢、他制度との共通枠、受取時の課税を具体的な数字で確認します。
7. その他の老後・退職資金制度
ここまでは、会社のDB・企業型DCと、個人で加入するiDeCoを学びました。しかし、老後や退職時に備える制度はそれだけではありません。自営業者の年金を上乗せする制度、個人事業主自身の退職金を準備する制度、中小企業が従業員の退職金を準備する制度もあります。
この三つは名前が似ていますが、誰のためのお金かが違います。まず「本人が自分のために加入するのか」「会社が従業員のために加入するのか」を確認し、そのあとに年金として受け取る制度か、廃業・退職時の資金を準備する制度かを整理します。
- 誰のための制度か自営業者本人・小規模企業の役員・中小企業の従業員を区別
- 誰が加入・拠出するか本人が加入するのか、勤務先の事業主が掛金を納めるのか
- 何を受け取るか公的年金への上乗せか、廃業・退職時の資金か
三つの制度を見分ける順序iDeCo以外の代表的な上乗せ・退職資金制度名前ではなく「誰のお金か」で判定する
個人事業主のAさんが自分の廃業時資金を準備するなら、小規模企業共済が候補です。Aさんが雇っている従業員Bさんの退職金を会社として準備するなら中退共です。国民年金基金は、Aさん自身の老齢基礎年金に年金を上乗せする制度です。
「小規模企業共済」は、名前に企業と付いていても従業員向けの退職金制度ではありません。一方、「中小企業退職金共済」は中小企業の経営者本人ではなく、原則として従業員の退職金を準備する制度です。
練習問題
問題に必要な条件・数値は、各問の中にすべて記載しています。計算問題は電卓を使って構いません。いずれも本サイトのオリジナル問題です。
問1:本試験レベル:障害年金の等級と家族加算
2026年度。Aさんは初診日に厚生年金へ加入し、同じ傷病について障害等級2級に該当しました。障害厚生年金の報酬比例の年金額は800,000円。Aさんに生計を維持される65歳未満の配偶者と、対象となる子が2人います。ほかの調整はなく、障害基礎年金2級は847,300円、配偶者加給は243,800円、第1子・第2子の加算は各243,800円とします。
①障害基礎年金、②障害厚生年金、③単純合計の年額を求めてください。また、同じ条件で3級なら障害基礎年金を足せるか答えてください。
答えと考え方を見る
①847,300+243,800×2=1,334,900円。②800,000+243,800=1,043,800円。③1,334,900+1,043,800=2,378,700円です。子の加算は障害基礎年金、配偶者加給は障害厚生年金へ足します。3級には障害基礎年金がないため、3級の障害厚生年金だけを確認します。
問2:誰の老後・退職資金を準備する制度か
問題で使う制度「Cは個人事業主本人の退職金を準備する制度である」という説明は正しいですか?
答えと考え方を見る
正しくありません。Cは加入する中小企業の従業員の退職金を準備します。個人事業主や小規模企業役員自身の退職・廃業時の備えはBです。Aは第1号被保険者などの公的年金への上乗せです。
問3:本試験レベル:遺族基礎年金と遺族厚生年金を分ける
2026年9月時点の現行制度です。厚生年金に加入していた夫が死亡し、亡くなった夫の老齢厚生年金の報酬比例部分は年960,000円でした。遺族厚生年金の基本部分はその3/4とします。B家の遺族は35歳の妻と未婚の12歳の子、C家の遺族は35歳の妻で子はいません。亡くなった人の加入要件、各妻の生計維持要件、遺族の優先順位などはすべて満たし、加算・併給調整は考えません。
選択肢最も適切なものを1つ選んでください。
答えと考え方を見る
正解:2。B家の妻は、対象となる12歳の子がいるため遺族基礎年金の対象となります。遺族厚生年金の基本部分は960,000円×3/4=720,000円です。C家の35歳の妻は子がいないため遺族基礎年金の対象にはなりませんが、現行制度では、子がいないことだけを理由に遺族厚生年金まで対象外になるわけではありません。この条件では遺族厚生年金の対象となり得ます。遺族基礎年金は、報酬比例部分へ足してから3/4を掛けるものではありません。
この講義のまとめ
- 障害基礎年金は1級・2級、障害厚生年金は1〜3級。子の加算と配偶者加給を分ける。
- 遺族基礎年金は対象となる子の有無・人数・18歳到達年度末を確認し、遺族厚生年金とは別に判定する。
- 私的年金は公的年金へ老後資金を上乗せする仕組みで、企業年金と個人型がある。
- DBで先に固定するのは給付額の計算式。DCで先に固定するのは掛金。
- iDeCoの掛金控除による軽減額は本人の掛金と税率で変わり、課税所得0なら当年の効果も0。
- iDeCoは10年未満でも資産が消えず、通算期間に応じて受取可能年齢が遅くなる。
- 共通枠は他制度とiDeCoを足した合計上限。受取時は控除を超える部分に課税が生じ得る。
出典・制度の確認先
確認日:2026年9月25日。2026年10月の日本FP協会CBT試験の法令基準日は2026年4月1日です。実生活の現行制度と試験の基準時点が異なる箇所は、本文で分けて示しています。
本サイトは独自の学習教材であり、日本FP協会・金融財政事情研究会の公式教材ではありません。世帯・人物・計算用の金額は、特記のない限り架空の例です。給付には個別の要件・申請があり、個別の税務・法律・投資助言を行うものではありません。適用制度は加入先・公的機関の最新案内で確認してください。

コメント・質問
この講義についての疑問や気づきをお寄せください。コメントは確認・承認後に公開します。
個人情報や非公開の業務情報は書かないでください。個別のご相談はお問い合わせへ。